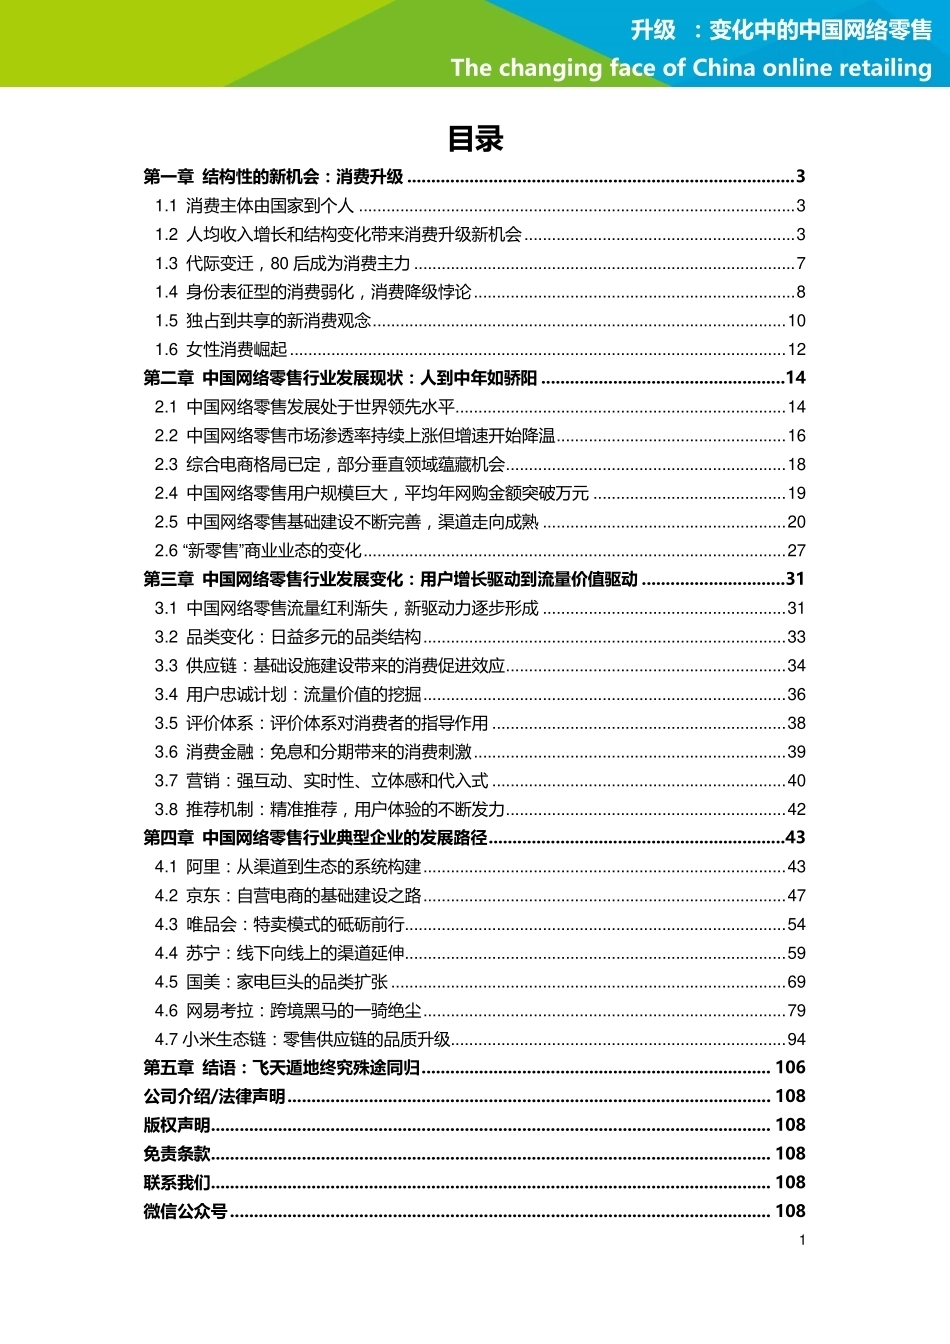
2017 年 升级:变化中的中国网络零售 The changing face of China online retailing 1 升级 :变化中的中国网络零售 The changing face of China online retailing 目录 第一章 结构性的新机会:消费升级 ................................................................................. 3 1.1 消费主体由国家到个人 ............................................................................................... 3 1.2 人均收入增长和结构变化带来消费升级新机会 ........................................................... 3 1.3 代际变迁,80 后成为消费主力 ................................................................................... 7 1.4 身份表征型的消费弱化,消费降级悖论 ...................................................................... 8 1.5 独占到共享的新消费观念 .......................................................................................... 10 1.6 女性消费崛起 ............................................................................................................ 12 第二章 中国网络零售行业发展现状:人到中年如骄阳 ...................................................14 2.1 中国网络零售发展处于世界领先水平 ........................................................................ 14 2.2 中国网络零售市场渗透率持续上涨但增速开始降温 .................................................. 16 2.3 综合电商格局已定,部分垂直领域蕴藏机会 ............................................................. 18 2.4 中国网络零售用户规模巨大,平均年网购金额突破万元 .......................................... 19 2.5 中国网络零售基础建设不断完善,渠道走向成熟 ..................................................... 20 2.6 “新零售”商业业态的变化 ............................................................................................ 27 第三章 中国网络零售行业发展变化:用户增长驱动到流量价值驱动 ..............................31 3.1 中国网络零售流量红利渐失,新驱动力逐步形成 ..................................................... 31 3.2 品类变化:日益多元的品类结构 ............................................................................... 33 3.3 供应链:基础设施建设带来的消费促进效应 ............................................................. 34 3.4 用户忠诚计划:流量价值的挖掘 ............................................................................... 36 3.5 评价体系:评价体系对消费者的指导作用 ................................................................ 38 3.6 消费金融:免息和分期带来的消费刺激 .................................................................... 39 3.7 营销:强互动、实时性、立体感和代入式 ................................................................ 40 3.8 推荐机制:精准推荐,用户体验的不断发力 ............................................................. 42 第四章 中国网络零售行业典型企业的发展路径 ..............................................................43 4.1 阿里:从渠道到生态的系统构建 ............................................................................... 43 4.2 京东:自营电商的基础建设之路 ............................................................................... 47 4.3 唯品会:特卖模式的砥砺前行 ................................................................................... 54 4.4 苏宁:线下向线上的渠道延伸 ................................................................................... 59 4.5 国美:家电巨头的品类扩张 ...................................................................................... 69 4.6 网易考拉:跨境黑马的一骑绝尘 ............................................................................... 79 4.7 小米生态链:零售供应链的品质升级......................................................................... 94 第五章 结语:飞天遁地终究殊途同归 ......................................................................... 106 公司介绍/法律声明 ..................................................................................................... 108 版权声明 ..................................................................................................................... 108 免责条款 ..................................................................................................................... 108 联系我们 ..................................................................................................................... 108 微信公众号 ................................................................................................................. 108 2 升级 :变化中的中国网络零售 The changing face of China online retailing 本报告回溯过去几年中国电商的发展历程,进行深入的剖析和解读,寻找其背后的发展规律。报告围绕四个主题展开:(1)工具属性的升级;(2)基础设施和增值服务的建设;(3)流量运营手段的丰富;(4)购物场景的延伸。 3 升级 :变化中的中国网络零售 The changing face of China online retailing 第一章 结构性的新机会:消费升级 1.1 消费主体由国家到个人 1.1.1 对个人消费的重视成为本次消费升级的主题 中国的消费发展史总共经历过三个阶段:新中国成立以来,实行计划经济体制,集中生产,统一分配,是一种国家消费式时期。1978 年改革开放后,经济高速发展,人口开始向城市流动,城镇化水平逐步提高,这一时期属于家庭原始积累期,购买的消费品更多为标准批量生产的冰箱、洗衣机等,家庭消费为这一时期的主旋律。2008 年全球金融危机爆发,中国经济也受到影响,增长放缓,出口投资对经济的带动作用逐步减弱,国家扩大内需刺激消费;经过之前 30 年的积累,居民收入水平不断提高,互联网技术的普及提供了便利性和无边界性,加之核心家庭规模的缩小和大量单身人群的存在,消费者更加关注个人消费,催生了更多个性化和品质提升的需求。 图表1-1 1949年以来中国消费发展史 1.2 人均收入增长和结构变化带来消费升级新机会 4 升级 :变化中的中国网络零售 The changing face of China online retailing 1.2.1 人均可支配收入增加,中间阶层壮大 伴随着经济的稳定发展,中国居民人均可支配收入持续增长,2016 年达到 2.4 万元。收入的提升,直接驱使中国居民对更高层次消费的追求。另一方面,21 世纪以来,中国基尼系数仍居于高位。2016 年中国基尼系数为 0.465,仍大于世界 0.4 的警戒线水平,中国的贫富差距水平依然在高位徘徊,新晋中间阶层逐渐向金字塔尖和腰部以上流动壮大,成为消费主力。 图表 1-2 2011-2016 年中国居民人均可支配收入 5 升级 :变化中的中国网络零售 The changing face of China online retailing 图表 1-3 2001-2016 年中国基尼系数 1.2.2 高购买力人群和潮流人群对消费产生双向驱动 2010 年中国第六次人口普查结果显示,中国人口主要集中在两个年龄段:30-45 岁、15-25 岁。国际经验认为“46 岁”是人口消费支出的峰值点,所以综合中国员工职业发展、家庭环境、社会保障等因素, “35-45 岁”人群是中国消费力最高的人群;2010 年“15-25”岁年龄段的人群为 85 后、90...




发表评论取消回复