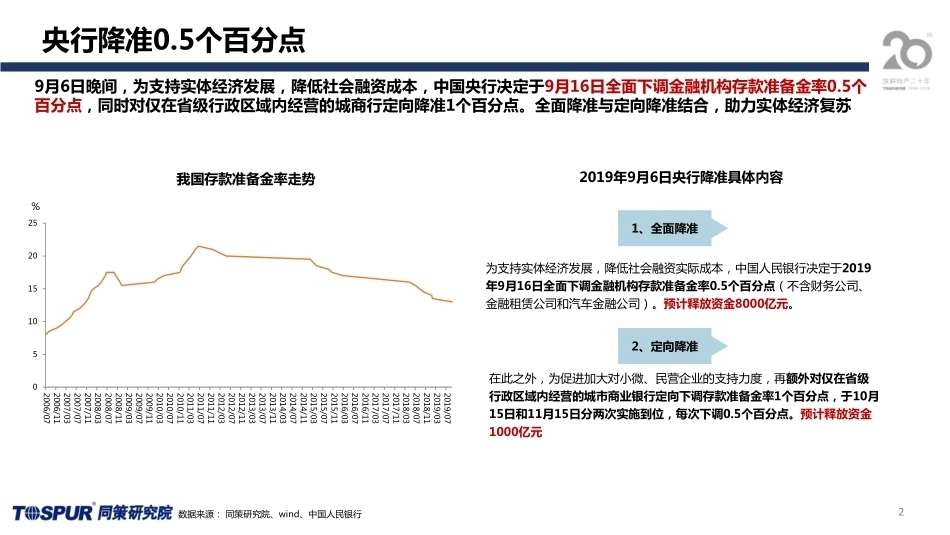
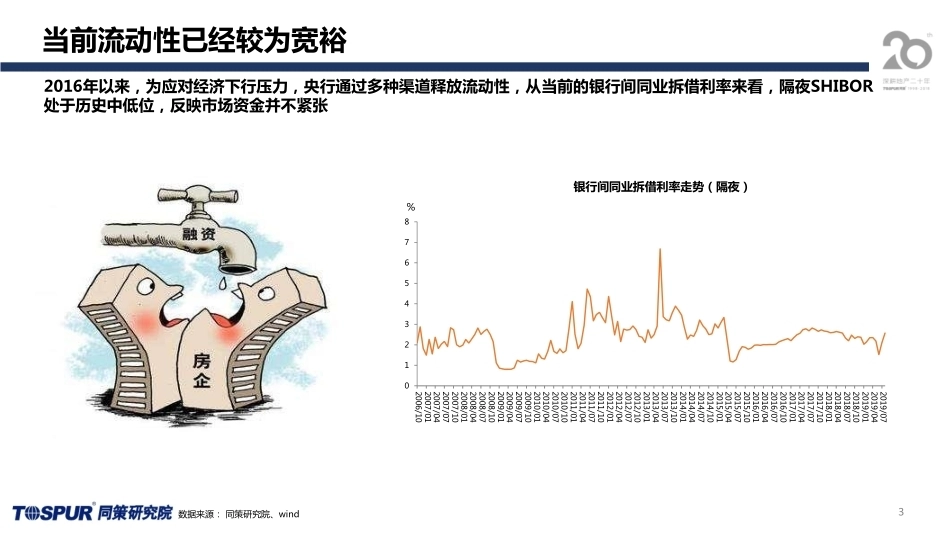
906降准后楼市短趋势预判2019年9月6日Tospur Real Estate Consulting Co., Ltd.专业至上 服务至诚Professional · Sincere代理 · 咨询 · 金融 · 商业 · 海外 · 养老 · 大数据· · 产业 · 公关央行降准0.5个百分点29月6日晚间,为支持实体经济发展,降低社会融资成本,中国央行决定于9月16日全面下调金融机构存款准备金率0.5个百分点,同时对仅在省级行政区域内经营的城商行定向降准1个百分点。全面降准与定向降准结合,助力实体经济复苏数据来源: 同策研究院、wind、中国人民银行为支持实体经济发展,降低社会融资实际成本,中国人民银行决定于2019年9月16日全面下调金融机构存款准备金率0.5个百分点(不含财务公司、金融租赁公司和汽车金融公司)。预计释放资金8000亿元。在此之外,为促进加大对小微、民营企业的支持力度,再额外对仅在省级行政区域内经营的城市商业银行定向下调存款准备金率1个百分点,于10月15日和11月15日分两次实施到位,每次下调0.5个百分点。预计释放资金1000亿元2019年9月6日央行降准具体内容1、全面降准2、定向降准05101520252006/072006/112007/032007/072007/112008/032008/072008/112009/032009/072009/112010/032010/072010/112011/032011/072011/112012/032012/072012/112013/032013/072013/112014/032014/072014/112015/032015/072015/112016/032016/072016/112017/032017/072017/112018/032018/072018/112019/032019/07我国存款准备金率走势%当前流动性已经较为宽裕32016年以来,为应对经济下行压力,央行通过多种渠道释放流动性,从当前的银行间同业拆借利率来看,隔夜SHIBOR处于历史中低位,反映市场资金并不紧张数据来源: 同策研究院、wind0123456782006/102007/012007/042007/072007/102008/012008/042008/072008/102009/012009/042009/072009/102010/012010/042010/072010/102011/012011/042011/072011/102012/012012/042012/072012/102013/012013/042013/072013/102014/012014/042014/072014/102015/012015/042015/072015/102016/012016/042016/072016/102017/012017/042017/072017/102018/012018/042018/072018/102019/012019/042019/07银行间同业拆借利率走势(隔夜)%房企融资防火墙已筑,降准资金难入楼市4今年5月份以来,银保监会先后下发23号、64号文等严格规范房地产信托以及银行开发贷,房企融资防火墙被进一步筑牢。宏观经济下行下,货币政策虽然呈宽松趋势,但房地产作为结构性调整目标,对房地产融资放宽的可能性很低,2019-2020年房企资金面仍然偏紧。外部融资内部融资金融机构贷款公司债海外发债股权融资(委贷)非标融资资产证券化其他自筹资金定金、预收款个人按揭贷款银保监会23号、64号文后,信托贷款大幅收紧2017年收紧海外债审核,2018收紧海外债用途。但2019年海外发债有放松迹象2017年规范股权融资并加强监管2018年资管新规收紧非标融资2018年下半年房企强化资金回流,定金和预收款有小幅增长银行放款延迟个人消费贷款主要房企8月融资断崖式下跌5房企融资渠道不断收紧,黑五月历史8月再度重演,房企融资进入寒冬。8月,同策研究院监测的40家典型房企融资规模仅368.26亿元,环比大幅下降近6成。此次降准后,房企融资依然难有好转数据来源: 同策研究院、wind879.91368.260200400600800100012002018-012018-022018-032018-042018-052018-062018-072018-082018-092018-102018-112018-122019-012019-022019-032019-042019-052019-062019-072019-0840家典型房企融资规模走势亿元环比下降58.15%6货币宽松针对制造业企业27%28%29%30%31%32%33%01020304050607080901002004年2005年2006年2007年2008年2009年2010年2011年2012年2013年2014年2015年2016年2017年2018年工业制造业名义GDP中国名义GDP工业制造业占比万亿2004-2018年工业制造业名义GDP及占全国GDP比重数据来源:wind,同策研究院-6-4-202468102016-012016-032016-052016-072016-092016-112017-012017-032017-052017-072017-092017-112018-012018-032018-052018-072018-092018-112019-012019-032019-052019-07PPI当月同比CPI当月同比%2016-2019年7月中国PPI和CPI当月同比走势对比从2011年开始,工业制造业名义GDP占比出现明显下滑,对经济增长形成负面影响,从2017年开始,CPI走势与PPI走势背离,说明工业企业的再投资意愿持续下降,降低制造业企业融资成本为央行的主要出发点7政治局会议已经定调今年楼市730政治局会议在此重申房住不炒,并进一步强调“不将房地产作为短期刺激经济的手段”。可以说,在此次降准前,房地产市场已经从政策端与金融端被严格限制,楼市“以稳为主”基调不会改变。同策研究院认为:当前政策对楼市资金的“窗口指导”防火墙已铸,即使市场上有钱,也难违规进入楼市,短期起码至四季度楼市调控继续,市场调整基本面不变日期会议内容2017年4月25日要加快形成促进房地产市场稳定发展的长效机制2017年7月24日要稳定房地产市场,坚持政策连续性、稳定性,加快建立长效机制2017年12月8日加快住房制度改革和长效机制建设2018年4月23日要推动信贷、股市、债市、汇市、楼市健康发展,及时跟进监督,消除隐患2018年7月31日下决心解决好房地产市场问题,坚持因城施策,促进供求平衡,合理引导预期,整治市场秩序,坚决遏制房价上涨。加快建立促进房地产市场平稳健康发展长效机制2018年10月31日未提房地产2018年12月13日未提房地产2019年4月19日要坚持“房子是用来住、不是用来炒” 的定位,落实好一城一策、因城施策、城市政府主体责任的长效调控机制2019年7月30日坚持房子是用来住的、不是用来炒的定位,落实房地产长效管理机制,不将房地产作为短期刺激经济的手段短期土地财政弥补,通过刺激地产扩充土地财政的需求暂不强烈。 2019上半年多地出现楼市“小阳春” ,多地土拍溢价高企,土地财政短期弥补若重启地产刺激经济将通过市场预期传导使得前期调控前功尽弃。 “小阳春”下,市场对于政府稳定房地产决心的预期部分发生改变,下半年,如若重启地产刺激经济,市场预期将难以挽回,前期调控或将前功尽弃我国居民杠杆率已至高点,再次刺激地产或将引发系统系风险。 2019年初流动性充裕,商业银行放贷节奏加快,推动我国居民部门杠杆率达到历史高点,“高房价、高杠杆”是历次金融危机的前兆基建、制造业等作为新引擎,短期内,可以替代地产拉动经济。 本次政治局会议强调“稳定制造业投资,实施城镇老旧小区改造、城市停车场、城乡冷链物流设施建设等补短板工程,加快推进信息网络等新型基础设施建设”,可以看出高层肯定了基建、制造业替代地产作为经济发力点的作用解读:“不将房地产作为短期刺激经济的手段”原因一:原因二:原因三:原因四:8土地市场短趋势预判:2020年Q2二线城市土拍复苏研究表明:主要二线城市土拍溢价率周期滞后M1增速周期1-3个月,三四线城市滞后约6个月。M1同比增速将于2019年4季度-2020年1季度进入实质上升期,依此预计2020年2季度主要二线城市将会再一次率先迎来土拍高潮。短期看,2019年3季度仍然是主要二线城市较好拿地机会,资金面宽裕房企应把握机会适时拿地-20-15-10-5051015202005/12005/52005/92006/12006/52006/92007/12007/52007/92008/12008/52008/92009/12009/52009/92010/12010/52010/92011/12011/52011/92012/12012/52012/92013/12013/52013/92014/12014/52014/92015/12015/52015/92016/12016/52016/92017/12017/52017/92018/12018/52018/92019/12019/52019/92020/12020/52020/9M1增速波动项滤波趋势预测%2005年至2019年5月中国M1波动及华东地区土地市场趋势间隔约2.8年间隔3.3年间隔3.5年预计间隔3.8年数据来源:同策研究院、wind9短趋势研判:一二线城市拿地时点建议一线城市商品住宅价格周期约为22个月,2019年3季度前为一线城市招拍挂最佳拿地时点。主要二线城市商品住宅价格周期长度约为20个月,2019年4季度前为强二线城市招拍挂最佳拿地时点-0.025-0.02-0.015-0.01-0.00500.0050.010.0150.020.0252012M012012M052012M092013M012013M052013M092014M012014M052014M092015M012015M052015M092016M012016M052016M092017M012017M052017M092018M012018M052018M092019M012019M052019M092020M012020M052020M092021M012021M052021M092022M01一线城市一线城市商品住宅成交均价同比涨跌幅周期趋势拿地窗口期一线城市包括:北京、上海、广州、深圳,共4座城市,下同数据来源:同策研究院、中指数据库-0.02-0.015-0.01-0.00500.0050.010.0150.022012M012012M052012M092013M012013M052013M092014M012014M052014M092015M012015M052015M092016M012016M052016M092017M012017M052017M092018M012018M052018M092019M012019M052019M092020M012020M052020M092021M012021M052021M092022M01强二线城市成交价主要二线城市商品住宅成交均价同比涨跌幅波动周期趋势拿地窗口期主要二线城市包括:天津、重庆、杭州、南京、武汉、成都、苏州、长沙、青岛,大连、厦门、西安、宁波、福州、沈阳、济南、南昌、合肥、郑州、太原、石家庄、长春、哈尔滨、呼和浩特、海口、南宁、兰州、昆明、贵阳、西宁、银川、乌鲁木齐,共32座城市,下同10短期商品住宅市场预判:下半年市场转冷,2020年Q2复苏2019下半年,在以稳为主的政策基调下,面临市场需求动力不足,3季度或将加速推盘节奏,4季度房企为冲业绩将进一步打折促销跑量,市场或将呈现“以价换量”现象,由此而产生年底成交量“翘尾行情”。同样,预...




发表评论取消回复