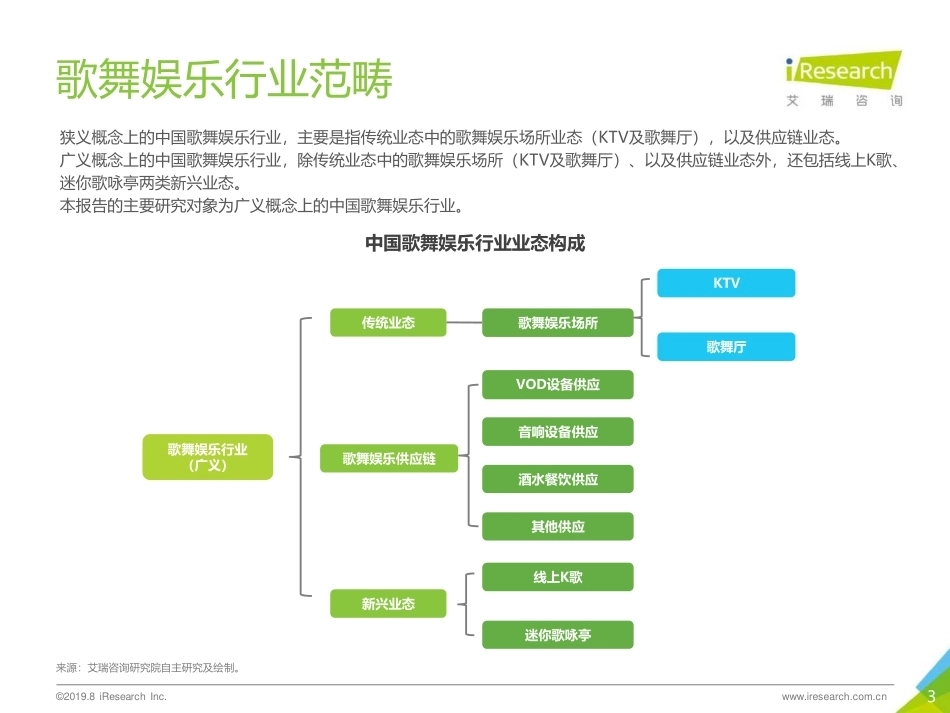
中国歌舞娱乐行业报告2019年2©2019.8 iResearch Inc. www.iresearch.com.cn摘要来源:艾瑞研究院自主研究绘制。歌舞娱乐行业未来将继续深化推行转型升级策略,并呈现出行业风貌阳光化、健康化,娱乐服务多元化、综合化,线上与线下服务融合化,娱乐体验智能化、互动化,经营模式连锁化、品牌化,经营管理科学化、精细化的行业发展趋势。歌舞娱乐行业正处于传统业态转型升级及新业态蓬勃发展阶段。政府部门正灵活运用多种手段扶持行业发展。2013-2018年间,歌舞娱乐行业共发生融资37笔,融资总金额约13.6亿元。KTV业态呈现量减质优的发展态势,2018年业态市场规模达1280.2亿元,同比增长1.8%。与KTV业态联系紧密的供应链业态,2018年市场规模达196.6亿元,同比增长1.8%。线上K歌业态2018年业态市场规模已超过60亿元,用户粘性持续提升。迷你歌咏亭业态则处于洗牌调整时期,2018年业态规模达13.9亿,同比增长15.1%。SMS3©2019.8 iResearch Inc. www.iresearch.com.cn歌舞娱乐行业范畴狭义概念上的中国歌舞娱乐行业,主要是指传统业态中的歌舞娱乐场所业态(KTV及歌舞厅),以及供应链业态。广义概念上的中国歌舞娱乐行业,除传统业态中的歌舞娱乐场所(KTV及歌舞厅)、以及供应链业态外,还包括线上K歌、迷你歌咏亭两类新兴业态。本报告的主要研究对象为广义概念上的中国歌舞娱乐行业。来源:艾瑞咨询研究院自主研究及绘制。中国歌舞娱乐行业业态构成歌舞娱乐行业(广义)传统业态新兴业态歌舞娱乐场所歌舞娱乐供应链线上K歌迷你歌咏亭KTV歌舞厅VOD设备供应音响设备供应酒水餐饮供应其他供应4©2019.8 iResearch Inc. www.iresearch.com.cn本报告各细分业态定义歌舞娱乐场所根据原文化部2013年颁布的《娱乐场所管理办法》,歌舞娱乐场所是指提供伴奏音乐、歌曲点播服务或者提供舞蹈音乐、跳舞场地服务的经营场所。KTVKTV即Karaoke TV,指向消费者提供卡拉OK演唱场地及相关配套设施的室内商业性娱乐消费场所。歌舞厅歌舞厅是指向消费者提供国标舞、交谊舞等舞蹈场地及相关配套设施的室内娱乐消费场所。歌舞娱乐供应链歌舞娱乐供应链是指为歌舞娱乐场所提供娱乐体验所需硬件及软件设施设备、快消品等内容的供应商细分业态,包括VOD设备、音响设备、酒水餐饮及其他供应业态。VOD设备系统根据国家标准《歌舞娱乐场所音视频点播系统技术规范》(GB/T 36730-2018)),VOD (Video On Demand System)设备系统是指通过计算机、网络通信、多媒体和数字压缩等技术提供音视频选择、播放及相关服务的集成系统。线上K歌线上K歌软件是指基于智能手机、PC、平板等载体,为用户提供伴奏、点歌、歌词等歌唱录制及打分服务以满足用户K歌需求的线上应用。迷你歌咏亭迷你歌咏亭是指为消费者提供卡拉OK伴唱配套设施的可移动式歌咏设备,一般单次仅能容纳1-2人进行消费,计费方式多样,包括按小时计算、按歌曲数计算以及包月或包周计算。来源:艾瑞咨询研究院自主研究及绘制。5©2019.8 iResearch Inc. www.iresearch.com.cn本报告其他内容说明来源:艾瑞咨询研究院自主研究及绘制。报告数据说明传统歌舞娱乐业态分析内容说明• 传统歌舞娱乐业态主要包括KTV及歌舞厅,这两类相对传统的业态。• 调研过程中发现,伴随社会发展,歌舞厅业态现已接近消亡,报告中涉及的传统歌舞娱乐业态相关分析,均仅涉及KTV业态。• 数据单位:报告全文及图表中的货币规模数据均基于人民币单位计算• 歌舞娱乐供应链业态包含了酒水餐饮、音响设备及VOD设备等种类繁多的细分领域,且在发展沿革、商业模式、收入构成上均存在差异,报告难以逐一展开进行详细分析。• VOD设备具有独特的代表性:一方面对比酒水、音响设备等广泛运用于其他业态的物料,VOD设备与提供K歌服务及表演服务的歌舞娱乐业态联系更为紧密;另一方面由于酒水、音响设备及VOD设备均为供应链业态,商业模式均以B2B的销售为主,收入构成的最主要来源也同样为产品的销售,多个细分业态有其相似性。• 因此报告中与歌舞娱乐供应链相关的分析,均以VOD设备业态为例进行展开。歌舞娱乐供应链业态分析内容说明6歌舞娱乐行业总体发展状况分析1歌舞娱乐行业重点业态分析2歌舞娱乐行业发展趋势分析37©2019.8 iResearch Inc. www.iresearch.com.cn歌舞娱乐行业发展阶段传统业态的转型升级及新兴业态的发展并行传统歌舞娱乐业态诞生于改革开放伊始。但2012年之后,随着互联网技术的普及和娱乐消费选择的丰富,歌舞厅逐步淡出历史舞台,而KTV业态的传统经营模式则受到市场更严苛的考验,迅速步入转型升级的调整期。另一方面,随着移动互联网兴起及消费者碎片化娱乐需求增多,场景灵活、使用方便的新兴业态—线上K歌及迷你歌咏亭业态应运而生,在本世纪10年代的迅猛发展,持续为中国歌舞娱乐行业注入活力。来源:综合网络公开资料及专家访谈,艾瑞咨询研究院自主研究及绘制。注释:渐变色代表了业态在每个时期阶段的市场发展程度状态,深色说明发展程度相对较高,浅色说明发展程度相对较低。歌舞娱乐行业各业态发展历程1980年代1990年代2000年代2010年代KTV歌舞厅线上K歌迷你歌咏亭萌芽期:80年代末,深圳从台湾引进KTV形态,但彼时相对小众萌芽期:1984年国内第一家商业舞厅在上海开业快速发展期:上世纪90年代点播技术进步使舞厅演变为歌舞厅,吸引了众多消费者消亡期:2000年代末期开始,多元娱乐形式冲击,尤其新娱乐及广场舞侵蚀,分流了歌舞厅绝大多数消费者。同时受到运营成本逐年上升的压力影响,歌舞厅业态逐渐走向消亡快速发展期:1995年量贩式KTV营业,大众消费时代来临。上世纪90年代末至本世纪初KTV开始迅速在国内传播低迷期:2012年后,多元娱乐形式冲击及三公消费禁令推行,使KTV业态逐渐进入低谷转型升级期:2016年后,相关技术的进步、国家政策引导及经营理念迭代,KTV业态整体步入转型升级期萌芽期:2012年代表应用-唱吧面世快速发展期:2013年-2016年,凭借便捷、免费、碎片化娱乐等优势,迅速获得大批拥趸稳定发展期:2017年至今,多家企业进入这一细分领域,逐渐形成目前稳定的三梯队竞争格局萌芽期:2013年诞生第一台设备,并于2015年量产快速发展期:2016年下半年广泛布局一二线城市各大商业中心。快速发展引发的投资热潮一直持续至2017年洗牌调整期:盲目投放,粗放运营等问题突显,2018年业态增速放缓,过渡至内部整合提效期8©2019.8 iResearch Inc. www.iresearch.com.cn歌舞娱乐行业相关政策政策从严打严控向鼓励扶持转变近十年来政府对中国歌舞娱乐行业的总体政方针从严打严管逐渐转变为引导、鼓励扶持。政府灵活运用减税、简化审批流程等手段,扶持行业发展。但目前歌舞娱乐行业仍面临政策法规的相关压力。由于行业性质等原因,歌舞娱乐行业需要承担文化事业建设费、歌曲版权费等行业特殊费用成本,对行业深度推动转型升级形成较大阻碍。此外,现行管理政策也一定程度上限制了歌舞娱乐行业的发展速度和规模。来源:网络公开资料。年份政策相关内容2015年《国务院办公厅关于加快发展生活性服务业促进消费结构升级的指导意见》适应人民群众消费升级需求、推动生活性服务业全面提升规模、品质和效益。2016年营业税改增值税,减少重复征税,降低企业税负减少文化娱乐产业税收成本,减少税负,增值税税率由17%下调至6%,产生了一定积极影响。2016年《文化部关于推动文化娱乐行业转型升级的意见》扩大文化消费,推动文化娱乐行业转型升级,促进行业健康有序发展。2018年《完善促进消费体制机制实施方案(2018-2020年)》进一步放宽包括文化、旅游、体育在内的7大服务消费领域的市场准入,促进文化消费发展。2015-2018年中国歌舞娱乐行业重要政策9©2019.8 iResearch Inc. www.iresearch.com.cn歌舞娱乐行业融资情况文化娱乐需求的增加刺激资本热度2013年至2018年,中国歌舞娱乐行业共产生融资37笔,融资总金额约13.6亿元。作为新兴业态的线上K歌及迷你歌咏亭获投频繁,分别获投16笔及11笔,体现了新业态特有的生命活力和投资吸引力。虽然总体来看,歌舞娱乐行业获投金额较小,但由于人民群众的文化娱乐需求日益增长,资本对文娱行业的信心也随之增加,刺激近年多笔投资的发生。来源:综合IT桔子及网络公开资料,艾瑞咨询研究院自主研究及绘制。2013-2018年歌舞娱乐行业各业态融资情况KTV线上K歌迷你歌咏亭歌舞娱乐供应链获投 4 笔获投 6 笔获投 16 笔获投 11 笔金额为1.0亿金额约5.2亿金额约6.3亿金额约1.1亿中国歌舞娱乐行业近五年融资总规模约13.6亿元10©2019.8 iResearch Inc. www.iresearch.com.cn歌舞娱乐行业产业链图谱中国歌舞娱乐产业链的上游供给侧主体较多,内容供给、软硬件供给(主要有VOD设备、灯光、音响、显示屏)以及其他供给(酒水供给);中游主要为行业服务承担载体,包括KTV、迷你歌咏亭以及线上K歌软件等歌舞娱乐场所及产品,这些细分业态内容承担着创造输出行业价值的核心角色;下游则是以团购应用、线上支付应用、软件下载应用为主的第三方服务业态,以及通过这些服务业态链接着的众多线上线下消费者或用户。来源:艾瑞研究院自主研究绘制。上游中游线上歌舞娱乐线上K歌软件下游线下用户线上用户团购APP线上支付APP软件下载APP线下歌舞娱乐迷你歌咏亭内容供给软硬件供给VOD系统显示屏灯光音响KTV线下歌舞娱乐场所线下歌舞娱乐设备其他供给酒水中国歌舞娱乐行业产业链图谱11歌舞娱乐行业总体发展状况分析1歌舞娱乐行业重点业态分析2歌舞娱乐行业发展趋势分析312KTV业态1• 基础数据分析• 商业模式及其创新• 发展现状分析23歌舞娱乐行业重点业态分析4线上K歌业态• 基础数据分析• 商业模式及其创新• 发展现状分析迷你歌咏亭业态• 基础数据分析• 商业模式及其创新• 发展现状分析供应链业态• 基础数据分析• 商业模式及其创新• 发展现状分析13©2019.8 iResearch Inc. www.iresearch.com.cn©2019.8 iResearch Inc. www.iresearch.com.cnKTV业态总体规模通过转型升级,优胜劣汰实现小幅增长2018年,随着国内KTV商家不断进行转型升级,业态正在缓慢走出低迷时期,实现了小幅增长,整体市场规模达1280.2亿元,同比增长1.8%,展现逐步向好的业态发展态势。在场所数量上,2018年中国KTV场所共49739家。中国KTV业态不断优胜劣汰,迫使综合实力较差的商家退出市场,KTV场所数量相对2017年下降8.4%。来源:综合中国文化娱乐行业协会数据及专家访谈,根据艾瑞统计模型核算,仅供参考。注释:KTV市场规模基于经审批或备案并领取相关许可或备案文件的商业主体进行统计,商业模式为K歌服务、酒水小食以及餐饮、观影、游戏游艺等增值服务。来源:综合中国文化娱乐行业协会数据及专家访谈,根据艾瑞统计模型核算,仅供参考。注释:KTV业态场所数量仅基于经审批或备案并领取相关许可或备案文件的商业主体进行统计。1239.0 1258.0 1280.2 0.0500.01000.01500.02000.02500.0201620172018中国KTV业态市场规模(亿元)2016年-2018年中国KTV业态市场规模54027 54308 49739 0100002000030000400005000060000700008000090000100000201620172018中国KTV场所数量(家)2016年-2018年中国KTV业态...




发表评论取消回复