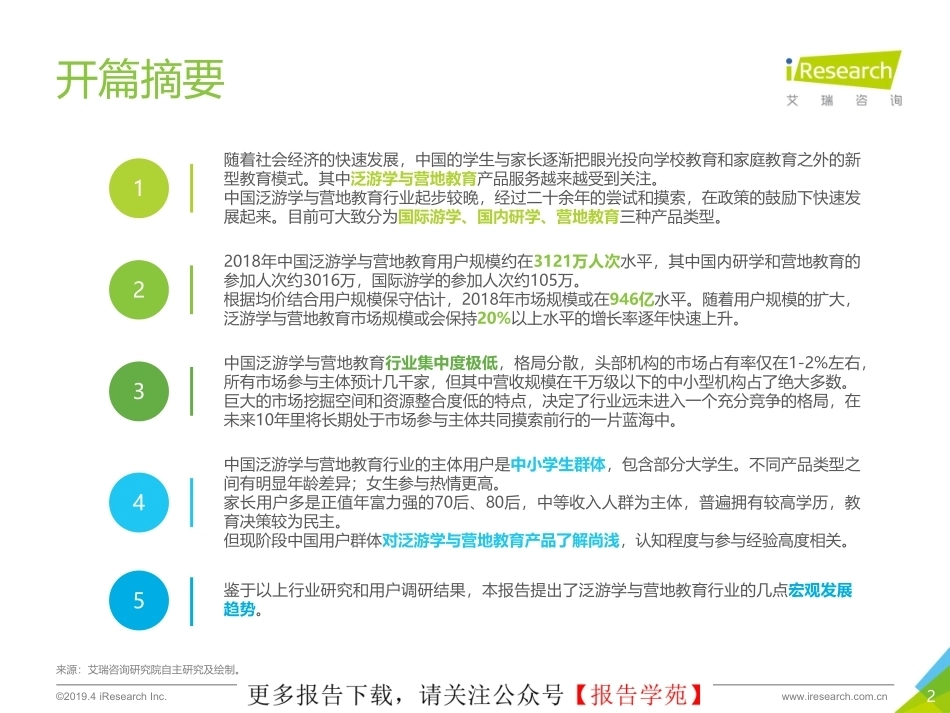
泛游学与营地教育白皮书-发布版2019年前言:www.iww8.com关注“报告学苑”公众号,ID:day1238,每日分享20篇最新、最专业、最有深度的研究报告2©2019.4 iResearch Inc. www.iresearch.com.cn开篇摘要来源:艾瑞咨询研究院自主研究及绘制。中国泛游学与营地教育行业的主体用户是中小学生群体,包含部分大学生。不同产品类型之间有明显年龄差异;女生参与热情更高。家长用户多是正值年富力强的70后、80后,中等收入人群为主体,普遍拥有较高学历,教育决策较为民主。但现阶段中国用户群体对泛游学与营地教育产品了解尚浅,认知程度与参与经验高度相关。4鉴于以上行业研究和用户调研结果,本报告提出了泛游学与营地教育行业的几点宏观发展趋势。5随着社会经济的快速发展,中国的学生与家长逐渐把眼光投向学校教育和家庭教育之外的新型教育模式。其中泛游学与营地教育产品服务越来越受到关注。中国泛游学与营地教育行业起步较晚,经过二十余年的尝试和摸索,在政策的鼓励下快速发展起来。目前可大致分为国际游学、国内研学、营地教育三种产品类型。1中国泛游学与营地教育行业集中度极低,格局分散,头部机构的市场占有率仅在1-2%左右,所有市场参与主体预计几千家,但其中营收规模在千万级以下的中小型机构占了绝大多数。巨大的市场挖掘空间和资源整合度低的特点,决定了行业远未进入一个充分竞争的格局,在未来10年里将长期处于市场参与主体共同摸索前行的一片蓝海中。32018年中国泛游学与营地教育用户规模约在3121万人次水平,其中国内研学和营地教育的参加人次约3016万,国际游学的参加人次约105万。根据均价结合用户规模保守估计,2018年市场规模或在946亿水平。随着用户规模的扩大,泛游学与营地教育市场规模或会保持20%以上水平的增长率逐年快速上升。23全球泛游学与营地教育发展概述1中国泛游学与营地教育行业发展分析2中国泛游学与营地教育用户研究3中国泛游学与营地教育行业发展趋势44©2019.4 iResearch Inc. www.iresearch.com.cn将游与学有效融合的新型教育模式以游为表以学为里的教育产品之总和在行走中开阔眼界,于围墙外游历成长针对中国学生可分为国内研学与国际游学两种形式以团队生活为基础以体验式学习为主要教育方式以教育学、心理学等跨学科理论为依据由专业师资开展的素质教育活动促进青少年成长泛游学与营地教育概念学校教育和家庭教育之外不可或缺的第三种教育力量随着中国经济社会的快速发展,中国的学生与家长逐渐把眼光投向学校教育和家庭教育之外的新型教育模式。其中以“体验式学习”为核心思想、以游学及营地为内容的教育产品服务越来越受到关注与青睐。由于游学类与营地类教育产品服务在中国的发展时间较短,且产品服务的种类繁多,业内尚未形成明确清晰的行业界定。在本报告中,将国内研学、国际游学、营地教育共同纳入泛游学与营地教育行业范畴,对该行业及其细分领域进行分析研究。来源:艾瑞咨询研究院根据专家访谈、公开资料研究绘制。泛游学营地教育作为学校教育和家庭教育之外不可或缺的第三种教育力量泛游学与营地教育的核心思想均指向体验式学习,参与者通过实践来掌握知识提升自我泛游学在旅程中配合特定的课程实现教育目的,营地教育则多在固定的场地内开展泛游学与营地教育中国泛游学与营地教育相关概念内涵梳理5©2019.4 iResearch Inc. www.iresearch.com.cn国际泛游学与营地教育行业发展概述在不同国家和地区有不同的发展进程与表现形式来源:艾瑞咨询研究院根据专家访谈、公开资料研究绘制。综观泛游学与营地教育行业相对成熟的国家和地区,多已建立较为成熟的泛游学与营地教育行业规范体系,并把泛游学与营地教育作为青少年教育的重要环节纳入到正统教育体系中。在不同国家和地区,泛游学与营地教育有不同的概念与表现形式,其中美国是最早开展以教育为目的的营地教育活动的国家,标志性事件是1885 年纽约城郊举行的YCA 露营活动;修学旅行则是最早由日本提出,并于1946 年开始正式纳入学校教育体系在全国范围实施。美国起步时间较早;覆盖主题内容丰富硬件配套设施齐全;相关法律法规完善日本修学旅行覆盖率高;已形成公共财政补贴;政府设立了严格的管理制度加拿大自然资源丰富;以户外旅行、露营等方式为主;学校普遍会专门组织相关活动澳大利亚夏令营和童子军多种形式与学校教育结合服务周期较短 设置监护人和临时监护人旺季为夏季,有夏令营和童子军形式多样,主题丰富 ,时间灵活英国新西兰自然资源丰富,课程主题多样相关规范有教育部委层面的顶层设计新加坡注重通过营地教育强化学生人素质与能力;高校设立指定学科,支持专业人才培养中国香港社会参与程度高,有政府资助与社会资助有良好的境外游学氛围中国台湾民间企业促成整个行业发展服务形式以泛游学为主典型国家和地区的泛游学与营地教育行业发展特点6©2019.4 iResearch Inc. www.iresearch.com.cn营地教育早期形式是各类夏令营,按主题分为三类:户外营,多以体育运动、野外生存为主题;学习营,以英语夏令营最为普遍;游学营,研学旅行的雏形。夏令营的关注度大增,大量社会机构与民间资本的涌入开启了夏令营的商业化进程,营地教育的早期萌芽从此扎根于中国。国际游学由学校、地方教育部门自发组织的学生出境交流活动以及游学类主题旅游逐渐发展而来;产品重心开始向教育属性方向偏移。国际游学的产品形态和服务模式在逐年成长中慢慢沉淀成型,但在行业标准缺失的情况下仍处于产品质量良莠不齐的阶段。国家连续推出研学旅行的相关政策和规范性文件,国内游学、国际游学产品及服务纳入到研学旅行范畴,并与营地教育共同形成泛游学和营地教育行业。泛游学与营地教育产品总体渗透率依然较低,整个市场远未达饱和的水平。产品开始呈现多样化、个性化的特点;产品整体质量参差不齐是行业发展的主要痛点;行业头部机构凭借优质的路线、课程、营地、人才实现以质取胜。市场规模迅速扩大,投融资规模高速增长;行业监管与行业标准缺失,行业有待进一步规范。中国泛游学与营地教育行业发展历程探索有中国特色的泛游学与营地教育行业发展路径来源:艾瑞咨询研究院根据专家访谈、公开资料研究绘制。中国泛游学与营地教育行业起步较晚,经过二十余年的尝试和摸索,在政策的鼓励下快速发展起来。由于中国的历史发展、社会民生、文化传统、教育理念等方面与发达国家和地区的情况存在较大差别,所以无法通过简单的照抄和复制将泛游学与营地教育很好地引入国内市场。探索有中国特色的泛游学与营地教育行业发展路径,研发适合中国学生的产品服务模式,至今仍是中国泛游学与营地教育的重点课题。中国泛游学与营地教育行业发展历程夏令营的较量国际游学兴起政策引爆市场研学旅行登场1992-1999年2000-2012年2013-2015年2016年至今预计在未来5-10年里中国泛游学与营地教育行业将进入初步成熟期 泛游学与营地教育产品得到进一步推广,逐渐成为教育常态 建立指导和监督职能的行业协会,促进行业标准的进一步完善 产品服务专业且有社会责任感的领导企业担任领头羊的角色7©2019.4 iResearch Inc. www.iresearch.com.cn泛游学与营地教育主要产品类型泛游学营地教育国际游学国内研学参与对象年龄范围较大,主要面向小学高年级、初高中以及大学学生主要面向小学高年级、初高中学生可以面向学前、小学、初高中学生时长时间相对较长,以1-2周居多以1周左右居多,也有短期日间营、周末营等周期灵活,有一日营、两日营、一周营、两周营、一月营等目的地欧美、澳洲、日韩、东南亚等国家和地区国内各地热门旅游城市国内一二线城市及文旅资源优势地区主题类型留学体验、背景提升、文化探索等多种类型自然探索、人文社科、励志启蒙等多种类型自然教育、历史人文、健全人格/励志、学术、生存、军事等优势体验超前教育体系、增加国际见闻、体会多元文化、体验国外高校、为留学做准备帮助孩子亲近自然增强历史人文见识增强体质,培养兴趣,锻炼社交等非认知能力,提高综合素质来源:艾瑞咨询研究院根据专家访谈、公开资料研究绘制。国际游学是一种国际性跨文化体验式教育模式,我国学生通过国际游学可以出访欧美、澳洲、日韩、东南亚等国家和地区,开拓视野,增长见识。国内研学则是素质教育在中国不断发展的体现,在学校、机构等市场参与主体有计划地组织安排下,为学生开展研究性学习和旅行体验相结合的校外教育活动,是学校教育和校外教育衔接的创新形式。营地教育是一种基于营地生活和体验式活动的创新教育形式,在营区中的沉浸式学习生活,有助于创造持续性的教育体验。中国泛游学与营地教育主要产品服务类型及特点目前可大致分为国际游学、国内研学、营地教育三种类型8全球泛游学与营地教育发展概述1中国泛游学与营地教育行业发展分析2中国泛游学与营地教育用户研究3中国泛游学与营地教育行业发展趋势49©2019.4 iResearch Inc. www.iresearch.com.cn©2019.4 iResearch Inc. www.iresearch.com.cn7.1 7.8 8.6 9.3 9.8 10.8 12.3 13.6 9.5%7.9%7.8%7.3%6.9%6.7%6.9%6.6%201120122013201420152016201720182011-2018年中国国内生产总值与增速中国国内生产总值(万亿美元)实际增长率(%)行业背景-中国经济保持强劲发展动力带动国民消费动能,城镇居民人均收入与消费双增长2018年中国全年国内生产总值总量超过90万亿元,比上年增长6.6%,按年平均汇率折算超过13.6万亿美元,保持了经济持续健康发展,为各行各业快速稳定发展提供坚定基石,也是中国民众消费水平提升的条件。 2018年城镇居民人均可支配收入39251元,比上年增长7.8%,扣除价格因素,实际增长5.6%;城镇居民人均消费支出26112元,增长6.8%,扣除价格因素,实际增长4.6%。除了人均可支配收入的上升外,对优质产品和服务的追求是促进城镇居民消费支出的核心内因。来源:国家统计局。来源:国家统计局。21810 24565 26955 28844 31195 33616 36396 3925115161 16674 18488 19968 21392 23079 24445 26112 12.6%9.7%9.0%8.2%7.8%8.3%7.8%10.0%10.9%8.0%7.1%7.9%5.9% 6.8%20112012201320142015201620172018城镇居民人均可支配收入(元)城镇居民人均消费支出(元)城镇居民人均可支配收入增长率(%)城镇居民人均消费支出增长率(%)2011-2018年中国城镇居民人均可支配收入与消费支出10©2019.4 iResearch Inc. www.iresearch.com.cn行业背景-居民消费支出持续增长消费结构不断改善,并有向教育文化娱乐方面倾斜的趋势近年来随着经济的快速增长,居民消费支出持续增长,消费升级仍然是中国居民生活方式变化的大方向;消费结构不断改善,居民消费从注重量的满足渐而转向了追求质的提升;中国居民消费整体有向教育文化娱乐方面倾斜的明显趋势。在基础物质生活有所保障的同时,中国居民开始重视精神生活质量的提升以及成长性的教育投资。整体来看,教育是当前中国居民最为关切的问题之一。来源:国家统计局、商务部数据。38.1万亿元,增长9%升至49.5%28.4%,下降0.9%2018年中国部分居民消费相关宏观数据社会消费品零售总额国民服务性消费支出占消费总支出比重恩格尔系数13981536172319152086222610.6%10.6%11.0%11.2%11.4%11.2%2013201420152016201720182013-2018年中国居民人均教育、文化和娱乐消费支出及占比居民人均教育、文化和娱乐消费支出(元)居民人均教育、文化和娱乐消费支出占比(%...




发表评论取消回复