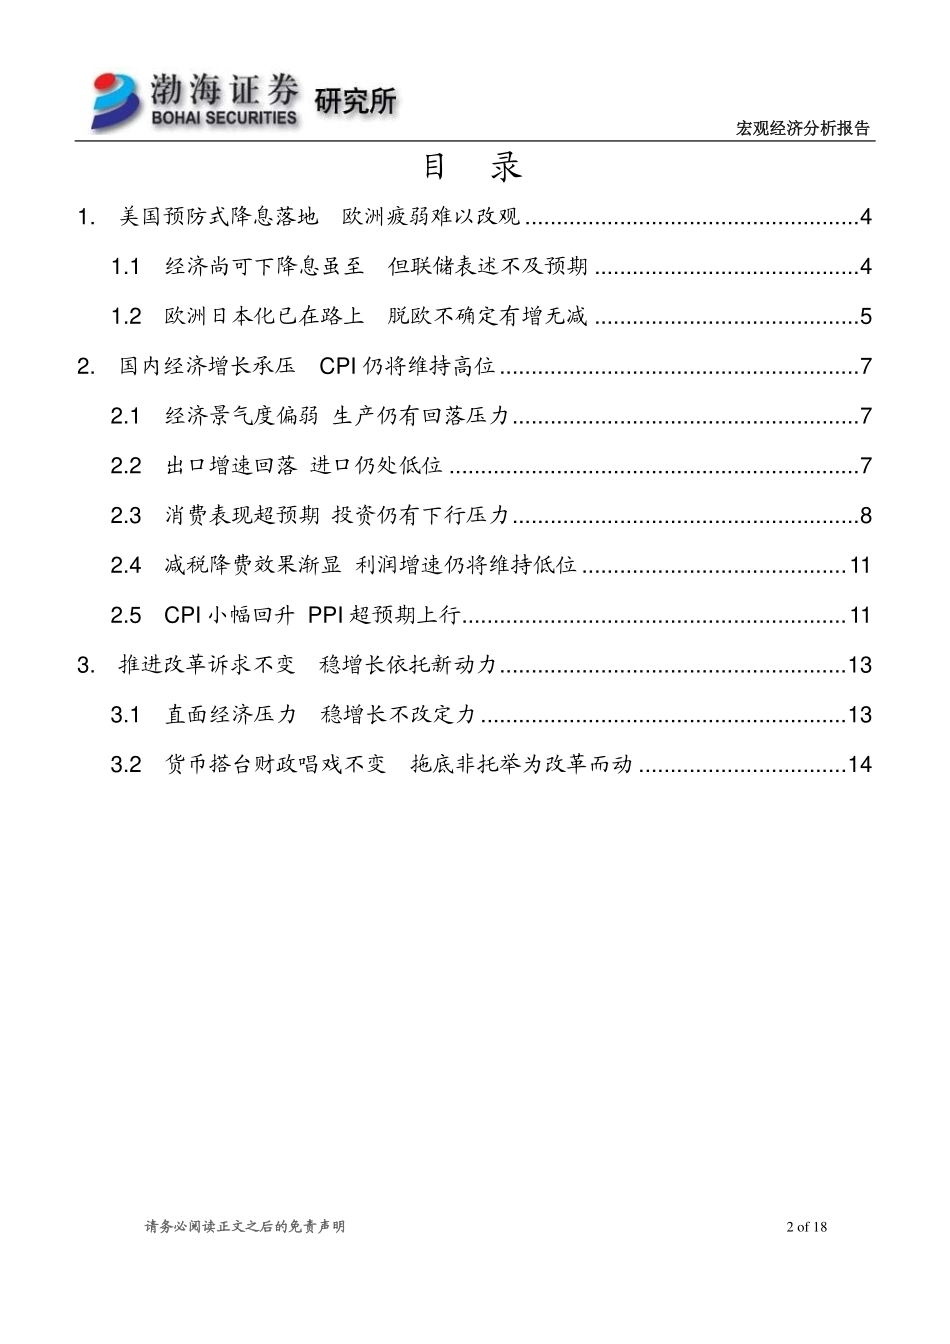
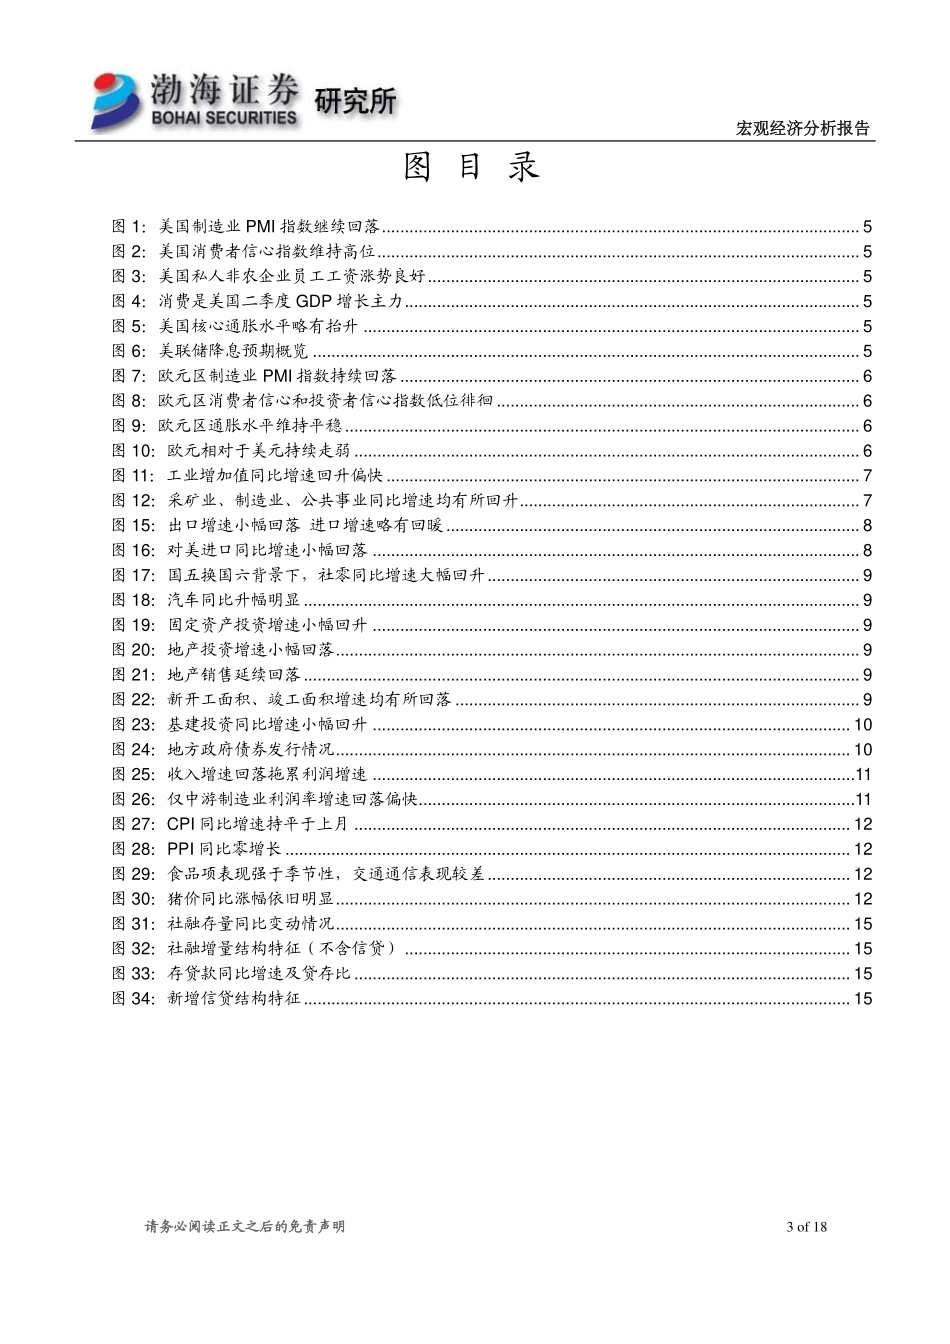
宏观经济分析报告 请务必阅读正文之后的免责声明 渤海证券股份有限公司具备证券投资咨询业务资格 1 of 18 宏观研究 证券研究报告 宏观月报 证券分析师 周喜 022-28451972 相关研究报告 7 月份以来外围风险日渐强化,全球经济扩张动能的衰弱令降息浪潮此起彼伏。美联储降息落地,但在经济现状尚可的情况下,对未来政策路径的表述并未呈现出鸽派倾向,这导致导致美元走高、黄金走弱以及国债收益率的提升。欧元区方面,制造业 PMI 指数的持续回落表明经济的疲弱仍在延续,加之英国新首相上任后有关脱欧的强硬表态,也令欧元区、乃至全球经济的潜在风险急剧提升。 国内二季度 GDP 同比增速由一季度的 6.4%小幅回落,虽 6 月经济数据表现亮眼但超预期的经济数据背后仍有隐忧,经济下行压力犹存。从三驾马车看,贸易端对经济的拉动作用小幅弱化;消费端,虽仍是拉动 GDP增速的主要力量,但较一季度对 GDP 的拉动作用边际再度走弱;而投资对 GDP 的拉动作用回升偏快。整体来看,上半年经济仍运行在合理区间之中,但全球经贸摩擦不确定性对出口、制造业和就业的冲击犹存,政府财力对逆周期调节政策力度的制约仍在,在企业投资意愿偏弱与居民终端需求不足的背景下,实体经济仍有一定下行压力。 通货膨胀方面,尽管叠加翘尾因素有所回落,但是猪肉、鸡蛋、鲜菜环比均维持上涨态势,于是 7 月 CPI 同比增速仍将维持 2.6%左右的高位。PPI方面,尽管 7 月原油价格中枢较 6 月小幅抬升,但考虑到翘尾因素的回落以及全球需求偏弱影响,其同比增速仍将小幅回落至-0.1%。 面对经济下行压力的加大,管理层维稳经济的诉求持续提升,但是在此过程中,对于“供给侧结构性改革”主线地位以及对于“房住不炒”原则的强调,都表明管理层希望诉诸于改革、诉诸于新的动力来维稳经济,而不是依靠大水漫灌和刺激房地产这些老办法。 在货币政策刺激需求无力的情况下,财政政策的补位责任难以推卸,正如730 政治局会议所言,“财政政策要加力提效,继续落实落细减税降费政策”。然而值得注意的是,维稳经济的目的依旧是为改革创造良好的环境,因此稳需求政策必然适可为止,托底而非托举经济。 风险提示:欧美经济下行超预期 经济面临内外压力 维稳不改战略定力 ――2019 年 8 月宏观经济报告 分析师:周喜 SAC NO:S1150511010017 2019 年 8 月 2 日 宏观经济分析报告 请务必阅读正文之后的免责声明 2 of 18 目 录 1. 美国预防式降息落地 欧洲疲弱难以改观 ..................................................... 4 1.1 经济尚可下降息虽至 但联储表述不及预期 .......................................... 4 1.2 欧洲日本化已在路上 脱欧不确定有增无减 .......................................... 5 2. 国内经济增长承压 CPI 仍将维持高位 ......................................................... 7 2.1 经济景气度偏弱 生产仍有回落压力 ....................................................... 7 2.2 出口增速回落 进口仍处低位 ................................................................. 7 2.3 消费表现超预期 投资仍有下行压力 ....................................................... 8 2.4 减税降费效果渐显 利润增速仍将维持低位 .......................................... 11 2.5 CPI 小幅回升 PPI 超预期上行 ............................................................. 11 3. 推进改革诉求不变 稳增长依托新动力 ....................................................... 13 3.1 直面经济压力 稳增长不改定力 .......................................................... 13 3.2 货币搭台财政唱戏不变 拖底非托举为改革而动 ................................. 14 宏观经济分析报告 请务必阅读正文之后的免责声明 3 of 18 图 目 录 图 1:美国制造业 PMI 指数继续回落 ........................................................................................................ 5 图 2:美国消费者信心指数维持高位 ......................................................................................................... 5 图 3:美国私人非农企业员工工资涨势良好 .............................................................................................. 5 图 4:消费是美国二季度 GDP 增长主力 ................................................................................................... 5 图 5:美国核心通胀水平略有抬升 ............................................................................................................ 5 图 6:美联储降息预期概览 ....................................................................................................................... 5 图 7:欧元区制造业 PMI 指数持续回落 .................................................................................................... 6 图 8:欧元区消费者信心和投资者信心指数低位徘徊 ............................................................................... 6 图 9:欧元区通胀水平维持平稳 ................................................................................................................ 6 图 10:欧元相对于美元持续走弱 .............................................................................................................. 6 图 11:工业增加值同比增速回升偏快 ....................................................................................................... 7 图 12:采矿业、制造业、公共事业同比增速均有所回升 .......................................................................... 7 图 15:出口增速小幅回落 进口增速略有回暖 .......................................................................................... 8 图 16:对美进口同比增速小幅回落 .......................................................................................................... 8 图 17:国五换国六背景下,社零同比增速大幅回升 ................................................................................. 9 图 18:汽车同比升幅明显 ......................................................................................................................... 9 图 19:固定资产投资增速小幅回升 .......................................................................................................... 9 图 20:地产投资增速小幅回落 .................................................................................................................. 9 图 21:地产销售延续回落 ......................................................................................................................... 9 图 22:新开工面积、竣工面积增速均有所回落 ........................................................................................ 9 图 23:基建投资同比增速小幅回升 ........................................................................................................ 10 图 24:地方政府债券发行情况 ................................................................................................................ 10 图 25:收入增速回落拖累利润增速 .........................................................................................................11 图 26:仅中游制造业利润率增速回落偏快...............................................................................................




发表评论取消回复