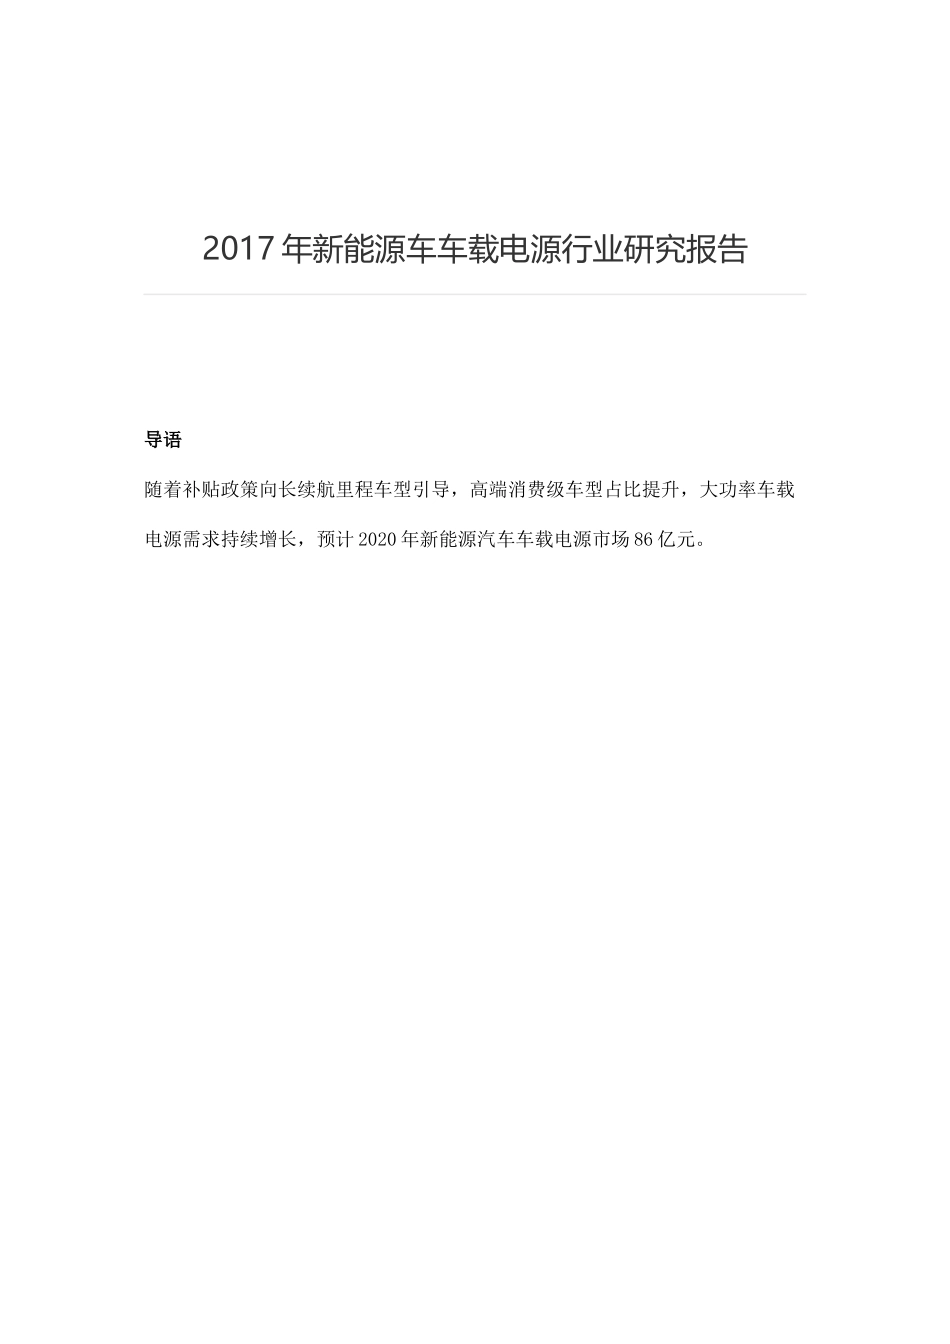
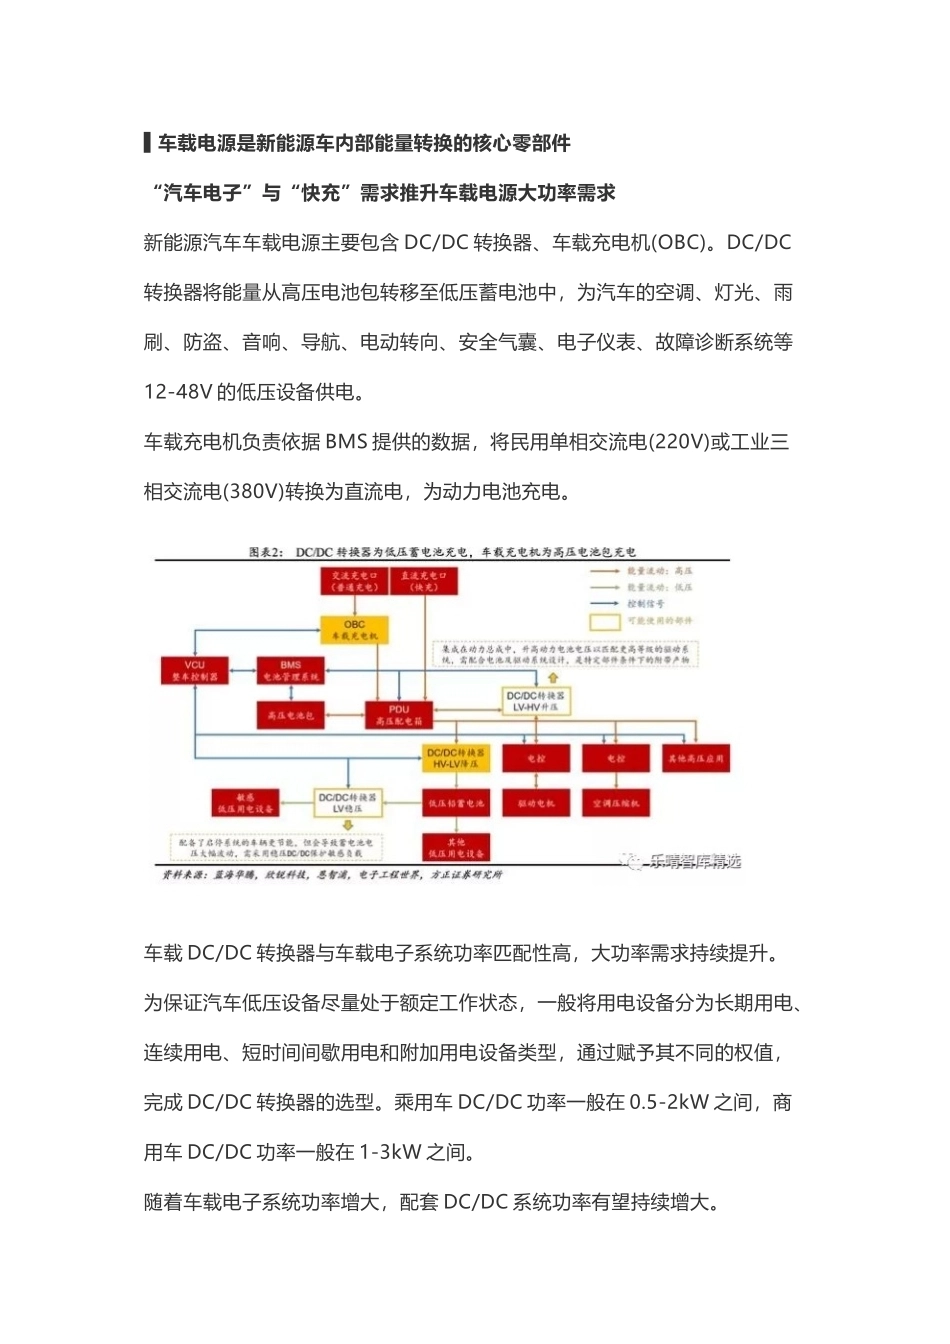
2017 年新能源车车载电源行业研究报告导语随着补贴政策向长续航里程车型引导,高端消费级车型占比提升,大功率车载电源需求持续增长,预计 2020 年新能源汽车车载电源市场 86 亿元。▌车载电源是新能源车内部能量转换的核心零部件“汽车电子”与“快充”需求推升车载电源大功率需求新能源汽车车载电源主要包含 DC/DC 转换器、车载充电机(OBC)。DC/DC转换器将能量从高压电池包转移至低压蓄电池中,为汽车的空调、灯光、雨刷、防盗、音响、导航、电动转向、安全气囊、电子仪表、故障诊断系统等12-48V 的低压设备供电。车载充电机负责依据 BMS 提供的数据,将民用单相交流电(220V)或工业三相交流电(380V)转换为直流电,为动力电池充电。车载 DC/DC 转换器与车载电子系统功率匹配性高,大功率需求持续提升。为保证汽车低压设备尽量处于额定工作状态,一般将用电设备分为长期用电、连续用电、短时间间歇用电和附加用电设备类型,通过赋予其不同的权值,完成 DC/DC 转换器的选型。乘用车 DC/DC 功率一般在 0.5-2kW 之间,商用车 DC/DC 功率一般在 1-3kW 之间。随着车载电子系统功率增大,配套 DC/DC 系统功率有望持续增大。乘用车车载充电机向主流 6.6kW 功率型号转变。目前低速电动车和 A00 级微型电动车主要配套 1.5kW、2kW 充电机,A00级以上乘用车多配套 3.3kW、6.6kW 充电机。大功率的充电机可以显著缩短充电时间,下游应用场合增多带动充电机向大功率方向升级。“交流快充”模式提升商用车充电机功率。商用车的交流充电多数采用380V 三相电,功率在 10kW 以上,其中比亚迪 T7 轻卡的车载充电机功率高达 100kW。▌预计 2020 年国内车载电源市场 86 亿元,yoy+25%新能源汽车车载电源的功率决定产品价格。根据欣锐科技(300745)招股书测算 2016 年 DC/DC 单价为 1845 元,乘用车充电机的集成产品单价 7062 元。车载充电机分型号,2kW 以下的产品单价数百元,3.3kW 产品单价约 2000元,6.6kW 产品单价约 4000 元,10kW-100kW 的客车大功率充电机价格更高。相较于新能源汽车,低速电动车配套的车载电源价格偏低。根据英搏尔(300681)公告,2016 年其低速车 DC/DC 单价为 181 元。根据亿利达(002686)公告,2016 年 1-9 月 2.5kW 以下充电机单价为 671 元,包含低速车与新能源车。随着补贴政策向长续航里程车型引导,高端消费级车型占比提升,大功率车载电源需求持续增长,预计 2020 年新能源汽车车载电源市场 86 亿元。核心假设:1、乘用车 DC/DC 单价 800 元,商用车 DC/DC 单价 1800 元;2、乘用车中 3.3kW 与 6.6kW 充电机各占 50%,其中 6.6kW 占比每年提升5%,单价分别为 2000/4000 元,商用车充电机单价 6000 元。3、随着补贴退坡,市场竞争加剧,规模效应降本,产品价格每年降低 5%。▌技术创新推动车载电源高效化变革双向传输型车载电源大势所趋双向传输 DC/DC 的应用有望将逐渐推广。双向 DC/DC 可用于制动能量回收、辅助电池/电容的充放电、48V 微混车型的高低压能量转换等。双向 DC/DC 方案相比于 2 个单向 DC/DC 反向并联的方案,效率高、体积小、成本低。典型的应用主要有丰田普锐斯车型。比亚迪、国外的大陆集团等企业已研发出单体或集成式的双向充电设备,特斯拉也表示即将推出 V2G 技术。据现代摩比斯预计,2020 年将实现 V2G 的商业化运作。▌高频率、新材料、集成化创新式设计助力车载电源高效化开关频率提升高助力电路小型化趋势。抑制噪声技术进步,车载电源的开关频率已经由 70kHz 发展至 110kHz 频帯。更高的开关频率可使功率半导体单位时间的开关次数增加,减小变压器和整流电路的尺寸。采用高磁导、低铁损的磁性材料,降低电路损耗。100kHz 左右的车载电源配合锰锌铁氧体磁性材料的效率最高。铁氧体材料中,较为先进的 PC95 材料优化了锌、锰、铁的混合比例,可以在很大的温度范围内仍然保持较低的铁损,从而节约电能。以日本 TDK 以及国内欣锐科技为例,车载电源产品的功率密度与转换效率过去不断取得突破。目前欣锐科技双向 DC/DC 的降压转换效率 90%-96%,升压转换效率大于 50%;OBC 双向转换效率均达到 96%-98%。▌国内专业车载电源制造商崛起,绑定下游快速成长车载电源市场份额向第三方制造商集中新能源车车载电源产业链包含上游原材料与零部件供应商、中游零部件制造商与集成商、下游整车厂。车载电源零部件制造商直接对接主机厂,或配套系统集成商,通过集成式电驱动系统与车载电源等产品间接配套整车厂。新能源汽车的车载充电机、DC/DC 转换器的生产企业包括车载电源零部件厂商和整车厂,形成了车载电源零部件企业、系统集成商、整车厂三种经营模式。1、具有较强研发能力、技术优势、渠道优势的第三方零部件企业,可借助先进的技术平台,开发多领域应用的系列产品,并在技术规格上进行模块化、标准化设计,规模效应显著;2、系统集成商,如汇川技术、蓝海华腾、巨一自动化等,产品优势集中在电驱动集成产品,不依靠单一的车载电源产品盈利;3、比亚迪(整车厂,自主配套)等新能源车企,占据约 20%的市场份额,其车载电源产品完全自主配套。车载电源小批量多批次的特性,导致当产量较少时,BOM 成本较高。车载电源系统核心竞争力在技术与制造成本,相对于主机厂自身配套,专业车载电源制造商具有研发与制造优势,带来更好的成本控制能力。据大比特资讯机构披露,比亚迪车载电源产品目前完全自主配套,未来有望逐步对外开放,彰显第三方专业制造商竞争优势。▌国产制造商绑定下游抢占先发优势国内第三方车载电源企业包括欣锐科技、铁城信息、中港电力、富特科技、通合科技、科博达、得润电子等,通过自主研发、外延并购进行布局。欣锐科技、中港电力、富特科技,专注研发新能源车车载电源产品;铁城信息由早期的低速车车载电源产品逐渐转向新能源车产品,通合科技、科博达由电力设备、汽车电子领域切入车载电源市场,得润电子通过并购全球领先的意大利 MetaSystem 布局。国内生产商在技术水平上,如热设计、保护工能设计、EMC 设计等,与日系供应商仍有技术差距,功率密度较低,大功率车载电源产品所需要的氮化铝陶瓷基板仍大量依赖日本进口。日系供应商如 TDK、ToyotaIndustries,在磁性材料、散热基板领域更具优势,加之日本混合动力汽车市场的培育较为成功,在技术水平上较为领先。其他国外汽车零部件企业,如博世、艾默生、法雷奥、德尔福、英飞凌、台达电子,也与整车企业有较为成熟稳定的供应关系,竞争实力较强。车载电源是典型的汽车电子零配件,需求与整车厂销量强相关,绑定下游整车厂有利于保持稳定的供应链。国内车载电源企业充分发挥贴近市场的价格与服务优势,与国内自主品牌新能源车厂商建立配套合作关系。国内车载电源市场集中度高,欣锐科技、比亚迪、中港电力占据 58.6%市场;比亚迪、铁城信息、欣锐科技、中港电力占据了 79.8%的车载充电机市场。2016 年比亚迪销量 11.4 万台,其车载电源产品完全自给;铁城信息车载充电机出货量 23 万台,其中约一半为新能源车产品;欣锐科技 DC/DC 销量 8.65万台,车载充电机 7.91 万台,集成产品 2.96 万台,测算共配套 11.61 万台DC/DC,10.87 万台车载充电机。




发表评论取消回复