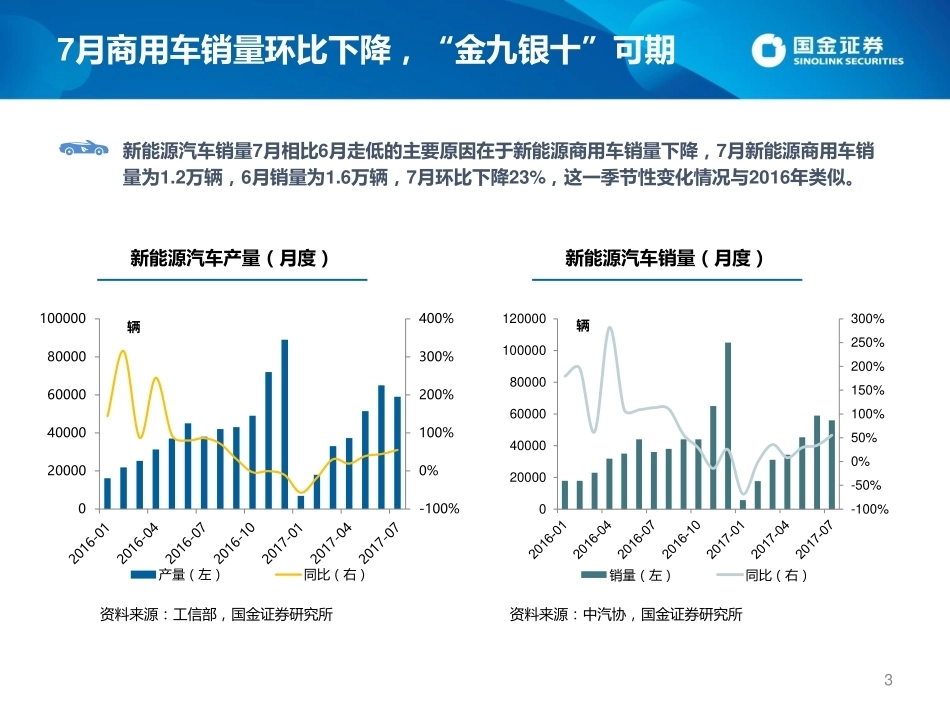
新能源汽车产业链2017中报总结: 增长回归理性,大浪淘沙方显英雄本色 国金证券研究所 分析师:姚遥 yaoy@gjzq.com.cn SAC执业证书编号:S1130512080001 研究员:王菁 wangjing1@gjzq.com.cn August 31, 2017 用使司公限有理管金基银瑞投国供仅告报此此报告仅供国投瑞银基金管理有限公司使用产销规模 整车产销量分析:乘用车支撑市场,商用车销量走低 1-7月乘用车整体销量超过20.6万辆,占新能源汽车销售总量的83% 整体分析 设备投资增速最为显著,资源环节盈利能力凸显 2017年H1新能源车板块整体收入5552亿元(+8.6%),归母净利280.6亿元(+9%),设备环节营收增长最高(+83%),资源环节盈利提升最大(3pct) 目录 分环节 分产业链环节中报总结分析 包括资源、材料、电芯、锂电设备、电机电控以及整车等各环节 整体分析 电芯去库存完成较好,下游承担应收账款压力 整车厂的应收账款周转天数较去年同期大幅增加了75天;上游资源、材料等各环节资金流动性较为稳定 资本运作 四类动机激活新能源汽车产业链资本运作 2017年初至今,新能源汽车行业兼并收购、股权投资大幅增加;同时外资企业布局国内市场、内资企业拓展海外市场 投资建议 把握“全球供货能力”和“相对高壁垒”两大核心逻辑 全球汽车电动化大趋势和中国优秀制造企业在产业链上的优势已无人质疑,短期国内需求受到政策影响较大,看好景气维持能力较强的环节中具备全球供货能力的企业,主要是资源和核心材料环节的优质龙头。 风险提示:产业链产品跌价幅度超预期 7月商用车销量环比下降,“金九银十”可期 3 新能源汽车产量(月度) 新能源汽车销量(月度) -100%0%100%200%300%400%020000400006000080000100000辆 产量(左) 同比(右) 资料来源:工信部,国金证券研究所 -100%-50%0%50%100%150%200%250%300%020000400006000080000100000120000辆 销量(左) 同比(右) 资料来源:中汽协,国金证券研究所 新能源汽车销量7月相比6月走低的主要原因在于新能源商用车销量下降,7月新能源商用车销量为1.2万辆,6月销量为1.6万辆,7月环比下降23%,这一季节性变化情况与2016年类似。 2017年1~7月新能源车市场主要由乘用车支撑 4 2017年新能源汽车市场整体靠乘用车支撑,1-7月乘用车整体销量超过20.6万辆,占新能源汽车销售总量的83%,其中纯电动乘用车16.5万辆、插电式混合动力乘用车4.2万辆,比例接近3:1。7月单月的销量情况也体现除了这一趋势,插混车型占比下降7%。 00.10.20.30.40.50.60.70.80.91PHEV占比 EV占比 EV和PHEV销量比例(月度) 分级别EV乘用车销量(月度) -5000050001000015000200000100002000030000400002016-012016-032016-052016-072016-092016-112017-012017-032017-052017-07辆 CARMPVSUVA00资料来源:乘联会,国金证券研究所 资料来源:工信部,国金证券研究所 新能源汽车中报分析标的列表(1) 5 002460赣锋锂业74.17729540.6000973佛塑科技7.3996771.5002466天齐锂业68.23994678.4002108沧州明珠15.221091166.0603799华友钴业79.25593469.7002080中材科技23.39807188.7002497雅化集团14.29960137.2300568星源材质41.9619280.6000762西藏矿业16.352184.9002812创新股份110136150.1300444双杰电气20.5832667.0600884杉杉股份20.721123232.6300073当升科技26.636697.4300014亿纬锂能22.33856191.1002340格林美7.173816273.6002074国轩高科29.82878261.7300432富临精工23.51510119.9300438鹏辉能源27.7828178.1000733振华科技16.0746975.4300037新 宙 邦24.5637892.9002245澳洋顺昌8.9698788.5002407多 氟 多23.18628145.5300116坚瑞沃能10.162433247.1002411必康股份27.851532426.7603026石大胜华32.6920366.3000049德赛电池55.75205114.42709天赐材料41.96340142.6300207欣 旺 达12.281292158.6股票代码股票简称股价股本(百万)市值(亿元)板块市值(亿元)上游资源正极材料电解液板块隔膜电芯PACK股票代码股票简称股价股本(百万)资料来源:Wind,国金证券研究所 新能源汽车中报分析标的列表(2) 6 002684猛狮科技21.22567120.4300068南都电源17.81872155.2300228富瑞特装11.647455.0002580圣阳股份8.7535431.0300325德威新材5.49101155.5601311骆驼股份14.84848125.9002639雪人股份8.967460.0600459贵研铂业23.2726160.7300648星云股份65.176844.1300097智云股份28.1928981.3002089新海宜6.25137585.9300457赢合科技82.63124102.4002594比亚迪48.3927281320.1300450先导智能66.1408269.7002662京威股份6.51150097.7000868安凯客车5.1269635.6600074保千里10.392438253.3601777力帆股份8.131256102.1300484蓝海华腾26.6620855.5600303曙光股份10.6467671.9002249大洋电机7.012370166.1600686金龙汽车13.6860783.0300224正海磁材11.6983597.6600166福田汽车2.926670194.8002196方正电机10.4945147.3600066宇通客车21.242214470.2002176江特电机13.411469197.0000957中通客车10.7159363.5002334英 威 腾8.3275662.9600104上汽集团29.85116833487.5锂电设备电机电控燃料电池整车板块股票代码股票简称股价股本(百万)市值(亿元)铅电池板块股票代码股票简称股价股本(百万)市值(亿元)注:分析全板块营收及净利情况时暂不包含燃料电池板块公司 资料来源:Wind,国金证券研究所 上半年新能源汽车板块整体收入同比增长8.6% 7 2017年上半年新能源汽车板块整体收入5552亿元,各公司收入相比去年同期上升8.6%,2016年板块的整体营收为11378亿元,同比增长17%。一方面上半年政策不确定性使得产业链订单整体后延,另一方面受到补贴退坡影响,产品价格有不同程度的下降,各环节企业收入增速较去年有所下降。 8月新能源汽车双积分政策确认推迟一年,且考虑到18年补贴不退坡和3万公里等政策的影响,我们认为全年新能源车预计达到68万辆左右,其中,乘用车增量模式待突破(分时租赁A00车贡献增量主力而非私人用户),客车市场则面临库存消化问题。 新能源汽车板块总营收变化情况 0%2%4%6%8%10%12%14%16%18%20%0200040006000800010000120002015H20152016H20162017H亿元 板块营收 yoy资料来源:Wind,国金证券研究所 上半年新能源汽车板块扣非净利同比增长3.7% 8 2016年上半年新能源汽车板块整体归母净利润280.6亿元,相比去年同期上升9%;扣非后归母净利润为247.2亿元,同比增长3.7%;2016年板块的整体归母净利为556.6亿元,同比增长21.4%;扣非后归母净利润为515.6亿元,同比增长31.32%。板块整体扣净利润增速大幅放缓。 板块净利润增速放缓一方面是由于受政策等影响行业整体营收增速放缓,另一方面,补贴退坡和产业链各环节产能释放也令各环节产品利润率承压。 板块归母净利变化情况 板块扣非净利变化情况 0%5%10%15%20%25%30%35%010000200003000040000500006000070000800002015H20152016H20162017H2017E百万元 归母净利 yoy0%5%10%15%20%25%30%35%40%01000020000300004000050000600002015H20152016H20162017H百万元 扣非净利 yoy资料来源:Wind,国金证券研究所 资料来源:Wind,国金证券研究所 设备投资增速最为显著,资源环节盈利能力凸显 9 各板块17H1营收增速对比 各板块17H1毛利率水平对比 我们对于新能源汽车产业链各个环节的营收增速以及净利增速进行了横向比较,从营收方面来看,锂电设备环节受益于下游扩产热潮,营收增速高达83.4%;此外上游资源和正极材料企业受益于产品量价齐升,营收增速方面也有不俗表现。 毛利率方面,除了pack和整车环节之外,毛利率均在20%及以上,上半年毛利率同比变动幅度较大的环节主要有电解液环节,同比下降8个百分点,主要是由于六氟磷酸锂价格年初以来下降了55%;隔膜环节由于下游电芯企业向上传导成本以及环节产能扩张的影响,导致毛利率有4.5个百分点的下降;此外,电机电控企业制造业属性更强,毛利率也受到下游控成本行为影响。 -40%-20%0%20%40%60%80%100%营业收入增速 -10%-8%-6%-4%-2%0%2%4%6%0%5%10%15%20%25%30%35%40%45%毛利率 毛利率变动 资料来源:Wind,国金证券研究所 资料来源:Wind,国金证券研究所 设备投资增速最为显著,资源环节盈利能力凸显 10 从各个板块三费水平来看,管理费用率最高的锂电设备环节呈现下降的走势(同比-3pct),此外,电解液和电芯环节的管理费用也较去年有所降低,这主要是由于这几个环节目前发展较为成熟,技术路线逐步趋于稳定,研发投入有所下降;电机电控环节是除整车环节外唯一一个管理费用上升的环节,主要由于汽车电子近年来的兴起以及传统车企对于第三方电机电控供应商的产品质量要求不断提升,使得电机电控企业加大对于研发的投入。 各板块三费水平对比 各板块研发占营收比例 0%1%2%3%4%5%6%7%8%9%研发占营收比例 -3.0%-2.5%-2.0%-1.5%-1.0%-0.5%0.0%0.5%1.0%1.5%2.0%0%2%4%6%8%10%12%14%16%18%销售费用率 管理费用率 财务费用率 销售费用率变动 管理费用率变动 财务费用率变动 未来看,我们认为在诸如正极材料、湿法隔膜、电机电控等领域,技术水平和产品质量仍是企业在该环节脱颖而出的决定性因素,因此具有强大研发能力的龙头企业仍将具备显著优势。 资料来源:Wind,国金证券研究所 资料来源:Wind,国金证券研究所 净利增速方面,上游锂、钴等资源环节盈利能力凸显,增速达到117%,主要原因是由于碳酸锂价格从2016年年初到今年7月共上涨了38%,电解钴的价格共上涨82%;此外,正极材料同样受益于上游资源价格上涨,其盈利能力与原材料库存管理能力直接相关。 11 各板块17H1净利增速对比 设备投资增速最为显著,资源环节盈利能力凸显 -60%-40%-20%0%20%40%60%80%100%120%140%上游资源 正极材料...




发表评论取消回复