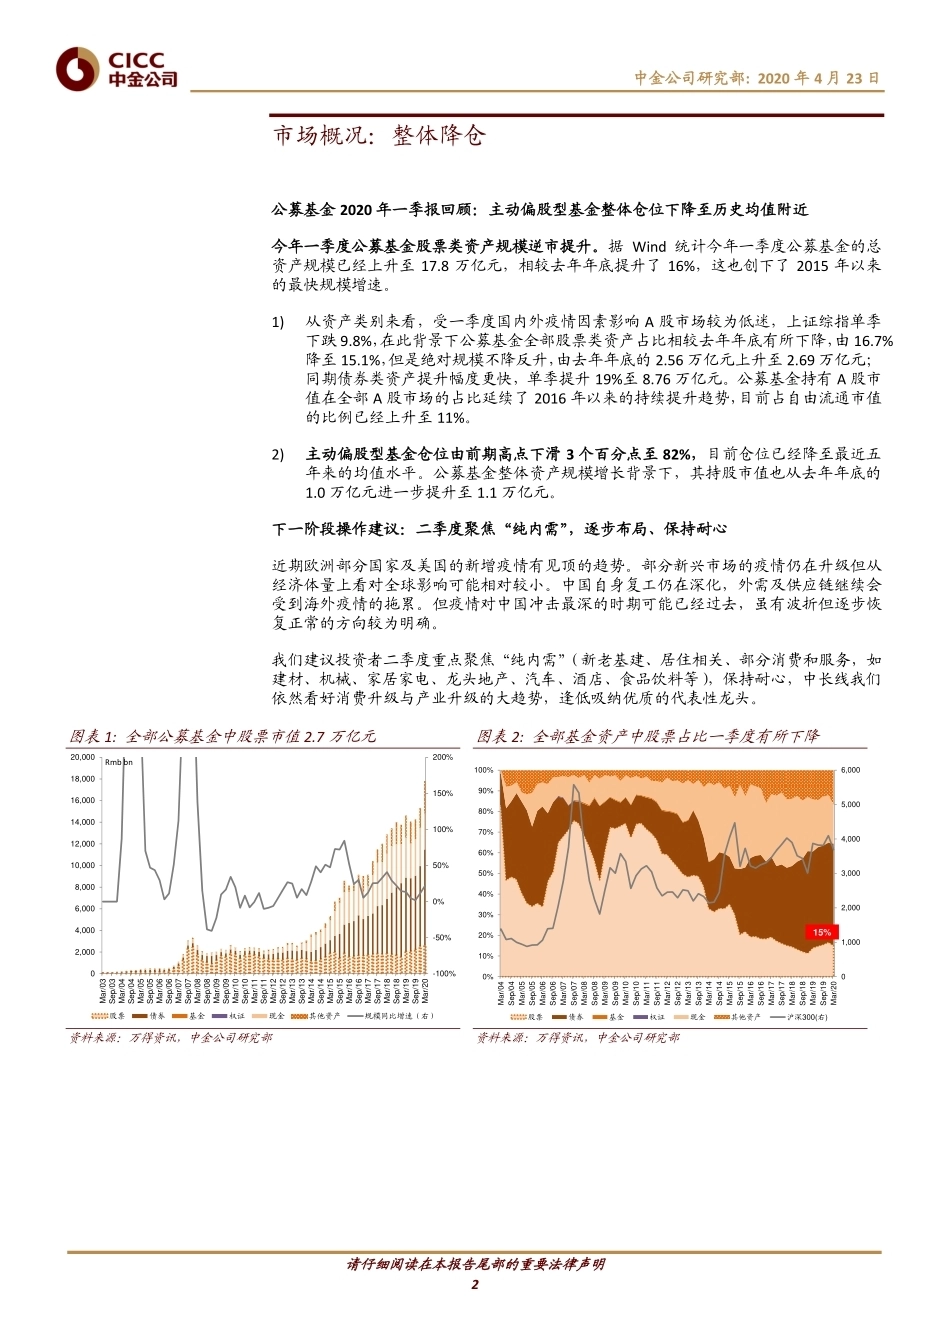
请仔细阅读在本报告尾部的重要法律声明 公募基金一季报回顾:整体降仓,加仓医药、计算机、农业 公募基金一季报回顾:主动偏股型基金整体仓位下降至历史均值附近 今年一季度公募基金股票类资产规模逆市提升。据 Wind 统计今年一季度公募基金的总资产规模已经上升至 17.8 万亿元,相较去年年底提升了16%,这也创下了 2015 年以来的最快规模增速。从资产类别来看,受一季度国内外疫情因素影响 A 股市场较为低迷,上证综指单季下跌 9.8%,在此背景下公募基金全部股票类资产占比相较去年年底有所下降,由16.7%降至 15.1%,但是绝对规模不降反升,由去年年底的 2.56 万亿元上升至 2.69 万亿元;同期债券类资产提升幅度更快,单季提升 19%至 8.76万亿元。公募基金持有 A 股市值在全部 A 股市场的占比延续了 2016 年以来的持续提升趋势,目前占自由流通市值的比例已经上升至 11%。 主动偏股型基金仓位由前期高点下滑 3 个百分点至 82%,目前仓位已经降至最近五年来的均值水平。公募基金整体资产规模增长背景下,其持股市值也从去年年底的 1.0 万亿元进一步提升至 1.1 万亿元。 加仓医药、农业;减仓金融、消费;科技类板块仓位分化 从主动偏股型基金管理人一季度的行业配置及重仓持股情况来看: 1) 中小市值公司重仓仓位继续提升。其中创业板重仓仓位时隔四年后重新回升至 20%以上。科创板自去年开板以来重仓仓位持续上升,由去年年底的 0.5%升至 1%。 2) 加仓医药、农业。国内外疫情影响下医药类板块重仓仓位较去年年底明显提升了 5 个百分点,板块提升比例最高。其中和疫情诊治密切相关的迈瑞医疗是一季度基金增仓家数最高的公司,有 116 家基金净增持。基金净增持家数最高的三家企业均为医药类公司(恒瑞/长春高新分别净增持 83/72 家);受益于猪价高位业绩显著提升的牧原股份(56 家)、新希望(41 家)等农业股净增持家数也相对较多。 3) 减仓金融、消费类板块。受疫情影响相对较大的部分消费类公司一季度减仓家数较多,如格力电器(-70 家)、美的集团(-47 家)均位于一季度基金净减持家数前五。中国国旅(-39 家)在一季度也有较多基金净减持;与此同时基金管理人在一季度也相对看淡中国平安(-58 家)、招商银行(-48 家)等金融类企业。 4) 科技类板块有所分化。偏科技类行业整体中期景气度仍高、但差异化的业绩预期带来配置分化。三七互娱(59 家)、金山办公(52 家)、立讯精密(51 家)等互联网及电子类龙头公司有较多净增持;但部分前期持有家数较多的企业也出现了净减持,如信维通信(-30 家)、京东方 A(-30 家)、海康威视(-26 家)、歌尔股份(-24 家)等。 下一阶段操作建议:二季度聚焦“纯内需”,逐步布局、保持耐心 近期欧洲部分国家及美国的新增疫情有见顶的趋势。部分新兴市场的疫情仍在升级但从经济体量上看对全球影响可能相对较小。中国自身复工仍在深化,外需及供应链继续会受到海外疫情的拖累。但疫情对中国冲击最深的时期可能已经过去,虽有波折但逐步恢复正常的方向较为明确。我们建议投资者二季度重点聚焦“纯内需”(新老基建、居住相关、部分消费和服务,如建材、机械、家居家电、龙头地产、汽车、酒店、食品饮料等),保持耐心,中长线我们依然看好消费升级与产业升级的大趋势,逢低吸纳优质的代表性龙头。 个股 分析员 王汉锋,CFA SAC 执证编号:S0080513080002 SFC CE Ref:AND454 hanfeng.wang@cicc.com.cn 分析员 李求索 SAC 执证编号:S0080513070004 SFC CE Ref:BDO991 qiusuo.li@cicc.com.cn 相关研究报告 • 市场策略 | 最大冲击可能已经过去 (2020.04.20) • 市场策略 | 盈利压力有多大? (2020.04.19) • 市 场 策 略 | 冲 击 最 大 的 时 期 可 能 已 经 过 去 (2020.04.19) • 市场策略 | 政策力度继续加大 (2020.04.14) 市场策略研究 2020 年 4 月 23 日 主题策略 中金公司研究部: 2020 年 4 月 23 日 请仔细阅读在本报告尾部的重要法律声明 2 市场概况:整体降仓 公募基金 2020 年一季报回顾:主动偏股型基金整体仓位下降至历史均值附近 今年一季度公募基金股票类资产规模逆市提升。据 Wind 统计今年一季度公募基金的总资产规模已经上升至 17.8 万亿元,相较去年年底提升了 16%,这也创下了 2015 年以来的最快规模增速。 1) 从资产类别来看,受一季度国内外疫情因素影响 A 股市场较为低迷,上证综指单季下跌 9.8%,在此背景下公募基金全部股票类资产占比相较去年年底有所下降,由 16.7%降至 15.1%,但是绝对规模不降反升,由去年年底的 2.56 万亿元上升至 2.69 万亿元;同期债券类资产提升幅度更快,单季提升 19%至 8.76 万亿元。公募基金持有 A 股市值在全部 A 股市场的占比延续了 2016 年以来的持续提升趋势,目前占自由流通市值的比例已经上升至 11%。 2) 主动偏股型基金仓位由前期高点下滑 3 个百分点至 82%,目前仓位已经降至最近五年来的均值水平。公募基金整体资产规模增长背景下,其持股市值也从去年年底的1.0 万亿元进一步提升至 1.1 万亿元。 下一阶段操作建议:二季度聚焦“纯内需”,逐步布局、保持耐心 近期欧洲部分国家及美国的新增疫情有见顶的趋势。部分新兴市场的疫情仍在升级但从经济体量上看对全球影响可能相对较小。中国自身复工仍在深化,外需及供应链继续会受到海外疫情的拖累。但疫情对中国冲击最深的时期可能已经过去,虽有波折但逐步恢复正常的方向较为明确。 我们建议投资者二季度重点聚焦“纯内需”(新老基建、居住相关、部分消费和服务,如建材、机械、家居家电、龙头地产、汽车、酒店、食品饮料等),保持耐心,中长线我们依然看好消费升级与产业升级的大趋势,逢低吸纳优质的代表性龙头。 图表 1: 全部公募基金中股票市值 2.7 万亿元 图表 2: 全部基金资产中股票占比一季度有所下降 资料来源:万得资讯,中金公司研究部 资料来源:万得资讯,中金公司研究部 -100%-50%0%50%100%150%200%02,0004,0006,0008,00010,00012,00014,00016,00018,00020,000Mar/03Sep/03Mar/04Sep/04Mar/05Sep/05Mar/06Sep/06Mar/07Sep/07Mar/08Sep/08Mar/09Sep/09Mar/10Sep/10Mar/11Sep/11Mar/12Sep/12Mar/13Sep/13Mar/14Sep/14Mar/15Sep/15Mar/16Sep/16Mar/17Sep/17Mar/18Sep/18Mar/19Sep/19Mar/20股票债券基金权证现金其他资产规模同比增速(右)Rmb bn01,0002,0003,0004,0005,0006,0000%10%20%30%40%50%60%70%80%90%100%Mar/04Sep/04Mar/05Sep/05Mar/06Sep/06Mar/07Sep/07Mar/08Sep/08Mar/09Sep/09Mar/10Sep/10Mar/11Sep/11Mar/12Sep/12Mar/13Sep/13Mar/14Sep/14Mar/15Sep/15Mar/16Sep/16Mar/17Sep/17Mar/18Sep/18Mar/19Sep/19Mar/20股票债券基金权证现金其他资产沪深300(右)15%rMsOsQxPzR8ObP8OoMmMmOmMjMqQmQiNtRnRaQoPrPxNsQsMNZoMtM 中金公司研究部: 2020 年 4 月 23 日 请仔细阅读在本报告尾部的重要法律声明 3 图表 3: 主动偏股型基金中股票市值为 1.1 万亿元 图表 4: 主动偏股型基金股票仓位明显下滑,至 82% 资料来源:万得资讯,中金公司研究部 资料来源:万得资讯,中金公司研究部 图表 5: 偏股混合型基金仓位历史变化 图表 6: 灵活配置型基金仓位历史变化 资料来源:万得资讯,中金公司研究部 资料来源:万得资讯,中金公司研究部 图表 7: 普通股票型基金份额变动情况 图表 8: 基金持股占 A 股自由流通市值比例略升 资料来源:万得资讯,中金公司研究部 资料来源:万得资讯,中金公司研究部 82%01,0002,0003,0004,0005,0006,00050%55%60%65%70%75%80%85%90%95%100%Mar/04Sep/04Mar/05Sep/05Mar/06Sep/06Mar/07Sep/07Mar/08Sep/08Mar/09Sep/09Mar/10Sep/10Mar/11Sep/11Mar/12Sep/12Mar/13Sep/13Mar/14Sep/14Mar/15Sep/15Mar/16Sep/16Mar/17Sep/17Mar/18Sep/18Mar/19Sep/19Mar/20偏股型股票仓位占比沪深300(右)01,0002,0003,0004,0005,0006,00005001,0001,5002,0002,5003,000Sep/03Jun/04Mar/05Dec/05Sep/06Jun/07Mar/08Dec/08Sep/09Jun/10Mar/11Dec/11Sep/12Jun/13Mar/14Dec/14Sep/15Jun/16Mar/17Dec/17Sep/18Jun/19Mar/20股票债券基金权证现金其他资产沪深300(右)Rmb bn01,0002,0003,0004,0005,0006,000(50)(30)(10)1030507090Mar/03Dec/03Sep/04Jun/05Mar/06Dec/06Sep/07Jun/08Mar/09Dec/09Sep/10Jun/11Mar/12Dec/12Sep/13Jun/14Mar/15Dec/15Mar/16Jun/16Sep/16Dec/16Mar/17Jun/17Sep/17Dec/17Mar/18Jun/18Sep/18Dec/18Mar/19Jun/19Sep/19Dec/19Mar/20股票型基金净申购沪深300(右)十亿份33%11%0%5%10%15%20%25%30%35%Mar-04Sep-04Mar-05Sep-05Mar-06Sep-06Mar-07Sep-07Mar-08Sep-08Mar-09Sep-09Mar-10Sep-10Mar-11Sep-11Mar-12Sep-12Mar-13Sep-13Mar-14Sep-14Mar-15Sep-15Mar-16Sep-16Mar-17Sep-17Mar-18Sep-18Mar-19Sep-19Mar-20基金持有市值占A股总市值比例基金持有市值占A股流通市值比例基金持有市值占自由流通市值比例01,0002,0003,0004,0005,0006,000505560657075808590偏股混合型基金仓位历史变化偏股混合型(股票市值占比)偏股混合型(A股市值占比)上证综指(右轴)%01,0002,0003,0004,0005,0006,0002030405060708090灵活配置型基金仓位历史变化灵活配置型(股票市值占比)灵活配置型(A股市值占比)上证综指(右轴)% 中金公司研究部: 2020 年 4 月 23 日 请仔细阅读在本报告尾部的重要法律声明 4 配置特征:加仓医药、农业;减仓金融、消费;科技类板块仓位分化 从主动偏股型基金管理人一季度的行业配置及重仓持股情况来看: 1) 中小市值公司重仓仓位继续提升。其中创业板重仓仓位时隔四年后重新回升至 20%以上。...




发表评论取消回复