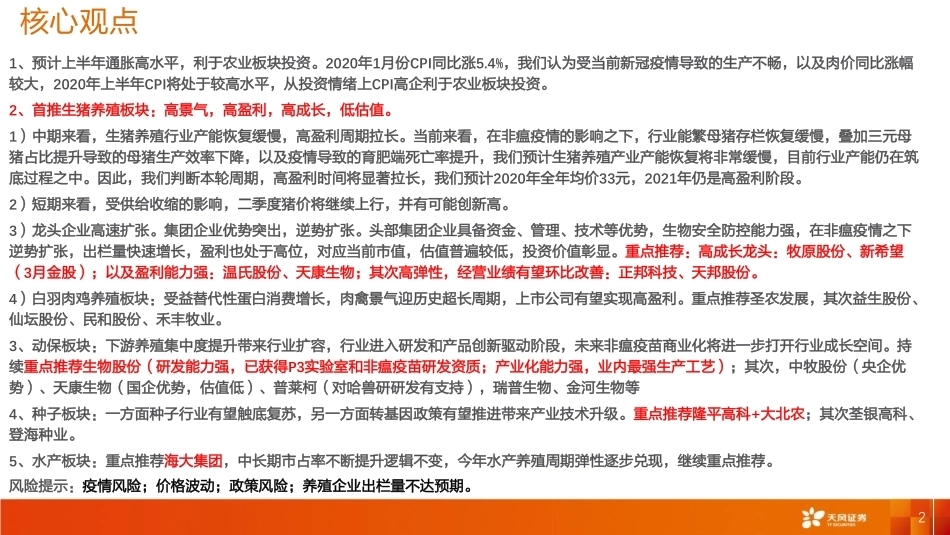
1证券研究报告作者:行业评级:上次评级:行业报告 | 请务必阅读正文之后的信息披露和免责申明农林牧渔强于大市强于大市维持2020年03月09日(评级)分析师 吴立SAC执业证书编号:S1110517010002分析师 魏振亚 SAC执业证书编号:S1110517080004分析师 陈潇SAC执业证书编号:S1110519070002分析师 王聪SAC执业证书编号:S1110519080001高通胀,高景气,建议超配农业!行业投资策略 核心观点21、预计上半年通胀高水平,利于农业板块投资。2020年1月份CPI同比涨5.4%,我们认为受当前新冠疫情导致的生产不畅,以及肉价同比涨幅较大,2020年上半年CPI将处于较高水平,从投资情绪上CPI高企利于农业板块投资。2、首推生猪养殖板块:高景气,高盈利,高成长,低估值。1)中期来看,生猪养殖行业产能恢复缓慢,高盈利周期拉长。当前来看,在非瘟疫情的影响之下,行业能繁母猪存栏恢复缓慢,叠加三元母猪占比提升导致的母猪生产效率下降,以及疫情导致的育肥端死亡率提升,我们预计生猪养殖产业产能恢复将非常缓慢,目前行业产能仍在筑底过程之中。因此,我们判断本轮周期,高盈利时间将显著拉长,我们预计2020年全年均价33元,2021年仍是高盈利阶段。2)短期来看,受供给收缩的影响,二季度猪价将继续上行,并有可能创新高。3)龙头企业高速扩张。集团企业优势突出,逆势扩张。头部集团企业具备资金、管理、技术等优势,生物安全防控能力强,在非瘟疫情之下逆势扩张,出栏量快速增长,盈利也处于高位,对应当前市值,估值普遍较低,投资价值彰显。重点推荐:高成长龙头:牧原股份、新希望(3月金股);以及盈利能力强:温氏股份、天康生物;其次高弹性,经营业绩有望环比改善:正邦科技、天邦股份。4)白羽肉鸡养殖板块:受益替代性蛋白消费增长,肉禽景气迎历史超长周期,上市公司有望实现高盈利。重点推荐圣农发展,其次益生股份、仙坛股份、民和股份、禾丰牧业。3、动保板块:下游养殖集中度提升带来行业扩容,行业进入研发和产品创新驱动阶段,未来非瘟疫苗商业化将进一步打开行业成长空间。持续重点推荐生物股份(研发能力强,已获得P3实验室和非瘟疫苗研发资质;产业化能力强,业内最强生产工艺);其次,中牧股份(央企优势)、天康生物(国企优势,估值低)、普莱柯(对哈兽研研发有支持),瑞普生物、金河生物等4、种子板块:一方面种子行业有望触底复苏,另一方面转基因政策有望推进带来产业技术升级。重点推荐隆平高科+大北农;其次荃银高科、登海种业。5、水产板块:重点推荐海大集团,中长期市占率不断提升逻辑不变,今年水产养殖周期弹性逐步兑现,继续重点推荐。风险提示:疫情风险;价格波动;政策风险;养殖企业出栏量不达预期。 目 录1. 高通胀利于农业板块投资2.生猪养殖:高景气,高盈利,高成长,低估值,重点推荐3.动保:行业业绩和研发创新拐点到来,非瘟疫苗打开长期成长空间4.种子:行业拐点渐近,转基因或将推动种业进入发展新时代5.饲料:养殖产业变化,优选赛道优、成长显著的水产料龙头海大集团 预计2020年上半年CPI将持续高位,利好农业板块投资。历史来看,在CPI较高时段,农业板块会获得较高的相对收益率表现。2020年1月份CPI同比涨5.4%,我们认为受当前新冠疫情导致的生产不畅,以及肉价同比仍有较高涨幅的影响,2020年上半年CPI均将处于较高水平,从投资情绪上CPI高企利于养殖板块的投资。资料来源:wind,天风证券研究所1、预计2020年上半年CPI均将高位,高通胀利于农业板块投资0%1%2%3%4%5%6%7%-80%-60%-40%-20%0%20%40%60%80%100%120%2010-012010-032010-052010-072010-092010-112011-012011-032011-052011-072011-092011-112012-012012-032012-052012-072012-092012-112013-012013-032013-052013-072013-092013-112014-012014-032014-052014-072014-092014-112015-012015-032015-052015-072015-092015-112016-012016-032016-052016-072016-092016-112017-012017-032017-052017-072017-092017-112018-012018-032018-052018-072018-092018-112019-012019-032019-052019-072019-092019-112020-01农业板块主要指数相对收益率(相对沪深300)与CPI之间的关系农林牧渔(申万)畜禽养殖(申万)种植业(申万)CPI:同比(右轴) 目 录1. 高通胀利于农业板块投资2.生猪养殖:高景气,高盈利,高成长,低估值,重点推荐3.动保:行业业绩和研发创新拐点到来,非瘟疫苗打开长期成长空间4.种子:行业拐点渐近,转基因或将推动种业进入发展新时代5.饲料:养殖产业变化,优选赛道优、成长显著的水产料龙头海大集团 中期来看,生猪养殖行业产能恢复缓慢,高盈利周期拉长。当前来看,在非瘟疫情的影响之下,行业能繁母猪存栏恢复缓慢,叠加三元母猪占比提升导致的母猪生产效率下降,以及疫情导致的育肥端死亡率提升,我们预计生猪养殖产业产能恢复将非常缓慢,目前行业产能仍在筑底过程之中。因此,我们判断本轮周期,高盈利时间将显著拉长,我们预计2020年全年均价33元,2021年仍是高盈利阶段。资料来源:wind,天风证券研究所1、中期来看,生猪养殖行业产能恢复缓慢,高盈利周期拉长。-10%-8%-6%-4%-2%0%2%4%6%能繁母猪存栏环比变化率-15%-10%-5%0%5%10%15%资料来源:涌益咨询,天风证券研究所我国能繁母猪产能环比变化率(农业农村部口径)我国能繁母猪产能环比变化率(涌益咨询口径)55.76%44.24%二元猪占比三元猪占比资料来源:涌益咨询,天风证券研究所9.85%90.15%二元猪占比三元猪占比资料来源:涌益咨询,天风证券研究所2019年12月初能繁母猪中二元和三元猪结构占比情况2019年12月初后备母猪中二元和三元猪结构占比情况 短期来看,二季度猪价有望进一步上行,并有可能创新高。2月1日开始,受新冠疫情隔离导致的调运不畅,生猪出栏减少和屠宰开工不足影响,猪价上涨。随着2月下旬新冠肺炎疫情隔离导致的运输不畅逐步放松,生猪出栏量增加,猪价出现小幅回调。正常而言,由于前期有大量压栏猪,随着疫情隔离放松,应有大量生猪出栏且导致价格大幅下跌,但当前猪价坚挺意味着生猪存栏偏紧,预计后续生猪供给将进一步减少;而消费则将回升,因此,预计二季度猪价将进一步上行,并有望超过2019年10月底的高点,再创历史新高。资料来源:猪联网,天风证券研究所2、短期来看,二季度猪价有望进一步上行,并有可能创新高。近半年生猪出栏均价走势图(元/公斤) 集团企业防疫优势突出。集团养殖企业相比而言:资金更为充裕、资产改造更加迅速和充分、技术人员更加专业、管理体系更加健全,从而在非洲猪瘟疫情的防控方面具有显著的相对优势。资料来源:猪易,天风证券研究所3、集团企业优势突出,逆势扩张。不同养殖主体疫情防疫特点 集团企业逆势扩张,高速成长。重点推荐:高成长龙头:牧原股份、新希望(3月金股);以及盈利能力强:温氏股份、天康生物;其次高弹性,经营业绩有望环比改善:正邦科技、天邦股份。资料来源:wind,天风证券研究所预测3、集团企业优势突出,逆势扩张。主要生猪养殖企业经营情况温氏股份牧原股份正邦科技天邦股份唐人神新希望天康生物母猪端预计20年底种猪存栏(万头)240350150701110010 预计20年底能繁母猪存栏(万头)18025090408.57515 2019年底母猪存栏(万头)160 120 34 7.5 55 10其中能繁母猪(万头)120 128 50 18 5.0 30 8 成本端2018年育肥猪完全成本(元/公斤)12.211.2512.712.8712.8新疆11.42019育肥猪完全成本(元/公斤)14.513.4717.3116.8715.4116.5新疆12.75预计2020年育肥猪完全成本(元/公斤)161317.517.51815(外购仔猪育肥26)新疆12.75出栏量2018年出栏量(万头)2230110155421768255652019年出栏量(万头)185210255792448435584预计2020年出栏量(万头)160020001000350150900165 •如何看待此轮禽周期?供给端,2019年祖代鸡更新量超过120万套,重回正常水平;从现有引种国来看,目前受波兰禽流感疫病影响,中国对波兰封关种鸡引种;另,中国已恢复对美国白羽肉鸡种鸡进口。需求端,受非瘟猪瘟生猪养殖产能大幅去化影响,我们预计蛋白缺口仍将带来禽类消费增长。在猪价高启下,我们预计禽产业链有望景气延续至2021年,此轮景气周期有望超历史周期。•短期如何看待新冠对禽产业影响?短期新冠影响周转要求相对较高的鸡苗产品,行业由于运输受限和短期下游消费下降出现非正常产能去化,目前看随国家对菜篮子相关产业保障,禽产业正处于逐步恢复中,鸡苗和毛鸡价格也处于底部反转中。•投资建议:重点推荐自繁自养一体化的白羽肉鸡龙头圣农发展,其次益生股份、仙坛股份、民和股份和禾丰牧业。4、禽养殖:高猪价对高禽价提供支撑,行业盈利拉长-60%-40%-20%0%20%40%60%80%050100150200祖代鸡更新量yoy图:祖代鸡更新量(万套)资料来源:中国畜牧业协会,天风证券研究所图:祖代鸡更新量(万套)资料来源:中国畜牧业协会,天风证券研究所图:雏鸡价格(元/只)、毛鸡价格及肉鸡价格(元/千克)资料来源:中国畜牧业协会,天风证券研究所0.005.0010.0015.00雏鸡价格毛鸡价格鸡肉价格 目 录1. 高通胀利于农业板块投资2.生猪养殖:高景气,高盈利,高成长,低估值,重点推荐3.动保:行业业绩和研发创新拐点到来,非瘟疫苗打开长期成长空间4.种子:行业拐点渐近,转基因或将推动种业进入发展新时代5.饲料:养殖产业变化,优选赛道优、成长显著的水产料龙头海大集团 养殖集中度提升推动行业扩容。规模化养殖生猪比散养生猪的医疗防疫费更高。2018年,规模养殖户的生猪平均医疗防疫费为20.21元/头,散养生猪的平均医疗防疫费为15.75元/头,规模养殖比散养的支出高28%。从集团企业的疫苗和兽药的使用来看,远高于规模生猪的平均水平。从过去五年的数据来看,温氏股份的头均生猪苗药使用金额达到68元,是规模养殖户平均使用金额的3倍以上,而牧原股份的头均生猪苗药使用金额达到124元,是规模养殖户平均使用金额的6倍多。因此,我们认为随着养殖集中度的提升,我国动保市场将快速扩容,我们认为2020年行业拐点将出现,预计2020年一季度上市公司的业绩拐点将出现。资料来源:wind,天风证券研究所1、养殖集中度提升推动行业扩容,行业迎来拐点规模养殖和散养的医疗防疫费区别(元/头)67 68 70 71 66 133 115 132 129 112 02040608010012014020142015201620172018温氏股份牧原股份资料来源:wind,天风证券研究所温氏股份和牧原股份头均生猪的疫苗和兽药使用金额(元)05101520252004 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 2016 2017 2018规模猪场头均生猪医疗防疫费散养户头均生猪医疗防疫费 P3实验室纷纷落地,生物股份获得口蹄疫和非洲猪瘟疫苗研发资质,意味着动保企业的竞争将由传统的生产工艺竞争转向研发和产品创新能力竞争。2019年生物股份率先获得P3实验室,并于2020年2月公告获得口...




发表评论取消回复