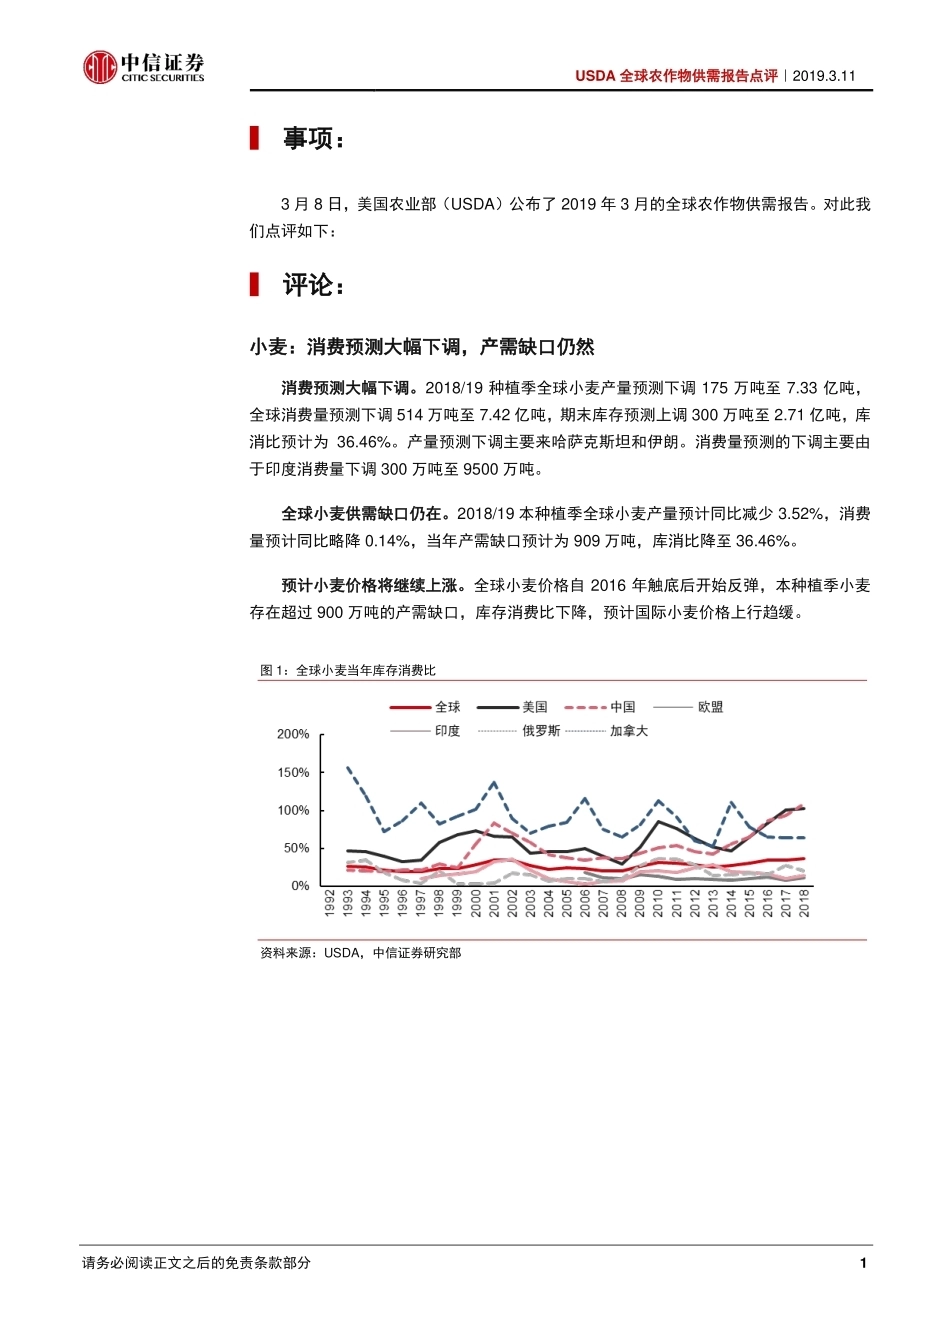
证券研究报告 请务必阅读正文之后的免责条款部分 稻麦库存上调,主粮价格承压 2019 年 3 月 USDA 全球农作物供需报告点评|2019.3.11 中信证券研究部 核心观点 盛夏 首席农业分析师 S1010516110001 熊承慧 农业分析师 S1010517070003 彭家乐 农业分析师 S1010518080001 3 月 8 日,美国农业部(USDA)公布了 2019 年 3 月的全球农作物供需报告。本月报告中,小麦和水稻是调整幅度较大的品种。其中小麦期末库存预测上调 300万吨至 2.71 亿吨;产需缺口缩小,预计价格涨幅趋缓。大米期末库存预测上调 457万吨至 1.72 亿吨;供给过剩,价格继续承压。 ▍小麦:消费预测大幅下调,产需缺口仍在。2018/19 种植季全球小麦产量预测下调 175 万吨至 7.33 亿吨,全球消费量预测下调 514 万吨至 7.42 亿吨,期末库存预测上调 300 万吨至 2.71 亿吨,库消比预计为 36.46%。本种植季小麦存在超过 900 万吨的产需缺口,库存消费比下降,但预计价格上行趋缓。 ▍大米:产量预测大幅上调,价格承压。2018/19 种植季全球大米产量预测小幅上调 570 万吨至 5.02 亿吨,消费量预测上调 170 万吨至 4.92 亿吨,期末库存预测上调 457 万吨至 1.72 亿吨,库消比预计为 35.00%。本种植季预计全球大米产需结余 960 万吨,虽然主要出口泰国减产,但总体供给依然充足,库存消费比继续上升,价格上涨动力不足。 ▍大豆:产量消费微调,熊市格局未改。2018/19 种植季全球大豆产量预测下调91 万吨至 3.60 亿吨,全球消费量预测下调 95 万吨至 3.48 亿吨,期末库存预测上调 45 万吨至 1.07 亿吨,库消比预计为 30.75%。本种植季全球大豆供大于求格局未改,预计价格整体仍将处于熊市当中。中美贸易摩擦仍然是影响大豆价格地区价差的重要因素之一,中国目前已开始采购美国大豆,若中美贸易摩擦继续缓和,国内大豆价格预计将继续处于下行通道。 ▍玉米:消费量上调,基本面持续改善。2018/19 种植季全球玉米产量预测上调155 万吨至 11 亿吨,全球消费量预测上调 315 万吨至 11.34 亿吨,期末库存预测下调 125 万吨至 3.10 亿吨,库消比预计为 27.21%。本种植季全球玉米库存消费比连续第二年下降,产需缺口 3263 万吨,预计价格将继续上行。 ▍棉花:产量消费微调,缺口仍存。2018/19 种植季全球棉花产量预测小幅上调10 万吨至 2592 万吨,全球消费量预测小幅下调 1 万吨至 2694 万吨,期末库存预测上调 12 万吨至 1658 万吨,库存消费比预计为 61.57%。本种植季棉花依然存在产需缺口,库存消费比继续下降。中美贸易摩擦谈判进展依然是影响棉花价格的重要因素之一,若中美达成共识,下游消费受到提振,预计后期国际棉花价格将重回上涨通道,国际棉花价格有望加速上行。 19770890/36139/20190311 11:11 USDA 全球农作物供需报告点评|2019.3.11 请务必阅读正文之后的免责条款部分 1 ▍ 事项: 3 月 8 日,美国农业部(USDA)公布了 2019 年 3 月的全球农作物供需报告。对此我们点评如下: ▍ 评论: 小麦:消费预测大幅下调,产需缺口仍然 消费预测大幅下调。2018/19 种植季全球小麦产量预测下调 175 万吨至 7.33 亿吨,全球消费量预测下调 514 万吨至 7.42 亿吨,期末库存预测上调 300 万吨至 2.71 亿吨,库消比预计为 36.46%。产量预测下调主要来哈萨克斯坦和伊朗。消费量预测的下调主要由于印度消费量下调 300 万吨至 9500 万吨。 全球小麦供需缺口仍在。2018/19 本种植季全球小麦产量预计同比减少 3.52%,消费量预计同比略降 0.14%,当年产需缺口预计为 909 万吨,库消比降至 36.46%。 预计小麦价格将继续上涨。全球小麦价格自 2016 年触底后开始反弹,本种植季小麦存在超过 900 万吨的产需缺口,库存消费比下降,预计国际小麦价格上行趋缓。 图 1:全球小麦当年库存消费比 资料来源:USDA,中信证券研究部 19770890/36139/20190311 11:11 USDA 全球农作物供需报告点评|2019.3.11 请务必阅读正文之后的免责条款部分 2 图 2:全球小麦当年产需结余 资料来源:USDA,中信证券研究部 图 3:全球小麦库消比与价格走势 资料来源:USDA,中信证券研究部 表 1:全球小麦供需平衡表(单位:百万吨) 14/15 15/16 16/17 17/18 18/19 期初库存 194.89 218.69 244.39 261.05 279.61 产量 728.07 735.21 756.51 763.18 733.00 进口量 159.07 170.19 178.92 179.14 176.53 国内消费 705.38 711.16 739.85 744.20 742.09 出口量 164.45 172.84 183.35 181.23 178.91 期末库存 217.58 242.74 261.05 280.02 270.53 库消比 30.85% 34.13% 35.28% 37.63% 36.46% 资料来源:USDA,中信证券研究部 大米:产量预测大幅上调,价格承压 产量预测继续大幅上调。2018/19 种植季全球大米产量预测小幅上调 570 万吨至 5.02亿吨,消费量预测上调 170 万吨至 4.92 亿吨,期末库存预测上调 457 万吨至 1.72 亿吨,库消比预计为 35.00%。产量预测上调的原因主要为印度产量上调 500 万吨至创纪录的1.16 亿吨。 全球大米供给充足,价格承压。2018/19 种植季预计全球大米产需结余 960 万吨,虽然主要出口泰国减产,但总体供给依然充足,库存消费比继续上升,价格上涨动力不足。 19770890/36139/20190311 11:11 USDA 全球农作物供需报告点评|2019.3.11 请务必阅读正文之后的免责条款部分 3 图 4:全球大米当年库存消费比 资料来源:USDA,中信证券研究部 图 5:全球大米当年产需结余 资料来源:USDA,中信证券研究部 图 6:全球大米库消比与价格走势 资料来源:USDA,中信证券研究部 表 2:全球大米供需平衡表(单位:百万吨) 14/15 15/16 16/17 17/18 18/19 期初库存 113.87 127.89 142.56 149.68 162.60 产量 478.55 472.94 490.94 495.07 501.57 进口量 41.12 38.33 41.29 47.41 44.61 国内消费 477.49 468.09 483.82 482.73 491.97 出口量 43.58 40.34 47.25 47.66 47.37 期末库存 114.93 132.74 149.68 162.02 172.19 库消比 24.07% 28.36% 30.94% 33.56% 35.00% 资料来源:USDA,中信证券研究部 大豆:产量消费微调,熊市格局未改 产量消费微调。2018/19 种植季全球大豆产量预测下调 91 万吨至 3.60 亿吨,全球消费量预测下调 95 万吨至 3.48 亿吨,期末库存预测上调 45 万吨至 1.07 亿吨,库消比预计为 30.75%。产量预测下调主要来自巴西和巴拉圭的调整,巴西受天气干旱的影响,导致Minas Gerais,Mato Grosso do Sul 和 Goias 三个州单产额下降,总产量下调 50 万吨至1.17 亿吨,。消费量下调主要受中国发生非洲猪瘟的影响,中国大豆压榨需求量继续下调。。 19770890/36139/20190311 11:11 USDA 全球农作物供需报告点评|2019.3.11 请务必阅读正文之后的免责条款部分 4 库存继续上升。巴西大豆产量继续小幅下修,但 2018/19 种植季全球大豆产量预计达到 3.60 亿吨,同比增加 7.55%,消费量预计同比增长 1.89%,产需结余预计为 1159 万吨。期末库存预计将达到 1.07 亿吨,库存消费比也将上升至 30.75%,均为历史最高,供给仍然严重过剩。 大豆价格继续承压。2015 年以来全球大豆价格一直处于低位,2018/2019 年度全球大豆供大于求格局未改,价格整体仍将处于熊市当中。中美贸易摩擦仍然是影响大豆价格地区价差的重要因素之一,中国目前已开始采购美国大豆,若中美贸易摩擦继续缓和,国内大豆价格预计将继续处于下行通道。 图 7:全球大豆当年库存消费比 资料来源:USDA,中信证券研究部 图 8:全球大豆当年产需结余 资料来源:USDA,中信证券研究部 图 9:全球大豆库消比与价格走势 资料来源:USDA,中信证券研究部 19770890/36139/20190311 11:11 USDA 全球农作物供需报告点评|2019.3.11 请务必阅读正文之后的免责条款部分 5 表 3:全球大豆供需平衡表(单位:百万吨) 14/15 15/16 16/17 17/18 18/19 期初库存 61.65 77.90 80.35 95.76 98.56 产量 319.60 313.77 349.31 339.99 360.08 进口量 124.36 133.33 144.37 153.48 151.22 压榨量 264.07 275.15 287.42 295.26 303.85 国内消费 301.85 313.94 330.77 338.15 348.49 出口量 126.22 132.56 147.50 152.99 154.20 期末库存 77.53 78.50 95.76 98.09 107.17 库消比 25.68% 25.00% 28.95% 29.01% 30.75% 资料来源:USDA,中信证券研究部 玉米:消费量上调,基本面持续改善 产量预测上调 315 万吨。2018/19 种植季全球玉米产量预测上调 155 万吨至 11 亿吨,全球消费量预测上调 315 万吨至 11.34 亿吨,期末库存预测下调 125 万吨至 3.10 亿吨,库消比预计为 27.21%。其中产量上调主要来自印度和东欧的增加。消费量上修主要来是预期中国进口高粱和大麦进口减少,从来带来玉米消费量增加。 玉米库存继续下修。全球玉米产量受益于播种面积的增加,预计同比增长 2.32%,消费量预计同比增长 4.44%,产需缺口达到 3263 万吨。本种植季虽产量增长,但消费增长幅度更大,库存消费比降至 27.21%,供需继续偏紧。 预计全球玉米价格仍将处于上行通道。国际玉米价格 2017 年触底后反弹,截至目前价格反弹已经超过 15%。展望后期,全球玉米库存消费比连续第二年下降,产需缺口 3263万吨,预计价格将继续上行。外部因素来看,布伦特原油价格回调至 65~70 美元/桶,但仍然处于相对高位,对玉米价格形成支撑。同时,中国非洲猪瘟对于玉米消费量的影响尚未在 USDA 预测中进行调整,建议继续关注。 图 10:全球玉米当年库存消费比 资料来源:USDA,中信证券研究部 19770890/36139/20190311 11:11 USDA 全球农作物供需报告点评|2019.3.11 请务必阅读正文之后的免责条款部分 6 图 11:全球玉米当年产需结余 资料来源:USDA,中信证券研究部 图 12:全球玉米库消比与价格 资料来源:USDA,中信证券研究部 表 4:全球玉米供需平衡表(单位:百万吨) 14/15 15/16 16/17 17/18 18/19 期初库存 174.80 209.73 311.38 350.24 341.16 产量...




发表评论取消回复