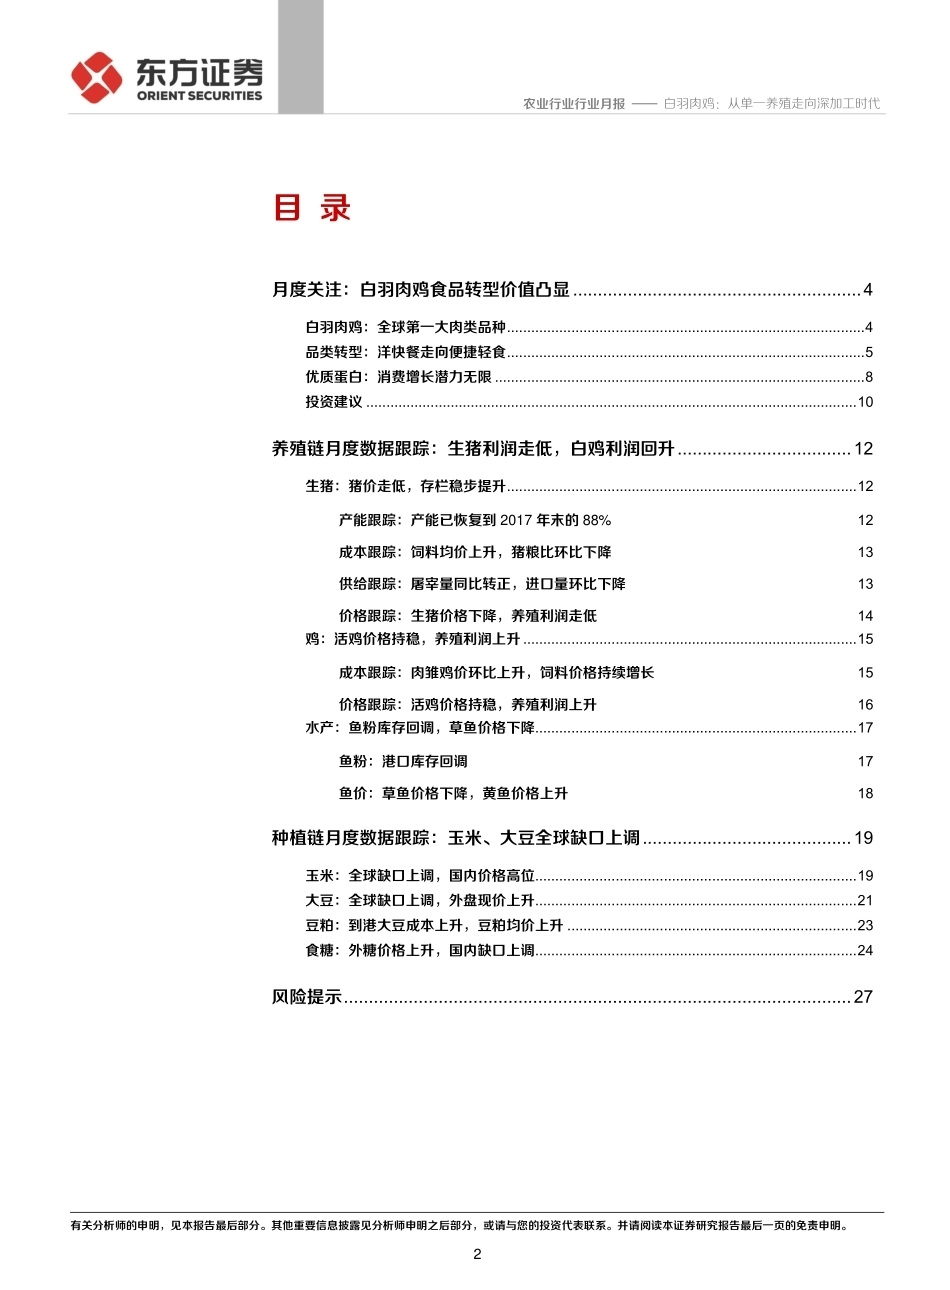
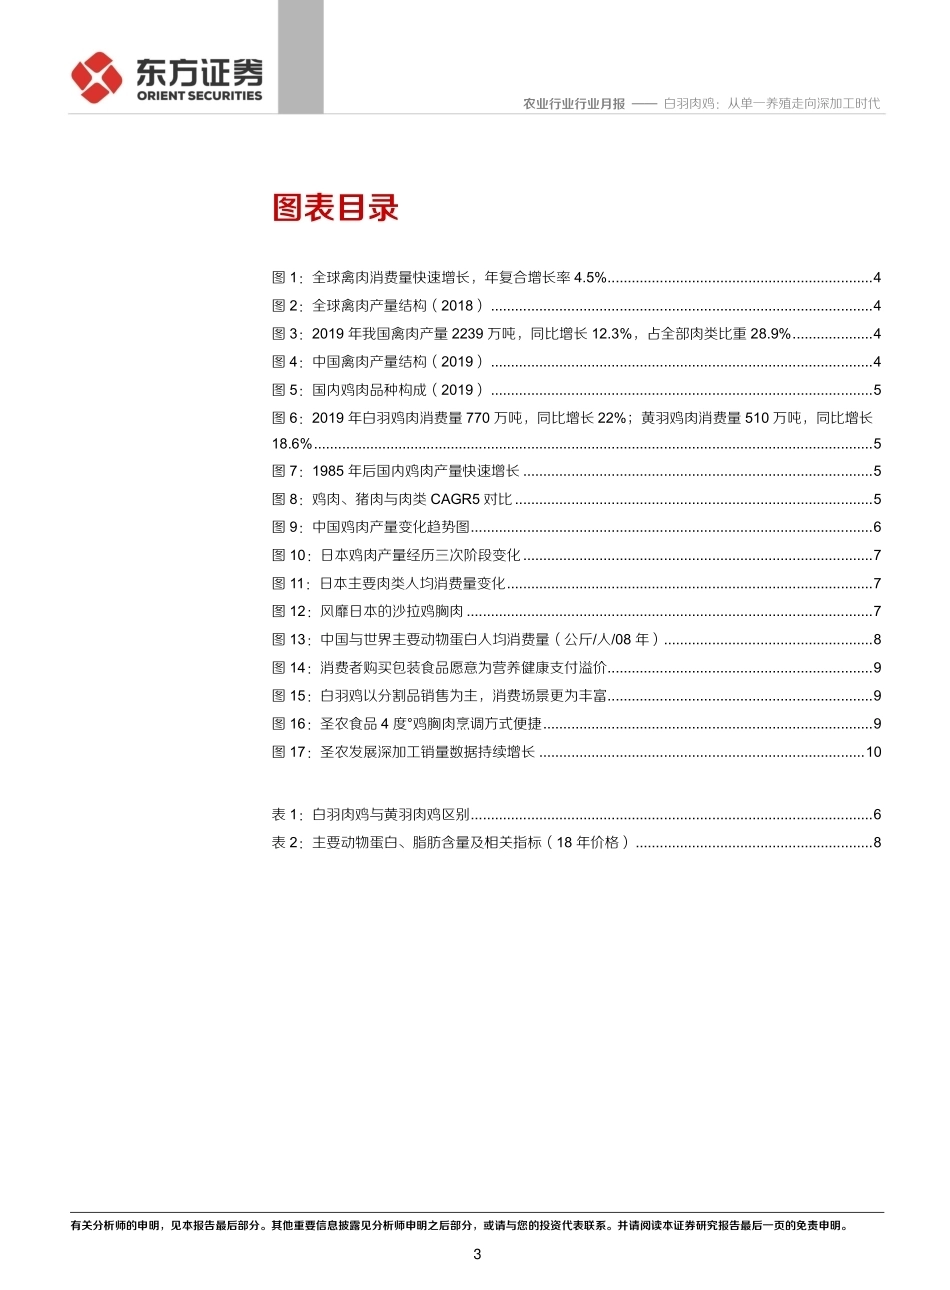
东方证券股份有限公司经相关主管机关核准具备证券投资咨询业务资格,据此开展发布证券研究报告业务。 东方证券股份有限公司及其关联机构在法律许可的范围内正在或将要与本研究报告所分析的企业发展业务关系。因此,投资者应当考虑到本公司可能存在对报告的客观性产生影响的利益冲突,不应视本证券研究报告为作出投资决策的唯一因素。 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 行业月报 【行业·证券研究报告】 农业行业 白羽肉鸡:从单一养殖走向深加工时代 ——2020 年 12 月农业月度谈 核心观点 全球第一大肉类品种,未来国内市场潜力巨大 据白羽肉鸡联盟,全球人均白羽肉鸡消费量为 14.88 公斤/年,为全球第一大肉类消费品种。我国长期以来禽肉产量仅次于猪肉,且品类多元,其中白羽肉鸡、黄羽肉鸡占比分别达 45.1%、37.6%。当前我国人均白羽肉鸡消费量不足世界的 1/2,未来增量空间潜力巨大。 洋快餐走向便捷轻食,国内白鸡或迎第二春 1978 年改革开放后,我国开始大规模引进祖代白羽肉鸡进行繁殖生产,但消费增长缓慢。直至肯德基、麦当劳分别在 1987、1990 年进驻中国后,白羽肉鸡产销量开始快速上升。白羽肉鸡在西式快餐消费和规模化生产后增速再度放缓。以邻国日本为例,日本的鸡肉产量的也经历了 2 次增长,而第二次增长源于低热量、低碳水和高蛋白的即食鸡胸肉“沙拉鸡”流行。我们认为国内白羽肉鸡消费亦有望在便捷、轻食的消费理念下登上新的台阶。 高性价比蛋白肉类,长期消费潜力无限 相对于猪牛羊肉以及黄羽肉鸡,白羽肉鸡制品 1)性价比高。在每 100 克肉类中,鸡胸肉蛋白质含量约为 22 克,与牛羊肉相同,是猪肉和鸡蛋的 1.8倍,但价格是牛羊肉的 1/5、猪肉的 2/5,同时,热量更低,满足年轻一族轻食和健康的诉求;2)烹调便捷。肉鸡以分割品售卖,食用和烹调上更加方便、快捷,易于烹调和食用。 投资建议与投资标的 在白羽肉鸡长期消费增长趋势下,布局食品的白羽肉鸡企业将实现从“随行就市”的农业企业向“品牌溢价”的食品企业转型,消费品属性的增强将重塑公司估值。关注一体化白鸡龙头圣农发展(002299,未评级)公司产能位于全国首位,食品布局加速推进;食品品类丰富、渠道布局完善的白鸡食品企业凤祥股份(09977,未评级);关注东北区域白鸡龙头禾丰牧业(603609,买入),公司屠宰端体量大于养殖端,下行周期受益屠宰利润弹性。 风险提示 原材料价格波动、发生鸡类疫病、消费需求下滑超预期。 Table_ Base Info 行业评级 看好 中性 看淡 (维持) 国家/地区 中国 行业 农业行业 报告发布日期 2020 年 12 月 06 日 行业表现 资料来源:WIND、东方证券研究所 证券分析师 张斌梅 021-63325888*6090 zhangbinmei@orientsec.com.cn 执业证书编号:S0860520020002 相关报告 大豆价格的运行逻辑:——2020 年 11 月农业月度谈 2020-11-08 拉尼娜事件对农业生产的影响:——2020年10 月农业月度谈 2020-10-14 从饲料产量数据看农业板块投资机会:——2020 年 9 月农业月度谈 2020-09-08 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 农业行业行业月报 —— 白羽肉鸡:从单一养殖走向深加工时代 2 目 录 月度关注:白羽肉鸡食品转型价值凸显 .......................................................... 4 白羽肉鸡:全球第一大肉类品种 ......................................................................................... 4 品类转型:洋快餐走向便捷轻食 ......................................................................................... 5 优质蛋白:消费增长潜力无限 ............................................................................................ 8 投资建议 .......................................................................................................................... 10 养殖链月度数据跟踪:生猪利润走低,白鸡利润回升 ................................... 12 生猪:猪价走低,存栏稳步提升 ....................................................................................... 12 产能跟踪:产能已恢复到 2017 年末的 88% 12 成本跟踪:饲料均价上升,猪粮比环比下降 13 供给跟踪:屠宰量同比转正,进口量环比下降 13 价格跟踪:生猪价格下降,养殖利润走低 14 鸡:活鸡价格持稳,养殖利润上升 ................................................................................... 15 成本跟踪:肉雏鸡价环比上升,饲料价格持续增长 15 价格跟踪:活鸡价格持稳,养殖利润上升 16 水产:鱼粉库存回调,草鱼价格下降................................................................................ 17 鱼粉:港口库存回调 17 鱼价:草鱼价格下降,黄鱼价格上升 18 种植链月度数据跟踪:玉米、大豆全球缺口上调 .......................................... 19 玉米:全球缺口上调,国内价格高位................................................................................ 19 大豆:全球缺口上调,外盘现价上升................................................................................ 21 豆粕:到港大豆成本上升,豆粕均价上升 ........................................................................ 23 食糖:外糖价格上升,国内缺口上调................................................................................ 24 风险提示 ...................................................................................................... 27 nQsOpNwOvN8OdNbRoMnNsQqQeRoPoMfQpPoR8OqRtNwMpNsNMYqQqM 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 农业行业行业月报 —— 白羽肉鸡:从单一养殖走向深加工时代 3 图表目录 图 1:全球禽肉消费量快速增长,年复合增长率 4.5% .................................................................. 4 图 2:全球禽肉产量结构(2018) ............................................................................................... 4 图 3:2019 年我国禽肉产量 2239 万吨,同比增长 12.3%,占全部肉类比重 28.9% .................... 4 图 4:中国禽肉产量结构(2019) ............................................................................................... 4 图 5:国内鸡肉品种构成(2019) ............................................................................................... 5 图 6:2019 年白羽鸡肉消费量 770 万吨,同比增长 22%;黄羽鸡肉消费量 510 万吨,同比增长18.6% ........................................................................................................................................... 5 图 7:1985 年后国内鸡肉产量快速增长 ....................................................................................... 5 图 8:鸡肉、猪肉与肉类 CAGR5 对比 ......................................................................................... 5 图 9:中国鸡肉产量变化趋势图 .................................................................................................... 6 图 10:日本鸡肉产量经历三次阶段变化 ....................................................................................... 7 图 11:日本主要肉类人均消费量变化 ........................................................................................... 7 图 12:风靡日本的沙拉鸡胸肉 ..................................................................................................... 7 图 13:中国与世界主要动物蛋白人均消费量(公斤/人/08 年) .................................................... 8 图 14:消费者购买包装食品愿意为营养健康支付溢价 .................................................................. 9 图 15:白羽鸡以分割品销售为主,消费场景...




发表评论取消回复