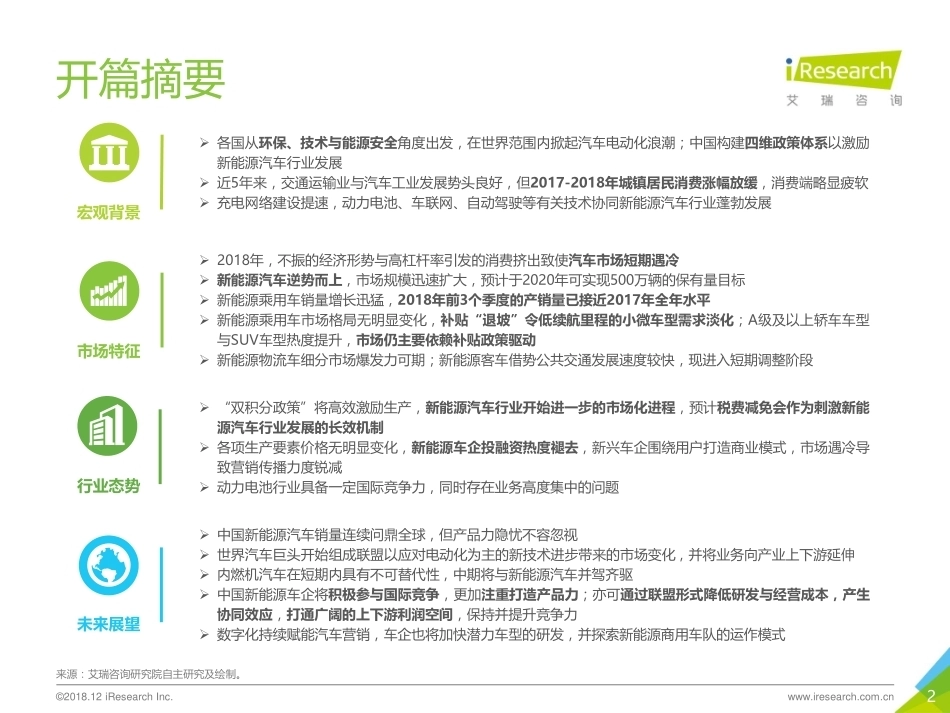
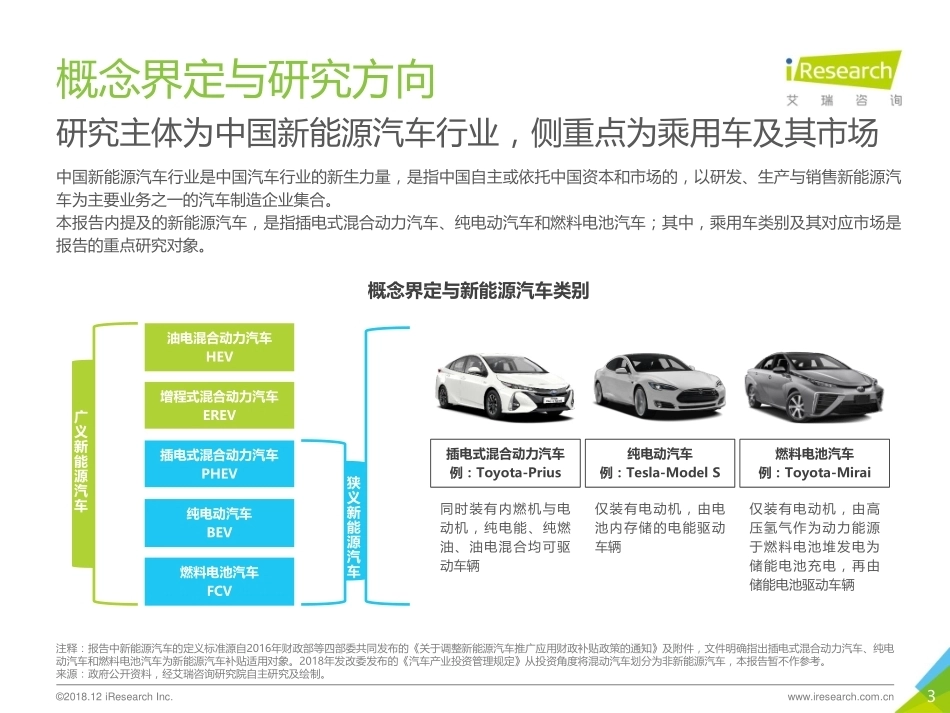
中国新能源汽车行业研究报告2018年2©2018.12 iResearch Inc. www.iresearch.com.cn开篇摘要来源:艾瑞咨询研究院自主研究及绘制。 各国从环保、技术与能源安全角度出发,在世界范围内掀起汽车电动化浪潮;中国构建四维政策体系以激励新能源汽车行业发展 近5年来,交通运输业与汽车工业发展势头良好,但2017-2018年城镇居民消费涨幅放缓,消费端略显疲软 充电网络建设提速,动力电池、车联网、自动驾驶等有关技术协同新能源汽车行业蓬勃发展宏观背景 2018年,不振的经济形势与高杠杆率引发的消费挤出致使汽车市场短期遇冷 新能源汽车逆势而上,市场规模迅速扩大,预计于2020年可实现500万辆的保有量目标 新能源乘用车销量增长迅猛,2018年前3个季度的产销量已接近2017年全年水平 新能源乘用车市场格局无明显变化,补贴“退坡”令低续航里程的小微车型需求淡化;A级及以上轿车车型与SUV车型热度提升,市场仍主要依赖补贴政策驱动 新能源物流车细分市场爆发力可期;新能源客车借势公共交通发展速度较快,现进入短期调整阶段市场特征 “双积分政策”将高效激励生产,新能源汽车行业开始进一步的市场化进程,预计税费减免会作为刺激新能源汽车行业发展的长效机制 各项生产要素价格无明显变化,新能源车企投融资热度褪去,新兴车企围绕用户打造商业模式,市场遇冷导致营销传播力度锐减 动力电池行业具备一定国际竞争力,同时存在业务高度集中的问题行业态势 中国新能源汽车销量连续问鼎全球,但产品力隐忧不容忽视 世界汽车巨头开始组成联盟以应对电动化为主的新技术进步带来的市场变化,并将业务向产业上下游延伸 内燃机汽车在短期内具有不可替代性,中期将与新能源汽车并驾齐驱 中国新能源车企将积极参与国际竞争,更加注重打造产品力;亦可通过联盟形式降低研发与经营成本,产生协同效应,打通广阔的上下游利润空间,保持并提升竞争力 数字化持续赋能汽车营销,车企也将加快潜力车型的研发,并探索新能源商用车队的运作模式未来展望3©2018.12 iResearch Inc. www.iresearch.com.cn概念界定与研究方向中国新能源汽车行业是中国汽车行业的新生力量,是指中国自主或依托中国资本和市场的,以研发、生产与销售新能源汽车为主要业务之一的汽车制造企业集合。本报告内提及的新能源汽车,是指插电式混合动力汽车、纯电动汽车和燃料电池汽车;其中,乘用车类别及其对应市场是报告的重点研究对象。注释:报告中新能源汽车的定义标准源自2016年财政部等四部委共同发布的《关于调整新能源汽车推广应用财政补贴政策的通知》及附件,文件明确指出插电式混合动力汽车、纯电动汽车和燃料电池汽车为新能源汽车补贴适用对象。2018年发改委发布的《汽车产业投资管理规定》从投资角度将混动汽车划分为非新能源汽车,本报告暂不作参考。来源:政府公开资料,经艾瑞咨询研究院自主研究及绘制。研究主体为中国新能源汽车行业,侧重点为乘用车及其市场概念界定与新能源汽车类别油电混合动力汽车HEV插电式混合动力汽车PHEV增程式混合动力汽车EREV纯电动汽车BEV燃料电池汽车FCV广义新能源汽车狭义新能源汽车插电式混合动力汽车例:Toyota-Prius纯电动汽车例:Tesla-Model S燃料电池汽车例:Toyota-Mirai同时装有内燃机与电动机,纯电能、纯燃油、油电混合均可驱动车辆仅装有电动机,由电池内存储的电能驱动车辆仅装有电动机,由高压氢气作为动力能源于燃料电池堆发电为储能电池充电,再由储能电池驱动车辆4中国新能源汽车行业发展背景概述1电动化、智能化和网联化被认为是未来汽车行业乃至交通行业的三大发展趋势。新能源汽车即是电动化趋势的开端和初期形态,其发展程度与外部宏观环境密切相关。在本章中,我们将以PEST模型为基础,对当前中国新能源汽车行业的发展背景进行简要梳理。中国新能源汽车市场分析2基于钻石模型的中国新能源汽车行业竞争分析3中国新能源汽车行业展望4导读 第1章5©2018.12 iResearch Inc. www.iresearch.com.cn世界范围内的动力革命多国政府已计划于21世纪中叶前禁售内燃机汽车注释:已正式通过禁止新汽油或柴油内燃机销售法案的国家包括:法国(2040)、爱尔兰(2030)、荷兰(2030)、挪威(2025)、斯洛文尼亚(2030)、斯里兰卡(2040)、瑞典(2045)、英国(2040)及以色列(2030);图中所示国家为在公开场合发表过相关声明或表达过有关意愿的部分国家,非全部通过内燃机汽车禁售法案的国家。来源:IEA、各国政府公开资料,经艾瑞咨询研究院自主研究及绘制。1997国别/内容有计划或已声明将停止使用内燃机汽车的部分国家时间201620172018时间待定暂行补贴与减税时间待定暂行补贴与减税20102040年禁止内燃机汽车销售2025年禁止内燃机汽车销售时间待定暂行补贴与减税时间待定暂行补贴与减税2035年禁止内燃机汽车销售时间待定暂行补贴与使用优惠时间待定暂行补贴与减税时间待定暂行补贴与减税2040年禁止内燃机汽车销售2030年禁止内燃机汽车销售2030年禁止内燃机汽车销售2030年禁止内燃机汽车销售2045年禁止内燃机汽车销售随着各国对环境保护、技术进步和能源安全重视程度的加深,大量消耗化石能源的内燃机在公路交通领域的应用正逐渐被采用其他能源的各类动力系统所取代,以电动化为技术背景的新能源汽车行业迎来发展良机。早在1997年,日本已根据《京都议定书》中针对减少二氧化碳排放的目标,制定了清洁能源汽车发展计划,之后的《巴黎协定》进一步表明了各国控制温室气体排放的决心。截至2018年三季度,以欧盟成员国为主的共9个国家正式作出了限制或终止内燃机汽车销售与注册的承诺并通过有关法案,部分国家的发达地区也已制定了有关计划。6©2018.12 iResearch Inc. www.iresearch.com.cn政策激励加速动力革命政府、车企与消费者的有效反应是激励政策立竿见影的关键新能源汽车市场参与者主体类别可分为政府、车企与消费者,三者间的相互作用关系决定了政府对新能源汽车行业的早期激励政策主要分为两大类别:一类是面向车企的研发支持与生产激励,另一类是面向消费者的购置补贴与税费减免。在新能源汽车行业发展初期,各国政府均扮演着支持者的角色。2008年前后,各国政府已开始着手制定符合各自国家汽车工业发展水平与市场特征的激励政策。得益于对行业发展的准确把握,多数国家政府所制定的激励政策有效加速了本国新能源汽车行业的发展进程。来源:艾瑞咨询研究院自主研究及绘制。新能源汽车市场主体关系作用模型政府消费者车企车企在研发与生产层面获得国家政策支持,进而协助国家实现战略目标并满足消费者需求。政府为车企提供政策支持并为消费者提供税费减免,进而优化汽车产业结构并达成环保诉求。消费者获得优惠后购置新能源汽车以完成价值实现,进而带动基础设施建设并完善相关服务。7©2018.12 iResearch Inc. www.iresearch.com.cn“中国制造”战略下的激励体系持续创新的多维激励体系加速行业发展中国政府对新能源汽车的聚焦始于2001年“十五”期间的电动汽车专项课题。经过10余年的发展,由中国科学院与中国工程院牵头发布的《中国制造2025》正式确定了制造强国的战略,新能源汽车成为选定的重点突破方向。至此,中国新能源汽车行业的发展上升至国家战略高度。另一方面,自2008年起,中国政府已开始在有关税费、财政补贴和其他利于新能源汽车产业发展的政策上针对车企和消费者给予支持,持续深化政策并作出创新,构建了由上而下的四维激励政策体系。中国新能源汽车行业的四维激励政策体系2001年-“十五”计划“863”课题设立国家电动汽车科技专项,并于2006年通过验收2010年-国务院《关于加快培育发展战略性新兴产业的决定》:重点培育新能源汽车产业2012年-国务院《节能与新能源汽车产业发展规划(2012-2020年)》:纯电驱动为新能源汽车发展和汽车工业转型的主要战略取向,在大中型城市扩大公共服务领域新能源汽车示范推广范围2015年-国家制造强国建设战略咨询委员会《中国制造2025》重点领域技术创新绿皮书:至2025年,新能源汽车领域形成自主可控完整的产业链,产品技术水平与国际同步2014年-财政部、税务总局、工信部《关于免征新能源汽车车辆购置税的公告》:免除新能源车辆购置税;于2017年再次发布公告将时限延长至2020年,并以《免征车辆购置税的新能源汽车车型目录》为参考标准2015年-财政部、税务总局、工信部《关于节能新能源车船享受车船税优惠政策的通知 》:给予新能源车辆车船税优惠2010年-上海、长春、深圳、杭州、合肥等5个城市启动私人购买新能源汽车补贴试点,后扩大至全国范围,形成“国家财政补贴+地方补贴”的模式,并于2013年、2017年、2018年三次更新补贴标准2012年-发改委、工信部设立重点产业振兴和技术改造专项资金,新能源汽车项目每年可获10-20亿元资金支持2009年-财政部、科技部、发改委、工信部联合召开会议,部署新能源汽车示范推广工作2012年-财政部、科技部、发改委、工信部《关于扩大混合动力城市公交客车示范推广范围有关工作的通知》:将城市公交客车示范推广范围扩大至全国2015年-国务院《关于加快电动汽车充电基础设施建设的指导意见》:加大充电基础设施建设力度2016年-财政部、科技部、工信部、发改委、能源局《关于“十三五”新能源汽车充电基础设施奖励政策及加强新能源汽车推广应用的通知》:继续安排资金对充电基础设施建设、运营给予奖补2017年-工信部《新能源汽车生产企业及产品准入管理规定》:完善车企的新能源汽车生产准入与产品准入条件2017年-工信部、财政部、商务部、海关总署、质检总局《乘用车企业平均燃料消耗量与新能源积分并行管理办法》:燃料消耗积分管理办法与新能源汽车积分管理办法并行2018年-发改委、商务部《外商投资准入特别管理措施》:取消新能源汽车整车制造企业外资股比限制产业政策财政补贴税费减免国家战略来源:政府公开资料,经艾瑞咨询研究院自主研究及绘制。8©2018.12 iResearch Inc. www.iresearch.com.cn©2018.12 iResearch Inc. www.iresearch.com.cn汽车工业运行情况交通运输业固定资产投资势头良好,汽车工业产值逐年走高交通运输及相关领域的固定资产投资与基础设施建设是汽车工业产值快速增长的先决条件之一。2013-2017年,中国交通运输、仓储和邮政业固定资产投资年均增长率接近15%,是社会固定资产投资年涨幅的近2倍水平。同时期内,汽车工业增加值年均涨幅超过10%,汽车工业产值提升近30%。产能与日俱增的中国汽车工业为新能源汽车行业的持续快速发展提供了先进的技术研发能力、雄厚的资本注入和健全的工业基础设施。来源:国家统计局,经艾瑞咨询研究院自主研究及绘制。来源:国家统计局、Wind,经艾瑞咨研究院询自主研究及绘制。3.62 4.30 4.90 5.36 6.12 17.2%18.6%14.3%9.5%14.8%201320142015201620172013-2017年中国交通运输、仓储和邮政业固定资产投资固定资产投资额(万亿元)年增长率(%)2.76 2.80 2.91 3.21 3.58 15.2%11.2%5.8%16.6%11.5%201320142015201620172013-2017年中国汽车工业产值汽车工业产值(万亿元)增加值年增长率(%)9©2018.12 iResearch Inc. www.iresearch.com.cn©2018.12 iResearch Inc. www.iresearch.com.cn居民收支与交通支出情况城镇居民人均收支稳定增长,交通消费涨幅趋于放缓注释:统计指标2018Q3的增长率为基于其2017Q3数据的同...




发表评论取消回复