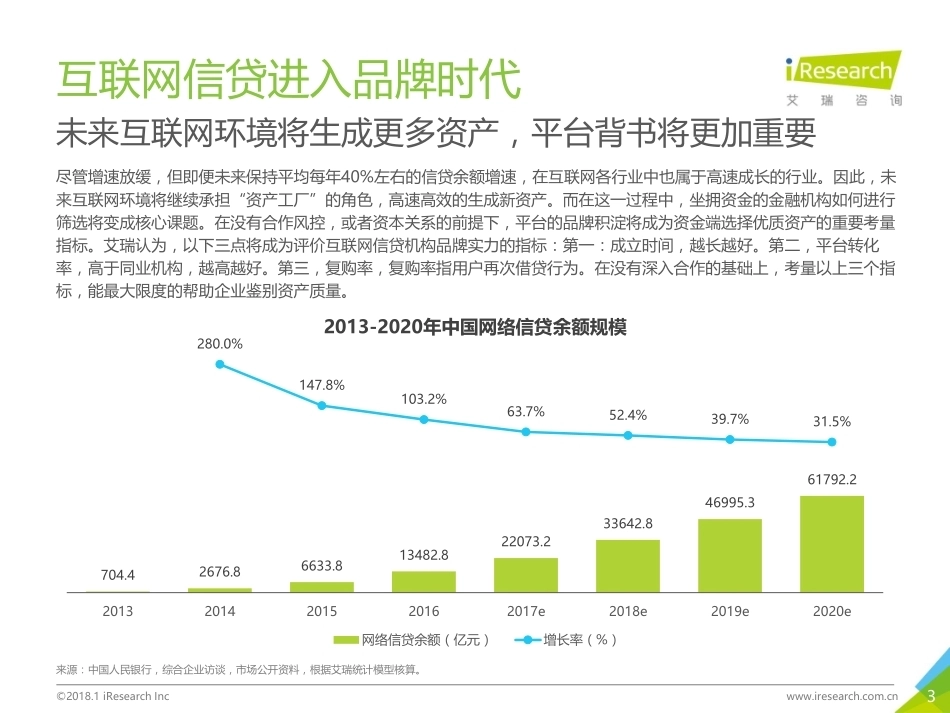
年度数据发布-互联网金融2017年2©2018.1 iResearch Incwww.iresearch.com.cn篇首:经历了利用模式和“花样”吸引用户的阶段后,互联网信贷的核心关注点,开始回归金融本源。单纯的互联网金融对运营和利润要求都非常高,所以互联网金融要么选择依托某一种已经具备的线上优势展开金融业务,要么选择将线下业务的某一个环节互联网化,以此达到品牌价值的提升。从艾瑞的角度看,之所以我们称目前为互联网金融最好的时代,就是看到了互联网金融和传统金融不再互相“敌对”。开始真正从业务上思考合作可能的未来图景,我们梳理2017年中国互联网金融行业年度数据,展现这一未来图景。来源:艾瑞咨询研究院自主研究及绘制。3©2018.1 iResearch Incwww.iresearch.com.cn互联网信贷进入品牌时代未来互联网环境将生成更多资产,平台背书将更加重要尽管增速放缓,但即便未来保持平均每年40%左右的信贷余额增速,在互联网各行业中也属于高速成长的行业。因此,未来互联网环境将继续承担“资产工厂”的角色,高速高效的生成新资产。而在这一过程中,坐拥资金的金融机构如何进行筛选将变成核心课题。在没有合作风控,或者资本关系的前提下,平台的品牌积淀将成为资金端选择优质资产的重要考量指标。艾瑞认为,以下三点将成为评价互联网信贷机构品牌实力的指标:第一:成立时间,越长越好。第二,平台转化率,高于同业机构,越高越好。第三,复购率,复购率指用户再次借贷行为。在没有深入合作的基础上,考量以上三个指标,能最大限度的帮助企业鉴别资产质量。来源:中国人民银行,综合企业访谈,市场公开资料,根据艾瑞统计模型核算。704.4 2676.8 6633.8 13482.8 22073.2 33642.8 46995.3 61792.2 280.0%147.8%103.2%63.7%52.4%39.7%31.5%20132014201520162017e2018e2019e2020e2013-2020年中国网络信贷余额规模网络信贷余额(亿元)增长率(%)4©2018.1 iResearch Incwww.iresearch.com.cn普惠性正在减弱的网络理财当网络资产逐渐普及之后,金融中介将重新掌握主动权2017年,中国网络资产规模接近3.5万亿,相比于信贷市场的火爆,网络资管增速有所下滑。部分原因在于,中国互联网金融在理财这一端的普惠性正在跟着网络资产的普遍性而逐渐减弱。普通用户享受网络资产带来的财富增值效应,其渠道在过去两年内均没有大幅度拓宽。虽然网络理财并不完全局限于网络资产,但是在网络资产相对处于弱势的情况下,网络理财的资金补充,是支持整个互联网金融最大的资金源。但是当网络资产逐步普及后,资本的嗜血性和监管要求的双重作用下,大多有能力生成网络资产的机构,均采取了某种金融中介的形式。所以在网络理财这一端,过去一年创新并不明显,导致增速下滑。来源:中国人民银行,综合企业访谈,市场公开资料,根据艾瑞统计模型核算。4548.5 11433.5 17983.1 27468.8 34491.0 41692.5 50693.0 63200.3 151.4%57.3%52.7%25.6%20.9%21.6%24.7%20132014201520162017e2018e2019e2020e2013-2020年中国网络资管规模网络资管规模(亿元)增长率(%)5©2018.1 iResearch Incwww.iresearch.com.cn技术脉冲式的促进作用人口和资本红利殆尽的支付行业,受到技术推动继续增长用户、资本和技术,是推动互联网产业发展的三个重要动力。其对行业促进的方式也各不相同,用户推动行业爆发式增长,资本推动从业者增多,这两种元素对行业的推动都遵循边际递减效应,随着时间的推移,这二者的促进将逐渐降低。而技术对行业的促进方式则有所不同,由于无法预估下一轮技术的爆发点,所以技术对行业的促进是“脉冲式”的,某一时刻的促进会将行业增速提高,而后自然衰退。而下一次技术推动会产生和上一轮相似的数据表现。因此行业到了以技术为推动的阶段时,增速的变化相对比较跳跃,目前中国第三方支付行业就处在这样一个历史背景中。来源:中国人民银行,综合企业访谈,市场公开资料,根据艾瑞统计模型核算。16.9 32.2 52.3 107.3 154.9 230.4 302.2 388.6 90.3%62.6%105.1%44.3%48.8%31.2%28.6%20132014201520162017e2018e2019e2020e2013-2020年中国第三方支付综合支付交易规模第三方支付综合支付交易规模(万亿元)增长率(%)年度数据发布-电子商务2017年72017中国电子商务行业发展情况1 电商B2B行业 网络购物行业 物流行业8©2018.1 iResearch Incwww.iresearch.com.cn2017中国中小企业B2B营收规模中小企业B2B运营商平台营收规模约为291.7亿元根据艾瑞咨询最新统计数据,2017年中国中小企业B2B运营商平台营收规模为297.1亿元,同比增长17.5%。艾瑞分析认为,中国经济已经进入高质量增长阶段,国家供给侧结构调整的改革主线为企业互联网的发展带来一波政策红利;此外,面对消费互联网端逐渐消失的人口红利,资本市场也逐渐瞄准企业端发力。政策和资本加持,将为中国B2B数字经济提供巨大的发展机遇。虽然增长相对缓慢,但在产业互联网领域,中国市场还有非常大的潜力。注释:1.2017中国中小企业B2B电子商务市场平台营收规模为亿元,为预估值;2.艾瑞从2015Q1开始只核算中国中小企业B2B电子商务市场平台营收规模,涵盖平台的会员费、交易佣金、广告费等收入,不包括运营商自营营收;3.艾瑞从2015Q1开始将金泉网计入B2B运营商平台营收核算范围,从2017Q1开始将科通芯城从“其他营收”部分提出,单独核算。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。161.3 188.4 204.3 248.3 291.7 339.6 393.2 452.7 16.8%8.4%21.5%17.5%16.4%15.8%15.1%20132014201520162017e2018e2019e2020e2013-2020年中国中小企业B2B运营商平台营收规模总营收规模(亿元)增长率(%)9©2018.1 iResearch Incwww.iresearch.com.cn2017年中国中小企业B2B行业竞争格局市场集中度较高,头部企业占比超70%从营收规模来看:阿里巴巴一家独大,占比将近50%,加上其他几家主流B2B企业,头部玩家市场份额占比超过70%,市场较为集中。但随着消费互联网向产业互联网的转移,中国B2B电子商务也不断涌现出新的初创企业和新模式企业;在供给侧改革等政策红利下,中小企业B2B电子商务未来仍有较大的开发空间。来源:艾瑞咨询研究院自主研究及绘制。2017年中小企业B2B电子商务运营商平台营收规模集中度示意图头部企业头部企业小企业中等企业102017中国电子商务行业发展情况1 电商B2B行业 网络购物行业 物流行业11©2018.1 iResearch Incwww.iresearch.com.cn2017年中国网络购物市场交易规模2017中国网购市场交易规模达6.1万亿元,社零占比超16%根据艾瑞咨询,2017年中国网络购物市场交易规模达6.1万亿元,较去年增长29.6%,增速回暖。艾瑞分析认为,2017年是线上线下融合的实践年,线上对线下的数据赋能以及线下对线上的导流作用初见成效,稳定发展的网络购物迎来新的发展活力。注释:网络购物市场规模为C2C交易额和B2C交易额之和。本图市场规模采用口径1(详见后页)计算。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。概念界定:艾瑞统计的网络购物市场规模指国内用户在国内购物网站的所有零售订单的总金额。零售指企业(单位、个体户)通过交易直接售给个人、社会集团作为最终消费,而非生产、非经营用的商品的活动,包括售给居民个人和企事业单位的生活和公共消费(如办公用品),但不包括售给生产经营企业用于生产或经营的商品、售给商业单位用于转卖的商品。中国网络购物市场包含跨境进口、不包含跨境出口业务。1.92.83.84.76.17.59.110.859.4%46.8%36.8%23.9%29.6%24.2%20.8%19.0%8.0%10.6%12.6%14.2%16.4%18.5%20.3%21.9%20132014201520162017e2018e2019e2020e2013-2020年中国网络购物市场交易规模网络购物交易规模(万亿元)增长率(%)在社零中的渗透率(%)12©2018.1 iResearch Incwww.iresearch.com.cn2017年中国网络购物市场规模结构2017中国网购B2C占比持续扩大,达60.0%艾瑞咨询的研究数据显示,2017年中国网络购物市场中B2C市场交易规模为3.6万亿元,在中国整体网络购物市场交易规模中的占比达到60.0%,较2015年提高4.8个百分点;从增速来看,2017年B2C网络购物市场增长40.9%,远超C2C市场15.7%的增速。艾瑞分析认为,本年度过后,B2C市场占比仍将持续增加。随着网购市场的成熟,产品品质及服务水平逐渐成为影响用户网购决策的重要原因,未来这一诉求将推动B2C市场继续高速发展,成为网购行业的主要推动力。而C2C市场具有体量大、品类齐全的特征,满足长尾市场的需求,未来规模也会持续增长。注释:本图为口径1(详见后页)下的数据。来源:根据企业公开财报、行业访谈及艾瑞统计预测模型估算。40.4%45.1%52.1%55.2%60.0%62.0%64.9%66.8%59.6%54.9%47.9%44.8%40.0%38.0%35.1%33.2%0%20%40%60%80%100%20132014201520162017e2018e2019e2020e2013-2020年中国网络购物市场交易规模结构C2C占比B2C占比13©2018.1 iResearch Incwww.iresearch.com.cn2017年中国网络购物行业市场结构2017年移动端交易额占比达81.3%,渗透率持续提升艾瑞咨询最新数据显示,2017年中国移动购物在整体网络购物交易规模中占比达81.3%,较2016年增长4.6%。移动端渗透率进一步提升,移动网购已成为最主流的网购方式。艾瑞分析认为,智能手机和无线网络的普及、移动端碎片化的特点及更加符合消费场景化的特性,使用户不断向移动端转移。全渠道融合的浪潮之下,购物场景变得多元化、碎片化,用户线下的消费行为通过移动端得以数据化,全渠道、系统化、纵深化的数据能为零售所有环节提供指导,帮助企业提高运营效率、实现精准营销。注释:1.本图为口径1(详见前文)下的数据。2.艾瑞根据最新掌握的市场情况,对历史数据进行修正。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。14.5%33.7%55.4%76.7%81.3%82.5%83.1%83.9%85.5%66.3%44.6%23.3%18.7%17.5%16.9%16.1%0%20%40%60%80%100%20132014201520162017e2018e2019e2020e2013-2020年中国网购交易额PC端和移动端占比移动端网购交易额占比PC端网购交易额占比14©2018.1 iResearch Incwww.iresearch.com.cn2017年中国移动网购交易规模2017年中国移动网购交易规模达4.9万亿元,同比增长37.4%2017年中国移动购物市场交易规模达4.9万亿元,同比增长37.4%,增速逐渐放缓但仍保持了较高的增长水平。艾瑞分析认为,在中国零售市场线上线下加速融合的大趋势下,消费场景日益多元和分散,逐步构建起全渠道零售网络...




发表评论取消回复