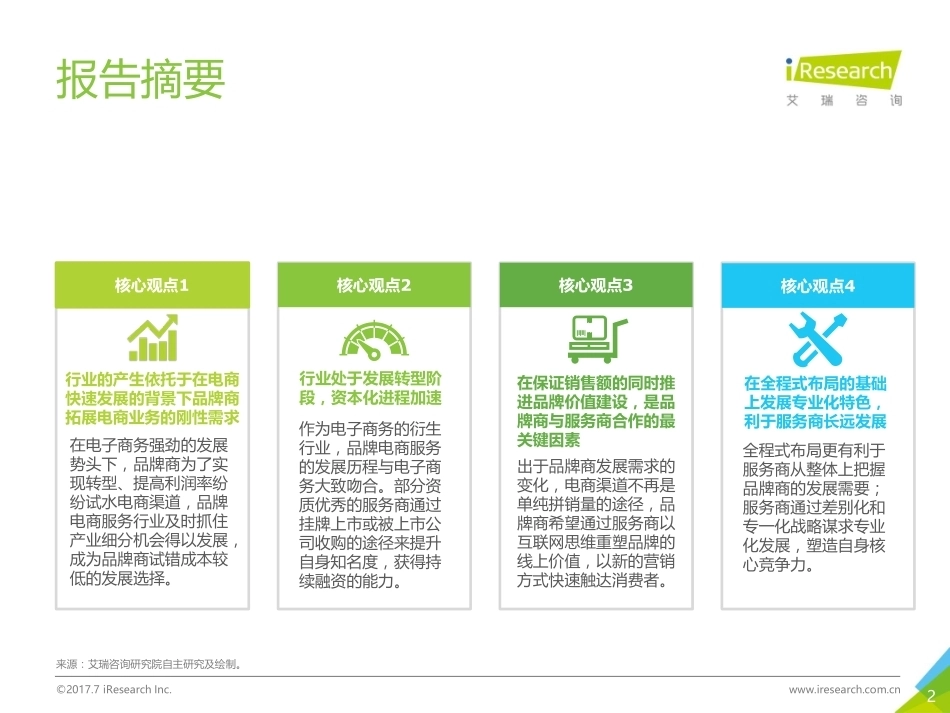
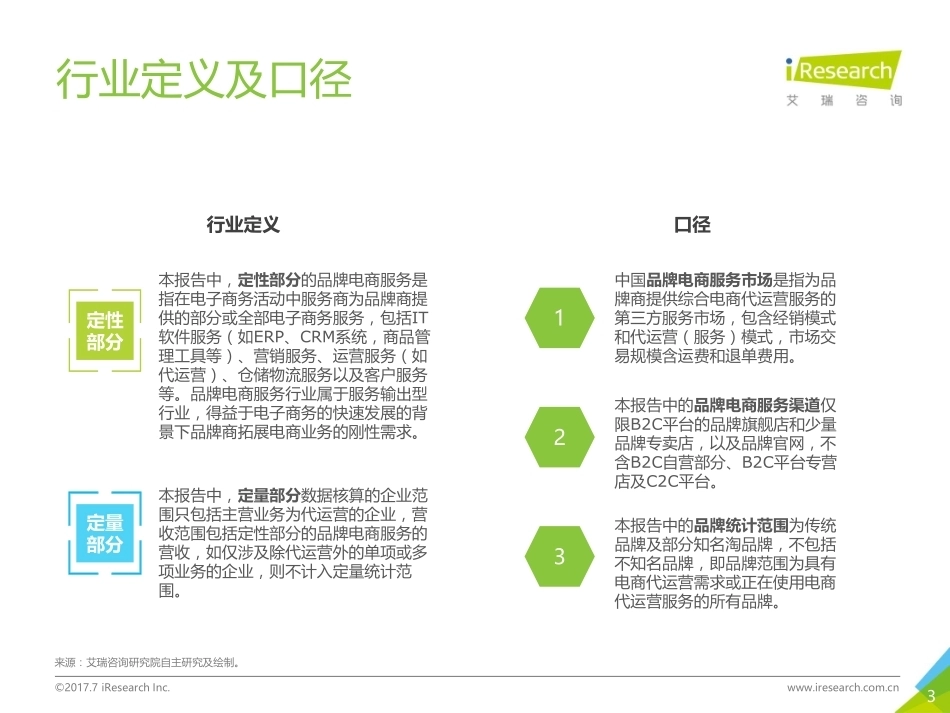
中国品牌电商服务行业研究报告2017年2报告摘要核心观点1行业处于发展转型阶段,资本化进程加速作为电子商务的衍生行业,品牌电商服务的发展历程与电子商务大致吻合。部分资质优秀的服务商通过挂牌上市或被上市公司收购的途径来提升自身知名度,获得持续融资的能力。核心观点2在保证销售额的同时推进品牌价值建设,是品牌商与服务商合作的最关键因素出于品牌商发展需求的变化,电商渠道不再是单纯拼销量的途径,品牌商希望通过服务商以互联网思维重塑品牌的线上价值,以新的营销方式快速触达消费者。核心观点3全程式布局更有利于服务商从整体上把握品牌商的发展需要;服务商通过差别化和专一化战略谋求专业化发展,塑造自身核心竞争力。来源:艾瑞咨询研究院自主研究及绘制。©2017.7 iResearch Inc. www.iresearch.com.cn核心观点4在全程式布局的基础上发展专业化特色,利于服务商长远发展行业的产生依托于在电商快速发展的背景下品牌商拓展电商业务的刚性需求在电子商务强劲的发展势头下,品牌商为了实现转型、提高利润率纷纷试水电商渠道,品牌电商服务行业及时抓住产业细分机会得以发展,成为品牌商试错成本较低的发展选择。3行业定义及口径行业定义定性部分定量部分本报告中,定性部分的品牌电商服务是指在电子商务活动中服务商为品牌商提供的部分或全部电子商务服务,包括IT软件服务(如ERP、CRM系统,商品管理工具等)、营销服务、运营服务(如代运营)、仓储物流服务以及客户服务等。品牌电商服务行业属于服务输出型行业,得益于电子商务的快速发展的背景下品牌商拓展电商业务的刚性需求。本报告中,定量部分数据核算的企业范围只包括主营业务为代运营的企业,营收范围包括定性部分的品牌电商服务的营收,如仅涉及除代运营外的单项或多项业务的企业,则不计入定量统计范围。口径来源:艾瑞咨询研究院自主研究及绘制。©2017.7 iResearch Inc. www.iresearch.com.cn1中国品牌电商服务市场是指为品牌商提供综合电商代运营服务的第三方服务市场,包含经销模式和代运营(服务)模式,市场交易规模含运费和退单费用。23本报告中的品牌电商服务渠道仅限B2C平台的品牌旗舰店和少量品牌专卖店,以及品牌官网,不含B2C自营部分、B2C平台专营店及C2C平台。本报告中的品牌统计范围为传统品牌及部分知名淘品牌,不包括不知名品牌,即品牌范围为具有电商代运营需求或正在使用电商代运营服务的所有品牌。4中国品牌电商服务行业发展背景1中国品牌电商服务市场发展现状2中国品牌电商服务典型企业案例3中国品牌电商服务行业发展趋势45政策利好推动行业发展行业乘上政策东风来源:根据公开资料整理,艾瑞咨询研究院自主研究及绘制。©2017.7 iResearch Inc. www.iresearch.com.cn近年来的一系列宏观政策明确了电子商务及电子商务服务业的战略新兴产业地位,利于其衍生发展。品牌电商服务作为电子商务服务业的细分领域,助力传统品牌企业发展电商业务,激发了潜在的市场活力和社会创造力,具有广阔的发展空间和重要的战略价值。• 商务部• 国务院办公厅• 工信部• 国家税务总局• 全国人大常委会• 国家工商行政管理总局XXXXXXXXXXXXXXXXXXXXXXXXXXXXXXX颁布部门主要政策法规• 《2017政府工作报告》• 《电子商务“十三五”发展规划》• 《“十二五” 电子商务发展指导意见》• 《关于加快电子商务发展的若干意见》• 《网络交易管理办法》主要政策法规对行业发展的意义• 加强对电子商务的监管,推动网上交易健康发展• 规范第三方电子商务交易平台的经营活动• 鼓励发展电子商务服务业,完善电子商务配套服务体系• 促进电子商务经营模式融入传统经济领域,全面带动传统产业转型升级行业部分政策导向6多重技术手段不断涌现打造智慧供应链体系近年来,多种新兴技术广泛应用于网络购物流程的主要环节,致力于打造营销精准化、支付创新化、仓储智能化和物流高效化的智慧供应链体系,实现多个技术系统的无缝整合,有助于快速、灵活地响应消费者的需求,成为电子商务发展的技术动力。生产商消费者渠道商营销支付仓储物流精准化• VR营销技术• LBS场景数字化营销• 大数据营销技术创新化• 二维码支付• 声波支付• 生物识别支付(人脸、虹膜、指纹等)• 光子支付智能化• “货到人”仓储机器人技术• 移动计算技术• 语音拣选技术• 库存整合技术高效化• 装载分析技术• AR增强现实技术• 货运材积数计算技术网购主要环节及部分新兴技术来源:根据公开资料、企业访谈,艾瑞咨询研究院自主研究及绘制。©2017.7 iResearch Inc. www.iresearch.com.cn7中国消费趋势稳中向好消费市场仍存在上升空间2016年,中国经济面临着结构性与周期性因素叠加的双重挑战。供给侧改革的有序推进促成了消费拉动经济增长的新格局,2016年中国最终消费支出对GDP的贡献率为64.6%,消费环境得以进一步改善。纵观中国消费品市场,社会消费品零售总额分别在2012年和2015年突破20万亿、30万亿大关,2016年达到33.2万亿元,中国消费市场在平稳中较快发展。与美、英、法三个发达国家相比,2012-2015年中国居民消费最终支出占GDP的比重仍有不小的差距,中国消费市场的潜力尚待进一步发掘。来源:2011-2016年数据来自国家统计局;2017-2021年数据由艾瑞统计模型核算。©2017.7 iResearch Inc. www.iresearch.com.cn注释:居民最终消费支出是指居民购买的所有货物和服务(包括耐用品,例如汽车、洗衣机、家用电脑等)的市场价值,与政府消费支出一起构成最终消费支出。来源:世界银行。©2017.7 iResearch Inc. www.iresearch.com.cn18.7 21.4 24.3 27.2 30.1 33.2 36.6 39.7 42.6 14.5%13.2% 12.0%10.7% 10.4% 10.1%8.5%7.5%2011201220132014201520162017e 2018e 2019e2011-2019年中国社会消费品零售总额社会消费品零售总额(万亿元)社零增长率(%)68.3%67.8%68.3%68.5%62.1%63.3%63.0%65.4%54.2%57.1%53.6%55.6%37.8%37.1%36.5%36.0%20152014201320122012-2015年四国居民消费占GDP的百分比中国(%)法国(%)英国(%)美国(%)8网络购物成为中国消费增长新引擎网络零售渠道重要性日益凸显随着中国互联网普及率的上升,网络购物作为一种方便快捷的零售渠道迎来了爆发式增长,在社会消费品零售总额中的渗透率连年提升,成为中国重要的零售渠道,给中国消费经济注入了新鲜血液。2016年中国网购市场规模为4.7万亿元,保持24.7%的高增长率,预计2017-2019年网购增速趋于下降态势,增速不超过20%,网购市场趋于饱和。虽然在2017年以后,网购的增速失去了先前的显著优势,但在社会零售品消费总额中的份额不断提升,繁荣的发展前景仍不容小觑。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。©2017.7 iResearch Inc. www.iresearch.com.cn0.8 1.2 1.9 2.8 3.8 4.7 5.7 6.6 7.5 51.3%59.4%46.8%36.8%24.7%19.6%16.1%13.6%4.2%5.6%8.0%10.6%12.6%14.3%15.5%16.6%17.5%2011201220132014201520162017e2018e2019e2011-2019年中国网络购物市场交易规模网络购物市场规模(万亿元)网购增长率(%)在社零中的渗透率(%)9电商品牌化成为网购市场主流态势B2C在网购市场中份额过半2016年,B2C电子商务市场规模为2.6万亿元,预计未来三年不断上涨。同时,B2C在网络购物中的市场份额持续攀升,在2015年首次超过C2C,预计2019年B2C的市场份额将达到61%,成为网购发展的新动力。艾瑞分析认为,和C2C相比,B2C由于拥有较高的商品质量和更有保障的服务,在近年来的增速和市场份额均超过C2C,成为网购市场主流的发展模式。在消费升级的背景下,消费者更加注重商品的品牌和品质,以“互联网+品牌”为代表的B2C市场日益壮大,越来越多的品牌企业将电子商务作为业务重点,推动品牌电商快速发展,为品牌电商服务商提供了赖以生存的土壤。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。©2017.7 iResearch Inc. www.iresearch.com.cn来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。©2017.7 iResearch Inc. www.iresearch.com.cn0.2 0.4 0.8 1.3 2.0 2.6 3.3 3.9 4.6 107.3%85.8% 64.2% 58.0% 32.3% 25.3% 19.6% 16.1%201120122013201420152016 2017e 2018e 2019e2011-2019年中国网络购物B2C市场交易规模B2C市场交易规模(万亿元)增长率(%)25.3%34.6% 40.4% 45.1% 52.1% 55.3% 57.9% 59.7% 61.0%74.7%65.4% 59.6% 54.9% 47.9% 44.7% 42.1% 40.3% 39.0%0%20%40%60%80%100%201120122013201420152016 2017e 2018e 2019e2011-2019年中国B2C与C2C市场份额对比C2C市场交易规模占比B2C市场交易规模占比10跨境电商活力四射海外品牌积极拓展中国线上市场注释:仅统计实物交易规模,不包含航空、旅游等服务类。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。©2017.7 iResearch Inc. www.iresearch.com.cn跨境电商作为电子商务的重要组成部分,在推动经济一体化、贸易全球化方面具有重大的战略意义和现实意义。2014年电商进口政策全面放开,2015年跨境进口电商市场规模增速达到38.5%,呈现高速增长态势。2016年,中国跨境进口电商交易规模为1.2万亿元,增速28.4%,仍保持高位增长。与传统外贸整体低迷的状态相比,跨境电商成为外贸新的增长点,越来越多的海外品牌试水我国电商领域,由于运营成本及经验等条件所限,海外品牌在拓展中国线上市场之时遇到了较大阻碍。在大量需求的推动下,利用自身优势打通跨境电商产业链的服务商抓住产业的细分机会,跨境电商服务得以初步发展。0.2 0.3 0.4 0.6 0.9 1.2 1.5 1.9 2.3 124.0%56.4%54.2%45.7%38.5%28.4%27.4%23.1%19.7%2011201220132014201520162017e2018e2019e2011-2019年中国跨境进口电商市场规模中国跨境进口电商市场规模(万亿元)增长率(%)11中国品牌电商服务行业发展背景1中国品牌电商服务行业发展现状2中国品牌电商服务典型企业案例3中国品牌电商服务行业发展趋势412品牌电商服务行业发展历程行业兴起于淘系平台,处于发展转型阶段作为电子商务的衍生行业,品牌电商服务的发展历程于电子商务大致吻合。(1)萌芽期(2008年以前):代运营崛起于以淘宝网为代表的C2C平台;(2)起步期(2008-2009年):天猫上线,越来越多的品牌商开始拓展电商渠道,代运营的市场开始扩大;(3)高速发展期(2009-2014年):随着电商体量及B2C市场份额的逐步提高,代运营开始转型为电商服务,品牌电商服务得以快速发展;服务商数量快速增加,行业加速整合,竞争日趋激烈。(4)转型期(2015年以后):2015年左右迎...




发表评论取消回复