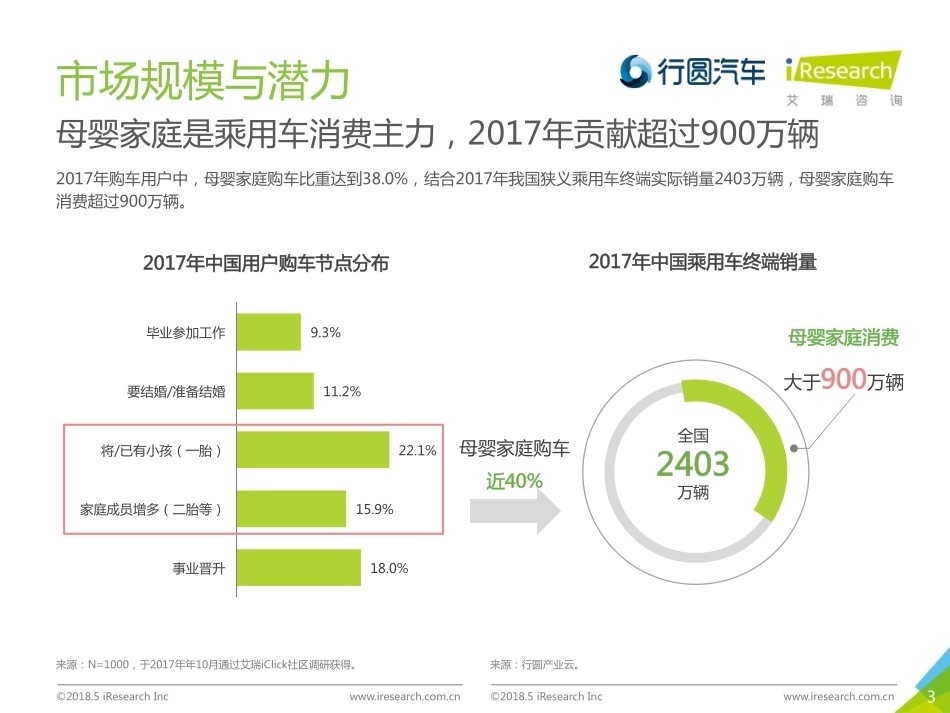
中国母婴家庭购车市场洞察 2018年 2 ©2018.5 iResearch Inc www.iresearch.com.cn 母婴家庭是乘用车消费的主力群体,贡献率近40%,2017年市场规模已超900万辆。同时,母婴家庭用户拥有较高的收入水平和购买力,25-35周岁的核心年轻购车群体占比超7成,低级别城市尤其具有发展潜力。 乘用车选择方面,母婴家庭用户仍以年轻首购车用户为主,车型选择方面与整体市场首购车用户类似,但明显更偏好合资品牌、中等价位轿车;对于车型级别方面,需求多样化偏好方面表现突出,从A0级到舒适B级甚至C级轿车均有一定偏好,反映母婴家庭的不同购车诉求。 母婴家庭用户除了偏好亲子母婴类媒体,也爱购物、懂理财、更会享受生活。 SMS 报告摘要 随着2016年二孩政策的正式落地,中国新生儿规模迎来新一轮增长,2017年接近2000万人,同时二孩家庭比重进一步上升至50%以上。母婴家庭已成为乘用车市场的核心消费群体之一,其发展潜力和用户特征引发各界关注。 说明:本研究充分结合艾瑞咨询与行圆汽车优势数据资源,包含:艾瑞咨询的iClick社区调研数据和网关用户在线行为大数据与行圆产业云的终端销量数据和场景用户选车大数据,形成2018年中国母婴家庭购车市场洞察报告。 3 ©2018.5 iResearch Inc www.iresearch.com.cn ©2018.5 iResearch Inc www.iresearch.com.cn 市场规模与潜力 母婴家庭是乘用车消费主力,2017年贡献超过900万辆 2017年购车用户中,母婴家庭购车比重达到38.0%,结合2017年我国狭义乘用车终端实际销量2403万辆,母婴家庭购车消费超过900万辆。 来源:N=1000,于2017年年10月通过艾瑞iClick社区调研获得。 来源:行圆产业云。 9.3% 11.2% 22.1% 15.9% 18.0% 毕业参加工作 要结婚/准备结婚 将/已有小孩(一胎) 家庭成员增多(二胎等) 事业晋升 2017年中国用户购车节点分布 2017年中国乘用车终端销量 43% 全国 2403 万辆 母婴家庭消费 大于900万辆 母婴家庭购车 近40% 4 ©2018.5 iResearch Inc www.iresearch.com.cn ©2018.5 iResearch Inc www.iresearch.com.cn 市场规模与潜力 二孩政策落地,母婴家庭规模迎来新一轮增长 自2016年1月1日起,我国全面放开二孩政策正式落地,新生儿数量和二孩家庭比重均迎来新一轮增长。 来源:国家统计局&公开数据整理。 来源:国家统计局&公开数据整理。 1640 1688 1655 1786 1978 2013年 2014年 2015年 2016年 2017年 新生人口数量(万人) 2013-2017年中国新生儿规模走势 新生儿中 二孩数量% 2013年 30% 2016年 2017年 45% 51% 2013-2017年中国新生儿中二孩比例走势 5 ©2018.5 iResearch Inc www.iresearch.com.cn ©2018.5 iResearch Inc www.iresearch.com.cn 市场规模与潜力 母婴家庭用户中核心年轻购车人群超70% 母婴家庭在线用户中25-35周岁用户用户占比达到73.0%,而这一群体正是乘用车市场消费的主力,销量贡献率超40%。 来源:艾瑞网关用户大数据。 来源:行圆产业云。 2016年 2017年 2018年* 2016-2018年中国乘用车购车用户年龄分布 10.6% [值] [值] 13.8% 2.7% 24周岁及以下 25-30周岁 31-35周岁 36-40周岁 41周岁及以上 2018年中国母婴媒体用户年龄分布 6 ©2018.5 iResearch Inc www.iresearch.com.cn ©2018.5 iResearch Inc www.iresearch.com.cn 市场规模与潜力 母婴家庭用户拥有相对较高的消费力 母婴家庭用户中,收入水平处于小康及以上水平的比重明显高于整体用户(TGI>100),中高收入水平的用户更加明显; 对比调研数据发现,中高收入家庭生二胎的意愿也相对更强。 来源:艾瑞网关用户大数据 & 公开数据整理。 来源:艾瑞网关用户大数据 & 公开数据整理。 22% 28% 39% 52% 47% 19% 5000元以下 5001-10000元 10001-15000元 150001-20000元 20001-30000元 30001元以上 18.2% 39.0% 31.1% 11.7% 77.1 101.8 115.5 104.7 低 小康 中高 高 用户规模 TGI 2018年中国母婴媒体用户收入分布 2018年中国不同收入家庭愿意 生二胎的比重 7 ©2018.5 iResearch Inc www.iresearch.com.cn ©2018.5 iResearch Inc www.iresearch.com.cn 市场规模与潜力 低级别城市母婴家庭购车市场更具发展潜力 当前低级别城市(四线及以下)乘用车终端销量贡献率达到40%,其千人保有量远低于三线以上城市,市场远未饱和。母婴家庭用户中低级别城市占比明显更高,更具发展潜力。 来源:艾瑞网关用户大数据。 来源:行圆产业云。 2018年中国母婴媒体用户区域分布 6.5% 11.3% 13.7% 25.3% 26.0% 17.3% 82.8 89.3 89.8 105.5 108.6 105.6 一线城市 二线城市 三线城市 四线城市 五线城市 六线城市 用户规模 TGI 2017年乘用车终端销量 Vs.千人保有量 一线 城市 二线 城市 320 243 三线 城市 四线及 以下城市 155 65 四线(含)以下城市 40% 远未饱和 终端 销量% 千人 保有量 单位:辆 8 ©2018.5 iResearch Inc www.iresearch.com.cn ©2018.5 iResearch Inc www.iresearch.com.cn 触媒特征 母婴媒体大热,头部媒体尤其重要 从2017年10月开始,母婴媒体移动端月均独立设备数访问设备超过7000万台,用户访问相对集中,尤其亲子育儿类媒体,TOP3 APP用户即贡献了近70%的访问时长。 来源:mUserTracker,基于日均400万手机、平板移动设备软件监测数据,与超过1亿移动设备的通讯监测数据,联合计算研究获得。 来源:mUserTracker,基于日均400万手机、平板移动设备软件监测数据,与超过1亿移动设备的通讯监测数据,联合计算研究获得。 mUserTracker-2017年1月至2018年4月中国亲子育儿与儿童教育类App端WAU mUserTracker-2018年中国母婴媒体用户移动端访问时长分布 2000 4000 6000 8000 亲子育儿 儿童教育 单位:万台 27.0% 69.4% 86.1% 96.8% 14.9% 41.0% 52.4% 65.0% TOP1 APP TOP3 APP TOP5 APP TOP10 APP 亲子育儿 儿童教育 9 ©2018.5 iResearch Inc www.iresearch.com.cn 触媒特征 母婴媒体用户爱购物,懂理财,更会享受生活 母婴媒体用户可谓家庭支柱,既负责日常采购,更掌握经济大权,他们爱生活,享受生活,是“颜控”一族。 来源:艾瑞网关用户大数据。 2018年中国母婴媒体用户特征 173.4 90.2 119.5 55.8 71.6 130.8 74.5 148.4 66.1 93.6 102.0 74.2 用户规模 TGI 10 ©2018.5 iResearch Inc www.iresearch.com.cn ©2018.5 iResearch Inc www.iresearch.com.cn 购车偏好 母婴家庭购车偏爱中等价位合资品牌 母婴媒体中高意向购车用户对合资品牌的偏好度明显高于其他媒体用户,尤其是美系和法系品牌; 就价位水平来看,8-25万元的中等价位产品更受青睐。 来源:行圆产业云。 注:价格段划分基于标配车款的厂商指导价。 来源:行圆产业云。 52.9% 31.4% 28.1% 21.1% 7.1% 3.3% 93.0 103.0 103.0 115.0 100.0 113.0 2018年中国母婴家庭乘用车品牌国别偏好 用户选择率 TGI 44.0% 44.5% 27.5% 13.9% 7.9% 4.5% 97.0 106.0 103.0 101.0 84.0 69.0 2018年中国母婴家庭乘用车价格偏好 用户选择率 TGI 11 ©2018.5 iResearch Inc www.iresearch.com.cn 购车偏好 畅销紧凑型轿车是母婴家庭购车选择的重点 母婴家庭仍以年轻首购用户为主,畅销合资品牌紧凑型轿车是其重点选择对象;自主品牌中,多款畅销SUV也跻身选择榜单,可见自主品牌SUV市场接受度较高。 来源:行圆产业云。 9.8% 8.4% 7.8% 6.9% 6.5% 6.3% 5.7% 5.7% 5.7% 5.4% 5.0% 4.8% 4.6% 4.5% 4.0% 3.9% 3.7% 3.6% 3.6% 3.5% 155.0 114.0 120.0 150.0 124.0 100.0 218.0 101.0 194.0 106.0 209.0 91.0 117.0 241.0 147.0 291.0 145.0 105.0 187.0 46.0 2018年中国母婴家庭用户选择率TOP20车型 用户选择率 TGI 12 ©2018.5 iResearch Inc www.iresearch.com.cn 3.9% 4.5% 5.7% 5.0% 2.5% 2.8% 5.7% 3.6% 2.2% 2.5% 2.9% 2.7% 9.8% 3.4% 6.9% 4.0% 2.9% 2.3% 3.7% 3.2% 291.0 241.0 218.0 209.0 207.0 205.0 194.0 187.0 175.0 172.0 164.0 157.0 155.0 154.0 150.0 147.0 146.0 146.0 145.0 139.0 2018年中国母婴家庭用户偏好度TOP20车型 用户选择率 TGI 购车偏好 合资品牌轿车偏好突出,车型呈现多样化需求 在用户选择率TOP50车型中,偏好度最高的TOP20车型中仅2款SUV产品上榜,其余均是轿车; 需求多样化在车型级别偏好方面表现突出,A0级到B级多款经典车型均有上榜。 来源:行圆产业云,用户选择率Top50车型。 13 在艾瑞 我们相信数据的力量,专注驱动大数据洞察为企业赋能。 在艾瑞 我们提供专业的数据、信息和咨询服务,让您更容易、更快捷的洞察市场、预见未来。 在艾瑞 我们重视人才培养,Keep Learning,坚信只有专业的团队,才能更好的为您服务。 在艾瑞 我们专注创新和变革,打破行业边界,探索更多可能。 在艾瑞 我们秉承汇聚智慧、成就价值理念为您赋能。 关于艾瑞 400-026-2099 扫 描 二 维 码 读 懂 全 行 业 海 量 的 数 据 专 业 的 报 告 我们是艾瑞,我们致敬匠心 始终坚信“工匠精神,持之以恒”,致力于成为您专属的商业决策智囊。 ask@iresearch.com.cn 14 法律声明 版权声明 本报告为艾瑞咨询制作,报告中所有的文字、图片、表格均受有关商标和著作权的法律保护,部分文字和数据采集于公开信息,所有权为原著者所有。没有经过本公司书面许可,任何组织和个人不得以任何形式复制或传递。任何未经授权使用本报告的相关商业行为都将违反《中华人民共和国著作权法》和其他法律法规以及有关国际公约的规定。 免责条款 本报告...




发表评论取消回复