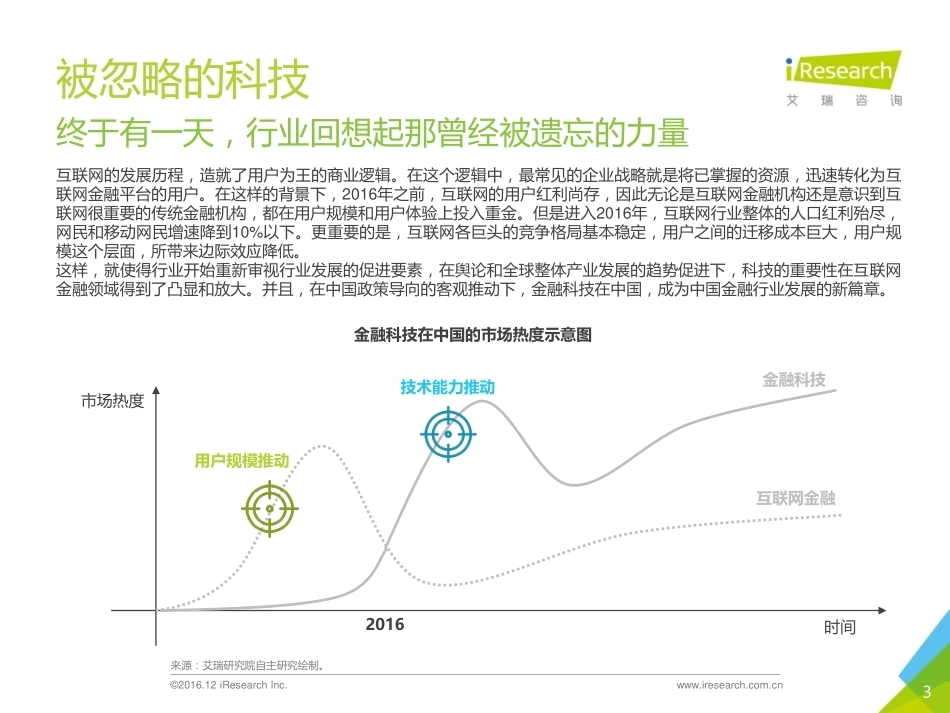
www.iresearch.com.cn夜明前——中国金融科技发展报告2017年2墙外香:金融科技的意外爆发1溪云起:金融科技发展暗藏风险2阅春秋:金融科技平台案例3夜明前:未来金融生活蓝图43被忽略的科技终于有一天,行业回想起那曾经被遗忘的力量互联网的发展历程,造就了用户为王的商业逻辑。在这个逻辑中,最常见的企业战略就是将已掌握的资源,迅速转化为互联网金融平台的用户。在这样的背景下,2016年之前,互联网的用户红利尚存,因此无论是互联网金融机构还是意识到互联网很重要的传统金融机构,都在用户规模和用户体验上投入重金。但是进入2016年,互联网行业整体的人口红利殆尽,网民和移动网民增速降到10%以下。更重要的是,互联网各巨头的竞争格局基本稳定,用户之间的迁移成本巨大,用户规模这个层面,所带来边际效应降低。这样,就使得行业开始重新审视行业发展的促进要素,在舆论和全球整体产业发展的趋势促进下,科技的重要性在互联网金融领域得到了凸显和放大。并且,在中国政策导向的客观推动下,金融科技在中国,成为中国金融行业发展的新篇章。来源:艾瑞研究院自主研究绘制。©2016.12 iResearch Inc. www.iresearch.com.cn金融科技在中国的市场热度示意图金融科技互联网金融市场热度时间2016用户规模推动技术能力推动4裸泳者尚未显露行业待兴之初,概念内涵过大导致鱼龙混杂在中国,科技比金融的概念更为模糊。这一方面源于居民认知门槛过高,另一方面也源于科技这个概念内涵太大。在金融科技领域,广义的金融科技可以认为,只要是用程序代码介入的业务,均可以算作金融科技业务。从研究的角度,这显然是不科学的定义,但是中国网络用户却并不具备专业的鉴别能力。这样带来的弊端就是2016年后,市场上突然涌现出大量金融科技公司,并且在政策对互联网金融收紧的压力下,很多公司出于生存和营销的需求,开始标榜自身的金融科技概念。纵观中国各产业发展历史,牛群效应贯穿始终,前期大量从业机构蜂拥而至后,必然导致行业吸引力巨幅下降。所以目前,中国金融科技行业发展存在一定的隐患。基于此,在目前金融科技发展环境中,应以最开放的态度关注和扶植金融科技公司的发展,但是要以最严苛的审核标准梳理行业发展情况,并且提供实质性的支持和帮助。艾瑞咨询认为,市场经济环境下,只有被市场认可的金融科技机构,才可能在未来行业发展过程中,起到正面作用。而被市场认可的标志,就是产生科技营收。©2016.7 iResearch Inc. www.iresearch.com.cn来源:艾瑞研究院自主研究绘制。不同阶段金融科技行业应关注的要素金融科技市场热度时间2016尚处初期,并没有特定关注要素。行业爆发,从业者蜂拥而至,鱼龙混杂。关注核心企业营收。行业整合,业内并购案增多,商业模式逐渐清洗。应关注核心企业商业模式发展趋势。合规发展,竞争格局基本稳定,行业平稳增长。应关注可替代技术的研发情况。5由浅至深的逐步渗透金融科技发端于金融IT系统,未来将构建“无金融”社会实际上,金融科技虽然是个新词,但却是个相对古老的行业。早在2004年之前,中国的金融行业就已经引入了金融科技的概念,只不过那时金融科技仅作为传统金融机构IT系统的方式存在,是不受重视的基础设施。而随着支付和P2P的出现,金融科技从后台系统渗透到了金融的核心业务。并且,随着其它技术手段的丰富,科技之间的相互吸引力,将使得金融与实际生活结合得更加紧密,最终实现无金融社会。©2016.7 iResearch Inc. www.iresearch.com.cn来源:艾瑞研究院自主研究绘制。2004200720132016IT系统支付信贷大金融生活中国金融科技发展历程互联网及数字技术的出现,使一些基础的金融业务得以升级。在提高工作效率的需求推动下,传统金融机构开始构建自身的IT系统,这也成为了中国金融科技最原始的发端。2004年支付产业崭露头角,金融科技从后台支持的位置,走向前端。渗透到在当时看来,传统金融的非核心业务中。并在之后的发展中,爆发出强大的生命力。2007年,拍拍贷成立,此举成为中国金融科技发展史上的标志性事件。至此,金融科技真正渗入到金融最核心的业务中,并且根据互联网的特点,衍生出一系列风险评估新方式。2013年余额宝的横空出世给传统金融带来极大震撼,也因此各基金、保险公司纷纷展开大规模互联网化的战略布局。金融科技企业因为经验和技术能力的优势,其地位得到空前提升。中国金融业的弊病在于只专注金融业务本身,但是互联网生态化的发展模式,使得独立的专业性机构生存难度提高。科技之间的内在关联或许能够成为解决这一问题的关键。6绝大部分互联网金融公司或金融科技公司与国外不同,中国金融科技的起始点并不是金融科技行业本身。金融科技这个词在很长时间内都是以互联网金融这个概念存在的,这种以战养兵的发展模式导致目前科技还需要依附实际的金融业务,很难独立存在。这也给了中国绝大部分中小型互联网金融公司一种额外的价值,使以往以业务规模论英雄的评判模式,逐步向单位产值方向转移。对行业来说,这既是机会,也是风险。它给了中小互联网金融公司崛起的契机,但同样也加速互联网金融行业内部的整合。在中国金融科技领域,客观环境使一部分非金融科技企业可以迅速在金融科技领域建立自己的优势,巨头对各方面资源的吸引力,已经让它们成为了左右竞争格局的关键要素。因此未来,巨头之外的广大金融科技及互联网金融公司就必然存在两条道路:自我壮大和被收购。以战养兵的中国特色作为衍生价值出现的金融科技,尚需依附实际业务来源:艾瑞研究院自主研究及绘制。©2016.8 iResearch Inc. www.iresearch.com.cn中国金融科技发展格局示意图Political政策Economic经济Social社会Technology技术整体支持鼓励监管红利尚存企业对提高运营效率的追求用户对便捷金融服务的需求数字技术日新月异极少数企业自我壮大企业建立自身特色,通过纵向战略,完成品牌升级。所需以下两种能力:一部分企业被收购除了自我壮大的企业之外,还有一部分企业会被收购,被收购的企业均具备一个重要特点,即人均技术产出值高。更强的处理能力更多细致的数据互联网巨头大部分自然淘汰被淘汰的企业分三种类型,第一种是从业者目的不良。第二种是缺乏远见自然淘汰。第三种是在某一领域或地域有特色的企业。人均技术产出值 =业务规模IT从业者规模7墙外香:金融科技的意外爆发1溪云起:金融科技发展暗藏风险2阅春秋:金融科技平台案例3夜明前:未来金融生活蓝图48金融科技用户群体广阔掌握互联网最广阔客群2016年,中国金融科技所服务的目标客群中,电子支付用户渗透率最高,其次是网络资管,二者渗透率都在60%以上。由于网络信贷的门槛问题,使得目前网络信贷网民渗透率只有22.8%。但实际上,渗透率指标仅统计真实发生过网络借贷行为的用户。除此之外还存在大量准网络信贷用户,各大网络金融巨头均会对旗下所有用户做提前授信的工作,所以这部分准信贷用户也是金融科技在服务网络信贷行业时的目标客群,甚至于说,电子支付和网络资管用在很多层面上都是金融科技在网络信贷领域的用户。综上所述,不同于互联网金融,金融科技的行业地位更加靠前,所以它能够覆盖的用户客群更加广阔。注释:渗透率=行业实际用户÷互联网用户。来源:CNNIC。2016年后根据艾瑞统计模型核算。©2016.7 iResearch Inc. www.iresearch.com.cn8.7%30.8%47.2%60.7%68.0%70.8%75.8%77.9%8.0%11.6%19.3%22.8%23.9%25.9%26.9%28.4%42.1%46.9%60.5%68.0%72.0%76.0%80.0%83.1%0%20%40%60%80%100%2013201420152016e2017e2018e2019e2020e2013-2020年中国互联网金融各子行业用户渗透率网络资管(%)网络信贷(%)电子支付(%)9高增长的目标市场背景2020年互联网金融核心业务市场规模将超过12万亿2016年,中国网络资管规模超过2.7万亿,网络信贷余额超过1万亿。在这些业绩的背后潜藏着更大的业务空间,互联网短平快的特点,在交易规模上实际可将存量市场放大数倍。而且伴随着互联网高频的特点,金融科技的长尾价值将得到凸显。预计2020年,中国互联网金融核心业务市场规模将超过12万亿,艾瑞预计,在行业高速发展的过程中,金融科技将更多的参与到优质资产生成的过程中。来源:综合企业访谈,公开市场信息,证券投资基金业协会,保险业协会等机构,根据艾瑞统计模型核算。©2016.8 iResearch Inc. www.iresearch.com.cn4548.5 11433.5 17983.1 27732.1 34606.9 42104.1 51654.8 65642.5 704.4 2676.8 6633.8 11600.7 17873.3 25989.9 40118.1 57069.8 151.4%57.3%54.2%24.8%21.7%22.7%27.1%280.0%147.8%74.9%54.1%45.4%54.4%42.3%0200004000060000800001000001200002013201420152016e2017e2018e2019e2020e2013-2020年中国互联网金融市场规模网络资管规模(亿元)网络信贷余额(亿元)网络资管增速(%)网络信贷增速(%)10多元化的产业链以金融业务流程为主线的产业链构成©2016.7 iResearch Inc. www.iresearch.com.cn来源:艾瑞研究院自主研究及绘制。资产获取资产生成资金对接场景深入→→→大数据行业预测反欺诈精准营销征信大数据在金融科技领域的应用场景非常多,但是尤以判断资产质量最为核心。通过包含大数据技术在内的各方面信息汇总,综合评估资产源质量,是整条价值链的核心。联合风控信用验证综合运用在资产生成这一环节,主要考量的是金融机构处理资产的能力,在这一环节中,金融科技不会独立存在。除了基础的系统以外,主要体现对自身资源得运用、输出与合作方面:联合信贷与金融该机构共享自身信贷资源模型开发模型输出以与坏账率同等水平的保证金从银行授信不同于其它产业,金融科技所服务的对象并不直接与客户金融行为相联系,在多数场景下,金融科技更类似于一种基础设施,在实际金融业务的后端,辅助金融机构提高业务效率。所以金融科技的产业链应以金融业务流程为主线构建。IT系统智能投顾金融科技最基础也最原始的发源,就是在方便用户、提高效率的初衷促使下,构建的IT系统。高频交易量化投资客户管理中国金融科技产业链金融智能随着科技从IT系统更深一步的渗透,自动化程度的提高,能够在投资领域将用户资金自动对接,进而形成智能金融。生活科技科技与科技之间存在着天然的易融合性,因此金融科技与生活科技之间的界限,并不像金融与实体经济之间那么明显。所以在整条产业链内,对实体商业行为升级的科技企业,也会金融科技产业链中的一环:AR/VR支付结算ERP系统生物识别物流追踪CRM系统11中国金融科技发展至今,大概经历了五个阶段的发展。每进入一个新阶段,金融科技业务范围都有显著的扩大。因此,截至目前,中国金融科技共有以下五大内涵:金融科技的业务内涵按照金融科技历史发展,逐步丰富的业务内涵©2016.7 iResearch Inc. www.iresearch.com.cn来源:艾瑞研究院自主研究及绘制。简单升级困难系统构建电子支付网络信贷大金融生活科技利润水平技术难度一般中等合规要求高低附加价值高困难较高困难合规要求高一般较高中等创意要求高商业逻辑传统金融机构每年在IT系统够构建中的投入,其中一部分会通过外包的方式,转化成专业金融科技公司的收入支付公司本身即是金融科技的践行者,也是利润获取主体。以支付手续费和增值服务费为主要收入涵盖比较丰富,包含:网贷“利差”,风控模型构建、联合信贷的分润以及反欺...




发表评论取消回复