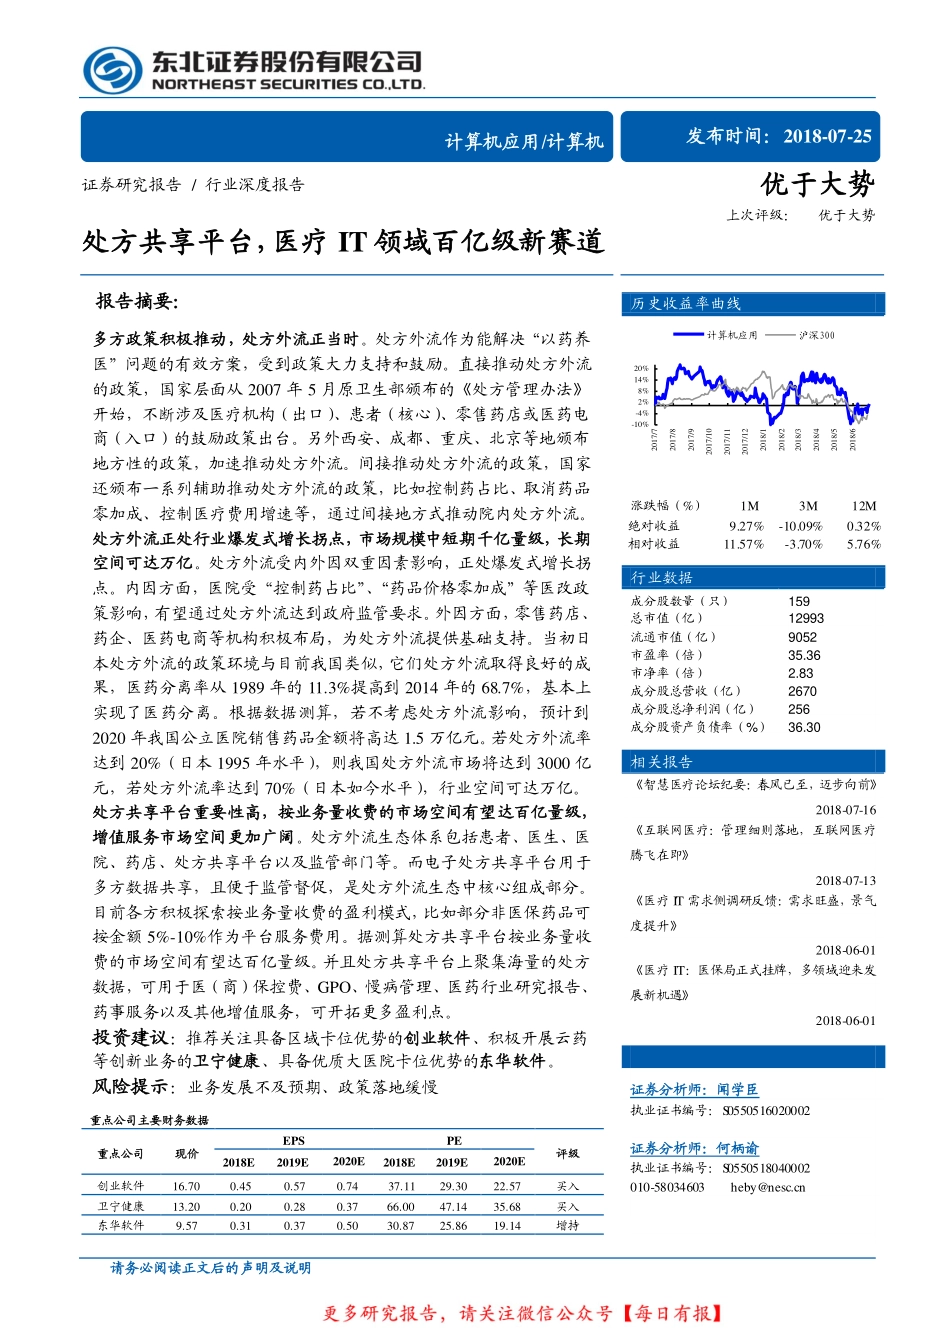
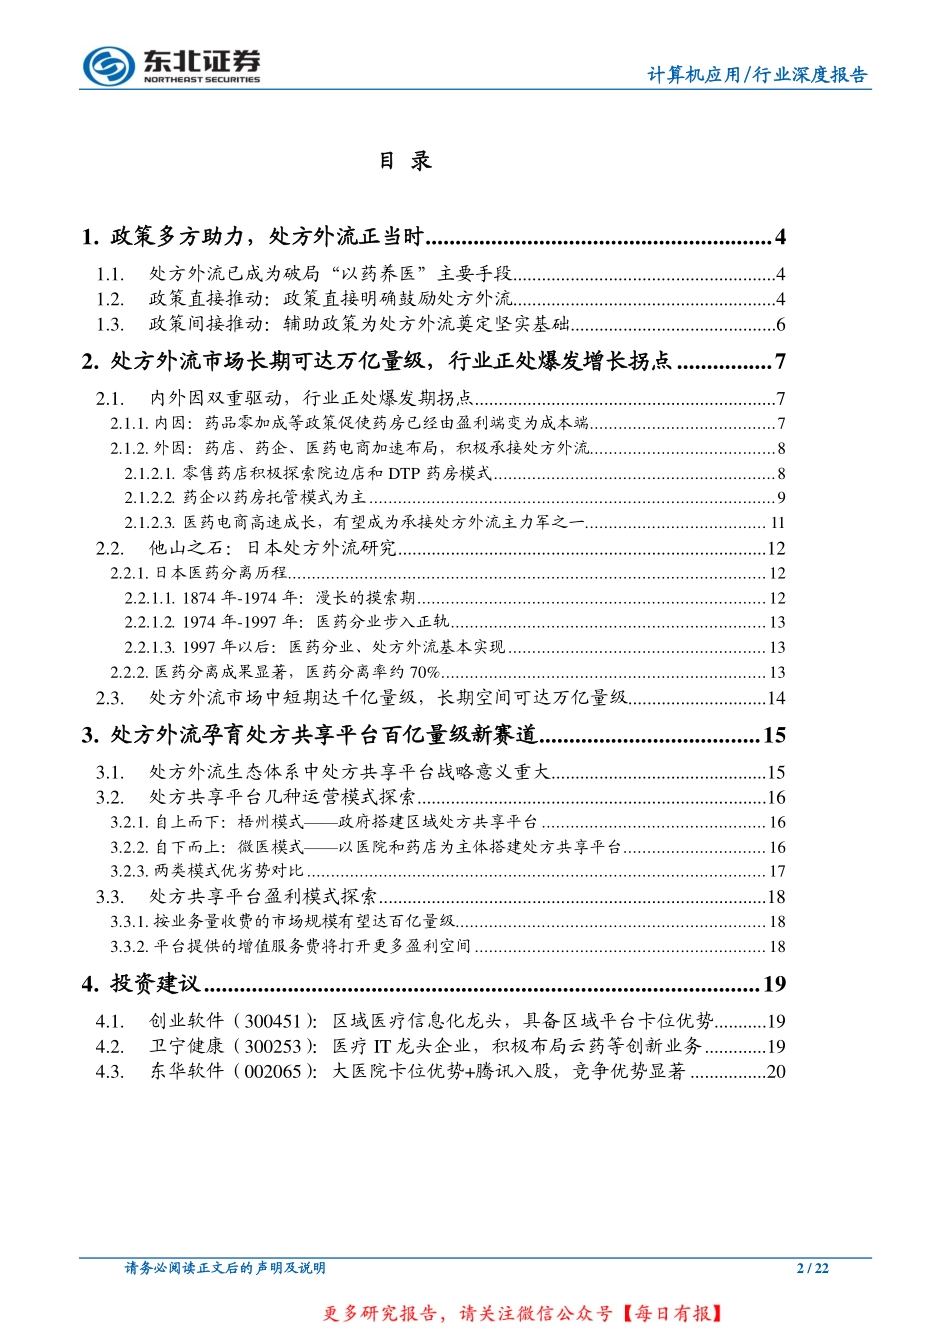
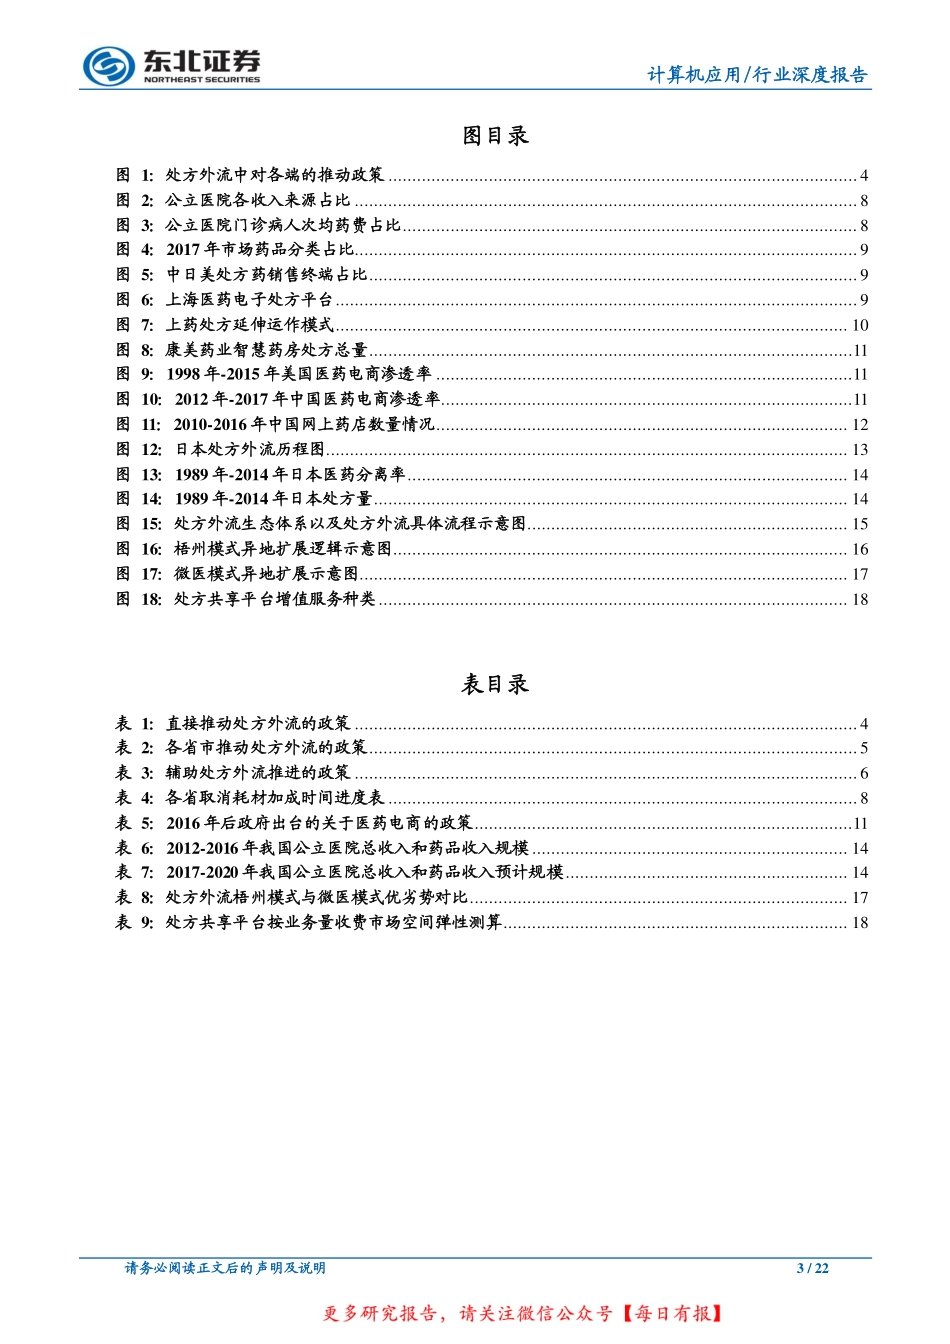
请务必阅读正文后的声明及说明[Table_MainInfo][Table_Title]证券研究报告 / 行业深度报告 处方共享平台,医疗 IT 领域百亿级新赛道 报告摘要: [Table_Summary]多方政策积极推动,处方外流正当时。处方外流作为能解决“以药养医”问题的有效方案,受到政策大力支持和鼓励。直接推动处方外流的政策,国家层面从 2007 年 5 月原卫生部颁布的《处方管理办法》开始,不断涉及医疗机构(出口)、患者(核心)、零售药店或医药电商(入口)的鼓励政策出台。另外西安、成都、重庆、北京等地颁布地方性的政策,加速推动处方外流。间接推动处方外流的政策,国家还颁布一系列辅助推动处方外流的政策,比如控制药占比、取消药品零加成、控制医疗费用增速等,通过间接地方式推动院内处方外流。 处方外流正处行业爆发式增长拐点,市场规模中短期千亿量级,长期空间可达万亿。处方外流受内外因双重因素影响,正处爆发式增长拐点。内因方面,医院受“控制药占比”、“药品价格零加成”等医改政策影响,有望通过处方外流达到政府监管要求。外因方面,零售药店、药企、医药电商等机构积极布局,为处方外流提供基础支持。当初日本处方外流的政策环境与目前我国类似,它们处方外流取得良好的成果,医药分离率从 1989 年的 11.3%提高到 2014 年的 68.7%,基本上实现了医药分离。根据数据测算,若不考虑处方外流影响,预计到2020 年我国公立医院销售药品金额将高达 1.5 万亿元。若处方外流率达到 20%(日本 1995 年水平),则我国处方外流市场将达到 3000 亿元,若处方外流率达到 70%(日本如今水平),行业空间可达万亿。 处方共享平台重要性高,按业务量收费的市场空间有望达百亿量级,增值服务市场空间更加广阔。处方外流生态体系包括患者、医生、医院、药店、处方共享平台以及监管部门等。而电子处方共享平台用于多方数据共享,且便于监管督促,是处方外流生态中核心组成部分。目前各方积极探索按业务量收费的盈利模式,比如部分非医保药品可按金额 5%-10%作为平台服务费用。据测算处方共享平台按业务量收费的市场空间有望达百亿量级。并且处方共享平台上聚集海量的处方数据,可用于医(商)保控费、GPO、慢病管理、医药行业研究报告、药事服务以及其他增值服务,可开拓更多盈利点。 投资建议:推荐关注具备区域卡位优势的创业软件、积极开展云药等创新业务的卫宁健康、具备优质大医院卡位优势的东华软件。 风险提示:业务发展不及预期、政策落地缓慢 [Table_CompanyFinance]重点公司主要财务数据 重点公司 现价 EPS PE 评级 2018E2019E2020E 2018E2019E2020E 创业软件 16.70 0.45 0.57 0.74 37.11 29.30 22.57 买入 卫宁健康 13.20 0.20 0.28 0.37 66.00 47.14 35.68 买入 东华软件 9.57 0.31 0.37 0.50 30.87 25.86 19.14 增持 [Table_Invest] 优于大势 上次评级: 优于大势 [Table_PicQuote]历史收益率曲线 -10%-4%2%8%14%20%2017/72017/82017/92017/102017/112017/122018/12018/22018/32018/42018/52018/6计算机应用沪深300[Table_Trend]涨跌幅(%) 1M 3M 12M 绝对收益 9.27% -10.09% 0.32% 相对收益 11.57% -3.70% 5.76% [Table_IndustryMarket]行业数据 成分股数量(只) 159 总市值(亿) 12993 流通市值(亿) 9052 市盈率(倍) 35.36 市净率(倍) 2.83 成分股总营收(亿) 2670 成分股总净利润(亿) 256 成分股资产负债率(%) 36.30 [Table_Report]相关报告 《智慧医疗论坛纪要:春风已至,迈步向前》 2018-07-16 《互联网医疗:管理细则落地,互联网医疗腾飞在即》 2018-07-13 《医疗 IT 需求侧调研反馈:需求旺盛,景气度提升》 2018-06-01 《医疗 IT:医保局正式挂牌,多领域迎来发展新机遇》 2018-06-01 [Table_Author] 证券分析师:闻学臣 执业证书编号:S0550516020002 证券分析师:何柄谕 执业证书编号:S0550518040002 010-58034603 heby@nesc.cn 计算机应用/计算机 发布时间:2018-07-25 17053693/14519/20180726 16:13------------------------------------------------------------ 请务必阅读正文后的声明及说明 2 / 22 [Table_PageTop] 计算机应用/行业深度报告 目 录 1. 政策多方助力,处方外流正当时 .......................................................... 4 1.1. 处方外流已成为破局“以药养医”主要手段.......................................................4 1.2. 政策直接推动:政策直接明确鼓励处方外流.......................................................4 1.3. 政策间接推动:辅助政策为处方外流奠定坚实基础...........................................6 2. 处方外流市场长期可达万亿量级,行业正处爆发增长拐点 ................ 7 2.1. 内外因双重驱动,行业正处爆发期拐点...............................................................7 2.1.1. 内因:药品零加成等政策促使药房已经由盈利端变为成本端....................................... 7 2.1.2. 外因:药店、药企、医药电商加速布局,积极承接处方外流....................................... 8 2.1.2.1. 零售药店积极探索院边店和 DTP 药房模式 ........................................................... 8 2.1.2.2. 药企以药房托管模式为主 ..................................................................................... 9 2.1.2.3. 医药电商高速成长,有望成为承接处方外流主力军之一...................................... 11 2.2. 他山之石:日本处方外流研究.............................................................................12 2.2.1. 日本医药分离历程.................................................................................................... 12 2.2.1.1. 1874 年-1974 年:漫长的摸索期 ......................................................................... 12 2.2.1.2. 1974 年-1997 年:医药分业步入正轨 .................................................................. 13 2.2.1.3. 1997 年以后:医药分业、处方外流基本实现 ...................................................... 13 2.2.2. 医药分离成果显著,医药分离率约 70% .................................................................... 13 2.3. 处方外流市场中短期达千亿量级,长期空间可达万亿量级.............................14 3. 处方外流孕育处方共享平台百亿量级新赛道 ..................................... 15 3.1. 处方外流生态体系中处方共享平台战略意义重大.............................................15 3.2. 处方共享平台几种运营模式探索.........................................................................16 3.2.1. 自上而下:梧州模式——政府搭建区域处方共享平台 ............................................... 16 3.2.2. 自下而上:微医模式——以医院和药店为主体搭建处方共享平台.............................. 16 3.2.3. 两类模式优劣势对比 ................................................................................................ 17 3.3. 处方共享平台盈利模式探索.................................................................................18 3.3.1. 按业务量收费的市场规模有望达百亿量级................................................................. 18 3.3.2. 平台提供的增值服务费将打开更多盈利空间 ............................................................. 18 4. 投资建议 ............................................................................................. 19 4.1. 创业软件(300451):区域医疗信息化龙头,具备区域平台卡位优势...........19 4.2. 卫宁健康(300253):医疗 IT 龙头企业,积极布局云药等创新业务 .............19 4.3. 东华软件(002065):大医院卡位优势+腾讯入股,竞争优势显著 ................20 17053693/14519/20180726 16:13------------------------------------------------------------ 请务必阅读正文后的声明及说明 3 / 22 [Table_PageTop] 计算机应用/行业深度报告 图目录 图 1:处方外流中对各端的推动政策 .................................................................................................. 4 图 2:公立医院各收入来源占比 ................




发表评论取消回复