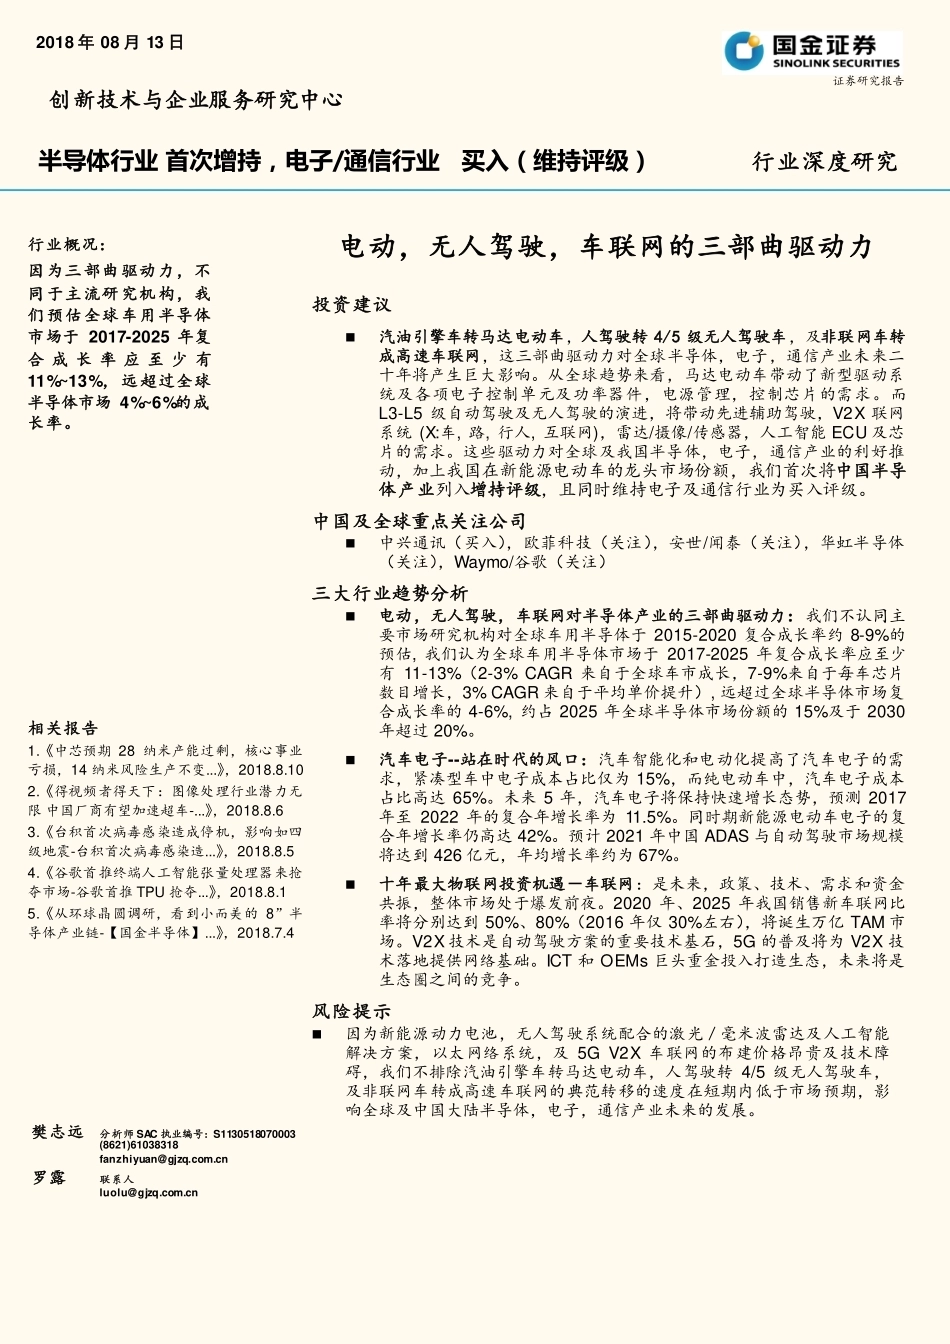
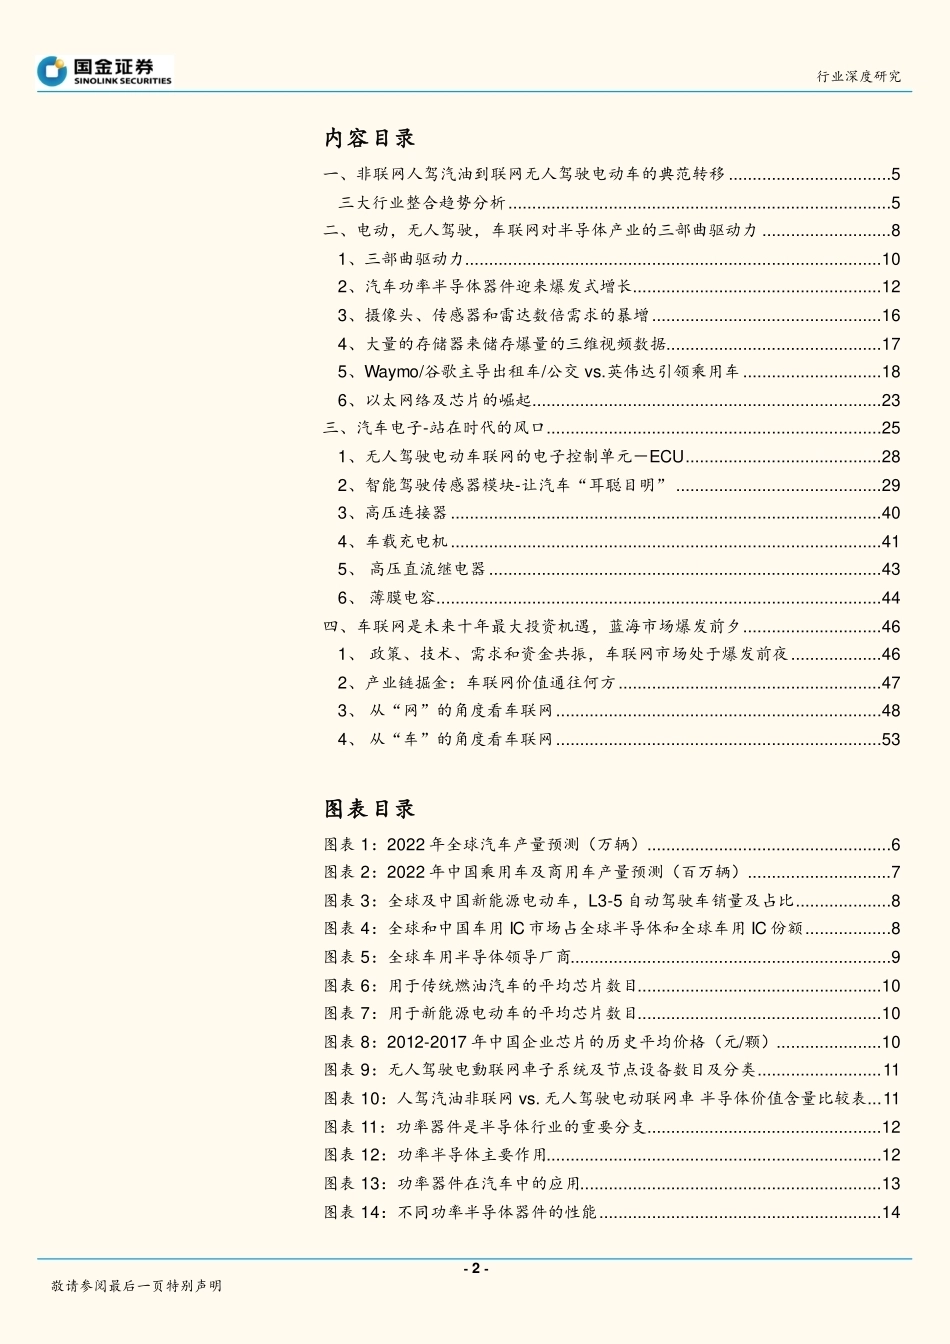
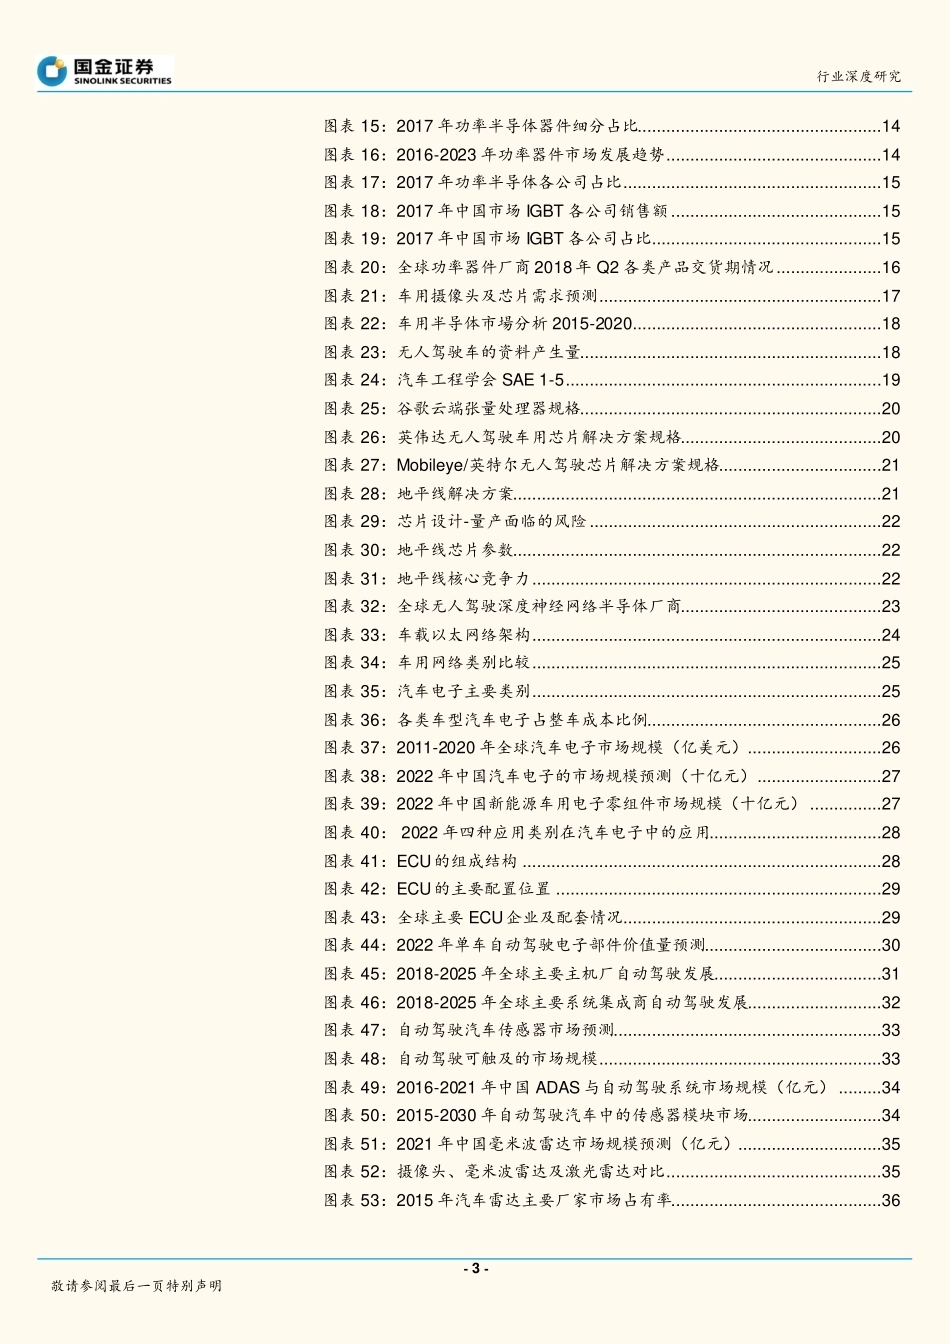
行业概况: 因为三部曲驱动力,不同于主流研究机构,我们预估全球车用半导体市场于 2017-2025 年复合 成 长 率 应 至 少 有11%~13%,远超过全球半导体市场 4%~6%的成长率。 相关报告 1.《中芯预期 28 纳米产能过剩,核心事业亏损,14 纳米风险生产不变...》,2018.8.10 2.《得视频者得天下:图像处理行业潜力无限 中国厂商有望加速超车-...》,2018.8.6 3.《台积首次病毒感染造成停机,影响如四级地震-台积首次病毒感染造...》,2018.8.5 4.《谷歌首推终端人工智能张量处理器来抢夺市场-谷歌首推 TPU 抢夺...》,2018.8.1 5.《从环球晶圆调研,看到小而美的 8”半导体产业链-【国金半导体】...》,2018.7.4 樊志远 分析师 SAC 执业编号:S1130518070003 (8621)61038318 fanzhiyuan@gjzq.com.cn 罗露 联系人 luolu@gjzq.com.cn 电动,无人驾驶,车联网的三部曲驱动力 投资建议 汽油引擎车转马达电动车,人驾驶转 4/5 级无人驾驶车,及非联网车转成高速车联网,这三部曲驱动力对全球半导体,电子,通信产业未来二十年将产生巨大影响。从全球趋势来看,马达电动车带动了新型驱动系统及各项电子控制单元及功率器件,电源管理,控制芯片的需求。而L3-L5 级自动驾驶及无人驾驶的演进,将带动先进辅助驾驶,V2X 联网系统 (X:车, 路, 行人, 互联网),雷达/摄像/传感器,人工智能 ECU 及芯片的需求。这些驱动力对全球及我国半导体,电子,通信产业的利好推动,加上我国在新能源电动车的龙头市场份额,我们首次将中国半导体产业列入增持评级,且同时维持电子及通信行业为买入评级。 中国及全球重点关注公司 中兴通讯(买入),欧菲科技(关注),安世/闻泰(关注),华虹半导体(关注),Waymo/谷歌(关注) 三大行业趋势分析 电动,无人驾驶,车联网对半导体产业的三部曲驱动力:我们不认同主要市场研究机构对全球车用半导体于 2015-2020 复合成长率约 8-9%的预估, 我们认为全球车用半导体市场于 2017-2025 年复合成长率应至少有 11-13%(2-3% CAGR 来自于全球车市成长,7-9%来自于每车芯片数目增长,3% CAGR 来自于平均单价提升), 远超过全球半导体市场复合成长率的 4-6%, 约占 2025 年全球半导体市场份额的 15%及于 2030年超过 20%。 汽车电子--站在时代的风口:汽车智能化和电动化提高了汽车电子的需求,紧凑型车中电子成本占比仅为 15%,而纯电动车中,汽车电子成本占比高达 65%。未来 5 年,汽车电子将保持快速增长态势,预测 2017年至 2022 年的复合年增长率为 11.5%。同时期新能源电动车电子的复合年增长率仍高达 42%。预计 2021 年中国 ADAS 与自动驾驶市场规模将达到 426 亿元,年均增长率约为 67%。 十年最大物联网投资机遇-车联网:是未来,政策、技术、需求和资金共振,整体市场处于爆发前夜。2020 年、2025 年我国销售新车联网比率将分别达到 50%、80%(2016 年仅 30%左右),将诞生万亿 TAM 市场。V2X 技术是自动驾驶方案的重要技术基石,5G 的普及将为 V2X 技术落地提供网络基础。ICT 和 OEMs 巨头重金投入打造生态,未来将是生态圈之间的竞争。 风险提示 因为新能源动力电池,无人驾驶系统配合的激光/毫米波雷达及人工智能解决方案,以太网络系统,及 5G V2X 车联网的布建价格昂贵及技术障碍,我们不排除汽油引擎车转马达电动车,人驾驶转 4/5 级无人驾驶车,及非联网车转成高速车联网的典范转移的速度在短期内低于市场预期,影响全球及中国大陆半导体,电子,通信产业未来的发展。 2018 年 08 月 13 日 创新技术与企业服务研究中心 半导体行业 首次增持,电子/通信行业 买入(维持评级) ) 行业深度研究 证券研究报告 行业深度研究 - 2 - 敬请参阅最后一页特别声明 内容目录 一、非联网人驾汽油到联网无人驾驶电动车的典范转移 ..................................5 三大行业整合趋势分析 ................................................................................5 二、电动,无人驾驶,车联网对半导体产业的三部曲驱动力 ...........................8 1、三部曲驱动力.......................................................................................10 2、汽车功率半导体器件迎来爆发式增长....................................................12 3、摄像头、传感器和雷达数倍需求的暴增 ................................................16 4、大量的存储器来储存爆量的三维视频数据.............................................17 5、Waymo/谷歌主导出租车/公交 vs.英伟达引领乘用车 .............................18 6、以太网络及芯片的崛起.........................................................................23 三、汽车电子-站在时代的风口......................................................................25 1、无人驾驶电动车联网的电子控制单元-ECU .........................................28 2、智能驾驶传感器模块-让汽车“耳聪目明” ...........................................29 3、高压连接器 ..........................................................................................40 4、车载充电机 ..........................................................................................41 5、 高压直流继电器 ..................................................................................43 6、 薄膜电容.............................................................................................44 四、车联网是未来十年最大投资机遇,蓝海市场爆发前夕 .............................46 1、 政策、技术、需求和资金共振,车联网市场处于爆发前夜 ...................46 2、产业链掘金:车联网价值通往何方 .......................................................47 3、 从“网”的角度看车联网 ....................................................................48 4、 从“车”的角度看车联网 ....................................................................53 图表目录 图表 1:2022 年全球汽车产量预测(万辆) ...................................................6 图表 2:2022 年中国乘用车及商用车产量预测(百万辆) ..............................7 图表 3:全球及中国新能源电动车,L3-5 自动驾驶车销量及占比 ....................8 图表 4:全球和中国车用 IC 市场占全球半导体和全球车用 IC 份额..................8 图表 5:全球车用半导体领导厂商...................................................................9 图表 6:用于传统燃油汽车的平均芯片数目...................................................10 图表 7:用于新能源电动车的平均芯片数目...................................................10 图表 8:2012-2017 年中国企业芯片的历史平均价格(元/颗)......................10 图表 9:无人驾驶电動联网車子系统及节点设备数目及分类 .......................... 11 图表 10:人驾汽油非联网 vs. 无人驾驶电动联网車 半导体价值含量比较表 ... 11 图表 11:功率器件是半导体行业的重要分支 .................................................12 图表 12:功率半导体主要作用......................................................................12 图表 13:功率器件在汽车中的应用...............................................................13 图表 14:不同功率半导体器件的性能 ...........................................................14 行业深度研究 - 3 - 敬请参阅最后一页特别声明 图表 15:2017 年功率半导体器件细分占比...................................................14 图表 16:2016-2023 年功率器件市场发展趋势 .............................................14 图表 17:2017 年功率半导体各公司占比 ......................................................15 图表 18:2017 年中国市场 IGBT 各公司销售额 ............................................15 图表 19:2017 年中国市场 IGBT 各公司占比................................................15 图表 20:全球功率器件厂商 2018 年 Q2 各类产品交货期情况 ......................16 图表 21:车用摄像头及芯片需求预测 ...........................................................17 图表 22:车用半导体市場分析 2015-2020 ....................................................1...




发表评论取消回复