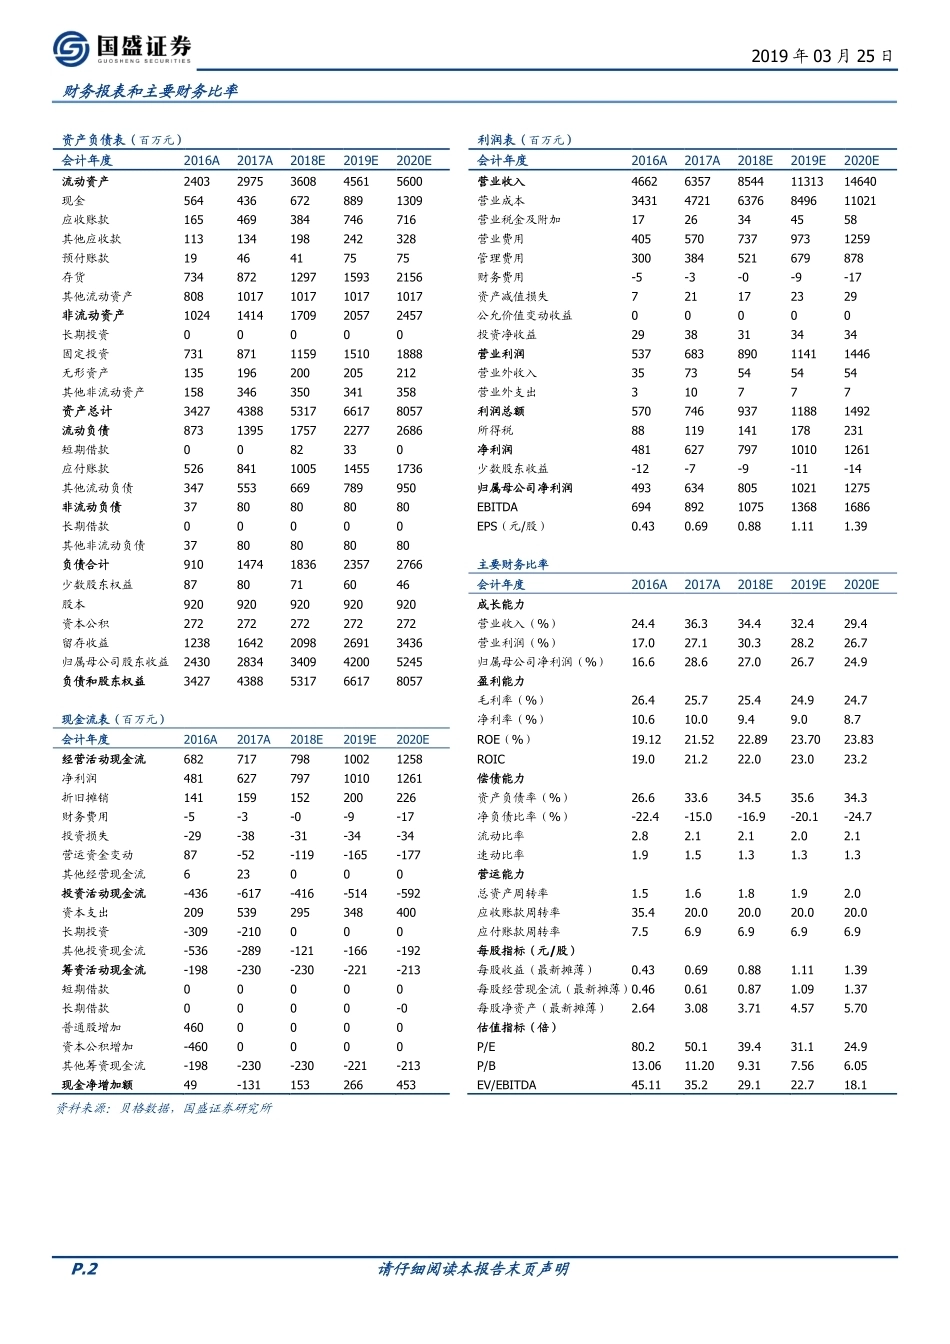
请仔细阅读本报告末页声明 证券研究报告 | 首次覆盖报告 2019 年 03 月 25 日 晨光文具(603899.SH) 文具行业领军者,持续发力办公直销+精品文创 公司是国内文具行业龙头企业。晨光文具成立于 1990 年,于 2015 年上市,历经 30 年发展,在国内书写工具、学生文具和办公文具领域建立稳固的龙头地位,截止 18 年底,在全国拥有超过 7.5 万家零售终端。近年公司积极开展新业务,2C 端 2012 年开创了以年轻消费者为目标人群的晨光生活馆直营大店模式,2016 年建立九木杂物社探索工业零售。2B 端 2013 年启动晨光科力普办公直销服务平台,2017 年收购美国办公直销龙头欧迪,完善客户矩阵,抢占市场份额。2014~2017 年收入 CAGR 达 27.8%,归母净利润CAGR 为 23.1%。2018Q1-3 实现收入/归母净利润 61.24/6.25 亿元,同比增长 36.3%/27.3%。 文具行业稳步增长,大办公领域竞争格局尚优。国内传统文具行业市场规模达 1500 亿元,但人均文具消费仅 105 元,不及全球平均水平 240 元的一半,在国内消费升级趋势下,未来仍存在翻倍增长空间。目前国内文具行业CR4 仅 5.3%,美国 CR5 达到 70%,中小企业不具备规模和渠道优势,预计未来市场将加速向头部企业集中。 办公直销晨光科力普持续发力,并购欧迪拓展市场。大办公市场除了办公文具和设备还包括办公家具和耗材等多种品类,对应 1.6 万亿市场空间。目前国内大办公领域竞争格局较好,其中的参与者包括国产文具龙头企业、海外办公直销企业和电商平台,均处在发展初期。公司的办公直销业务晨光科力普自 2013 年开展以来拓展迅速,17 年实现收入 12.55 亿元,同比增长143.3%,14~17 年收入 CAGR 达 101.3%。16 年开始探索科力普加盟模式,成立加盟事业部,公司客户拓展顺利,仓库全国化布局逐步完善,提高配送效率和客户服务体验,公司运输费用存下降空间。17 年零对价收购欧迪办公 100%股权,欧迪专注中间客户,进一步完善晨光办公直销业务的客户矩阵,并有利于未来直销业务毛利率提升。 新零售模式探索,开设晨光生活馆和九木杂物社,品牌价值持续提升。生活馆和九木杂物社为精品文创产品的主要渠道,迎合消费品质升级趋势。18年公司开始探索九木杂物社加盟模式,截止 18Q3 已开设 145 家生活馆,79家九木杂物社(69 家自营+10 家加盟),预计 18 年新增 100 家九木杂物社。18Q1-3 生活馆和九木杂物社实现收入 2.19 亿元,同比增长 40%;其中九木杂物社销售额 9600 万元,同比增长 380%以上(去年同期不到 2000 万元)。新模式探索提升公司品牌价值,公司通过生活馆和杂物社销售的精品文创产品毛利率在 45%左右,带来毛利率上升空间。 传统文具业务终端渠道优化升级,丰富产品品类促成品牌升级。公司终端网点数量稳步增加,预计 18 年净增 2000 家左右,并加大新开店中盈利更优的加盟店比例,而且持续对存量渠道优化升级,提升单店质量。丰富产品种类,加大精品文创、办公文具和儿童美术产品推广销售力度,精品文创 18Q1同比增长超过 60%,增厚传统业务毛利率。 公司传统文具业务渠道优势明显,办公直销业务拓展顺畅,积极探索新零售和精品文创,增厚利润空间,内生增长动能充足,首次覆盖给予“买入”评级 。 预 计 18-20 年 净 利 分 别 为 8.05/10.21/12.75 亿 元 , 同 比 增 长27.0%/26.7%/24.9%,对应 PE 39.4X/31.1X/24.9X。 风险提示:科力普业务不及预期、精品文创杂物社和生活馆拓展不及预期、预测假设与实际情况有差异的风险。 财务指标 2016A 2017A 2018E 2019E 2020E 营业收入(百万元) 4,662 6,357 8,544 11,313 14,640 增长率 yoy(%) 24.4 36.3 34.4 32.4 29.4 归母净利润(百万元) 493 634 805 1,021 1,275 增长率 yoy(%) 16.6 28.6 27.0 26.7 24.9 EPS 最新摊薄(元/股) 0.43 0.69 0.88 1.11 1.39 净资产收益率(%) 19.1 21.5 22.9 23.7 23.8 P/E(倍) 80.2 50.1 39.4 31.1 24.9 P/B(倍) 13.1 11.2 9.3 7.6 6.1 资料来源:贝格数据,国盛证券研究所 买入(首次) 股票信息 行业 家用轻工 前次评级 最新收盘价 34.50 总市值(百万元) 31,740.00 总股本(百万股) 920.00 其中自由流通股(%) 100.00 30 日日均成交量(百万股) 3.44 股价走势 作者 分析师 丁婷婷 执业证书编号:S0680512050001 邮箱:dingtingting@gszq.com -27%-18%-9%0%9%18%27%37%2018-032018-072018-112019-03晨光文具沪深300 2019 年 03 月 25 日 P.2 请仔细阅读本报告末页声明 财务报表和主要财务比率 资产负债表(百万元) 利润表(百万元) 会计年度 2016A 2017A 2018E 2019E 2020E 会计年度 2016A 2017A 2018E 2019E 2020E 流动资产 2403 2975 3608 4561 5600 营业收入 4662 6357 8544 11313 14640 现金 564 436 672 889 1309 营业成本 3431 4721 6376 8496 11021 应收账款 165 469 384 746 716 营业税金及附加 17 26 34 45 58 其他应收款 113 134 198 242 328 营业费用 405 570 737 973 1259 预付账款 19 46 41 75 75 管理费用 300 384 521 679 878 存货 734 872 1297 1593 2156 财务费用 -5 -3 -0 -9 -17 其他流动资产 808 1017 1017 1017 1017 资产减值损失 7 21 17 23 29 非流动资产 1024 1414 1709 2057 2457 公允价值变动收益 0 0 0 0 0 长期投资 0 0 0 0 0 投资净收益 29 38 31 34 34 固定投资 731 871 1159 1510 1888 营业利润 537 683 890 1141 1446 无形资产 135 196 200 205 212 营业外收入 35 73 54 54 54 其他非流动资产 158 346 350 341 358 营业外支出 3 10 7 7 7 资产总计 3427 4388 5317 6617 8057 利润总额 570 746 937 1188 1492 流动负债 873 1395 1757 2277 2686 所得税 88 119 141 178 231 短期借款 0 0 82 33 0 净利润 481 627 797 1010 1261 应付账款 526 841 1005 1455 1736 少数股东收益 -12 -7 -9 -11 -14 其他流动负债 347 553 669 789 950 归属母公司净利润 493 634 805 1021 1275 非流动负债 37 80 80 80 80 EBITDA 694 892 1075 1368 1686 长期借款 0 0 0 0 0 EPS(元/股) 0.43 0.69 0.88 1.11 1.39 其他非流动负债 37 80 80 80 80 负债合计 910 1474 1836 2357 2766 主要财务比率 少数股东权益 87 80 71 60 46 会计年度 2016A 2017A 2018E 2019E 2020E 股本 920 920 920 920 920 成长能力 资本公积 272 272 272 272 272 营业收入(%) 24.4 36.3 34.4 32.4 29.4 留存收益 1238 1642 2098 2691 3436 营业利润(%) 17.0 27.1 30.3 28.2 26.7 归属母公司股东收益 2430 2834 3409 4200 5245 归属母公司净利润(%) 16.6 28.6 27.0 26.7 24.9 负债和股东权益 3427 4388 5317 6617 8057 盈利能力 毛利率(%) 26.4 25.7 25.4 24.9 24.7 现金流表(百万元) 净利率(%) 10.6 10.0 9.4 9.0 8.7 会计年度 2016A 2017A 2018E 2019E 2020E ROE(%) 19.12 21.52 22.89 23.70 23.83 经营活动现金流 682 717 798 1002 1258 ROIC 19.0 21.2 22.0 23.0 23.2 净利润 481 627 797 1010 1261 偿债能力 折旧摊销 141 159 152 200 226 资产负债率(%) 26.6 33.6 34.5 35.6 34.3 财务费用 -5 -3 -0 -9 -17 净负债比率(%) -22.4 -15.0 -16.9 -20.1 -24.7 投资损失 -29 -38 -31 -34 -34 流动比率 2.8 2.1 2.1 2.0 2.1 营运资金变动 87 -52 -119 -165 -177 速动比率 1.9 1.5 1.3 1.3 1.3 其他经营现金流 6 23 0 0 0 营运能力 投资活动现金流 -436 -617 -416 -514 -592 总资产周转率 1.5 1.6 1.8 1.9 2.0 资本支出 209 539 295 348 400 应收账款周转率 35.4 20.0 20.0 20.0 20.0 长期投资 -309 -210 0 0 0 应付账款周转率 7.5 6.9 6.9 6.9 6.9 其他投资现金流 -536 -289 -121 -166 -192 每股指标(元/股) 筹资活动现金流 -198 -230 -230 -221 -213 每股收益(最新摊薄) 0.43 0.69 0.88 1.11 1.39 短期借款 0 0 0 0 0 每股经营现金流(最新摊薄) 0.46 0.61 0.87 1.09 1.37 长期借款 0 0 0 0 -0 每股净资产(最新摊薄) 2.64 3.08 3.71 4.57 5.70 普通股增加 460 0 0 0 0 估值指标(倍) 资本公积增加 -460 0 0 0 0 P/E 80.2 50.1 39.4 31.1 24.9 其他筹资现金流 -198 -230 -230 -221 -213 P/B 13.06 11.20 9.31 7.56 6.05 现金净增加额 49 -131 153 266 453 EV/EBITDA 45.11 35.2 29.1 22.7 18.1 资料来源:贝格数据,国盛证券研究所 2019 年 03 月 25 日 P.3 请仔细阅读本报告末页声明 内容目录 晨光文具:文具行业领军者,持续发力办公直销+精品文创 ....................................................................................... 5 行业:文具行业稳步增长,大办公市场空间大............................................................................................................




发表评论取消回复