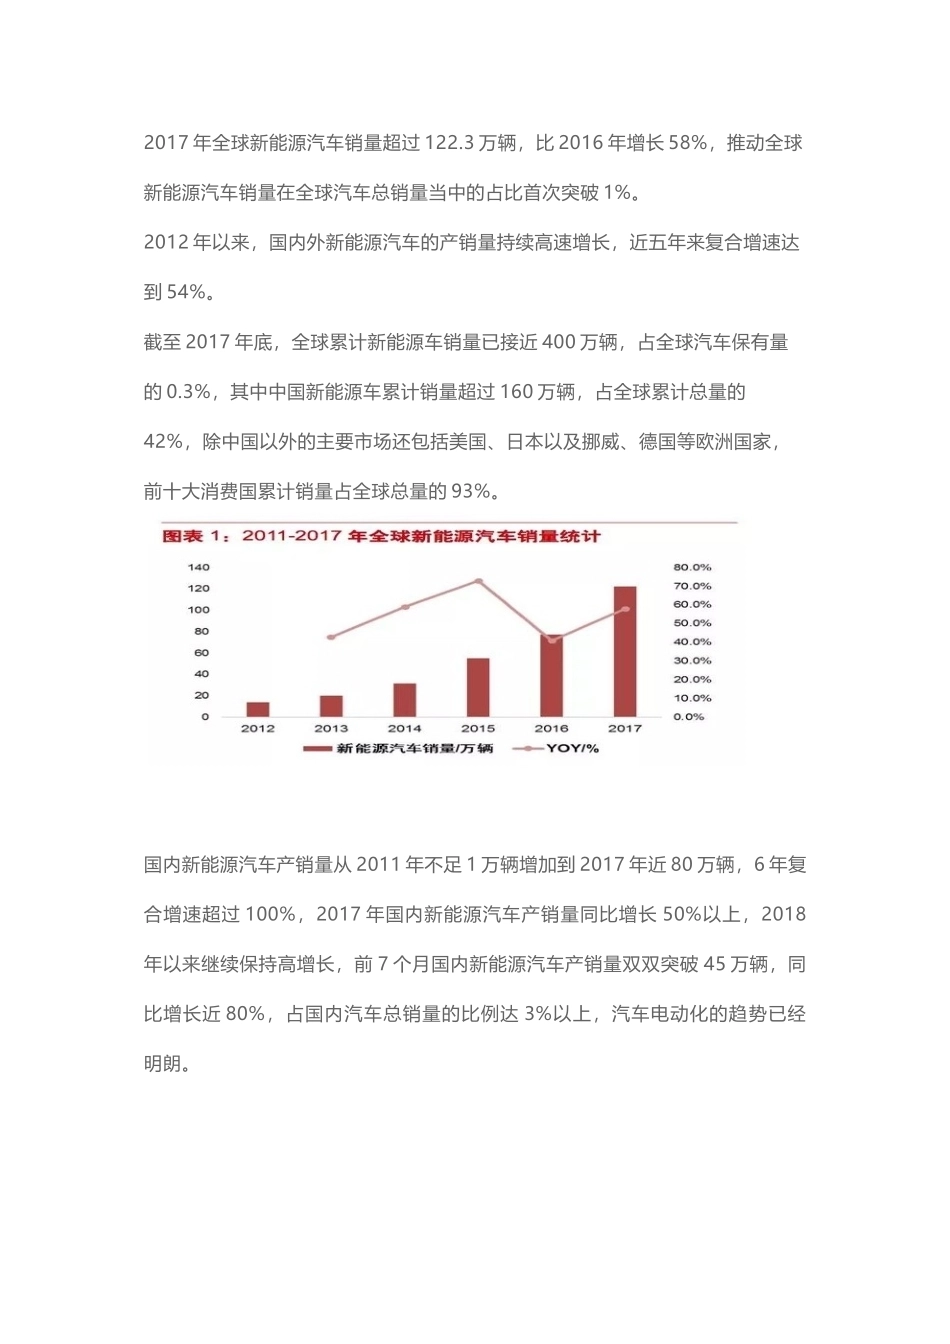
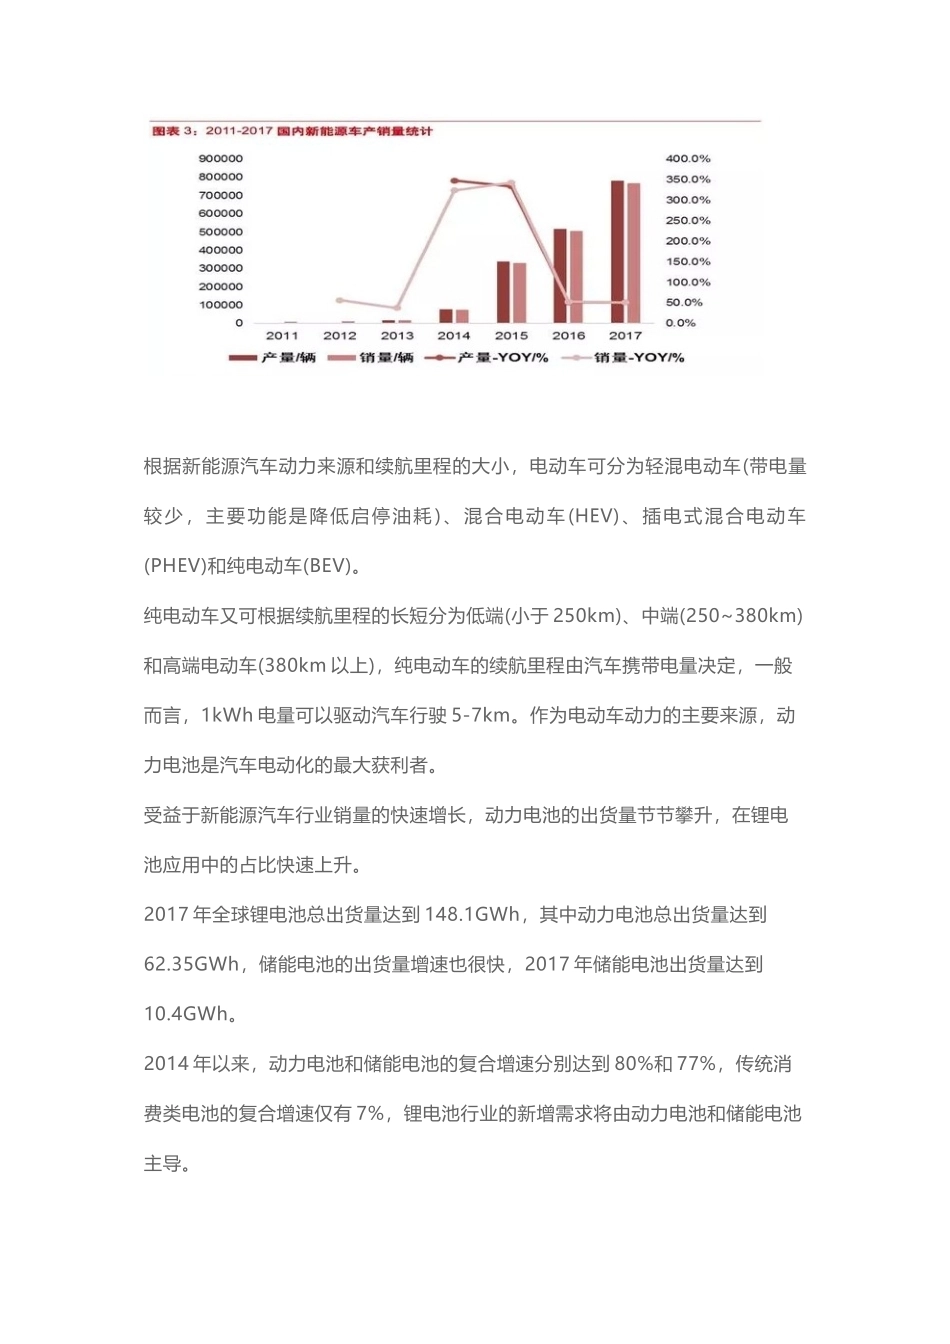
动力电池行业研究分析报告--穿越 2020, 动力电池需求到底有多大?前言:由于政府补贴将在 2020 年之后退出,市场对于新能源汽车的渗透率和动力电池需求存在疑虑。我们认为,随着锂电池成本持续下降,新能源汽车作为消费品的性价比优势将逐步体现,渗透率持续提升,加上储能行业即将突破,动力电池在未来十几年内的需求将维持 25%以上的高复合增速。▌汽车电动化是动力电池需求的主要来源2017 年全球新能源汽车销量超过 122.3 万辆,比 2016 年增长 58%,推动全球新能源汽车销量在全球汽车总销量当中的占比首次突破 1%。2012 年以来,国内外新能源汽车的产销量持续高速增长,近五年来复合增速达到 54%。截至 2017 年底,全球累计新能源车销量已接近 400 万辆,占全球汽车保有量的 0.3%,其中中国新能源车累计销量超过 160 万辆,占全球累计总量的42%,除中国以外的主要市场还包括美国、日本以及挪威、德国等欧洲国家,前十大消费国累计销量占全球总量的 93%。国内新能源汽车产销量从 2011 年不足 1 万辆增加到 2017 年近 80 万辆,6 年复合增速超过 100%,2017 年国内新能源汽车产销量同比增长 50%以上,2018年以来继续保持高增长,前 7 个月国内新能源汽车产销量双双突破 45 万辆,同比增长近 80%,占国内汽车总销量的比例达 3%以上,汽车电动化的趋势已经明朗。根据新能源汽车动力来源和续航里程的大小,电动车可分为轻混电动车(带电量较少,主要功能是降低启停油耗 )、混合电动车 (HEV)、插电式混合电动车(PHEV)和纯电动车(BEV)。纯电动车又可根据续航里程的长短分为低端(小于 250km)、中端(250~380km)和高端电动车(380km 以上),纯电动车的续航里程由汽车携带电量决定,一般而言,1kWh 电量可以驱动汽车行驶 5-7km。作为电动车动力的主要来源,动力电池是汽车电动化的最大获利者。受益于新能源汽车行业销量的快速增长,动力电池的出货量节节攀升,在锂电池应用中的占比快速上升。2017 年全球锂电池总出货量达到 148.1GWh,其中动力电池总出货量达到62.35GWh,储能电池的出货量增速也很快,2017 年储能电池出货量达到10.4GWh。2014 年以来,动力电池和储能电池的复合增速分别达到 80%和 77%,传统消费类电池的复合增速仅有 7%,锂电池行业的新增需求将由动力电池和储能电池主导。国内锂电池出货情况也呈现类似的走势,2013 年之前小型电池的出货量占比在90%以上,到 2017 年动力电池和储能电池的占比就已达 55%。▌新能源汽车驱动力切换,不改电池行业高成长性性价比决定汽车电动化进程,电池成本是关键推手汽车作为大众消费品,性价比是决定其技术路线的根本因素。与燃油车相比,电动车与传统燃油车的区别主要包括以下方面:结构上,电动车采用动力电池取代燃油发动机,并且简化了燃油车的动力总成系统,成本的差别也来自于此;性能上,由于动力电池的能量密度较低,而且快充能力受限,电动车的续航里程和充电体验较燃油车仍有劣势,不过随着电动车带电量的增加,“里程焦虑”已大为缓解;成本上,由于动力电池成本仍然较高,电动车的购置成本高于燃油车,同时电动车的使用成本更低,优势的多寡取决于年行驶距离以及油价/电价比。我们构建了模型研究不同车型的购臵成本和使用全成本(totalcostofownership,TCO)。在基准条件下,普通燃油车的购臵成本为 19.6万元,同档电动车的购臵成本为 24.6 万元,电池成本为 1500 元/kWh(含税);运营寿命 8 年,每年行驶 15000 公里,车辆残值分别为 6 万元和 4 万元。运营期间燃油车和电动车的 TCO 分别为 21.3 万元和 24.8 万元。相比而言,燃油车的购置成本仍然更有竞争力,电动车的燃料成本在比较高的电价之下仍有明显优势。电池的成本对电动车的 TCO 和购置价格都有非常明显的影响,在其他因素不变的情况下,当电池价格降至 900-1000 元/kWh 时,电动车的 TCO 基本与燃油车一致,普通乘用车消费者采购新能源汽车的积极性将加强,当电池成本进一步下降至 700 元/kWh 以下时,纯电动车的购置成本可与燃油车相竞争,其渗透率将进入加速提升的阶段。我们据此将电动车的发展阶段划分为“前 TCO 平价”阶段、TCO 平价阶段和购臵成本平价阶段。在前 TCO 平价阶段,由于成本仍然缺乏竞争力,电动车过去几年的高速增长主要是由政策驱动,尤其是补贴政策的驱动,此时产业处于补贴驱动的时期;随着电池成本的下降,电动车与燃油车的 TCO 不断逼近,在部分应用场景中电动车甚至已具备 TCO 成本优势,此时,采用一些非补贴的产业政策推高燃油车的使用成本,可以进一步提升电动车的渗透率,此时行业由政策倒逼来驱动;一旦电池成本突破临界点,电动车的购臵成本将占据优势,行业也将过渡到消费驱动阶段。驱动力切换的内因在于动力电池成本快速下降,电动车成本竞争力持续增强,外部原因在于产业政策的调整。▌补贴政策助力新能源汽车完成市场导入尽管动力电池成本已从 2009 年 1000$/kWh 快速下降到目前 150~170$/kWh,新能源汽车尤其是纯电动车的购置成本和使用全成本仍然远高于传统燃油车。根据 BNEF 的研究,2018 年美国燃油小型车的成本约为 18000 美元,其中动力总成系统成本约 5500 美元,而电动车的电池系统与动力系统成本接近 12000美元,因此截至目前最有效的政策仍以直接补贴为主—如中国对于各种车型的购置补贴、美国对于销量在 20 万辆以下的车企给予每辆 7500 美元的税收抵免—以缩小电动车和燃油车的成本差距。在补贴等相关政策的驱动下,新能源汽车在全球的导入过程非常迅速, 2012 年全球范围内新能源汽车的销量占比仅有不到 0.2%,到 2017 年市场份额已上升至 1.26%。进入 2018 年,全球新能源汽车继续保持大幅上涨的态势。据统计,今年上半年全球电动汽车销量达到 76 万辆,同比增长 69%,整体市场份额达到 1.6%。海外主要市场新能源车的渗透率呈加速提升的趋势,上半年,欧洲电动汽车销量同比增长 43%,注册量达 18.5 万辆,市场份额增至 2.2%,美国电动车销量也突破 10 万辆,达到 12.2 万辆,其中 53%为纯电动汽车,市场份额达到1.4%,同比提升 0.3 个百分点。中国新能源汽车的市场导入经历了三个阶段,历时十几年。其中,2003-2008 年为技术验证与科技示范工程阶段,标志性事件是在北京奥运会上开展的全球最大规模的奥运会新能源汽车示范运行,共投入 595 辆节能与新能源汽车;第二阶段为 2009-2012 年的第一期“十城千辆”新能源汽车推广工程,在此期间在 25 个试点城市开展的新能源汽车规模化示范运行,总共推广新能源汽车2.7 万辆;第三阶段为 2013-2015 年的第二期“十城千辆”示范工程。具体政策层面,2009 年国务院发布《汽车产业调整和振兴规划》,其中首次提出了“启动国家节能和新能源汽车示范工程,由中央财政安排资金给予补贴”的政策指导意见。同年,财政部发布《关于开展节能和新能源汽车示范推广试点工作的通知》,明确对试点城市公共服务领域购臵新能源汽车给予补助,公共领域新能源汽车补贴时代正式来临。彼时,一辆纯电动最高可拿到 6 万元/辆的国补资金,插混(默认为 40%节油率以上)一般也能拿到 5 万元/辆的国补资金,纯电动大巴的补贴更是高达 50 万元/辆。在强力的补贴刺激下,我国新能源汽车产销规模节节攀升,2015 年中国新能源汽车销量达到 33 万辆,在新增汽车销售中的占比首次突破 1%,在当年全球销售新能源汽车的占比超过 50%。至此,中国新能源汽车产业的发展出现了不可逆转的拐点,导入期基本结束。2017 年我国新能源汽车的销量已达汽车总销量的 2.6%,2018 年前 7 月份该比例高达 2.84%,中国新能源车的渗透率已走在世界前列。▌补贴退坡,限制性政策登场,行业驱动力悄然换挡2017 年全球范围内新能源汽车渗透率超过 1%,同时动力电池的成本仍在快速下降,继续维持之前的补贴激励政策对于各国政府都是沉重的负担。因此,全球范围内补贴政策退场已是大势所趋,而在新能源车仍不具备成本竞争力的阶段,对燃油车施加一定的限制性政策、推高其生产/使用成本将成为一段时期内汽车电动化的主要驱动力。国内:补贴退坡,双积分接棒随着电池价格持续下降,我国政府对于新能源汽车的补贴力度也在逐渐下调,自 2009 年施行补贴政策以来,纯电动车补贴上限从 6 万元/辆下调至 5 万元/辆,对于里程的要求则从没有硬性规定到 400 公里以上,如以度电补贴计,早期纯电动车每 kWh 的补贴强度最高可达 3000 元,2018 年的最新标准降至 1200 元/kWh 以下;插电混合乘用车的补贴强度则从 5 万元/辆降至 2.2 万元/辆,2019 年的补贴将在 2016 年基础上再降 40%,而按照规划,2020 年之后电动车的直接补贴将全部取消,届时中国的新能源汽车产业也将走完依靠补贴政策驱动的阶段。与此同时,尽管电池成本持续快速降低,但预计在 2025 年之前,电动车的成本竞争力仍居于劣势。换挡阶段,工信部推出双积分政策,迫使传统车企加大新能源汽车产量,提升新能源汽车的渗透率。2017 年 9 月 28 日,工信部、财政部、商务部、海关总署、质检总局等五部门联合发布《乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法》,规定该办法自 2018 年 4 月 1 日起施行,同时规定对畅通能源乘用车年度生产量或者进口量达到 3 万辆以上的企业,自 2019 年开始设定新能源汽车积分比例要求,这标志着备受关注的双积分政策正式落地。根据双积分政策的实施方案,NEV 正积分的企业可以通过交易新能源积分获取额外收入,传统车企面对积分不达标的惩罚压力,也有动力向电动车转型。双积分对于车企可以看成是一种隐性的成本,随着这种法规成本越来越高,以至于会成为一种政策性的壁垒,这需要车企投入大量的资源和资金去跨越。初步估算,2020 年 NEV 积分比例达到 12%对应当年 200 万辆的新能源汽车销量。通过调整不同车型的分值、NEV 积分比例等方式,双积分政策可以作为一项长效机制来推动新能源汽车销售占比的提升。在当前补贴仍未完全退出的情况下,各种约束政策的作用已逐渐显现,预计2020 年之后新能源汽车行业的主要推动力切换为约束性政策对于整车企业的倒逼作用。国外:排放标准趋严提升燃油车成本海外市场的补贴退坡进程也在稳步推进。在美国市场,由于特斯拉电动车累计销量已接近 20 万辆的临界值,购买电动车所享受的 7500 美元税收抵免将削减一半至 3750 美元,并将在一年半之后全部取消补贴,其他销量较大的车型如通用 Bolt、日产聆风也面临补贴退坡的问题。另一方面,持续提高燃油车的排放标准,推升燃油车的生产成本,也能从另一个角度缩小电动车与燃油车的成本差距。根据现有资料或趋势判断,到 2020 年全球主要市场的燃油车排放标准将提高到100~120g/km,较 2010 年全球的排放标准降低 20%~40%,按照目前燃油车的技术水平,届时多数传统车企能够满足排放标准。2020 年之后,排放标准进一步趋严,欧盟希望整车厂商 2020 年 1 月 1 日前将CO2 的排放量控制在 95g/km,每超出 1g 将对每台车处以 95 欧元的高额罚款,并计划到 2025 年将排放标准进一步降低到 78 个/km 以下。与此同时,燃油车为满足要求额外需要投入的成本将快速提高,达到经济性瓶颈,据 BCG 估计,假如 2025 年燃油车排放标准提高到 80~100g/km,将导致每辆燃油车成本上升 470~580 美元,届时尽管新能源汽车的成本竞争力仍不充分,整车企业出于达标的要求会考虑生产一定比例的新能源汽车。在美国,整车厂商为满...





发表评论取消回复