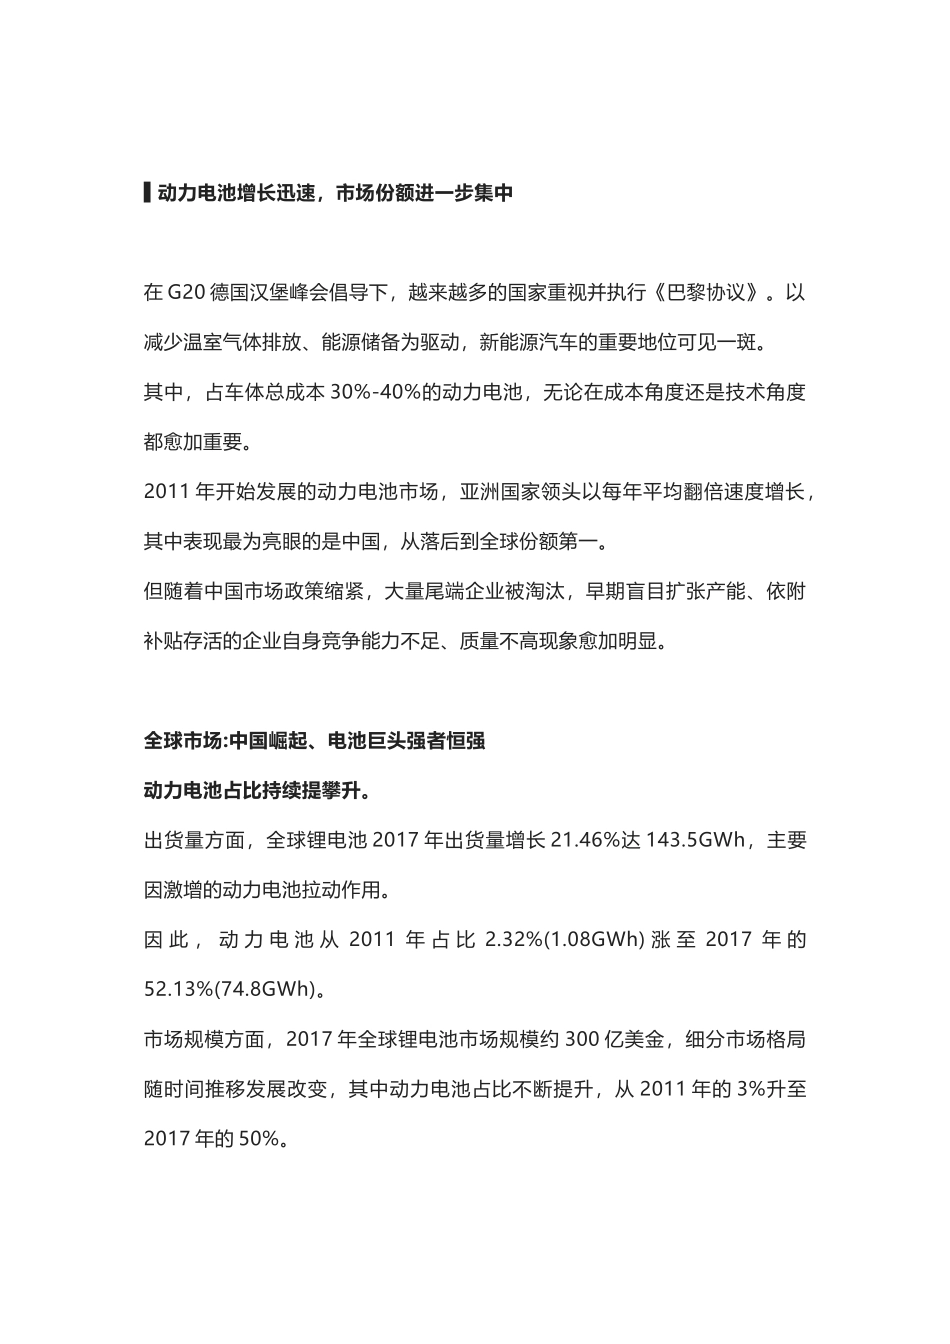
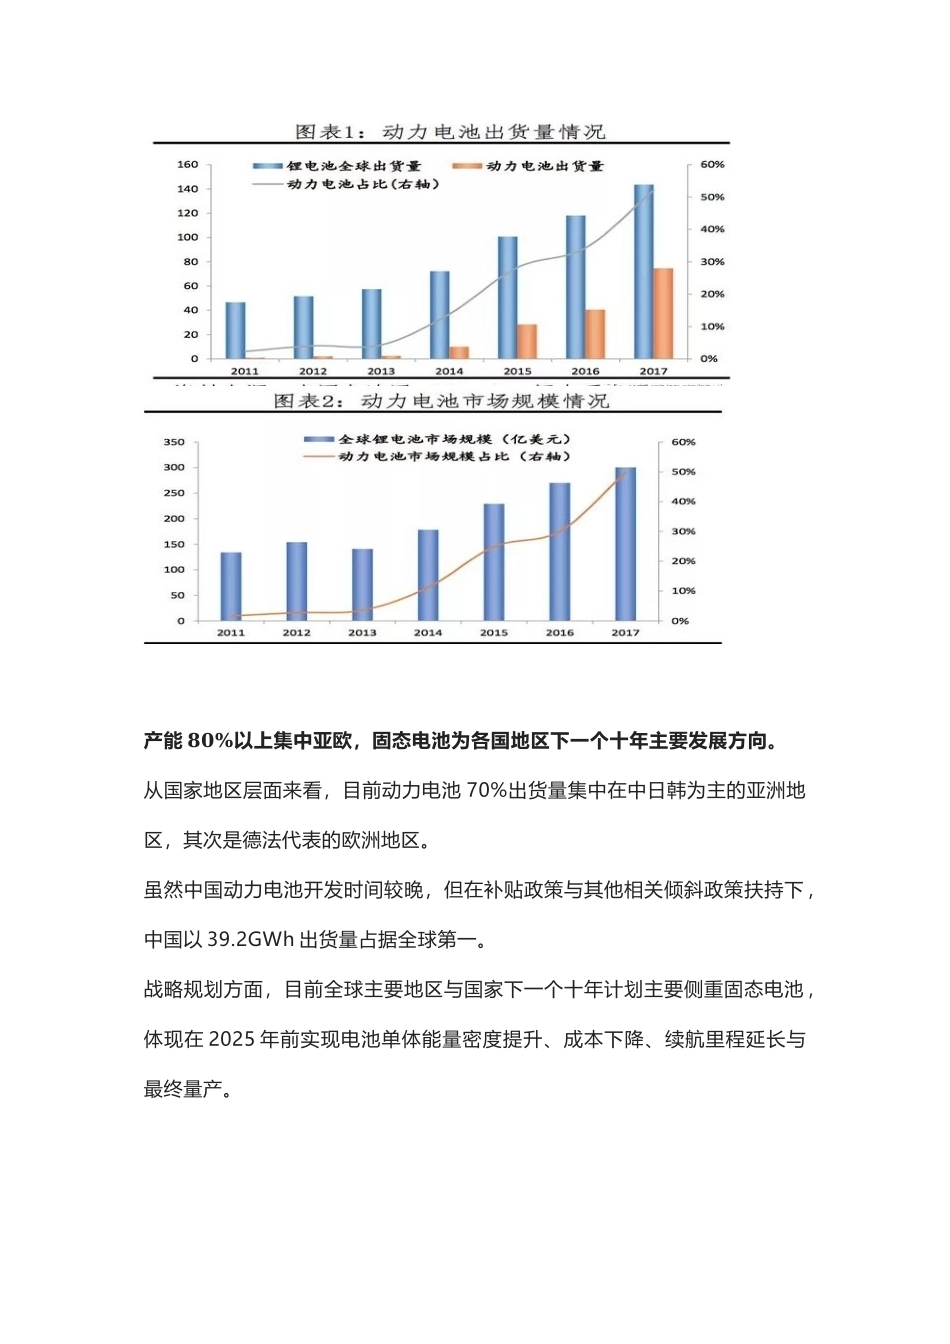
2017-2018 年动力电池公司深度分析报告导语近来我们观察到两个有趣的现象:1)动力电池全球排名前三的比亚迪宣布将剥离旗下动力电池部门,寻求独立运营与上市;而吉利却宣布投入近百亿的资金在湖北布局动力电池项目;2)目前各电池企业建成产能已经远远超出实际需求,然而各家公布的产能规划却仍数倍于建成产能。▌动力电池增长迅速,市场份额进一步集中在 G20 德国汉堡峰会倡导下,越来越多的国家重视并执行《巴黎协议》。以减少温室气体排放、能源储备为驱动,新能源汽车的重要地位可见一斑。其中,占车体总成本 30%-40%的动力电池,无论在成本角度还是技术角度都愈加重要。2011 年开始发展的动力电池市场,亚洲国家领头以每年平均翻倍速度增长,其中表现最为亮眼的是中国,从落后到全球份额第一。但随着中国市场政策缩紧,大量尾端企业被淘汰,早期盲目扩张产能、依附补贴存活的企业自身竞争能力不足、质量不高现象愈加明显。全球市场:中国崛起、电池巨头强者恒强动力电池占比持续提攀升。出货量方面,全球锂电池 2017 年出货量增长 21.46%达 143.5GWh,主要因激增的动力电池拉动作用。因 此 , 动 力 电 池 从 2011 年 占 比 2.32%(1.08GWh) 涨 至 2017 年 的52.13%(74.8GWh)。市场规模方面,2017 年全球锂电池市场规模约 300 亿美金,细分市场格局随时间推移发展改变,其中动力电池占比不断提升,从 2011 年的 3%升至2017 年的 50%。产能 80%以上集中亚欧,固态电池为各国地区下一个十年主要发展方向。从国家地区层面来看,目前动力电池 70%出货量集中在中日韩为主的亚洲地区,其次是德法代表的欧洲地区。虽然中国动力电池开发时间较晚,但在补贴政策与其他相关倾斜政策扶持下 ,中国以 39.2GWh 出货量占据全球第一。战略规划方面,目前全球主要地区与国家下一个十年计划主要侧重固态电池 ,体现在 2025 年前实现电池单体能量密度提升、成本下降、续航里程延长与最终量产。前十头部企业中日韩地位突出。根据销量,自 2015 年以来,全球动力电池企业前十均被中日韩企业包揽,整体销量占比于 2016 年到达顶峰为 84.16%。此外,国企业达 7 家,宁德时代以 12GWh 销量超越松下电器成为 2017 年全球销量冠军。从单个企业来看,三星 SDI 以两年平均 140%增速成为排名前十中发展最为迅猛的企业。毫无疑问,中日韩三国目前为动力电池市场霸主。中国市场:尾部企业加速退出据中国汽车工业协会数据统计显示,2017 年中国新能源汽车总产量为 81.9万辆,占当年新车总产量的 2.8%。与此同时,动力电池产业同比增长 29.29%实现配套装机量 36.2GWh。从增速曲线来看,动力电池发展与新能源汽车发展成强正相关性,在例如2013 年 9 月 17 日发布《关于继续开展新能源汽车推广应用工作的通知》等政策红利扶持下,2013 至 2015 年中国新能源汽车迎来爆发期,动力电池产业也以年平均约 350%的增速发展。随着 2017 年提出并执行的高技术、产量补贴标准,涨幅急速降低。动力电池装机量对应汽车种类方面,2017 年新能源客车动力电池装机量第一为 15GWh,主要受惠于传统燃油客车替换。从全年角度来看,2017 年上半年受制于新能源汽车企业检查、推广目录延滞等宏观政策因素,新能源客车装机量于下半年才开始增长,下半年装机量占全年的 82.77%。汽车类型方面,纯电动汽车(BEV)依旧占领整个动力电池应用领域。除了新能源客车对其的强力拉动,还依靠出租车、快车等私人纯电动乘用车市场84%增速,纯电动乘用车配套电池装机量增长约 70%。得益于物流车的更新换代,专用车也有大幅度提升,其中物流车动力电池装机量占专用车整体达 96%。从动力电池种类来看,93%以上为磷酸铁锂电池与三元电池。其中,90%以上磷酸铁锂电池为新能源客车装载,70%以上三元电池为新能源乘用车装载。与去年对比,磷酸铁锂电池装机量有所下滑,而三元电池几乎翻倍,主要因为磷酸铁锂生产企业数量减缩与私人乘用车市场加大对三元电池的开发利用。磷酸铁锂主攻客车、三元主攻乘用车的趋势在 2018 年逐渐加大,从今年前7 月数据来看,新能源乘用车 90.43%为三元电池;新能源客车 93.75%为磷酸铁锂电池。此外,不同电芯外形所具备的优缺点不同,适用车型与电芯种类也不同。从外形占比来看,磷酸铁锂电池以方形为主,占 80%;三元电池以软包、方形为主,各约 40%;锰酸锂电池以软包为主,占 5.72%;钛酸锂电池几乎被圆柱形包揽。高端产能不足,低端产能过剩,补贴、双积分等扶持政策要求提高后,行业洗牌开始竞争加剧。动力电池企业生存环境与政策息息相关,企业数可以很好说明这一点。国内动力电池企业数量自 2016 年开始大幅度减少,2017 年仅为 98 家,同期对比减少约三分之一,早期依靠补贴的尾端小型企业多被淘汰。从装机量来看,2017 年前十企业整体装机量提升 20%以上,但总占比下滑4%,高端产能不足已显。主要因为我国动力电池企业“小、散、微”产业格局,装机量超 10GWh 仅宁德时代一家,超 1GWh 也不足 10 家,80%以上企业小于 0.5GWh。其次,产能利用率无论头部企业还是尾端企业都严重不足。以产能利用 60%为基准,仅宁德时代一家超过标准线,电池企业产能利用率多半集中在 20%-30%左右,即使宁德时代自身,产能利用率连续 2 年下滑20 个百分点。随着国内市场逐渐开放,海外强势品牌进驻,竞争必然更加激烈,产能利用率问题亟待解决。▌动力电池行业“学习曲线”:产品价格快速下降供需不平、能量密度提升与规模效应将继续压低价格供需严重不平衡。动力电池需求与新能源汽车挂钩,而中国与欧洲将成为全球最大新能源汽车市场国家。据 IEA 数据分析,至 2030 年,全球新能源汽车市场中国市场份额达 26%,欧洲 23%。从 此 处 看 , 全 球 需 求 端 将 继 续 以 超 40% 速 度 攀 升 , 2020 年 约 可 达430GWh,其中纯动力电池将占 70%。与此同时,随着各国环境、产业扶持政策执行,全球厂商扩张速度加快,产能呈几何倍增长。但盲目扩张导致两极分化更为严重,直至低端产能出清、产业结构性调整完成,价格受供需影响的程度才会降低。以中国市场为例,按照乘用车 50%、客车 1%、专用车 30%产量增速假设来计算,2020 年新能源汽车产量将达 215 万辆,届时动力电池需求量可达112GWh。对比 285GWh 的产能规划,依旧有 2.5 倍的缺口差距。能量密度提升与规模效应共同作用,电池价格降约一半。2014 年至 2017 年,动力电池价格以年均 20%速度下跌直至 1.5 元/Wh,并于 2020 年达 1 元/Wh 左右,维持这一下滑趋势至“油电平价”,即新能源汽车与燃油车拥有同水平成本竞争力。正如我们在《平价价格时代渐行渐远,万亿产业整装待发—电动汽车行业发展简史、主要挑战与前景展望(下)》中提到,电池价格高速下跌来自两方面,一是电池密度提升带来的单位材料与高价钴消耗量降低,使成本最高降低50%。二是大规模自动化生产提高良品率,使成本最高降低 60%。成本端:上游材料是关键受上述三点因素影响,对此进行成本分析。动力电池成本自 2010 年开始滑坡式下降,但根据目前技术进程以达到成本端 100 美金/KWh 实现“油电平价”还需 5-6 年,影响压缩成本的因素包括制造工艺的升级、规模经济、整合效率等,而其中最为关键的是材料的突破。按照我们在《平价价格时代渐行渐远,万亿产业整装待发—电动汽车行业发展简史、主要挑战与前景展望(下)》提到的电芯成本分析,正负极材料、隔膜和电解液占 50%以上,其中又以正极材料最为重要,占整体成本 30%。以我国三元电池为例,尽管各大厂商开始向 NCM622\811\NCA 的高比容高能量密度电池探索,但覆盖范围并不算大,NCM523 和 NCM111 在中短期依然是国内市场主流。因此,存在较大的正极材料涨幅可能性。此外,负极材料、电解液、隔膜等得益于技术提升与大规模生产,可大幅度降低单位成本弥补甚至超过正极材料涨价来带的价格波动。对此,从综合角度来看,三元电芯成本降低至 2020 年的 0.74 元/Wh 左右,利润空间得以保留,但未来存在缩减的可能性。▌寡头竞争格局正在形成从电池企业与整车汽车不同角度来看,电池企业为降低上下游夹层压力,研发新型电池、提高技术水平,合作客户数量上也有大幅度增加。但不同于海外企业积极寻求全球合作,国内电池企业客户主要集中中国,范围狭窄,进一步增加国内电池市场竞争。企业具体规划方面,除了电池企业加大三元电池研发比重,还有其他相似之处,即在产业链上开始步入上游材料端为阶段性发展做好资源储备;二是较为激进的产能规划,平均目标 2020 年产能约翻 4-5 倍。整车企业布局电池行业速度加快、范围变广、金额增高。其中又以 PACK 厂切入为主流,实现方式主要为合资建厂,利用双方优势取长补短,降低成本的同时增加电池与车体整体契合度。电池企业:扩大规模降低成本,提高产能利用率减轻折旧压力对比整车企业,电池企业的竞争更加激烈,主要源自两方面压力,一块是上游材料端的涨价压力,另一块是下游整车企业的压价压力。除了增加研发、提高电池性能,电池企业也增加与整车企业合作来缓解紧张。从全球前十动力电池企业来看,除了比亚迪为自产自销,其余企业都积极参与对外合作。其中,宁德时代以 64 家合作企业数量位居榜首,国轩高科与北京国能以 38家同为第二。从配套车类型来看,大多企业都涉及乘用车电池生产,仅沃特玛单一从事客车电池生产。对比国内企业与海外企业的布局情况可以发现,国内电池企业合作车企基本为国产品牌,市场规划集中中国且整体较封闭。松下、三星 SDI 与 LGChem 三者布局更广,且各有特点。作为最早开发动力电池的松下,客户基本为日欧美龙头,其中日本 6 家、欧洲 4 家、美国 2 家;LGChem 仅次松下,客户覆盖欧美主流车厂,例如雪佛兰、雷诺等;三星 SDI 特长方形电池,客户多在中日韩。▌乘用车前五电池企业规划宁德时代宁德时代 2017 年总装机量为 10.51GWh,全年配套搭载新能源汽车共19.79 万辆,其中三元电池用量占比 55.79%,磷酸铁锂电池 44.21%。合作车企方面,最大合作方为北京新能源共 4.88 万辆。新能源产业布局方面,宁德时代加快技术研发、团队建设以实现上中下三游全方位覆盖。上游方面,宁德时代除了大规模储备镍、钴、铜等重要能源材料,还通过收购邦普 66.72%股权强化自身电池正极材料回收效率,极力发展电池回收业务。此外,投资超 100 亿引进配套材料企业落户宁德锂电新能源产业园区。中游方面,宁德时代深化绑定合作加深与整车企业良好关系,同时在加拿大、欧洲和美国筹备动力电池研发生产基地,加大海外市场比重。下游方面,宁德时代参股整车公司,例如芬兰 Valmet,参与开发 20 年以上的超长寿命储能系统,增加公司储能技术扩大业务范围。产能规划方面,宁德时代即将建成的湖西锂子动力电池生产基地可为公司增添竞争力,达产后可新增 24GWh 产能。根据公司战略规划,宁德时代预计 2020 年三元电池能量密度达~300Wh/kg,成本降低至 1 元/Wh,整体产能 54GWh。松下电器2008 年并购三洋电机,2009 年与特斯拉合作,松下电器便开始在动力电池行业领跑。以圆柱型电池闻名,旗下生产的 NCA21700 电池单体能量密度为行业目前最高,可达 340Wh/kg。分 版 块 业 务 来 看 , 电 池 机 电 系 统 为 松 下 电 器 营 收 占 比 最 高 部 门 , 约31.82%。为满足生产需求,松下进行电池厂全球化布局:目前松下在日(4)、中(2)、美(1)共设立 7 个电池厂。日本电池厂:主要生产混合动力与插电式混合动力配套的方形电池,研发方向为高输出功率与高...





发表评论取消回复