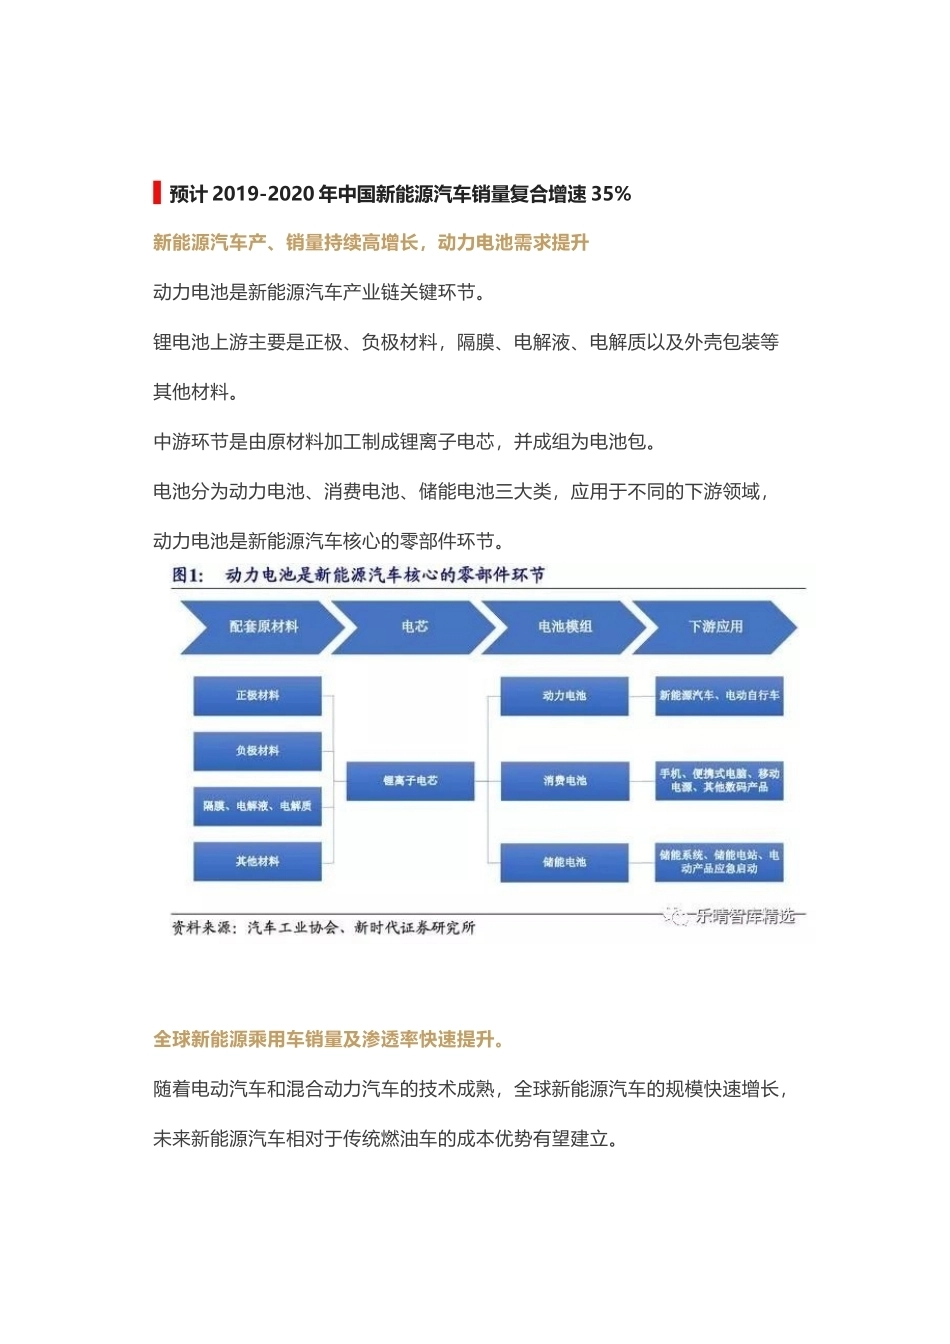
动力电池行业分析报告——锂电设备迎机遇前 言:国内外知名车企不断加码新能源汽车领域,其成本、续航里程和充电便捷性将不断改善,预计 2019-2020 年国内新能源汽车销量复合增速 35%、维持高增长。动力电池向高能量密度、低成本方向发展将是趋势,未来 5-10 年将是三元动力电池技术进步相对稳定的阶段,低端产能将被出清,高端产能正进入新一轮产能扩建期。预计 2019-2020 年动力电池新建产能复合增速约 30%,优质锂电设备龙头公司将受益于新一轮动力电池扩建和集中度提升、并有望进军国外市场。▌预计 2019-2020 年中国新能源汽车销量复合增速 35%新能源汽车产、销量持续高增长,动力电池需求提升动力电池是新能源汽车产业链关键环节。锂电池上游主要是正极、负极材料,隔膜、电解液、电解质以及外壳包装等其他材料。中游环节是由原材料加工制成锂离子电芯,并成组为电池包。电池分为动力电池、消费电池、储能电池三大类,应用于不同的下游领域,动力电池是新能源汽车核心的零部件环节。全球新能源乘用车销量及渗透率快速提升。随着电动汽车和混合动力汽车的技术成熟,全球新能源汽车的规模快速增长,未来新能源汽车相对于传统燃油车的成本优势有望建立。根据 BNEF 的预测,到 2025 年全球新能源乘用车的销量有望增长至 1100 万辆,占汽车销量的比例达 11%。2025 年后,传统燃油车的销量逐渐下滑,到 2030 年新能源乘用车将进一步增长至 3000 万辆,占汽车销量的比例达 28%。全球锂离子电池结构变化,动力电池成为新的增长引擎。从 2011 年起,全球动力电池占锂离子电池消费总量的比例逐年攀升。新能源汽车行业的逐步发展带动了动力电池的需求,2011-2017 年,动力电池占锂电池的比例从 4.5%提升至 39.8%,出货量年均复合增速为 83.6%。根据智研咨询预测,到 2020 年动力电池占锂电池的比例有望达到 52%,超过消费电池。国内新能源汽车产销已形成规模,逐渐发展为全球最大市场。在我国“十二五”规划中,新能源汽车纳入了七大战略新兴产业,对推进新能源汽车的产业化应用中给予了指引。在“十三五”规划中,新能源汽车的战略地位大幅度提升。我国将新能源汽车纳入重点发展的战略新兴产业后,行业规模快速发展。2013-2017 年,我国纯电动汽车销量从 1.5 万辆增长至 65.2 万辆,插电混合动力汽车销量从约 3000 辆增长至 12.5 万辆。2017 年国内新能源汽车销量规模已经达到了 77.7 万辆,其中新能源乘用车销量为 57.8 万辆,占全球比例接近 50%。2017 年国内动力电池产量约 36Gwh,占全球比例超过 60%,已经发展成为全球最大的新能源汽车市场。预计 2020 年新能源汽车销量 230 万辆,2019-2020 年复合增速 35%政策频出改善新能源汽车行业生态,促进行业良性发展。2016-2018 年,新能源汽车行业陆续出台多项政策,从产业规模发展目标、企业和产品准入管理、电池技术发展目标、补贴调整等多方面,引导新能源汽车行业进入良性发展通道。双积分政策出台进一步助推动新能源汽车增长。2017 年 9 月,《乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法》(即双积分政策)正式文件出台。双积分制度核心目的在于敦促车企注重节能减排,控制燃油汽车的销售比重,加大对新能源汽车的投入。正式文件中,细化了新能源汽车标准分,对于新能源汽车积分的考核推迟了一年(2018 年不考核、2019 和 2020 年合并考核),同时将执行双积分制度的车企产量标准从 5 万辆调整为 3 万辆。由于整车企业可通过多余的 NEV 正积分交易获利,相当于对新能源汽车变相的一种补贴延续,因此整车企业大力发展新能源汽车将成为毫无疑问的选择,同时制度中积分值对于纯电动车有大幅度倾斜,将促进车企将研发和生产的重心放在纯电动车。2018 年新能源汽车产销量维持快速增长。2016 年和 2017 年,国内新能源汽车销量分别为 50.7 万和 77.7 万辆,同比增长分别为 53.2%和 53.3%。2018 年,国内新能源汽车累计产量为 127 万辆,同比增长 60%,累计销量为 125.6 万辆,同比增长 61.7%。国内新能源汽车市场作为全球最大的市场,表现出了强劲的发展动力。政策不断提高新能源汽车销量指引。政府出台的相关政策不断促进和引导新能源汽车行业规模的发展。2016 年 12 月《“十三五”国家战略新兴产业发展规划》中,明确提出到2020 年新能源汽车年产量达到 200 万,累计产销量达到 500 万。2017 年 4 月《汽车产业中长期发展规划》中,提出目标到 2025 年国内汽车销量达到 3500 万辆,新能源汽车销量占汽车总销量比例达 20%。2018 年 3 月,工信部部长在接受央视采访时,提出燃油车退出时间表,初步确定了 2019 年新能源汽车占比达 8%,2020 年新能源汽车占比达 10%,之后将进一步确定 2020 年以后的新能源汽车占比,该规划进一步提高了 2019年和 2020 年新能源汽车销量目标。主流车企开启新能源汽车布局,奠定行业长远景气。新能源汽车在全球范围内普及的趋势已形成,多国已制定了停产销售传统燃油车的时间表,2016 年起海外传统车企如福特、通用、宝马、戴姆勒等调整战略重心,开始大力布局新能源汽车。国内大型车企也持续加大新能源汽车规划。2018 年上半年销量排名靠前的上汽集团、长安汽车、广汽集团、吉利汽车、长城汽车、江淮汽车等对于 2020 年均规划了较大的新能源汽车产、销量。上汽集团、广汽集团、东风汽车与宁德时代合资设立电池公司,长安汽车与比亚迪达成合作,江淮汽车与国轩高科达成合作。我们认为“整车企业+电池企业”的合作模式有助于车企新能源汽车产量快速提升,同时将促进电池企业发展。预计 2020 年和 2025 年国内新能源汽车销量分别达到 230 万辆和 700 万辆。工信部燃油车退出节奏指引到 2020 年新能源汽车占比达 10%,预计当年汽车销量 3000 万辆,则新能源汽车销量为 300 万辆,考虑原本政策目标 2020年新能源汽车销量为 200 万辆,我们结合目前新能源汽车销量增长态势,预计到 2020 年新能源汽车销量为 230 万辆,2019-2020 年销量复合增速约为35%。假设平均单车带电量为 55kwh,电池价格为 0.9 元/wh,则 2020 年动力电池市场规模接近 1100 亿元。根据《汽车产业中长期发展规划》,预计到 2025 年新能源汽车销量达到 700万辆,2021-2025 年销量复合增速为 24.9%,到 2025 年动力电池产能需求或超过 400Gwh。▌全球动力电池迎来新一轮产能扩张,海外潜在产能需求大补贴退坡驱动产业高端化,提振新能源汽车消费需求电池能量密度增加,车辆续航里程提高是新能源汽车发展趋势。2017 年 2 月,工信部等发布《促进汽车动力电池产业发展行动方案》,对于汽车动力电池的产品性能,尤其是电池能量密度的提升提出了较高的发展要求和目标,目标在 2020 年动力电池单体能量密度达到 300wh/kg,系统能量密度达到 260wh/kg,到 2025 年,动力电池单体能量密度达到 500wh/kg。在行业发展初期,新能源汽车的续航里程不足是极大的痛点,也是制约新能源汽车消费需求的重要因素。我们认为电池能量密度增加,续航里程持续提升将会是长期的发展趋势。补贴逐步退坡,政策导向“扶优扶强”。2018 年 2 月,最新的新能源汽车补贴政策出台,在单车补贴方面,砍掉或大幅度降低了低续航里程和低系统能量密度的车辆补贴,一定程度上调高了高续航和高能量密度的车辆补贴。通过补贴的调整,引导动力电池产品性能不断提升。对于新能源汽车,市场化推广的主要制约因素在于电池成本和汽车续航能力,两者分别影响了新能源汽车的性价比和用户使用体验。我们认为补贴退坡或相关财政政策将继续保持“扶优扶强”的导向,促进新能源汽车企业和动力电池企业技术升级。电池企业优胜劣汰,预计 2019-2020 年国内产能扩建超 170Gwh补贴退坡与电池降价使得电池企业承压,低端电池产能逐步出清。在补贴退坡背景下,从产业链下游的资金、成本压力逐渐向中上游传导。电池价格的快速下降使得电池企业盈利水平承压。主要上市公司电池企业如宁德时代、国轩高科、鹏辉能源、亿纬锂能等 2018 年上半年的电池毛利率相比于 2017 年分别下降了 2.6、7.3、1.3 和 4.1 个百分点。规模较小的成飞集成,在 2017 年毛利率就下降至 0.7%,2018 年毛利进一步亏损状态,2017 年国内动力电池企业同比减少约 40 家。我们认为具备规模和技术成本优势的一线、二线动力电池企业能渡过补贴退坡带来的行业洗牌,而低端电池产能将被逐步出清。动力电池格局向头部集中,2018 年 CATL 和比亚迪市占率合计 61%。2018 年,宁德时代的动力电池市占率达到 41.1%,比亚迪为 20.1%,两者均相比 2017 年市占率大幅提升,合计占约 61%。TOP10 以外的其他电池企业总市占率由 2017 年的 32.7%下降至 17.4%,说明小规模、低端的电池产能在逐步萎缩,行业格局向头部企业集中。2018 年的动力电池 CR2、CR5 和 CR10 分别达到 64.9%、77.7%和82.6%。短期动力电池产能呈现结构性过剩,装机量高增长有望逐步消化过剩产能。据我们结合第三方的统计,2016 年动力电池出货量为 27.9Gwh,产能利用率约为 51%。2017 年行业产能快速扩张,2017 年底行业内电池企业建成产能合计约 120-130Gwh,考虑新建产能投产时间,全年实际产能约 85Gwh,2017 年动力锂电池出货量 36Gwh,产能利用率约为 42%。短期来看,动力电池产能严重过剩。在 2018 年新能源车型和动力电池高端化发展的趋势下,我们认为 2017 年之前大部分存量产能属于低端无效产能,2018 年动力电池装机量约56.98GWh,同比增长约 55%。预计 2019 年动力电池需求将继续增长,剔除存量无效产能后,高端电池产能仍有较大需求。国内一、二线电池企业开启新一轮扩产,海外企业布局后补贴市场。2018 年国内龙头宁德时代、比亚迪规划了大量的产能扩张,部分二线电池企业如国轩高科、孚能科技、万向等规划了新的产能扩建或开启了原有产能建设计划的设备招标。同时,海外龙头电池企业如三星 SDI,LG 化学等在国内的电池产线建设开始持续推进,以布局 2020 年以后补贴完全退坡的市场。根据我们统计,预计 2019-2020 年国内累计扩建产能超过 170GWh,2019和 2020 年锂电设备需求迎来拐点。到 2025 年海外潜在动力电池产能扩建需求超过 300GWh预计到 2025 年海外动力电池需求达到 350GWh,2018-2025 年复合增速达37%。根据高工锂电数据,2014-2017 年海外新能源汽车动力电池需求量分别约为4GWh、9GWh、20GWh、28GWh,2020 年动力电池需求量或将达75GWh。结合 BNEF 预测,预计 2025 年全球新能源汽车销量超过 1200 万辆,带动全球和海外动力电池需求分别达到 750GWh 和 350GWh,2017-2025 年的复合增速分别为 35%和 37%。根据 IDC 统计,2017 年海外动力电池产能不足 50GWh,潜在动力电池产能扩建需求超 300GWh。海外电池龙头企业扩张迅猛,2022 年前累计新建产能或超过 150GWh。海外动力电池企业主要以 LG 化学、松下、三星 SDI 和 SKI 等为代表。LG 化学四大基地规划了大量的产能扩建,预计在 2022 年产能达到 105GWh;松下与以往特斯拉合作关系密切,其电池工厂主要布局在日本、美国和中国,其中与特斯拉合资在美国内华达州的 Gigafactory 超级工厂,预计全部达产后产...





发表评论取消回复