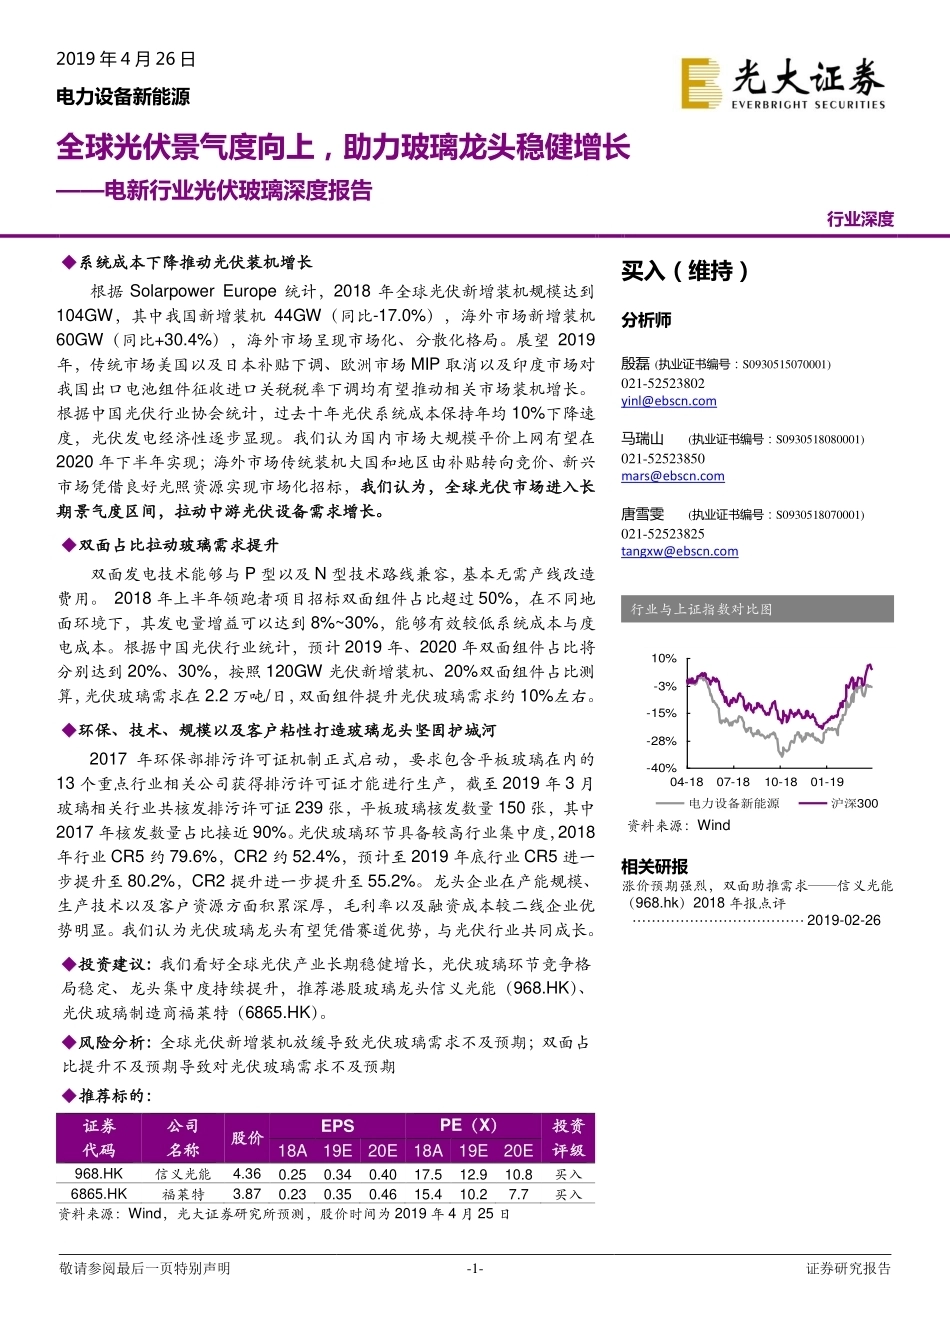
敬请参阅最后一页特别声明 -1- 证券研究报告 2019 年 4 月 26 日 电力设备新能源 全球光伏景气度向上,助力玻璃龙头稳健增长 ——电新行业光伏玻璃深度报告 行业深度 ◆系统成本下降推动光伏装机增长 根据 Solarpower Europe 统计,2018 年全球光伏新增装机规模达到104GW,其中我国新增装机 44GW(同比-17.0%),海外市场新增装机60GW(同比+30.4%),海外市场呈现市场化、分散化格局。展望 2019年,传统市场美国以及日本补贴下调、欧洲市场 MIP 取消以及印度市场对我国出口电池组件征收进口关税税率下调均有望推动相关市场装机增长。根据中国光伏行业协会统计,过去十年光伏系统成本保持年均 10%下降速度,光伏发电经济性逐步显现。我们认为国内市场大规模平价上网有望在2020 年下半年实现;海外市场传统装机大国和地区由补贴转向竞价、新兴市场凭借良好光照资源实现市场化招标,我们认为,全球光伏市场进入长期景气度区间,拉动中游光伏设备需求增长。 ◆双面占比拉动玻璃需求提升 双面发电技术能够与 P 型以及 N 型技术路线兼容,基本无需产线改造费用。 2018 年上半年领跑者项目招标双面组件占比超过 50%,在不同地面环境下,其发电量增益可以达到 8%~30%,能够有效较低系统成本与度电成本。根据中国光伏行业统计,预计 2019 年、2020 年双面组件占比将分别达到 20%、30%,按照 120GW 光伏新增装机、20%双面组件占比测算,光伏玻璃需求在 2.2 万吨/日,双面组件提升光伏玻璃需求约 10%左右。 ◆环保、技术、规模以及客户粘性打造玻璃龙头坚固护城河 2017 年环保部排污许可证机制正式启动,要求包含平板玻璃在内的13 个重点行业相关公司获得排污许可证才能进行生产,截至 2019 年 3 月玻璃相关行业共核发排污许可证 239 张,平板玻璃核发数量 150 张,其中2017 年核发数量占比接近 90%。光伏玻璃环节具备较高行业集中度,2018年行业 CR5 约 79.6%,CR2 约 52.4%,预计至 2019 年底行业 CR5 进一步提升至 80.2%,CR2 提升进一步提升至 55.2%。龙头企业在产能规模、生产技术以及客户资源方面积累深厚,毛利率以及融资成本较二线企业优势明显。我们认为光伏玻璃龙头有望凭借赛道优势,与光伏行业共同成长。 ◆投资建议:我们看好全球光伏产业长期稳健增长,光伏玻璃环节竞争格局稳定、龙头集中度持续提升,推荐港股玻璃龙头信义光能(968.HK)、光伏玻璃制造商福莱特(6865.HK)。 ◆风险分析:全球光伏新增装机放缓导致光伏玻璃需求不及预期;双面占比提升不及预期导致对光伏玻璃需求不及预期 ◆推荐标的: 证券 代码 公司 名称 股价 EPS PE(X) 投资 评级 18A 19E 20E 18A 19E 20E 968.HK 信义光能 4.36 0.25 0.34 0.40 17.5 12.9 10.8 买入 6865.HK 福莱特 3.87 0.23 0.35 0.46 15.4 10.2 7.7 买入 资料来源:Wind,光大证券研究所预测,股价时间为 2019 年 4 月 25 日 。买入(维持) 分析师 殷磊 (执业证书编号:S0930515070001) 021-52523802 yinl@ebscn.com 马瑞山 (执业证书编号:S0930518080001) 021-52523850 mars@ebscn.com 唐雪雯 (执业证书编号:S0930518070001) 021-52523825 tangxw@ebscn.com 行业与上证指数对比图 -40%-28%-15%-3%10%04-1807-1810-1801-19电力设备新能源沪深300资料来源:Wind 相关研报涨价预期强烈,双面助推需求——信义光能(968.hk)2018 年报点评 ···································· 2019-02-26 2019-04-26 电力设备新能源 敬请参阅最后一页特别声明 -2- 证券研究报告 投资聚焦 研究背景 “531”新政影响,2018 年我国光伏新增装机大幅下降,国内需求大幅下降导致产业链各环节产品价格平均降幅超过 30%;与此同时,海外市场光伏新增装机增长推动组件出口规模持续提升。进入 2019 年,受政策不确定性影响,至 3 月底,国内装机未见明显好转,海外出口维持高位,对中游硅片、电池片以及组件等价格形成一定支撑。对于玻璃环节,由于行业竞争格局稳定,扩产周期较长,玻璃产品价格维持坚挺。 我们区别于市场的创新之处 1. 结合全球新增装机预测以及双面双玻组件占比对光伏玻璃需求进行分析。结合近年来全球主要光伏市场新增装机需求以及相关建设规划,并参考双面双玻占比变化,我们预测,按照 2019 年全球新增装机 120GW 年、双玻占比 20%测算,光伏玻璃需求为 2.2 万吨/日,参考卓创资讯产能更新,截至 2019 年 3 月底,我国在产光伏玻璃产能约 2.1 万吨/日,我们认为光伏玻璃环节仍处于紧平衡状态。 2. 系统的分析了光伏玻璃行业的进入壁垒以及现有竞争格局。光伏玻璃行业的进入壁垒主要体现在政策(环保许可)、技术与规模效应以及客户粘性四个方面。 1)环保方面:截至 2019 年 3 月,中国环保协会共颁发 246 张玻璃以及玻璃制品行业排污许可证,其中针对平板玻璃制造行业核发 150 张,且2017 年核发占比接近 90%,2018 年以来核发速度明显放缓。我们认为,环保政策将限制玻璃行业新进入者进入玻璃制造领域。 2)技术与规模优势:超白压延玻璃较浮法玻璃工艺流程更为复杂,且对其透光率、光照反射率以及具有较高要求。现有玻璃龙头信义光能、福莱特玻璃生产、销售光伏玻璃超过 20 年,截至 2018 年底,行业龙头信义光能、福莱特玻璃市占率分别达到 33%、20%。龙头企业凭借丰富的技术积累、生产经验与融资优势,在产能扩张以及盈利能力等方面与二、三线玻璃企业相比优势明显。 3)下游客户粘性:参考龙头企业福莱特玻璃下游客户分布情况,2016年至 2018 年上半年,前五客户采购金额以及占公司营收比重维持稳定状态,随行业组件同步增长。我们认为下游组件客户具有高度粘性,由于光伏玻璃占组件成本约 5~6%,而对组件转换效率具有重要影响,客户没有动力轻易更换玻璃供应商。 投资观点 我们认为,全球光伏由补贴机制逐渐转向竞价上网机制,平价上网将拓宽光伏发电潜在应用市场,光伏玻璃作为光伏产业链中游环节,也将受益全球光伏需求增长。光伏玻璃行业格局稳定,龙头企业具有高市占率以及稳固赛道优势,将伴随行业实现稳健增长。推荐福莱特玻璃(A+H 港股玻璃标的,968.HK)、信义光能(港股光伏玻璃龙头,6865.HK)、2019-04-26 电力设备新能源 敬请参阅最后一页特别声明 -3- 证券研究报告 目 录 1、 装机增长+双面占比提升共同拉动玻璃需求增长 ........................................................................ 4 1.1、 全球光伏市场:传统国家复苏,新兴市场增长 ....................................................................................... 4 1.2、 度电成本为装机需求核心要素:竞价推动下高效产品需求持续旺盛 ...................................................... 9 1.3、 竞价模式下高效产品需求旺盛,双面发电高性价比需求有望迎来放量 ................................................ 12 2、 光伏玻璃:行业格局稳定,龙头地位稳固 ............................................................................... 16 2.1、 “技术”+“规模”+“客户粘性”构建行业高壁垒 ............................................................................. 16 2.2、 行业格局稳固,龙头稳步扩产 .............................................................................................................. 19 2.3、 需求支撑、新增产能逐步释放,光伏玻璃售价稳中有升 ...................................................................... 24 3、 投资建议 ................................................................................................................................. 28 4、 重点公司 ................................................................................................................................. 28 4.1、 信义光能:涨价预期强烈,双面助推需求 ............................................................................................ 28 4.2、 福莱特:产能加速扩张 ......................................................................................................................... 29 5、 风险分析 ................................................................................................................................. 30 2019-04-26 电力设备新能源 敬请参阅最后一页特别声明 -4- 证券研究报告 1、装机增长+双面占比提升共同拉动玻璃需求增长 1.1、全球光伏市场:传统国家复苏,新兴市场增长 根据 IHS 统计,2018 年全球光伏新增装机达到 105GW,除中国市场受到“531”新政扰动,新增装机 44GW(同比-17.0%),包括美国、日本以及欧洲在内的主要光伏市场均实现增长。 展望 2019 年,我们认为美国 ITC 以及日本 FIT 退坡、印度针对我国进口电池组件关税下调均有望推动当地市场装机增长;MIP 取消带来的系统成本下降将为欧洲市场带来持续装机增长动力。2018 年下半年以来光伏产业链各环节价格平均跌幅超过 25%,直接拉动光伏电站系统成本快速下降,新兴市场有望因此充分受益。展望 2019 年,我们认为全球光伏市场新增装机预计达到 110-120GW,其中国内市场新增装机 35-40GW;海外新增装机有望达到 75-80GW,海外市场将贡献主要增量。 图 1:2018-2025 年全球新增装机预测(单位:MW) 资料来源:BNEF,光大证券研究所预测 欧洲市场:竞价上网已成主流模式,“双反”取消有望迎来大幅增长 欧洲市场为发展最早的光伏市场,补贴推动下,2010 年至 2011 年,欧洲光...





发表评论取消回复