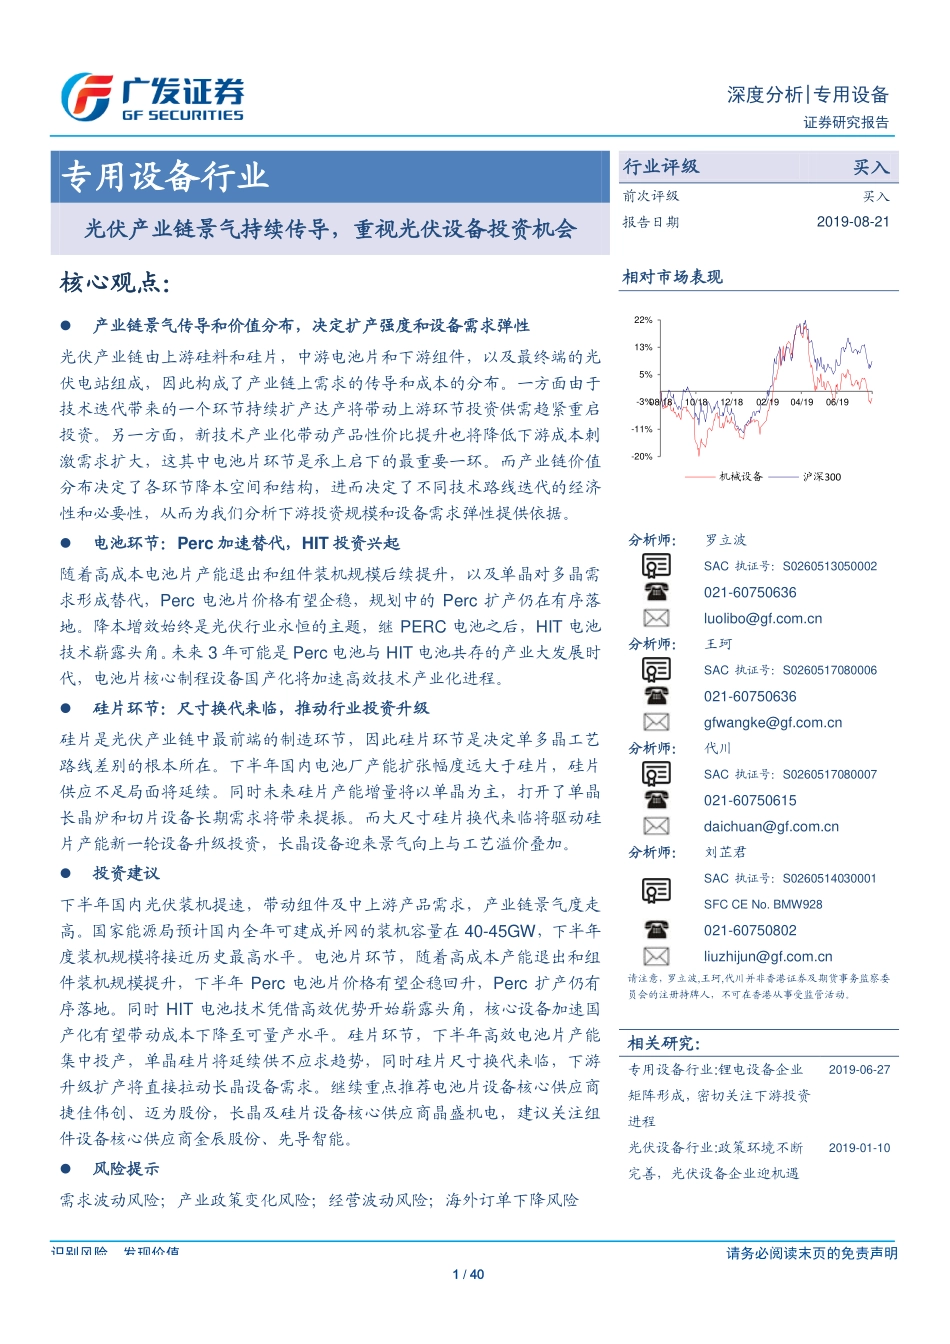
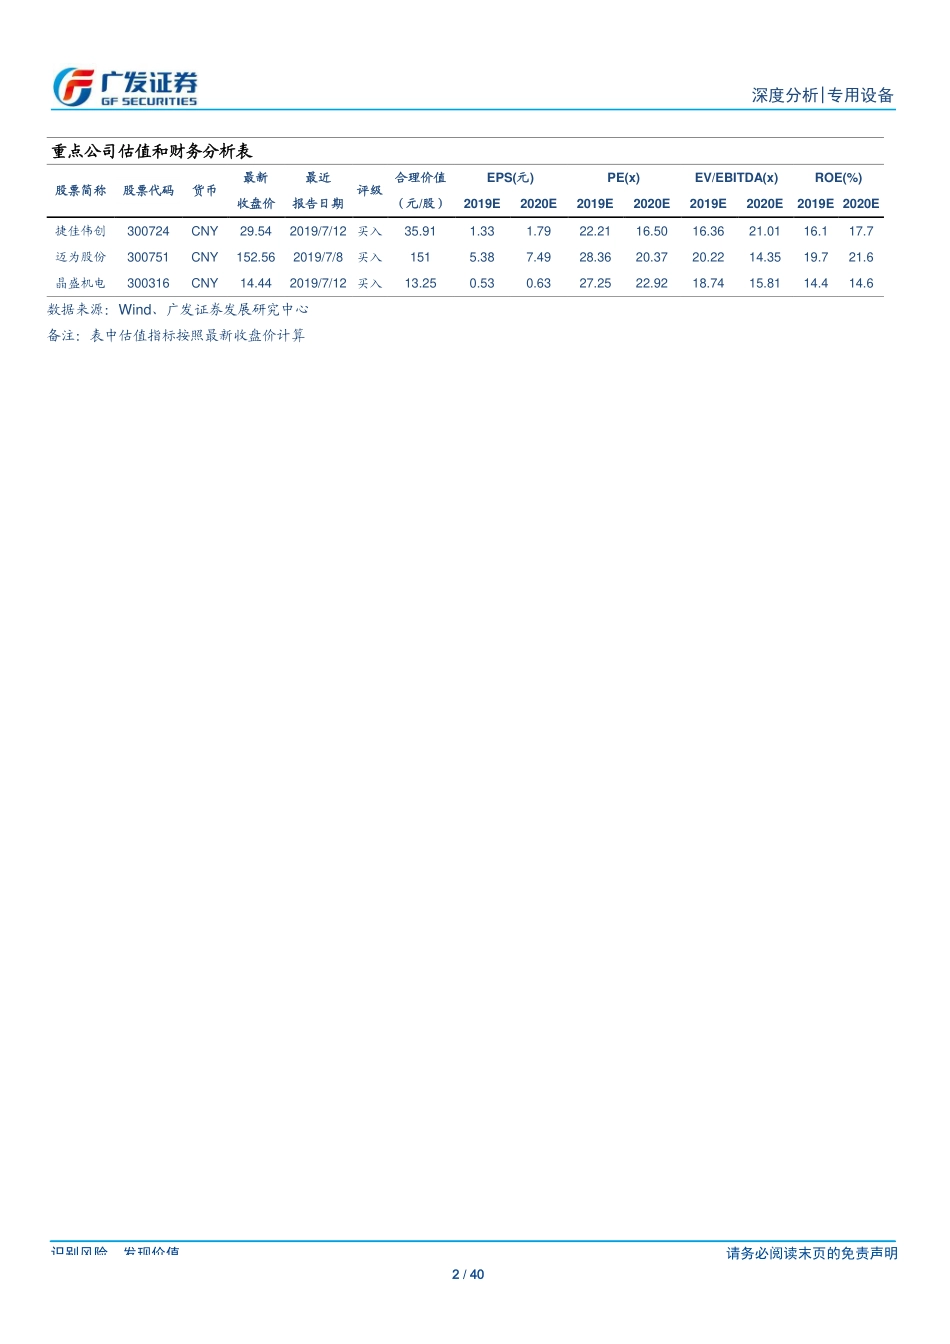
识别风险,发现价值请务必阅读末页的免责声明 1 / 40 [Table_Page] 深度分析|专用设备 证券研究报告 [Table_Title]专用设备行业 光伏产业链景气持续传导,重视光伏设备投资机会 [Table_Summary]核心观点: 产业链景气传导和价值分布,决定扩产强度和设备需求弹性光伏产业链由上游硅料和硅片,中游电池片和下游组件,以及最终端的光伏电站组成,因此构成了产业链上需求的传导和成本的分布。一方面由于技术迭代带来的一个环节持续扩产达产将带动上游环节投资供需趋紧重启投资。另一方面,新技术产业化带动产品性价比提升也将降低下游成本刺激需求扩大,这其中电池片环节是承上启下的最重要一环。而产业链价值分布决定了各环节降本空间和结构,进而决定了不同技术路线迭代的经济性和必要性,从而为我们分析下游投资规模和设备需求弹性提供依据。 电池环节:Perc 加速替代,HIT 投资兴起随着高成本电池片产能退出和组件装机规模后续提升,以及单晶对多晶需求形成替代,Perc 电池片价格有望企稳,规划中的 Perc 扩产仍在有序落地。降本增效始终是光伏行业永恒的主题,继 PERC 电池之后,HIT 电池技术崭露头角。未来 3 年可能是 Perc 电池与 HIT 电池共存的产业大发展时代,电池片核心制程设备国产化将加速高效技术产业化进程。 硅片环节:尺寸换代来临,推动行业投资升级硅片是光伏产业链中最前端的制造环节,因此硅片环节是决定单多晶工艺路线差别的根本所在。下半年国内电池厂产能扩张幅度远大于硅片,硅片供应不足局面将延续。同时未来硅片产能增量将以单晶为主,打开了单晶长晶炉和切片设备长期需求将带来提振。而大尺寸硅片换代来临将驱动硅片产能新一轮设备升级投资,长晶设备迎来景气向上与工艺溢价叠加。 投资建议下半年国内光伏装机提速,带动组件及中上游产品需求,产业链景气度走高。国家能源局预计国内全年可建成并网的装机容量在 40-45GW,下半年度装机规模将接近历史最高水平。电池片环节,随着高成本产能退出和组件装机规模提升,下半年 Perc 电池片价格有望企稳回升,Perc 扩产仍有序落地。同时 HIT 电池技术凭借高效优势开始崭露头角,核心设备加速国产化有望带动成本下降至可量产水平。硅片环节,下半年高效电池片产能集中投产,单晶硅片将延续供不应求趋势,同时硅片尺寸换代来临,下游升级扩产将直接拉动长晶设备需求。继续重点推荐电池片设备核心供应商捷佳伟创、迈为股份,长晶及硅片设备核心供应商晶盛机电,建议关注组件设备核心供应商金辰股份、先导智能。 风险提示需求波动风险;产业政策变化风险;经营波动风险;海外订单下降风险 [Table_Gr ade]行业评级 买入 前次评级 买入 报告日期 2019-08-21 [Table_PicQuote]相对市场表现 [Table_Author]分析师: 罗立波 SAC 执证号:S0260513050002 021-60750636 luolibo@gf.com.cn 分析师: 王珂 SAC 执证号:S0260517080006 021-60750636 gfwangke@gf.com.cn 分析师: 代川 SAC 执证号:S0260517080007 021-60750615 daichuan@gf.com.cn 分析师: 刘芷君 SAC 执证号:S0260514030001 SFC CE No. BMW928 021-60750802 liuzhijun@gf.com.cn 请注意,罗立波,王珂,代川并非香港证券及期货事务监察委员会的注册持牌人,不可在香港从事受监管活动。 [Table_DocReport]相关研究: 专用设备行业:锂电设备企业矩阵形成,密切关注下游投资进程 2019-06-27 光伏设备行业:政策环境不断完善,光伏设备企业迎机遇 2019-01-10 [Table_Contacts] -20%-11%-3%5%13%22%08/1810/1812/1802/1904/1906/19机械设备沪深300识别风险,发现价值请务必阅读末页的免责声明 2 / 40 [Table_PageText] 深度分析|专用设备 [Table_impcom]重点公司估值和财务分析表 股票简称 股票代码 货币 最新 最近 评级 合理价值 EPS(元) PE(x) EV/EBITDA(x) ROE(%) 收盘价 报告日期 (元/股) 2019E 2020E 2019E 2020E 2019E 2020E 2019E 2020E 捷佳伟创 300724 CNY 29.54 2019/7/12 买入 35.91 1.33 1.79 22.21 16.50 16.36 21.01 16.1 17.7 迈为股份 300751 CNY 152.56 2019/7/8 买入 151 5.38 7.49 28.36 20.37 20.22 14.35 19.7 21.6 晶盛机电 300316 CNY 14.44 2019/7/12 买入 13.25 0.53 0.63 27.25 22.92 18.74 15.81 14.4 14.6 数据来源:Wind、广发证券发展研究中心 备注:表中估值指标按照最新收盘价计算 识别风险,发现价值 请务必阅读末页的免责声明 3 / 40 [Table_PageText] 深度分析|专用设备 目录索引 一、光伏产业链景气度判断 ................................................................................................ 6 1.1 产业链景气传导过程 ............................................................................................. 6 1.2 产业链价值结构分布 ............................................................................................. 6 1.3 产业链工艺设备梳理 ............................................................................................. 8 1.4 上半年光伏产业情况 ............................................................................................. 9 1.5 下半年光伏产业展望 ........................................................................................... 11 1.6 今年产业政策梳理 .............................................................................................. 12 二、电池:PERC 加速替代,HIT 投资兴起 ..................................................................... 14 2.1 技术路线:PERC 投资延续,HIT 等高效技术崭露头角 ...................................... 14 2.2 供需分析:密集投产导致价格下降,落后产能淘汰后迎来平衡 ......................... 15 2.3 设备投资:高效技术交替发展,电池片设备环节持续前行 ................................ 18 2.4 相关公司:捷佳伟创、迈为股份 ........................................................................ 19 三、硅片:尺寸换代来临,推动行业投资升级 ................................................................. 22 3.1 技术路线:单晶大硅片优势继续扩大,长晶环节成投资核心 ............................. 22 3.2 供需分析:单晶硅片供不应求,局势将延续至 2020 年 ..................................... 23 3.3 设备投资:硅片尺寸迭代时代来临,推动投资规模升级 .................................... 24 3.4 相关公司:晶盛机电 ........................................................................................... 27 四、组件:下半年装机回升,新工艺环节增多 ................................................................. 29 4.1 技术路线:叠瓦、双面、半片等技术迭起 .......................................................... 29 4.2 供需分析:下半年国内需求回升,海外需求延续增长 ........................................ 32 4.3 设备投资:新组件技术增加工艺环节,设备多兼容性成趋势 ............................. 35 4.4 相关公司:金辰股份、先导智能 ........................................................................ 36 五、投资建议 .................................................................................................................... 37 识别风险,发现价值 请务必阅读末页的免责声明 4 / 40 [Table_PageText] 深度分析|专用设备 图表索引 图 1:光伏产业链上下游示意图 ............................................................................. 6 图 2:2018 年地面光伏系统初始投资结构 ............................................................ 7 图 3:2018 年光伏组件成本结构 ........................................................................... 7 图 4:2018 年 M2 单晶规格电池片成本结构 ......................................................... 7 图 5:2018 年 M2 单晶规格硅片成本结构 ............................................................. 7 图 6:光伏产业链工序、设备与相关上市公司示意图 ............................................ 8 图 7:2019 年上半年光伏各环节产量同比增速 ............................





发表评论取消回复