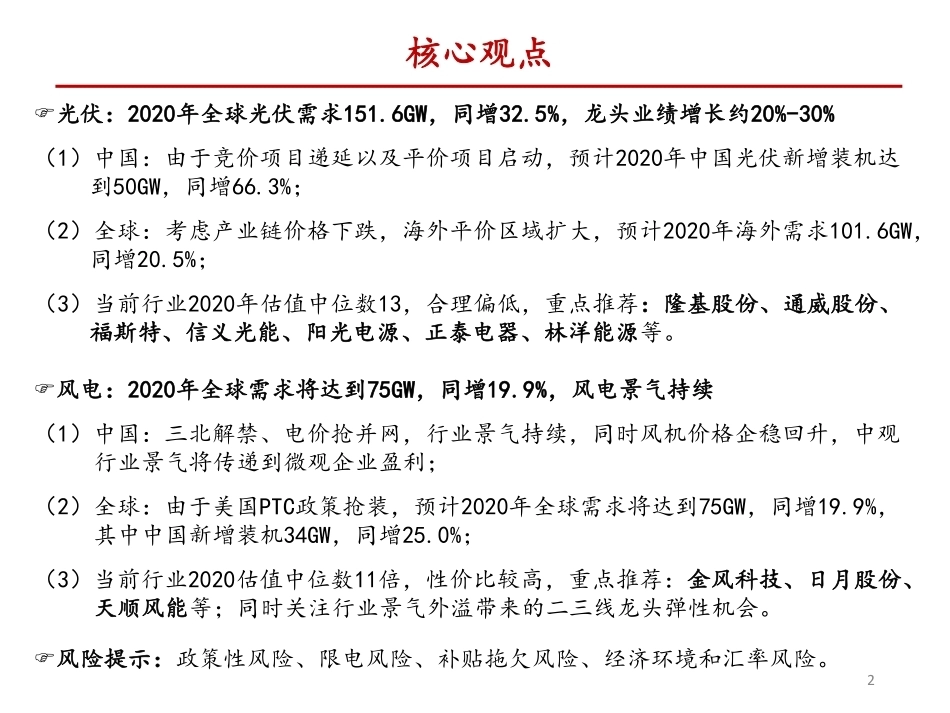
1 中泰证券 电力设备新能源团队 分析师:苏 晨,S0740519050003 分析师:花秀宁,S0740519070001 2019年11月 新能源发电2020年全球需求分拆预测 光伏平价加速,风电渐入佳境 证券研究报告 核心观点 2 光伏:2020年全球光伏需求151.6GW,同增32.5%,龙头业绩增长约20%-30% (1)中国:由于竞价项目递延以及平价项目启动,预计2020年中国光伏新增装机达到50GW,同增66.3%; (2)全球:考虑产业链价格下跌,海外平价区域扩大,预计2020年海外需求101.6GW,同增20.5%; (3)当前行业2020年估值中位数13,合理偏低,重点推荐:隆基股份、通威股份、福斯特、信义光能、阳光电源、正泰电器、林洋能源等。 风电:2020年全球需求将达到75GW,同增19.9%,风电景气持续 (1)中国:三北解禁、电价抢并网,行业景气持续,同时风机价格企稳回升,中观行业景气将传递到微观企业盈利; (2)全球:由于美国PTC政策抢装,预计2020年全球需求将达到75GW,同增19.9%,其中中国新增装机34GW,同增25.0%; (3)当前行业2020估值中位数11倍,性价比较高,重点推荐:金风科技、日月股份、天顺风能等;同时关注行业景气外溢带来的二三线龙头弹性机会。 风险提示:政策性风险、限电风险、补贴拖欠风险、经济环境和汇率风险。 3 目 录 一、光伏:平价加速,2020年需求同增33% 二、风电:渐入佳境,高景气持续 三、投资建议 四、风险提示 全球需求:2020年全球光伏装机同增33% 来源:中泰证券研究所测算 全球需求:由于中国竞价项目递延以及海外平价区域扩大,预计2020年全球需求将达到152GW,同增32.5% 图表:全球光伏新增需求预测(GW) 4 2017 2018 2019E 2020E 中国光伏新增(GW) 53.1 44.3 30.0 50.0 YoY(%) 53.6% -16.6% -32.1% 66.3% 竞价项目 10.8 18.0 YoY(%) 66.7% 递延项目 9.4 9.0 YoY(%) -4.5% 平价项目 4.5 12.5 YoY(%) 175.4% 户用光伏 4.0 7.2 5.3 4.3 YoY(%) 80.0% -26.6% -18.7% 其他类型 6.2 海外光伏新增(GW) 41.0 51.4 84.3 101.6 YoY(%) 25.2% 64.2% 20.5% 北美 8.7 10.5 15.7 22.0 YoY(%) 21.6% 49.0% 40.0% 中南美洲 2.2 2.3 2.6 3.1 YoY(%) 4.4% 11.0% 19.5% 欧洲 9.2 11.7 21.7 24.3 YoY(%) 27.7% 85.1% 12.4% 中东 0.5 1.0 2.9 5.3 YoY(%) 82.4% 194.3% 80.5% 非洲 0.9 1.8 4.3 7.7 YoY(%) 104.2% 140.1% 77.2% 亚太(不含中国大陆) 19.4 23.7 36.6 38.7 YoY(%) 22.2% 54.8% 5.6% 其他(独联体等) 0.2 0.3 0.5 0.5 YoY(%) 103.0% 42.7% 11.1% 全球光伏新增(GW) 94.1 95.6 114.4 151.6 YoY(%) 1.6% 19.6% 32.5% 中国需求:2020年中国光伏装机同增66% 来源:中泰证券研究所测算 全球需求:由于中国竞价项目递延,预计2020年中国需求将达到50GW,同增66.3% 图表:中国光伏新增需求预测(GW) 5 2019年新增装机拆分(GW) 1H19 3Q19 4Q19 2019Z(指标为期末) 户用 期初指标 3.5 1.3 0.0 0.0 实际完成 2.2 2.1 1.0 5.3 十二五留存项目(截止630) 期初指标 13.6 0.0 0.0 0.0 实际完成 9.4 0.0 0.0 9.4 第一批平价项目(5月22日公布,总规模14.78GW) 期初指标 0.0 4.5 2.1 0.0 实际完成 2.4 2.1 4.5 2019竞价项目(7月11日,要求全容量并网) 期初指标 0.0 22.8 22.8 12.0 实际完成 0.0 10.8 10.8 小计 期初指标 17.1 28.6 24.9 12.0 实际完成 11.7 4.5 13.9 30.0 2020年新增装机拆分(GW) 1H20 3Q20 4Q20 2020Z(指标为期末) 户用 期初指标 3.5 2.3 0.0 0.0 实际完成 1.2 2.1 1.0 4.3 2019年竞价留存项目(630前并网) 期初指标 12.0 0.0 0.0 0.0 实际完成 9.0 0.0 0.0 9.0 第一批平价项目(2019公布,总规模14.78GW) 期初指标 9.2 8.2 7.2 0.7 实际完成 1.0 1.0 6.5 8.5 领跑者奖励项目 期初指标 1.5 0.0 0.0 0.0 实际完成 1.5 0.0 0.0 1.5 大基地项目(海南州、齐齐哈尔、石河子7GW) 期初指标 10.7 9.7 7.2 6.0 实际完成 1.0 2.5 1.2 4.7 2020年竞价项目 期初指标 22.0 19.0 14.0 4.0 实际完成 3.0 5.0 10.0 18.0 第二批平价项目(2020年公布,总规模假设15GW) 期初指标 5.0 4.0 3.0 1.0 实际完成 1.0 1.0 2.0 4.0 小计 期初指标 58.9 39.2 28.4 10.7 实际完成 17.7 11.6 20.7 50.0 中国:政策调整进入尾声 来源:能源局、发改委,中泰证券研究所 中国关键政策:平价上网、竞价政策、“配额制”均出台,新能源长效机制成型,政策调整接近尾声,2020年后大概率摆脱补贴依赖,行业自发增长 6 图表:“配额制”政策框架 中国:首批竞价项目22.8GW 来源:发改委,中泰证券研究所 竞价项目:2019年4月28日,发改价格〔2019〕761号发布,对2019年光伏项目电价进行明确 图表:2014-2019年光伏上网电价一览表(元/千瓦时,含税) 7 资源区/类别 2013.9-2015a) 2016 2017 2018c) 2018新d) 2019e) 集中式电价b) I 0.9 0.8 0.65 0.55 0.5 ≤0.40 II 0.95 0.88 0.75 0.65 0.6 ≤0.45 III 1 0.98 0.85 0.75 0.7 ≤0.55 集中式电价降幅 I - -11.11% -18.75% -15.38% -9.09% -20.00% II - -7.37% -14.77% -13.33% -7.69% -25.00% III - -2.00% -13.27% -11.76% -6.67% -21.43% 工商业分布式 自发自用 0.42 0.42 0.42 0.37 0.32 ≤0.1 全额上网 按所在资源区的集中式电站标准 户用分布式 自发自用 与对应的工商业分布式相同 0.18 全额上网 扶贫 村级电站(≤0.5MW) I 0.9 0.8 0.65 0.65 0.65 0.65 II 0.95 0.88 0.75 0.75 0.75 0.75 III 1 0.98 0.85 0.85 0.85 0.85 户用分布式 0.42 0.42 0.42 0.42 0.42 - 政策依据 发改价格[2013]1638号 发改价格〔2015〕3044号 发改价格〔2016〕2729号 发改价格〔2017〕2196号 发改能源〔2018〕823号 发改价格〔2019〕761号 a)2013年9月以前光伏补贴政策为事前补贴的金太阳工程 b)西藏自治区光伏电站标杆电价为1.05元/千瓦时(含税) c)2018年电价适用于:1、2018.01.01后纳入的光伏项目 2、2018前纳入项目,但未于2018.06.30前投运 3、2018.01.01后投运的分布式光伏发电项目 d)2018年新电价适用于:2018.05.31后投运的光伏项目,不包含两类(参考发改能源〔2018〕1459号): 1、531前已备案、开工建设,且在630前并网的户用分布式 2、纳入2017年及以前的指标,且在630前并网的普通光伏电站 e)2019年电价适用于:2019.07.01后并网的有指标光伏项目,但有两点注意: 1、有指标、确定业主、电价尚不明确,且630前并网的集中式电站执行2018新电价 2、电价为指导家,电价中的符号≤表示该类型项目采用竞争性配置 中国:首批竞价项目22.8GW 来源:能源局,中泰证券研究所 竞价项目:2019年7月10日,2019竞价项目下发,共22.788GW,其中电站、全额上网工商业、自发自用工商业占比分别为80%、2%、18% 图表:2019年竞价项目一览(GW) 8 中国:首批平价项目14.78GW 来源:发改委、能源局,中泰证券研究所 平价项目:2019年5月20日公布2019年平价项目,总规模为20.76GW,而光伏平价项目14.78GW,其中2019、2020年预计并网光伏平价规模分别为4.54、9.20GW 9 图表:2019年第一批竞价项目预计并网时间分布(GW) 图表: 2019年光伏平价项目一览(GW) 中国:首批平价项目14.78GW 来源:中泰证券研究所 平价项目:光伏系统成本降至3.0-3.5元/W,全国88%以上用电量的地区有望实现平价 10 图表:光伏系统成本降至3.5元/W以内,平价区域大幅增加至88%以上 中国:首批平价项目14.78GW 来源:中泰证券研究所 11 不同颜色对应不同系统成本和平价时间: • 浅黄色 >5元/W(基本平价) • 浅蓝色 4-5元/W(0-1年平价) • 灰色 3-4元/W(1-3年平价) • 浅红色 <3元/W(3年以上平价) 中国:首批平价项目14.78GW 来源:CPIA,中泰证券研究所 系统成本:2018年中国地面光伏系统初始全投资为4.92元/W,较2017年下降28.8%,预计2021年地面光伏系统初始全投资可下降到4.0元,届时全国50%以上的区域可以实现平价 图表:中国地面光伏系统初始全投资变化趋势(元/W) 12 中国:户用光伏市场 来源:公开资料整理,中泰证券研究所 户用光伏:截止9月底,累计纳入2019年国家补贴的户用光伏项目装机容量4.28GW,已经超过3.5GW的指标 图表:2019年户用指标月度使用情况(GW) 13 3.5GW户用指标 海外需求:成本降低,平价区域增加 来源:IRENA,中泰证券研究所 海外逐步平价:2018年,全球光伏平均建造成本为1210 USD/kW,同降13%,全球LCOE均值0.085 USD/kWh(折合0.60元/kWh),已经低于欧洲27国工业电价(0.102-0.301 USD/kWh)和居民电价(0.115-0.382 USD/kWh) 图表:历年全球光伏装机成本及LCOE 14 海外需求:成本降低,平价区域增加 来源:ITRPV,中泰证券研究所 成本降低:2010-2018年硅料、硅片、电池片、组件成本复合下降速率分别为22.1%/25.3%/ 19.6%/17.4% 图表:历年光伏各环节成本变化趋势(USD/W) 15 海外需求:成本降低,平价区域增加 来源:IRENA,中泰证券研究所 平价差异:2018年,G20国家公用事业光伏安装成本最高值为加拿大的2427 USD/KW,最低值为印度的793 USD/kW,加拿大安装成本为印度的3.06倍。G20国家中安装成本低于全球平均值的国家有7个,这些地区更宜实现平价。 图表:G20国家2018年公用事业光伏安装成本(USD/kW) 16 海外需求:成本降低,平价区域增加 来源:BNEF,中泰证券研究所...





发表评论取消回复