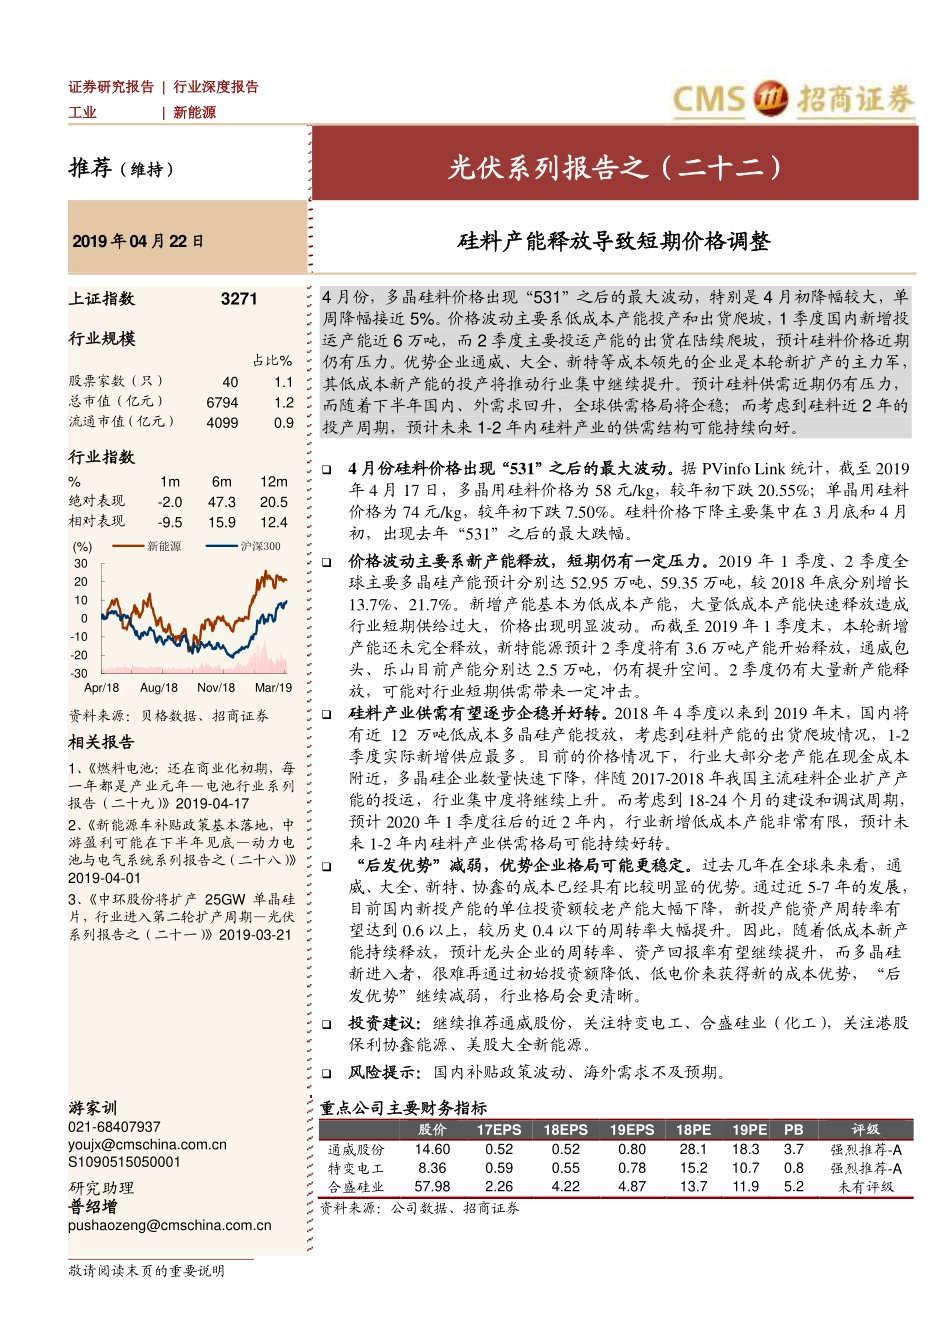
敬请阅读末页的重要说明 证券研究报告 | 行业深度报告 工业 | 新能源 推荐(维持) 光伏系列报告之(二十二)2019 年04 月22 日 硅料产能释放导致短期价格调整 上证指数 3271 行业规模 占比% 股票家数(只) 40 1.1 总市值(亿元) 6794 1.2 流通市值(亿元) 4099 0.9 行业指数 % 1m 6m 12m 绝对表现 -2.0 47.3 20.5 相对表现 -9.5 15.9 12.4 资料来源:贝格数据、招商证券 相关报告 1、《燃料电池:还在商业化初期,每一年都是产业元年—电池行业系列报告(二十九)》2019-04-17 2、《新能源车补贴政策基本落地,中游盈利可能在下半年见底—动力电池与电气系统系列报告之(二十八)》2019-04-01 3、《中环股份将扩产 25GW 单晶硅片,行业进入第二轮扩产周期—光伏系列报告之(二十一)》2019-03-21 4 月份,多晶硅料价格出现“531”之后的最大波动,特别是 4 月初降幅较大,单周降幅接近 5%。价格波动主要系低成本产能投产和出货爬坡,1 季度国内新增投运产能近 6 万吨,而 2 季度主要投运产能的出货在陆续爬坡,预计硅料价格近期仍有压力。优势企业通威、大全、新特等成本领先的企业是本轮新扩产的主力军,其低成本新产能的投产将推动行业集中继续提升。预计硅料供需近期仍有压力,而随着下半年国内、外需求回升,全球供需格局将企稳;而考虑到硅料近 2 年的投产周期,预计未来 1-2 年内硅料产业的供需结构可能持续向好。 ❑4 月份硅料价格出现“531”之后的最大波动。据 PVinfo Link 统计,截至 2019年 4 月 17 日,多晶用硅料价格为 58 元/kg,较年初下跌 20.55%;单晶用硅料价格为 74 元/kg,较年初下跌 7.50%。硅料价格下降主要集中在 3 月底和 4 月初,出现去年“531”之后的最大跌幅。 ❑价格波动主要系新产能释放,短期仍有一定压力。2019 年 1 季度、2 季度全球主要多晶硅产能预计分别达 52.95 万吨、59.35 万吨,较 2018 年底分别增长13.7%、21.7%。新增产能基本为低成本产能,大量低成本产能快速释放造成行业短期供给过大,价格出现明显波动。而截至 2019 年 1 季度末,本轮新增产能还未完全释放,新特能源预计 2 季度将有 3.6 万吨产能开始释放,通威包头、乐山目前产能分别达 2.5 万吨,仍有提升空间。2 季度仍有大量新产能释放,可能对行业短期供需带来一定冲击。 ❑硅料产业供需有望逐步企稳并好转。2018 年 4 季度以来到 2019 年末,国内将有近 12 万吨低成本多晶硅产能投放,考虑到硅料产能的出货爬坡情况,1-2季度实际新增供应最多。目前的价格情况下,行业大部分老产能在现金成本附近,多晶硅企业数量快速下降,伴随 2017-2018 年我国主流硅料企业扩产产能的投运,行业集中度将继续上升。而考虑到 18-24 个月的建设和调试周期,预计 2020 年 1 季度往后的近 2 年内,行业新增低成本产能非常有限,预计未来 1-2 年内硅料产业供需格局可能持续好转。 ❑“后发优势”减弱,优势企业格局可能更稳定。过去几年在全球来来看,通威、大全、新特、协鑫的成本已经具有比较明显的优势。通过近 5-7 年的发展,目前国内新投产能的单位投资额较老产能大幅下降,新投产能资产周转率有望达到 0.6 以上,较历史 0.4 以下的周转率大幅提升。因此,随着低成本新产能持续释放,预计龙头企业的周转率、资产回报率有望继续提升,而多晶硅新进入者,很难再通过初始投资额降低、低电价来获得新的成本优势,“后发优势”继续减弱,行业格局会更清晰。 ❑投资建议:继续推荐通威股份,关注特变电工、合盛硅业(化工),关注港股保利协鑫能源、美股大全新能源。 ❑风险提示:国内补贴政策波动、海外需求不及预期。 游家训 021-68407937 youjx@cmschina.com.cn S1090515050001 研究助理 普绍增 pushaozeng@cmschina.com.cn 重点公司主要财务指标 股价 17EPS 18EPS 19EPS 18PE 19PE PB 评级 通威股份 14.60 0.52 0.52 0.80 28.1 18.3 3.7 强烈推荐-A 特变电工 8.36 0.59 0.55 0.78 15.2 10.7 0.8 强烈推荐-A 合盛硅业 57.98 2.26 4.22 4.87 13.7 11.9 5.2 未有评级 资料来源:公司数据、招商证券 -30-20-100102030Apr/18Aug/18Nov/18Mar/19(%)新能源沪深300 行业研究 敬请阅读末页的重要说明 Page 2 正文目录 一、4 月份硅料价格出现较大幅度波动 .......................................................................... 4 二、优势厂商扩产推动产业格局优化 ............................................................................. 7 三、龙头公司资产回报率有望提升 ............................................................................... 10 风险提示 ....................................................................................................................... 13 相关报告 ....................................................................................................................... 13 图表目录 图 1 多晶硅料价格近期快速下降(单位,元/kg) ........................................................ 4 图 2 国内主要企业多晶硅料月度产量情况(单位,吨) ............................................... 5 图 3 2019 年 1 季度多晶硅料供需平衡测算 .................................................................... 6 图 4:2019 年 2 季度多晶硅料供需平衡测算 ................................................................. 6 图 5 行业集中度有望获得近年来首次提升(国内前五产能占比) ................................. 7 图 6 国内主要多晶硅生产企业加速快速下降 ................................................................. 7 图 7 国内多晶硅料产量快速提升(单位,万吨) ........................................................... 8 图 8 国内多晶硅料进口需求快速减弱 ............................................................................. 8 图 9 多晶硅新产能电价下降空间有限 ............................................................................ 8 图 10 多晶硅产能单位投资额下降空间不大 ................................................................... 9 图 11 大全多晶硅生产成本在过去几年实现了快速下降(单位,美元/kg) ................ 10 图 12 大全季度毛利率情况(单位,%) ..................................................................... 11 图 13 瓦克季度 EBITDA/收入情况(单位,%) ......................................................... 11 图 14 REC 季度 EBITDA/收入情况(单位,%) ......................................................... 12 图 15 OCI 季度 EBITDA/收入情况(单位,%) .......................................................... 12 表 1:2019 年以来硅料周价格情况 ................................................................................ 4 行业研究 敬请阅读末页的重要说明 Page 3 表 2:2019 年主要多晶硅产能投放情况 ......................................................................... 5 表 3:多晶硅产能单位投资额在过去几年经历了快速下降 ............................................. 8 表 4:目前主流多晶硅企业已经在行业深耕多年,产业技术壁垒已经很强 ................... 9 表 5:永祥多晶硅生产成本持续降低 ............................................................................ 10 表 6:通威新产能成本估算 ........................................................................................... 11 表 7:公司多晶硅业务毛利率水平行业最优 ................................................................. 11 表 8:硅料新产能周转率测算---以通威新能为例 .......................................................... 12 表 9:新特能源资产回报率情况 ................................................................................... 12 表 10:大全新能源资产回报率情况 .............................................................................. 12 行业研究 敬请阅读末页的重要说明 Page 4 一、4 月份硅料价格出现较大幅度波动 近期硅料价格出现“531”以来最大波动。据 PVinfo Link 统计,截至 2019 年 4 月 17日,多晶用硅料价格为 58 元/kg,较年初下跌 20.55%;单晶用硅料价格为 74 元/kg,较年初下跌 7.50%。硅料价格下降主要集中在 3 月底和 4 月初,出现去年“53...





发表评论取消回复