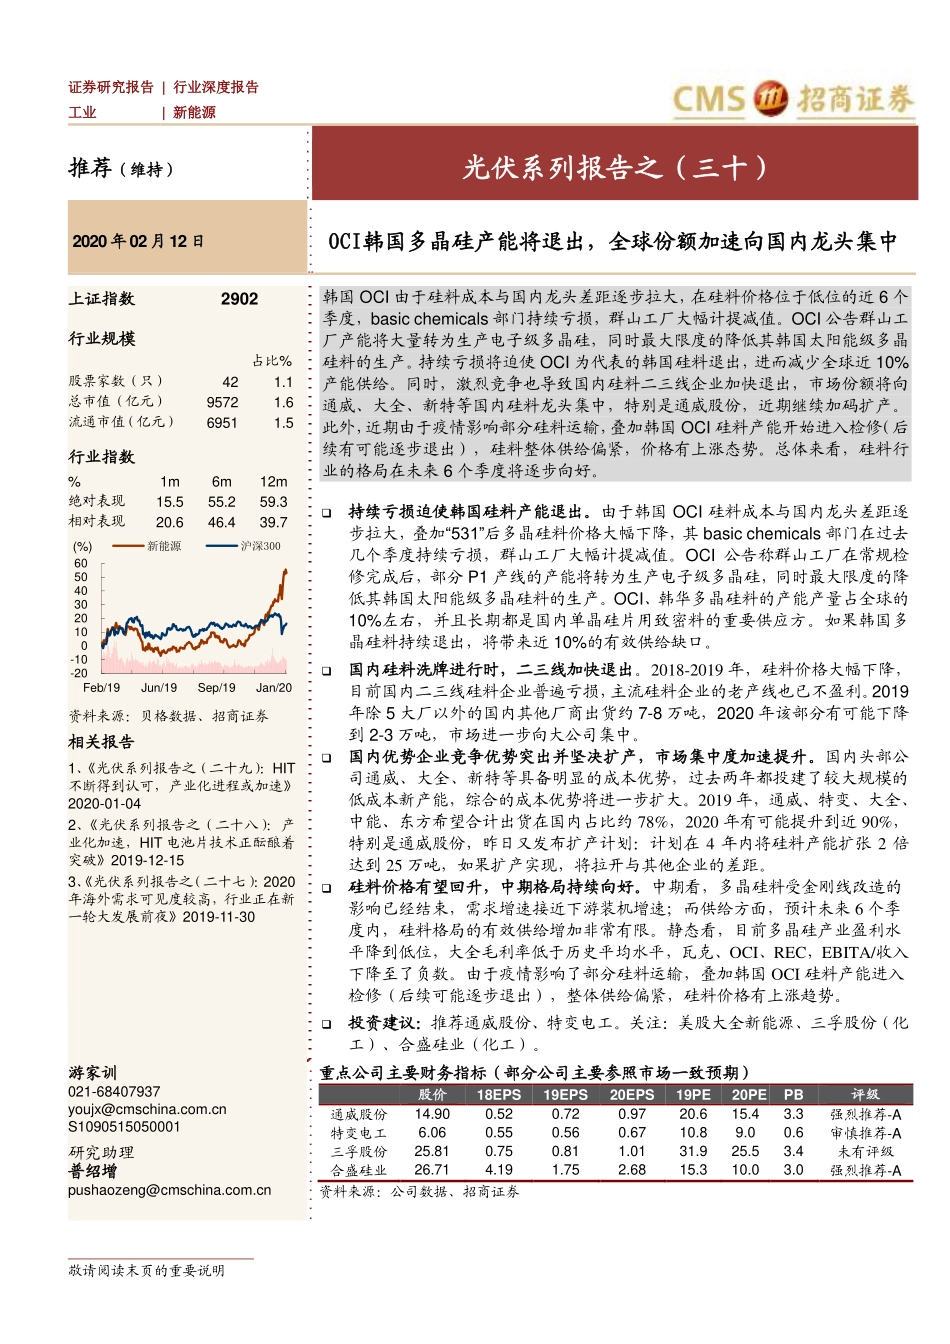
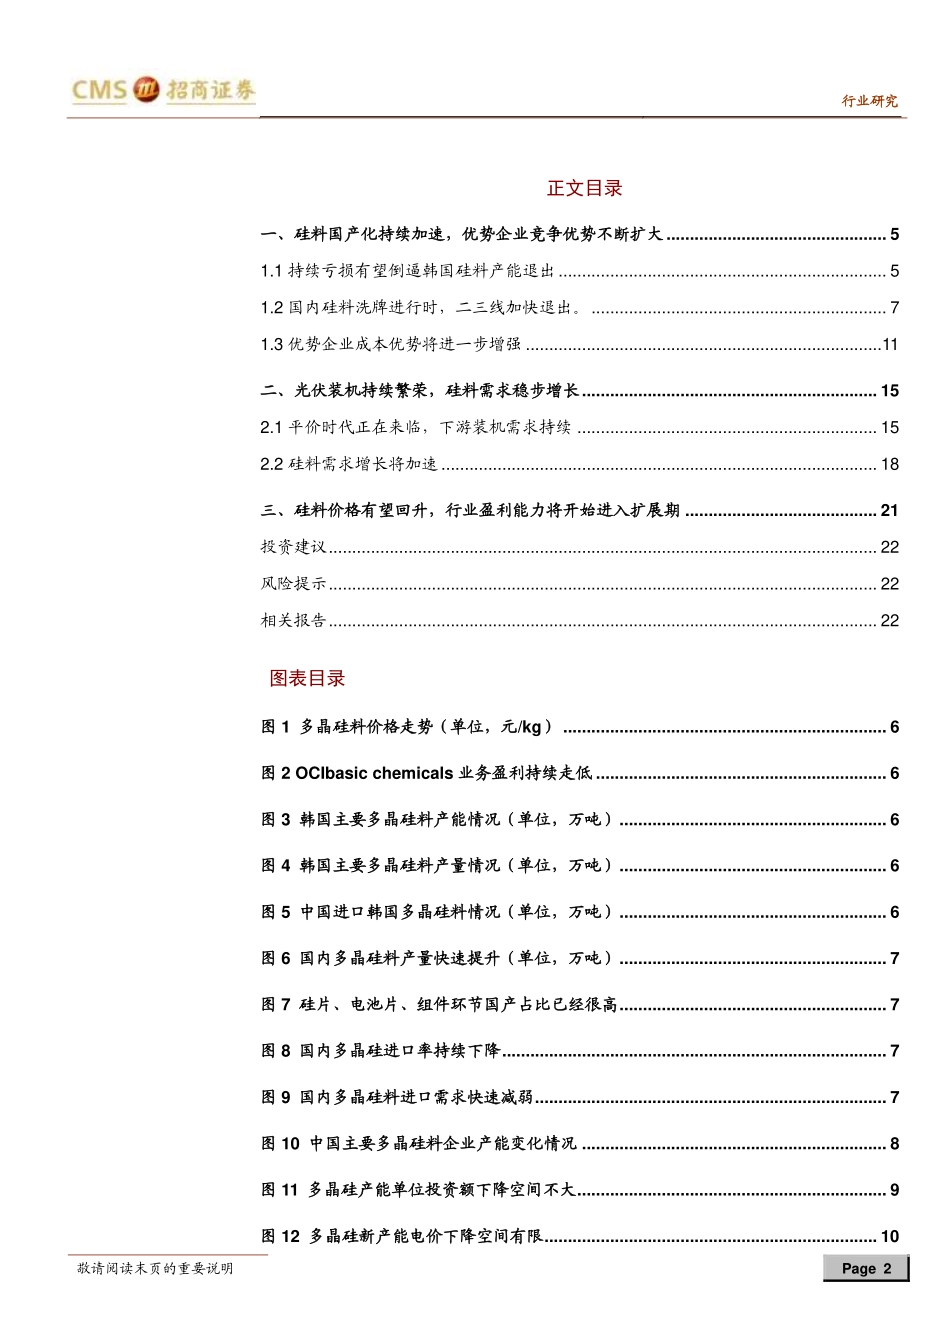
敬请阅读末页的重要说明 证券研究报告 | 行业深度报告 工业 | 新能源 推荐(维持) 光伏系列报告之(三十) 2020 年02 月12 日 OCI韩国多晶硅产能将退出,全球份额加速向国内龙头集中 上证指数 2902 行业规模 占比% 股票家数(只) 42 1.1 总市值(亿元) 9572 1.6 流通市值(亿元) 6951 1.5 行业指数 % 1m 6m 12m 绝对表现 15.5 55.2 59.3 相对表现 20.6 46.4 39.7 资料来源:贝格数据、招商证券 相关报告 1、《光伏系列报告之(二十九):HIT不断得到认可,产业化进程或加速》2020-01-04 2、《光伏系列报告之(二十八):产业化加速,HIT 电池片技术正酝酿着突破》2019-12-15 3、《光伏系列报告之(二十七):2020年海外需求可见度较高,行业正在新一轮大发展前夜》2019-11-30 韩国 OCI 由于硅料成本与国内龙头差距逐步拉大,在硅料价格位于低位的近 6 个季度,basic chemicals 部门持续亏损,群山工厂大幅计提减值。OCI 公告群山工厂产能将大量转为生产电子级多晶硅,同时最大限度的降低其韩国太阳能级多晶硅料的生产。持续亏损将迫使 OCI 为代表的韩国硅料退出,进而减少全球近 10%产能供给。同时,激烈竞争也导致国内硅料二三线企业加快退出,市场份额将向通威、大全、新特等国内硅料龙头集中,特别是通威股份,近期继续加码扩产。此外,近期由于疫情影响部分硅料运输,叠加韩国 OCI 硅料产能开始进入检修(后续有可能逐步退出),硅料整体供给偏紧,价格有上涨态势。总体来看,硅料行业的格局在未来 6 个季度将逐步向好。 ❑ 持续亏损迫使韩国硅料产能退出。由于韩国 OCI 硅料成本与国内龙头差距逐步拉大,叠加“531”后多晶硅料价格大幅下降,其 basic chemicals 部门在过去几个季度持续亏损,群山工厂大幅计提减值。OCI 公告称群山工厂在常规检修完成后,部分 P1 产线的产能将转为生产电子级多晶硅,同时最大限度的降低其韩国太阳能级多晶硅料的生产。OCI、韩华多晶硅料的产能产量占全球的10%左右,并且长期都是国内单晶硅片用致密料的重要供应方。如果韩国多晶硅料持续退出,将带来近 10%的有效供给缺口。 ❑ 国内硅料洗牌进行时,二三线加快退出。2018-2019 年,硅料价格大幅下降,目前国内二三线硅料企业普遍亏损,主流硅料企业的老产线也已不盈利。2019年除 5 大厂以外的国内其他厂商出货约 7-8 万吨,2020 年该部分有可能下降到 2-3 万吨,市场进一步向大公司集中。 ❑ 国内优势企业竞争优势突出并坚决扩产,市场集中度加速提升。国内头部公司通威、大全、新特等具备明显的成本优势,过去两年都投建了较大规模的低成本新产能,综合的成本优势将进一步扩大。2019 年,通威、特变、大全、中能、东方希望合计出货在国内占比约 78%,2020 年有可能提升到近 90%,特别是通威股份,昨日又发布扩产计划:计划在 4 年内将硅料产能扩张 2 倍达到 25 万吨,如果扩产实现,将拉开与其他企业的差距。 ❑ 硅料价格有望回升,中期格局持续向好。中期看,多晶硅料受金刚线改造的影响已经结束,需求增速接近下游装机增速;而供给方面,预计未来 6 个季度内,硅料格局的有效供给增加非常有限。静态看,目前多晶硅产业盈利水平降到低位,大全毛利率低于历史平均水平,瓦克、OCI、REC,EBITA/收入下降至了负数。由于疫情影响了部分硅料运输,叠加韩国 OCI 硅料产能进入检修(后续可能逐步退出),整体供给偏紧,硅料价格有上涨趋势。 ❑ 投资建议:推荐通威股份、特变电工。关注:美股大全新能源、三孚股份(化工)、合盛硅业(化工)。 ❑ 风险提示:疫情影响国内装机不及预期,海外需求不及预期。 游家训 021-68407937 youjx@cmschina.com.cn S1090515050001 研究助理 普绍增 pushaozeng@cmschina.com.cn 重点公司主要财务指标(部分公司主要参照市场一致预期) 股价 18EPS 19EPS 20EPS 19PE 20PE PB 评级 通威股份 14.90 0.52 0.72 0.97 20.6 15.4 3.3 强烈推荐-A 特变电工 6.06 0.55 0.56 0.67 10.8 9.0 0.6 审慎推荐-A 三孚股份 25.81 0.75 0.81 1.01 31.9 25.5 3.4 未有评级 合盛硅业 26.71 4.19 1.75 2.68 15.3 10.0 3.0 强烈推荐-A 资料来源:公司数据、招商证券 -20-100102030405060Feb/19Jun/19Sep/19Jan/20(%)新能源沪深300 行业研究 敬请阅读末页的重要说明 Page 2 正文目录 一、硅料国产化持续加速,优势企业竞争优势不断扩大 ............................................... 5 1.1 持续亏损有望倒逼韩国硅料产能退出 ...................................................................... 5 1.2 国内硅料洗牌进行时,二三线加快退出。 ............................................................... 7 1.3 优势企业成本优势将进一步增强 ............................................................................11 二、光伏装机持续繁荣,硅料需求稳步增长 ............................................................... 15 2.1 平价时代正在来临,下游装机需求持续 ................................................................ 15 2.2 硅料需求增长将加速 ............................................................................................. 18 三、硅料价格有望回升,行业盈利能力将开始进入扩展期 ......................................... 21 投资建议 ..................................................................................................................... 22 风险提示 ..................................................................................................................... 22 相关报告 ..................................................................................................................... 22 图表目录 图 1 多晶硅料价格走势(单位,元/kg) ..................................................................... 6 图 2 OCIbasic chemicals 业务盈利持续走低 .............................................................. 6 图 3 韩国主要多晶硅料产能情况(单位,万吨) ......................................................... 6 图 4 韩国主要多晶硅料产量情况(单位,万吨) ......................................................... 6 图 5 中国进口韩国多晶硅料情况(单位,万吨) ......................................................... 6 图 6 国内多晶硅料产量快速提升(单位,万吨) ......................................................... 7 图 7 硅片、电池片、组件环节国产占比已经很高 ......................................................... 7 图 8 国内多晶硅进口率持续下降 .................................................................................. 7 图 9 国内多晶硅料进口需求快速减弱 ........................................................................... 7 图 10 中国主要多晶硅料企业产能变化情况 ................................................................. 8 图 11 多晶硅产能单位投资额下降空间不大 .................................................................. 9 图 12 多晶硅新产能电价下降空间有限 ....................................................................... 10 行业研究 敬请阅读末页的重要说明 Page 3 图 13 大全多晶硅生产成本在过去几年实现了快速下降(单位,美元/kg) ............... 13 图 14 全球光伏新增装机及增速 ................................................................................. 15 图 15:全球光伏新增装机占比 ................................................................................... 15 图 16:GW 级别国家新增装机及占比(剔除中国,GW,%) ................................... 16 图 17 光伏在各类发电方式中成本下降速度最快 ........................................................ 16 图 18:全球主要国家和地区光伏度电成本快速下降 ................................................... 16 图 19 光伏产品成本持续降低-硅料(单位,元/kg) ................................................... 16 图 20 光伏产品成本持续降低-硅片(单位,元/片) ................................................... 16 图 21 光伏产品成本持续降低-电池片(单位,元/W) ................................................ 17 图 22 光伏...





发表评论取消回复