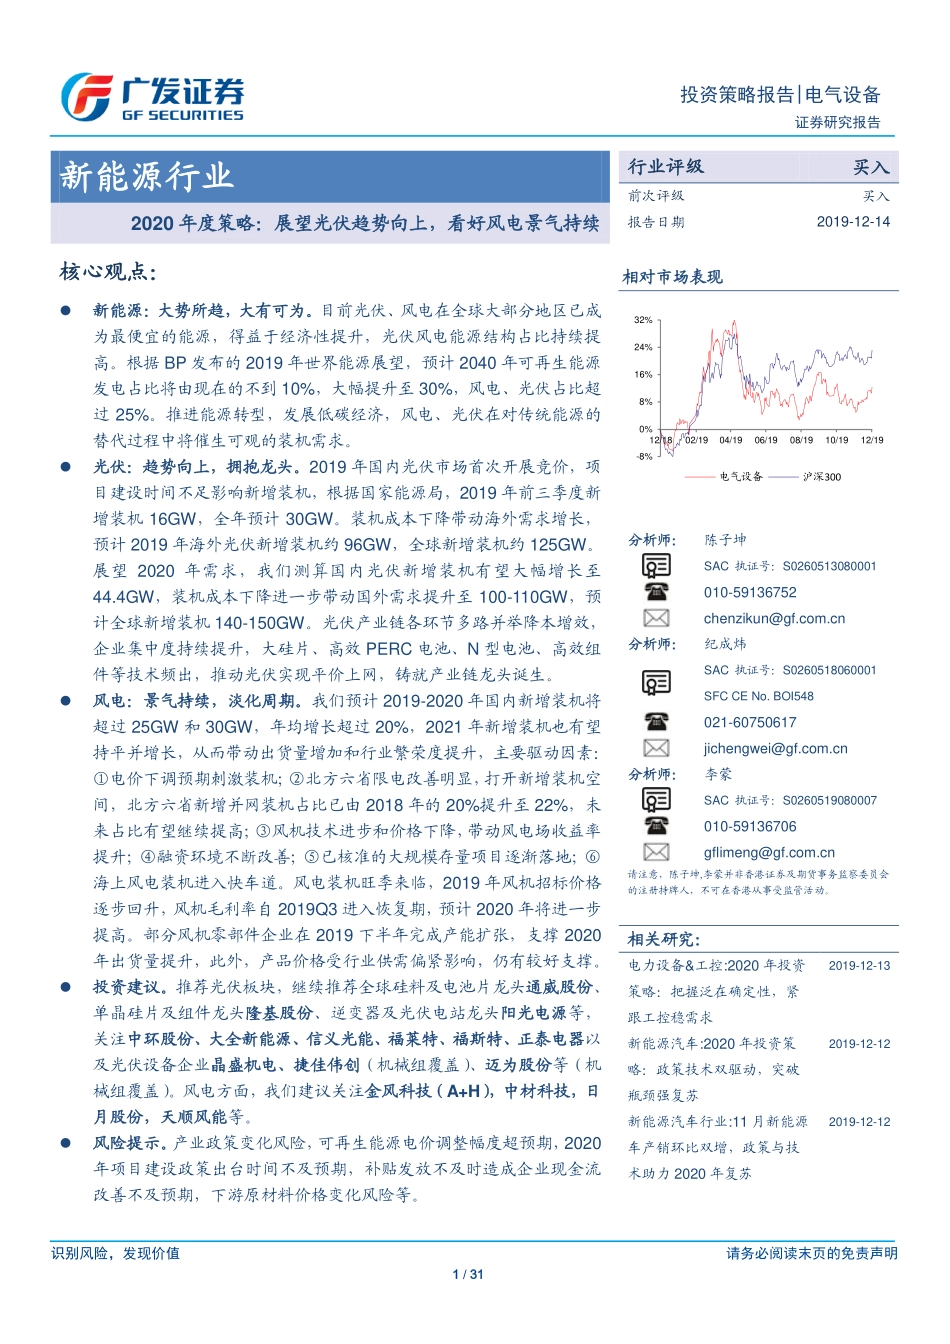
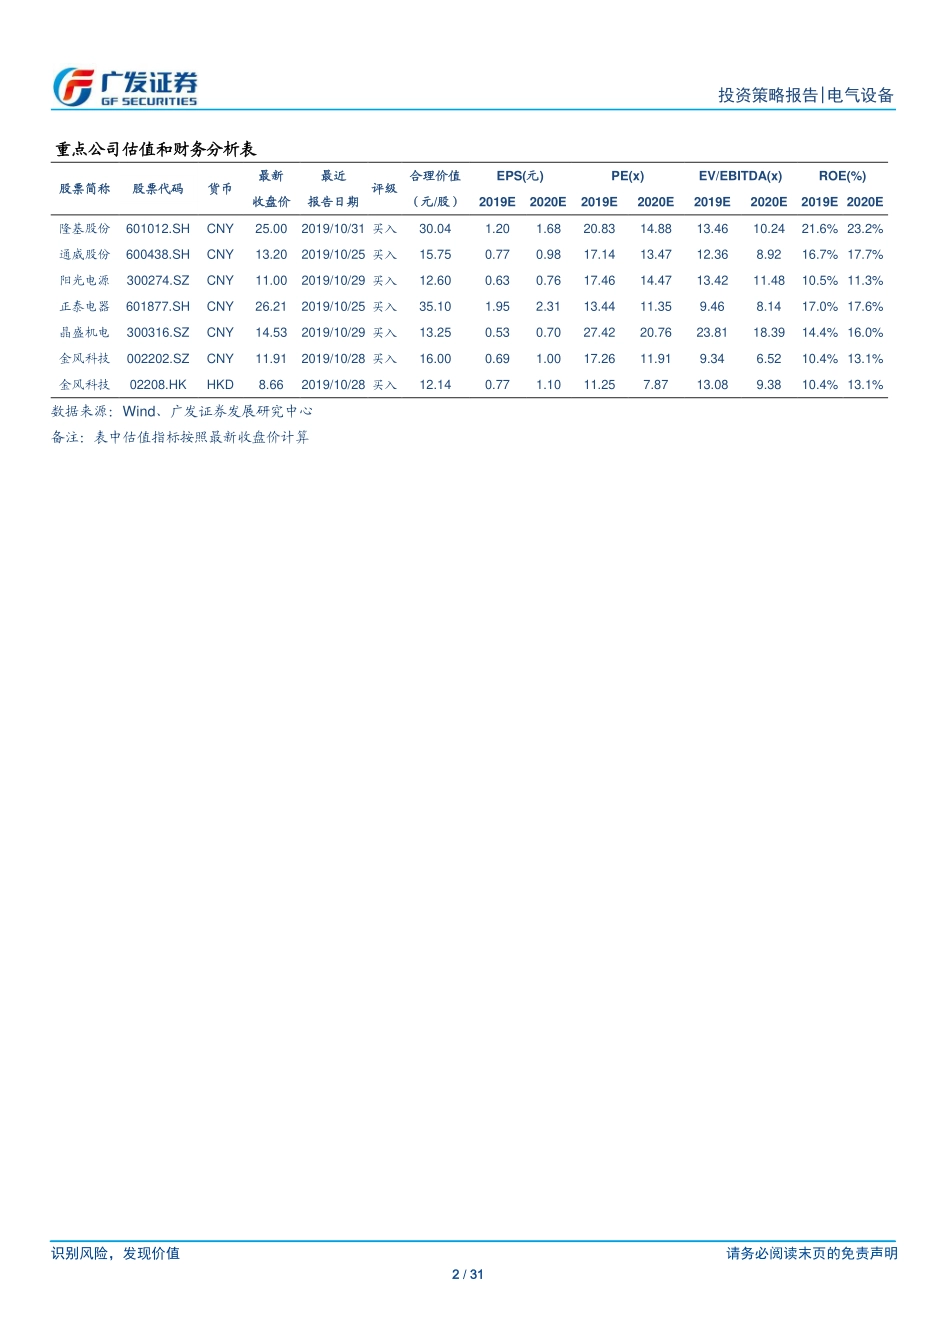
识别风险,发现价值 请务必阅读末页的免责声明 1 / 31 [Table_Page] 投资策略报告|电气设备 证券研究报告 [Table_Title] 新能源行业 2020 年度策略:展望光伏趋势向上,看好风电景气持续 [Table_Summary] 核心观点: 新能源:大势所趋,大有可为。目前光伏、风电在全球大部分地区已成为最便宜的能源,得益于经济性提升,光伏风电能源结构占比持续提高。根据 BP 发布的 2019 年世界能源展望,预计 2040 年可再生能源发电占比将由现在的不到 10%,大幅提升至 30%,风电、光伏占比超过 25%。推进能源转型,发展低碳经济,风电、光伏在对传统能源的替代过程中将催生可观的装机需求。 光伏:趋势向上,拥抱龙头。2019 年国内光伏市场首次开展竞价,项目建设时间不足影响新增装机,根据国家能源局,2019 年前三季度新增装机 16GW,全年预计 30GW。装机成本下降带动海外需求增长,预计 2019 年海外光伏新增装机约 96GW,全球新增装机约 125GW。展望 2020 年需求,我们测算国内光伏新增装机有望大幅增长至44.4GW,装机成本下降进一步带动国外需求提升至 100-110GW,预计全球新增装机 140-150GW。光伏产业链各环节多路并举降本增效,企业集中度持续提升,大硅片、高效 PERC 电池、N 型电池、高效组件等技术频出,推动光伏实现平价上网,铸就产业链龙头诞生。 风电:景气持续,淡化周期。我们预计 2019-2020 年国内新增装机将超过 25GW 和 30GW,年均增长超过 20%,2021 年新增装机也有望持平并增长,从而带动出货量增加和行业繁荣度提升,主要驱动因素:①电价下调预期刺激装机;②北方六省限电改善明显,打开新增装机空间,北方六省新增并网装机占比已由 2018 年的 20%提升至 22%,未来占比有望继续提高;③风机技术进步和价格下降,带动风电场收益率提升;④融资环境不断改善;⑤已核准的大规模存量项目逐渐落地;⑥海上风电装机进入快车道。风电装机旺季来临,2019 年风机招标价格逐步回升,风机毛利率自 2019Q3 进入恢复期,预计 2020 年将进一步提高。部分风机零部件企业在 2019 下半年完成产能扩张,支撑 2020年出货量提升,此外,产品价格受行业供需偏紧影响,仍有较好支撑。 投资建议。推荐光伏板块,继续推荐全球硅料及电池片龙头通威股份、单晶硅片及组件龙头隆基股份、逆变器及光伏电站龙头阳光电源等,关注中环股份、大全新能源、信义光能、福莱特、福斯特、正泰电器以及光伏设备企业晶盛机电、捷佳伟创(机械组覆盖)、迈为股份等(机械组覆盖)。风电方面,我们建议关注金风科技(A+H),中材科技,日月股份,天顺风能等。 风险提示。产业政策变化风险,可再生能源电价调整幅度超预期,2020年项目建设政策出台时间不及预期,补贴发放不及时造成企业现金流改善不及预期,下游原材料价格变化风险等。 [Table_Gr ade] 行业评级 买入 前次评级 买入 报告日期 2019-12-14 [Table_PicQuote] 相对市场表现 [Table_Author] 分析师: 陈子坤 SAC 执证号:S0260513080001 010-59136752 chenzikun@gf.com.cn 分析师: 纪成炜 SAC 执证号:S0260518060001 SFC CE No. BOI548 021-60750617 jichengwei@gf.com.cn 分析师: 李蒙 SAC 执证号:S0260519080007 010-59136706 gflimeng@gf.com.cn 请注意,陈子坤,李蒙并非香港证券及期货事务监察委员会的注册持牌人,不可在香港从事受监管活动。 [Table_DocReport] 相关研究: 电力设备&工控:2020 年投资策略:把握泛在确定性,紧跟工控稳需求 2019-12-13 新能源汽车:2020 年投资策略:政策技术双驱动,突破瓶颈强复苏 2019-12-12 新能源汽车行业:11 月新能源车产销环比双增,政策与技术助力 2020 年复苏 2019-12-12 [Table_Contacts] -8%0%8%16%24%32%12/1802/1904/1906/1908/1910/1912/19电气设备沪深300 识别风险,发现价值 请务必阅读末页的免责声明 2 / 31 [Table_PageText] 投资策略报告|电气设备 重点公司估值和财务分析表 股票简称 股票代码 货币 最新 最近 评级 合理价值 EPS(元) PE(x) EV/EBITDA(x) ROE(%) 收盘价 报告日期 (元/股) 2019E 2020E 2019E 2020E 2019E 2020E 2019E 2020E 隆基股份 601012.SH CNY 25.00 2019/10/31 买入 30.04 1.20 1.68 20.83 14.88 13.46 10.24 21.6% 23.2% 通威股份 600438.SH CNY 13.20 2019/10/25 买入 15.75 0.77 0.98 17.14 13.47 12.36 8.92 16.7% 17.7% 阳光电源 300274.SZ CNY 11.00 2019/10/29 买入 12.60 0.63 0.76 17.46 14.47 13.42 11.48 10.5% 11.3% 正泰电器 601877.SH CNY 26.21 2019/10/25 买入 35.10 1.95 2.31 13.44 11.35 9.46 8.14 17.0% 17.6% 晶盛机电 300316.SZ CNY 14.53 2019/10/29 买入 13.25 0.53 0.70 27.42 20.76 23.81 18.39 14.4% 16.0% 金风科技 002202.SZ CNY 11.91 2019/10/28 买入 16.00 0.69 1.00 17.26 11.91 9.34 6.52 10.4% 13.1% 金风科技 02208.HK HKD 8.66 2019/10/28 买入 12.14 0.77 1.10 11.25 7.87 13.08 9.38 10.4% 13.1% 数据来源:Wind、广发证券发展研究中心 备注:表中估值指标按照最新收盘价计算 识别风险,发现价值 请务必阅读末页的免责声明 3 / 31 [Table_PageText] 投资策略报告|电气设备 目录索引 一、低碳新时代,繁盛新能源 ............................................................................................ 6 二、光伏:趋势向上,拥抱龙头 ......................................................................................... 7 (一)海外需求增长确定性强,GW 级市场多点开花 ................................................ 7 1.光伏装机成本下降刺激海外需求 .......................................................................... 7 2.政府制定目标,推动光伏装机 ............................................................................. 8 (二)国内需求恢复性增长,新增装机预计 44.4GW .............................................. 13 (三)多路并进降本增效,行业龙头优势凸显......................................................... 15 1.硅料:进口替代稳推进,企业集中度再提升 ..................................................... 15 2.硅片:大尺寸助力成本下降 ............................................................................... 17 3.电池:PERC 效率创新高,N 型产品疾推进 ..................................................... 19 4.组件:高效技术频出,普及更新迭代 ................................................................ 21 三、风电:景气持续,淡化周期 ....................................................................................... 22 (一)装机景气持续,海上风电崛起 ....................................................................... 22 1.新增装机景气持续 .............................................................................................. 23 2.海上风电发展驶入快车道 ................................................................................... 24 (二)风机毛利逐步回升,部件供需依然紧张......................................................... 26 1.风机毛利回升,景气或有持续 ........................................................................... 26 2.部件供应紧张,产能逐步释放 ........................................................................... 27 四、投资建议 .................................................................................................................... 29 五、风险提示 .................................................................................................................... 29 识别风险,发现价值 请务必阅读末页的免责声明 4 / 31 [Table_PageText] 投资策略报告|电气设备 图表索引 图 1:全球大型光伏电站 LCOE 下降明显 .............................................................. 6 图 2:全球陆上风电 LCOE 大幅下降 ...................................................................... 6 图 3:2040 年可再生能源发电占比有望达到 30% ........................................





发表评论取消回复