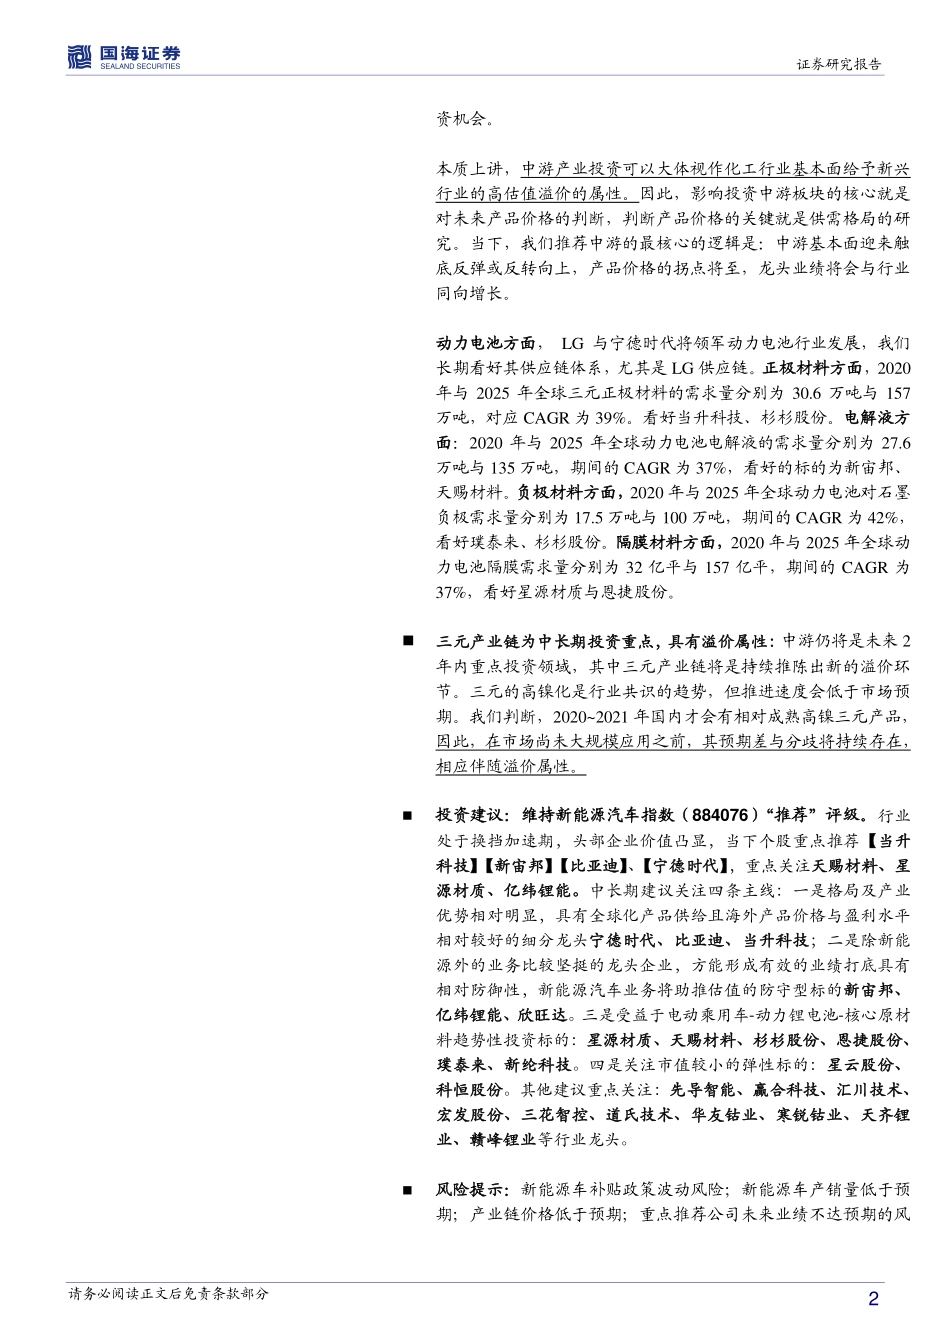
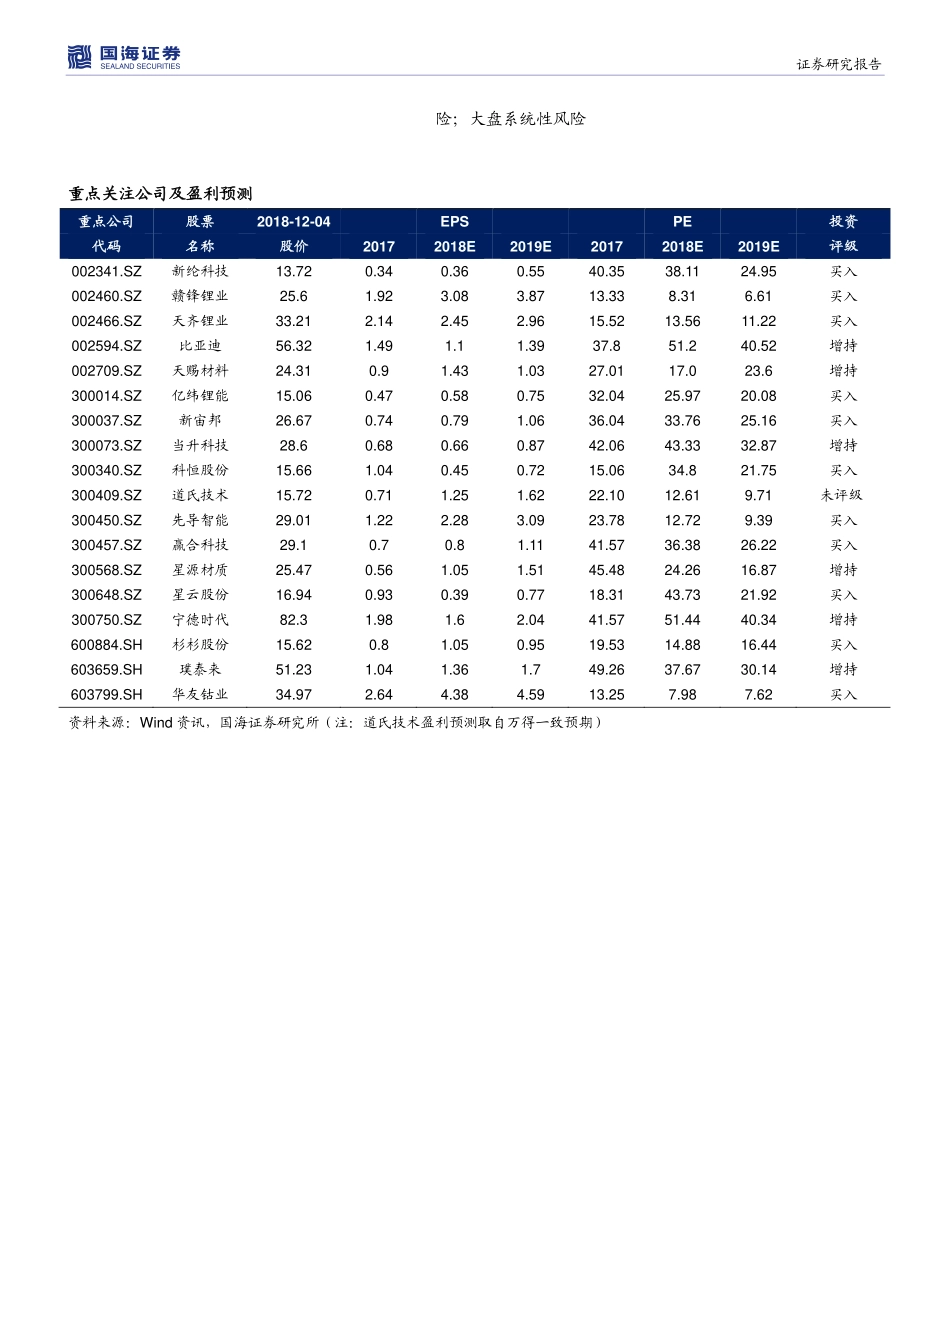
请务必阅读正文后免责条款部分 格局重塑,掘金价值成长 ——新能源车产业链专题研究报告 投资要点: 格局重塑:新周期、新机遇。新能源车发展如火如荼,已经由特斯拉主导电动化 1.0 时代,过渡到产业协同的全球电动化 2.0 时代。全球主流车企以及由动力电池为代表的核心部件厂商的充分融合、协同、互补,且同时存在高度竞争的特征。随着众多车型陆续推出,诸多外资品牌强势布局,行业开启新一轮电动化产业大周期,产业链迎来全新的挑战与机遇,我们判断细分龙头尤其是独角兽的产业链投资饕餮盛宴即将开启。行业分化:掘金价值成长。经过政策调整、产业更迭以及产品升级等多重变化后,当下行业分化明显,逐渐形成以龙头或独角兽引领行业发展的新格局,掘金产能相对过剩后的价值成长乃投资重点。需求端:1)高质量增长:根据我们预测,全球新能源车销量在2018/2020/2025 年的销量分别为 215/464/2074 万辆,同期中国销量分别为 120/249/1088 万辆,占比分别为 56%/54%/52%,全球及中国对应 2018~2025 年间的 CAGR 约为 37%与 38%。对应地,全球动力电池需求呈现快速增长趋势,2017-2025 年全球动力电池总需求分别为 56.8/81.5/124/195/301/441/624/847/1111GWh,在不考虑动力电池在储能等领域的需求爆发,即对应 7 年 14 倍的增长需求,期间的复合增速为 45%。2)全球车企强势发力、助推需求:目前诸多外资品牌强势布局,众多车型陆续将推出,同时互联网造车势力的加入,增添了新鲜血液,有望助推需求端的高质高量增长。整体而言,爆款车型(特斯拉 Model 3、比亚迪王朝系列)仍相对较少,同时伴随补贴调整,未来竞争相对激烈,亟待爆款车型引领行业,助推规模与业绩同升。下游重点关注前瞻布局,爆款已出的新能源车国际品牌特斯拉与比亚迪。 精选细分行业、预判投资机会:在 2015 年初至 2018Q1,上游凭借自身定价权的优势,引领新能源车行业的投资机会。而在2018Q2至 2020 年,将会是中游电池及材料、设备等细分环节的机会;2021年之后,将会是新能源车品牌溢价叠加传统车触底向上的整车企业的投资会。因此,在现阶段,我们看好中游环节引领行业的投证券研究报告 请务必阅读正文后免责条款部分 2 资机会。 本质上讲,中游产业投资可以大体视作化工行业基本面给予新兴行业的高估值溢价的属性。因此,影响投资中游板块的核心就是对未来产品价格的判断,判断产品价格的关键就是供需格局的研究。当下,我们推荐中游的最核心的逻辑是:中游基本面迎来触底反弹或反转向上,产品价格的拐点将至,龙头业绩将会与行业同向增长。 动力电池方面, LG 与宁德时代将领军动力电池行业发展,我们长期看好其供应链体系,尤其是 LG 供应链。正极材料方面,2020年与 2025 年全球三元正极材料的需求量分别为 30.6 万吨与 157万吨,对应 CAGR 为 39%。看好当升科技、杉杉股份。电解液方面:2020 年与 2025 年全球动力电池电解液的需求量分别为 27.6万吨与 135 万吨,期间的 CAGR 为 37%,看好的标的为新宙邦、天赐材料。负极材料方面,2020 年与 2025 年全球动力电池对石墨负极需求量分别为 17.5 万吨与 100 万吨,期间的 CAGR 为 42%,看好璞泰来、杉杉股份。隔膜材料方面,2020 年与 2025 年全球动力电池隔膜需求量分别为 32 亿平与 157 亿平,期间的 CAGR 为37%,看好星源材质与恩捷股份。 三元产业链为中长期投资重点,具有溢价属性:中游仍将是未来 2年内重点投资领域,其中三元产业链将是持续推陈出新的溢价环节。三元的高镍化是行业共识的趋势,但推进速度会低于市场预期。我们判断,2020~2021 年国内才会有相对成熟高镍三元产品,因此,在市场尚未大规模应用之前,其预期差与分歧将持续存在,相应伴随溢价属性。投资建议:维持新能源汽车指数(884076)“推荐”评级。行业处于换挡加速期,头部企业价值凸显,当下个股重点推荐【当升科技】【新宙邦】【比亚迪】、【宁德时代】,重点关注天赐材料、星源材质、亿纬锂能。中长期建议关注四条主线:一是格局及产业优势相对明显,具有全球化产品供给且海外产品价格与盈利水平相对较好的细分龙头宁德时代、比亚迪、当升科技;二是除新能源外的业务比较坚挺的龙头企业,方能形成有效的业绩打底具有相对防御性,新能源汽车业务将助推估值的防守型标的新宙邦、亿纬锂能、欣旺达。三是受益于电动乘用车-动力锂电池-核心原材料趋势性投资标的:星源材质、天赐材料、杉杉股份、恩捷股份、璞泰来、新纶科技。四是关注市值较小的弹性标的:星云股份、科恒股份。其他建议重点关注:先导智能、赢合科技、汇川技术、宏发股份、三花智控、道氏技术、华友钴业、寒锐钴业、天齐锂业、赣峰锂业等行业龙头。风险提示:新能源车补贴政策波动风险;新能源车产销量低于预期;产业链价格低于预期;重点推荐公司未来业绩不达预期的风证券研究报告 险;大盘系统性风险重点关注公司及盈利预测 重点公司 股票 2018-12-04 EPS PE 投资 代码 名称 股价 2017 2018E 2019E 2017 2018E 2019E 评级 002341.SZ 新纶科技 13.72 0.34 0.36 0.55 40.35 38.11 24.95 买入 002460.SZ 赣锋锂业 25.6 1.92 3.08 3.87 13.33 8.31 6.61 买入 002466.SZ 天齐锂业 33.21 2.14 2.45 2.96 15.52 13.56 11.22 买入 002594.SZ 比亚迪 56.32 1.49 1.1 1.39 37.8 51.2 40.52 增持 002709.SZ 天赐材料 24.31 0.9 1.43 1.03 27.01 17.0 23.6 增持 300014.SZ 亿纬锂能 15.06 0.47 0.58 0.75 32.04 25.97 20.08 买入 300037.SZ 新宙邦 26.67 0.74 0.79 1.06 36.04 33.76 25.16 买入 300073.SZ 当升科技 28.6 0.68 0.66 0.87 42.06 43.33 32.87 增持 300340.SZ 科恒股份 15.66 1.04 0.45 0.72 15.06 34.8 21.75 买入 300409.SZ 道氏技术 15.72 0.71 1.25 1.62 22.10 12.61 9.71 未评级 300450.SZ 先导智能 29.01 1.22 2.28 3.09 23.78 12.72 9.39 买入 300457.SZ 赢合科技 29.1 0.7 0.8 1.11 41.57 36.38 26.22 买入 300568.SZ 星源材质 25.47 0.56 1.05 1.51 45.48 24.26 16.87 增持 300648.SZ 星云股份 16.94 0.93 0.39 0.77 18.31 43.73 21.92 买入 300750.SZ 宁德时代 82.3 1.98 1.6 2.04 41.57 51.44 40.34 增持 600884.SH 杉杉股份 15.62 0.8 1.05 0.95 19.53 14.88 16.44 买入 603659.SH 璞泰来 51.23 1.04 1.36 1.7 49.26 37.67 30.14 增持 603799.SH 华友钴业 34.97 2.64 4.38 4.59 13.25 7.98 7.62 买入 资料来源:Wind 资讯,国海证券研究所(注:道氏技术盈利预测取自万得一致预期) 证券研究报告 内容目录 1、 格局重塑:新周期、新机遇 ................................................................................................................................... 7 1.1、 特斯拉引领的电动化 1.0 时代 ......................................................................................................................... 7 1.2、 全球格局重塑的电动化 2.0 时代 ..................................................................................................................... 9 1.3、 EV+PHEV 并行发展,中国引领全球市场 ..................................................................................................... 11 2、 行业分化:掘金价值成长 ..................................................................................................................................... 13 2.1、 销量高速增长,电池需求乘势而上 ............................................................................................................... 13 2.2、 精选细分行业、预判投资机会 ....................................................................................................................... 18 2.3、 中游龙头:基本面触底向上,迎布局佳期 ..................................................................................................... 24 3、 行业评级及投资策略 ............................................................................................................................................ 34 4、 行业评级及重点推荐个股 ..................................................................................................................................... 36 4.1、 【新宙邦】电解液环比改善,业绩有望逐步上台阶 ...................................................................................... 37 4.2、 【当升科技】业绩大幅增长,正极龙头乘势而上 .......................................................................................... 38 4.3、 【比亚迪】新车热销叠加三元放量,期待龙头二次腾飞 .............................




发表评论取消回复