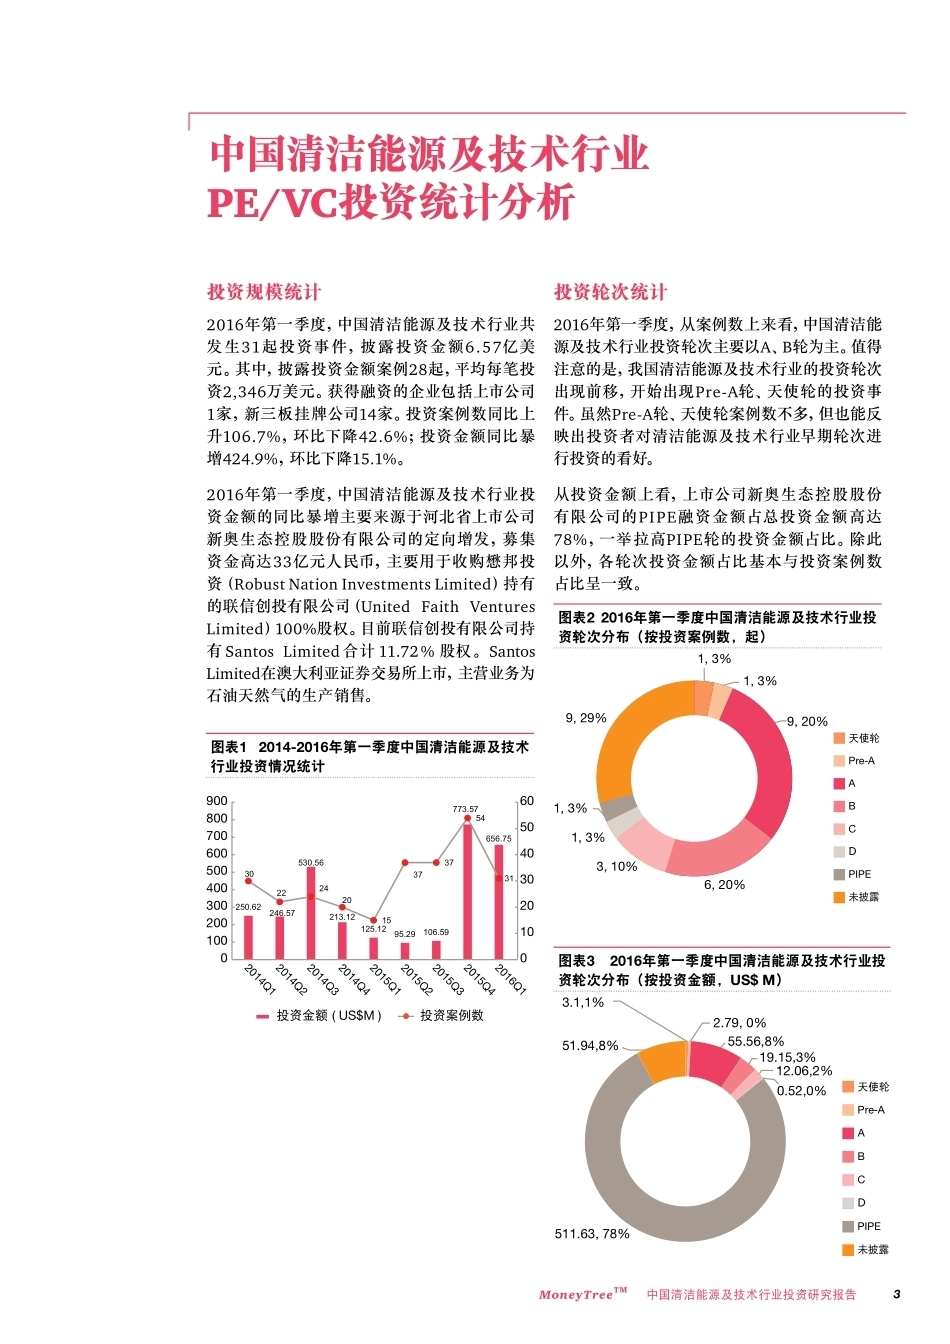
数据来源:清科研究中心www.pwccn.com/eumMoneyTreeTM中国清洁能源及技术行业投资研究报告2016年第一季度2MoneyTreeTM中国清洁能源及技术行业投资研究报告2016年第一季度,中国清洁能源及技术行业政策法规聚焦环保行业,关注光伏发电项目的落实与管理领域,鼓励推进光伏发电扶贫工作。同时,提倡绿色生态结合“互联网+”共同发展,鼓励互联网企业积极参与各类产业园区废弃物信息平台建设。由此延伸的“互联网+”智慧能源发展领域更是包括发改委、能源局在内的国家重要职能机构关注的重点,对推动我国能源革命、能源市场开放和产业升级具有重大意义。近年来,我国太阳能发电市场规模不断扩大,既为光伏制造产业提供了可靠的市场支撑,又为清洁低碳能源发展注入了新生力量。但与此同时,部分地区也出现了光伏电站项目配置混乱等问题,影响了太阳能发电产业的健康发展。2016年第一季度,国家各部门继续积极鼓励推进光伏产业。于2016年1月11日,能源局起草的《关于完善太阳能发电规模管理和实行竞争方式配置项目指导意见》中,进一步完善了太阳能发电建设规模的管理工作,确立要充分发挥市场在项目资源配置中的基础性作用,规范太阳能发电市场投资开发秩序,加快推进太阳能产业升级。于2016年3月23日,发改委牵头发布了《关于实施光伏发电扶贫工作的意见》,决定在全国具备光伏建设条件的贫困地区实施光伏扶贫工程。继央行和中国金融学会绿色金融专业委员会先后发布绿色债券相关文件后,于2016年1月8日,发改委发布《绿色债券发行指引》(以下简称“《指引》”)。我国由此成为世界首个官方层面发布绿色债券政策的国家。《指引》明确了节能减排技术改造项目、绿色城镇化项目等12大项将作为未来绿色债券支持重点。在发行门槛上,绿色债券与“松绑”后的普通证券享受同等“优待”,未来碳排放权、知识产权、预期收益等都可作为中小企业发债增信条件。由此可以推断,绿色债券发行政策的松绑,有望有利于弥补我国环保企业万亿融资缺口。而当前,风能、太阳能行业等类的低碳企业无疑是绿色债券首要的潜在发行人。能源互联网,即“互联网+”智慧能源,在全球新一轮科技革命和产业变革中,互联网理念、先进信息技术与能源产业深度融合,正在推动能源互联网新技术、新模式和新业态的兴起。于2016年2月24日,发改委、能源局和工信部发布《关于推进“互联网+”智慧能源发展的指导意见》(以下简称“《意见》”)。这一《意见》被业界誉为能源互联网的顶层设计,提出了发展阶段的划分,并明确了重点工作任务。《意见》的发布,预示着2016年有望成为能源互联网的元年。2016年是《生态环境大数据总体方案》起步之年,也是“十三五”的开局之年。当《生态环境大数据建设总体方案》遇上“十三五”,生态环境大数据建设驶上快车道。2016年3月,当环保部发布《生态环境大数据建设总体方案》(以下简称“《方案》”),就将生态环境的大数据建设从模糊走明朗。《方案》提出生态环境大数据建设的5年目标,目前,生态环境大数据建设已经有了初步的实施进度表。2016-2018年为基础建设年,主要完成生态环境大数据基础设施、保障体系建设和试点示范建设,基本形成大数据采集、管理和应用格局。推动环境数据资源全面整合共享,既是《方案》的首要建设任务,也是生态环境大数据建设基础和关键。2019-2020年为数据建设年,主要拓展深化大数据应用,形成生态环境大数据创新应用新业态、新模式和新方式。同时,为了实现生态环境大数据的稳步推进,环境保护部目前确定了吉林、贵州、江苏、内蒙古环境保护厅,以及武汉市、绍兴市环境保护局等6家生态环境环境大数据建设试点单位。政策法规MoneyTreeTM中国清洁能源及技术行业投资研究报告3投资规模统计2016年第一季度,中国清洁能源及技术行业共发生31起投资事件,披露投资金额6.57亿美元。其中,披露投资金额案例28起,平均每笔投资2,346万美元。获得融资的企业包括上市公司1家,新三板挂牌公司14家。投资案例数同比上升106.7%,环比下降42.6%;投资金额同比暴增424.9%,环比下降15.1%。2016年第一季度,中国清洁能源及技术行业投资金额的同比暴增主要来源于河北省上市公司新奥生态控股股份有限公司的定向增发,募集资金高达33亿元人民币,主要用于收购懋邦投资(Robust Nation Investments Limited)持有的联信创投有限公司(United Faith Ventures Limited)100%股权。目前联信创投有限公司持有 Santos Limited 合计 11.72% 股权。Santos Limited在澳大利亚证券交易所上市,主营业务为石油天然气的生产销售。投资轮次统计2016年第一季度,从案例数上来看,中国清洁能源及技术行业投资轮次主要以A、B轮为主。值得注意的是,我国清洁能源及技术行业的投资轮次出现前移,开始出现Pre-A轮、天使轮的投资事件。虽然Pre-A轮、天使轮案例数不多,但也能反映出投资者对清洁能源及技术行业早期轮次进行投资的看好。从投资金额上看,上市公司新奥生态控股股份有限公司的PIPE融资金额占总投资金额高达78%,一举拉高PIPE轮的投资金额占比。除此以外,各轮次投资金额占比基本与投资案例数占比呈一致。 中国清洁能源及技术行业PE/VC投资统计分析图表2 2016年第一季度中国清洁能源及技术行业投资轮次分布(按投资案例数,起)BCDPIPE未披露天使轮Pre-AA1, 3%9, 20%6, 20%3, 10%1, 3%1, 3%9, 29%1, 3%图表3 2016年第一季度中国清洁能源及技术行业投资轮次分布(按投资金额,US$ M)19.15,3%55.56,8%2.79, 0%3.1,1%12.06,2%0.52,0%511.63, 78%51.94,8%BCDPIPE未披露天使轮Pre-AA图表1 2014-2016年第一季度中国清洁能源及技术行业投资情况统计2014Q12014Q22014Q32014Q42015Q12015Q22015Q32015Q42016Q1250.62 246.57 530.56 213.12 125.12 95.29 106.59 773.57 656.75 30222420153737543101020304050600100200300400500600700800900投资金额 ( US$M )投资案例数4MoneyTreeTM中国清洁能源及技术行业投资研究报告投资阶段分析2016年第一季度,中国清洁能源及技术行业投资阶段分布主要集中在扩张期和成熟期,扩张期主要为新三板挂牌企业完成股份公开转让。值得注意的是,2016年第一季度,我国清洁能源及技术行业投资阶段没有处于初创期的案例,却出现两笔种子期的投资事件。与投资轮次结合来看,机构对我国清洁能源及技术行业更早期的项目开始看好。投资金额方面,与投资轮次相似,上市公司新奥生态控股股份有限公司的融资金额一举拉高成熟期的投资金额占比。除此以外,其他阶段投资金额占比基本与投资案例数占比呈一致。投资行业分析2016年第一季度,从投资案例数上来看,中国清洁能源及技术行业投资二级行业以环保为主,共完成20个案例,其中12家被投企业为新三板挂牌企业。投资金额方面,新能源行业占据主导,除新奥生态控股股份有限公司定向增发外,值得一提的还有高盛投资亚洲洁能资本有限公司4,000万美元,该笔融资用于加速和扩大中国境内的屋顶分布式光伏业务。图表4 2016年第一季度中国清洁能源及技术行业投资阶段分布(按投资案例数,起)未披露种子期扩张器成熟期2, 7%9, 29%14, 45%6, 19%图表6 2016年第一季度中国清洁能源及技术行业投资二级行业分布(按投资案例数,起)未披露新材料新能源环保8, 26%2, 6%20, 65%1, 3%图表5 2016年第一季度中国清洁能源及技术行业投资阶段分布(按投资金额,US$ M)未披露种子期扩张器成熟期5.89, 1%80.49, 12%518.43, 79%51.94, 8%图表7 2016年第一季度中国清洁能源及技术行业投资二级行业分布(按投资金额,US$ M)未披露新材料新能源环保570.52, 87%10.29, 2%60.43, 9%15.5, 2%MoneyTreeTM中国清洁能源及技术行业投资研究报告5投资地域分析2016年第一季度,中国清洁能源及技术行业投资地域分布广泛。从投资案例数来看,江苏省、湖北省和浙江省名列前三甲,随后为山西、上海、深圳各2笔投资事件。投资金额方面,位于廊坊的新奥生态控股股份有限公司直接将河北省2016年一季度的投资金额总数送上顶端,与紧随其后的北京市拉开有数量级的区别。投资案例数三甲的江苏省、湖北省和浙江省三地,总体投资金额不高。图表8 2016年第一季度中国清洁能源及技术行业投资地域分布(按投资案例数,起)图表9 2016年第一季度中国清洁能源及技术行业投资地域分布(按投资金额,US$ M)0123454 3 2 2 1 2 1 5 4 1 1 1 1 1 1 1 未披露浙江深圳上海陕西山西山东江苏湖北河北海南贵州广东(除深圳)福建北京安徽未披露浙江深圳上海陕西山西山东江苏湖北河北海南贵州广东(除深圳)福建北京安徽2.33 19.84 9.30 7.21 3.78 7.75 15.50 20.68 15.88 511.63 0.97 0.34 0.29 0.73 40.00 0.52 01002003004005006006MoneyTreeTM中国清洁能源及技术行业投资研究报告中国清洁能源及技术行业M&A分析2016年第一季度,按被并购方所属行业统计,中国清洁能源及技术行业共发生21起并购事件,披露并购金额10.15亿美元,平均每笔并购事件耗资5,342万美元。21起并购事件中,仅1起跨国并购。所有并购事件币种均为人民币。其中2起PE/VC背景支持的并购事件。从统计结果看,自2015年二季度以来,中国清洁能源及技术行业并购事件案例数持续下降,但并购金额却在2016年一季度出现回升。与历史同期相比,中国清洁能源及技术行业并购案例数同比下降43.24%,并购金额同比下降23.89%。图表10 2014-2016年第一季度中国清洁能源及技术行业并购情况统计二级行业方面,环保和新能源行业并购案例数相当,新材料仅有3起并购案例。从并购金额上看,2016年一季度,环保行业的总并购金额在当季清洁能源及技术行业的并购市场中,占比不到10%。从平均并购金额维度看,当季环保行业的平均并购金额在三个子行业的平均并购金额总和中,占比更是不到5%。这是由于一季度,环保行业出现了多起小额并购的事件,拉低了该行业在当季清洁能源及技术行业中并购金额方面的占比。新能源行业总并购金额大约是新材料行业的2倍,而平均并购金额则呈现相反结果,主要原因为新材料行业并购案例数仅3起,其中2016年2月5日通威股份有限公司收购四川永祥股份有限公司,作价高达20.1亿元人民币,拉高新材料行业单笔并购金额。0500100015002000250030000102030405060并购金额(US$M)并购案例数2014Q12014Q22014Q32014Q42015Q12015Q22015Q32015Q42016Q11,127.101,805.901,903.23 1,958.601,334.091,735.51769.072,867.26 3033606037544028211,015.34图表11 2016年第一季度中国清洁能源及技术行业并购市场二级行业分布(按并购案例数,起)图表12 2016年第一季度中国清洁能源及技术行业并购市场二级行业分布(按总并购金额,US$ M)环保新材料新能源314.87, 31%70.73,7%629.74 , 62%环保新材料新能源 3, 14%10, 48%8, 38%MoneyTreeTM中国清洁能源及技术行业投资研究报告7中国清洁能源及技术行业IPO分...





发表评论取消回复