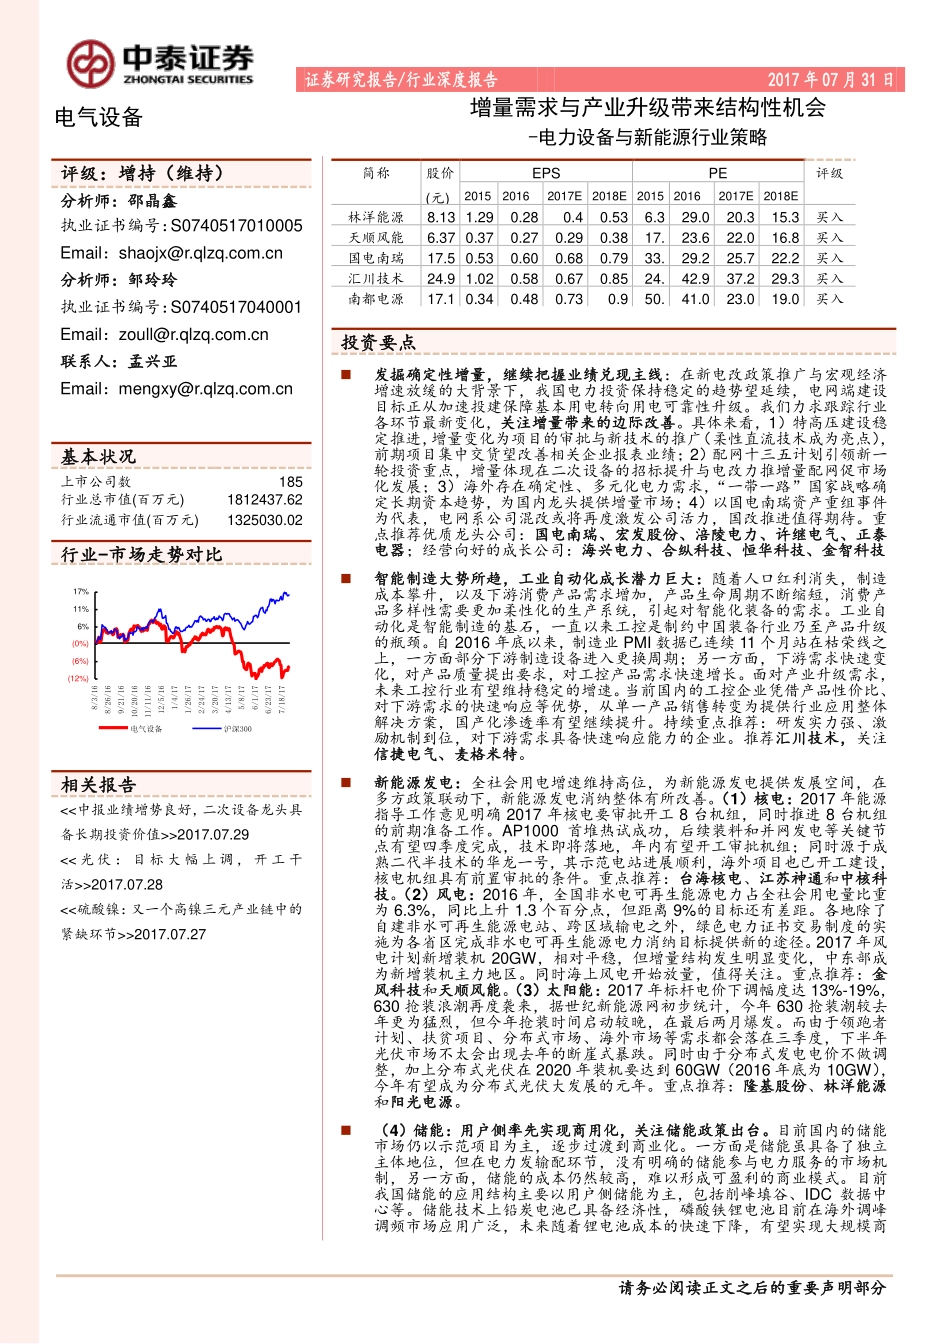
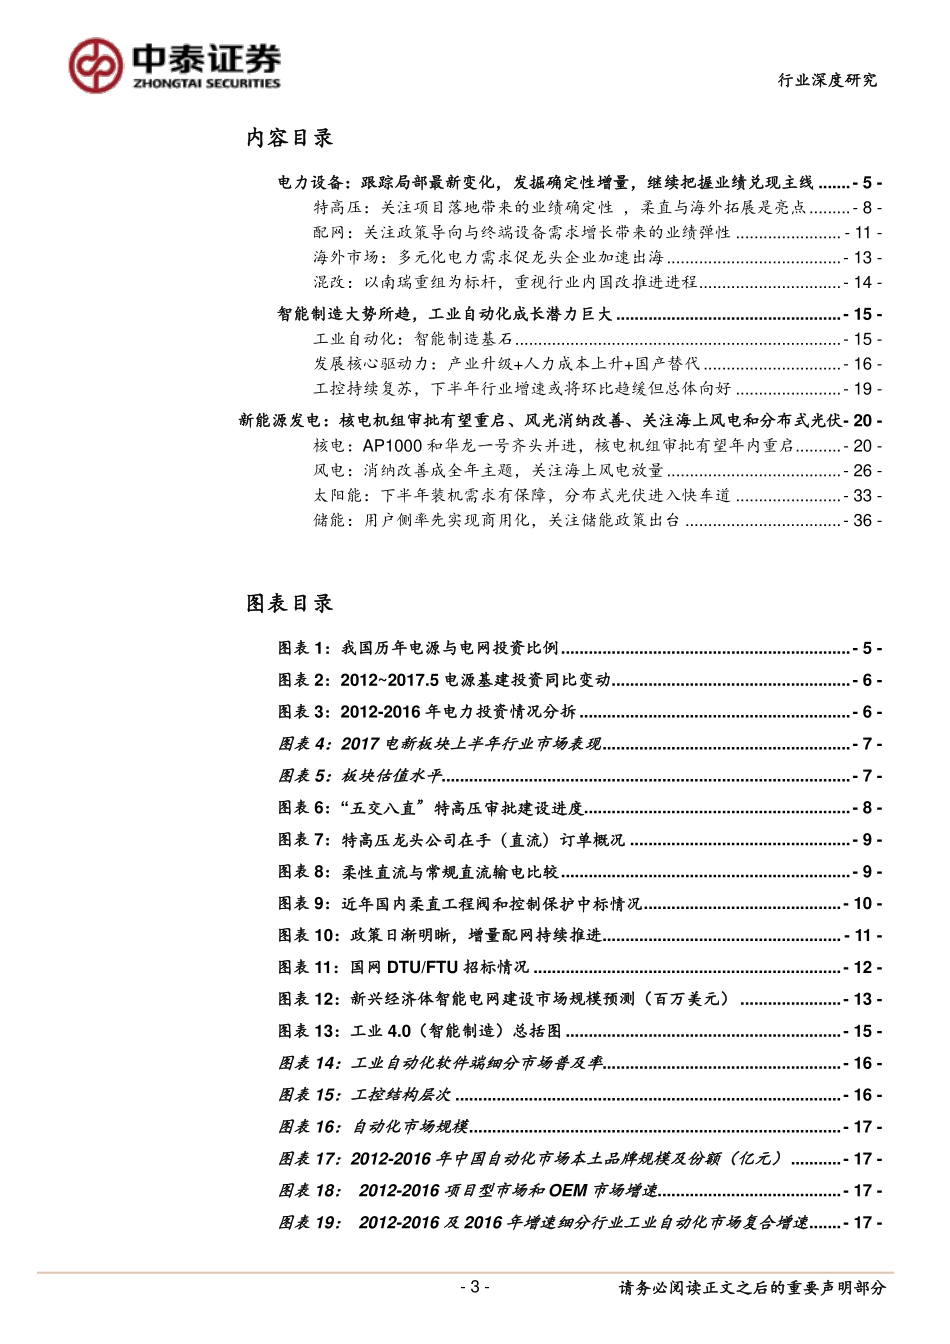
请务必阅读正文之后的重要声明部分 [Table_Industry] 证券研究报告/行业深度报告 2017 年 07 月 31 日 电气设备 增量需求与产业升级带来结构性机会 -电力设备与新能源行业策略 [Table_Main] [Table_Title] 评级:增持(维持) 分析师:邵晶鑫 执业证书编号:S0740517010005 Email:shaojx@r.qlzq.com.cn 分析师:邹玲玲 执业证书编号:S0740517040001 Email:zoull@r.qlzq.com.cn 联系人:孟兴亚 Email:mengxy@r.qlzq.com.cn [Table_Profit] 基本状况 上市公司数 185 行业总市值(百万元) 1812437.62171647 行业流通市值(百万元) 1325030.02704546 [Table_QuotePic] 行业-市场走势对比 (12%)(6%)(0%)6%11%17%8/3/168/26/169/21/1610/20/1611/11/1612/5/161/4/171/26/172/24/173/20/174/13/175/8/176/1/176/23/177/18/17电气设备沪深300 公司持有该股票比例 [Table_Report] 相关报告 <<中报业绩增势良好,二次设备龙头具备长期投资价值>>2017.07.29 << 光 伏 : 目 标 大 幅 上 调 , 开 工 干活>>2017.07.28 <<硫酸镍:又一个高镍三元产业链中的紧缺环节>>2017.07.27 [Table_Finance] 简称 股价 (元) EPS PE 评级 2015 2016 2017E 2018E 2015 2016 2017E 2018E 林洋能源 8.13 1.29 0.28 0.4 0.53 6.3 29.0 20.3 15.3 买入 天顺风能 6.37 0.37 0.27 0.29 0.38 17.2 23.6 22.0 16.8 买入 国电南瑞 17.5 0.53 0.60 0.68 0.79 33.0 29.2 25.7 22.2 买入 汇川技术 24.9 1.02 0.58 0.67 0.85 24.4 42.9 37.2 29.3 买入 南都电源 17.1 0.34 0.48 0.73 0.9 50.3 41.0 23.0 19.0 买入 [Table_Summary] 投资要点 发掘确定性增量,继续把握业绩兑现主线:在新电改政策推广与宏观经济增速放缓的大背景下,我国电力投资保持稳定的趋势望延续,电网端建设目标正从加速投建保障基本用电转向用电可靠性升级。我们力求跟踪行业各环节最新变化,关注增量带来的边际改善。具体来看,1)特高压建设稳定推进,增量变化为项目的审批与新技术的推广(柔性直流技术成为亮点),前期项目集中交货望改善相关企业报表业绩;2)配网十三五计划引领新一轮投资重点,增量体现在二次设备的招标提升与电改力推增量配网促市场化发展;3)海外存在确定性、多元化电力需求,‚一带一路‛国家战略确定长期资本趋势,为国内龙头提供增量市场;4)以国电南瑞资产重组事件为代表,电网系公司混改或将再度激发公司活力,国改推进值得期待。重点推荐优质龙头公司:国电南瑞、宏发股份、涪陵电力、许继电气、正泰电器;经营向好的成长公司:海兴电力、合纵科技、恒华科技、金智科技 智能制造大势所趋,工业自动化成长潜力巨大:随着人口红利消失,制造成本攀升,以及下游消费产品需求增加,产品生命周期不断缩短,消费产品多样性需要更加柔性化的生产系统,引起对智能化装备的需求。工业自动化是智能制造的基石,一直以来工控是制约中国装备行业乃至产品升级的瓶颈。自 2016 年底以来,制造业 PMI 数据已连续 11 个月站在枯荣线之上,一方面部分下游制造设备进入更换周期;另一方面,下游需求快速变化,对产品质量提出要求,对工控产品需求快速增长。面对产业升级需求,未来工控行业有望维持稳定的增速。当前国内的工控企业凭借产品性价比、对下游需求的快速响应等优势,从单一产品销售转变为提供行业应用整体解决方案,国产化渗透率有望继续提升。持续重点推荐:研发实力强、激励机制到位,对下游需求具备快速响应能力的企业。推荐汇川技术,关注信捷电气、麦格米特。 新能源发电:全社会用电增速维持高位,为新能源发电提供发展空间,在多方政策联动下,新能源发电消纳整体有所改善。(1)核电:2017 年能源指导工作意见明确 2017 年核电要审批开工 8 台机组,同时推进 8 台机组的前期准备工作。AP1000 首堆热试成功,后续装料和并网发电等关键节点有望四季度完成,技术即将落地,年内有望开工审批机组;同时源于成熟二代半技术的华龙一号,其示范电站进展顺利,海外项目也已开工建设,核电机组具有前置审批的条件。重点推荐:台海核电、江苏神通和中核科技。(2)风电:2016 年,全国非水电可再生能源电力占全社会用电量比重为 6.3%,同比上升 1.3 个百分点,但距离 9%的目标还有差距。各地除了自建非水可再生能源电站、跨区域输电之外,绿色电力证书交易制度的实施为各省区完成非水电可再生能源电力消纳目标提供新的途径。2017 年风电计划新增装机 20GW,相对平稳,但增量结构发生明显变化,中东部成为新增装机主力地区。同时海上风电开始放量,值得关注。重点推荐:金风科技和天顺风能。(3)太阳能:2017 年标杆电价下调幅度达 13%-19%,630 抢装浪潮再度袭来,据世纪新能源网初步统计,今年 630 抢装潮较去年更为猛烈,但今年抢装时间启动较晚,在最后两月爆发。而由于领跑者计划、扶贫项目、分布式市场、海外市场等需求都会落在三季度,下半年光伏市场不太会出现去年的断崖式暴跌。同时由于分布式发电电价不做调整,加上分布式光伏在 2020 年装机要达到 60GW(2016 年底为 10GW),今年有望成为分布式光伏大发展的元年。重点推荐:隆基股份、林洋能源和阳光电源。 (4)储能:用户侧率先实现商用化,关注储能政策出台。目前国内的储能市场仍以示范项目为主,逐步过渡到商业化。一方面是储能虽具备了独立主体地位,但在电力发输配环节,没有明确的储能参与电力服务的市场机制,另一方面,储能的成本仍然较高,难以形成可盈利的商业模式。目前我国储能的应用结构主要以用户侧储能为主,包括削峰填谷、IDC 数据中心等。储能技术上铅炭电池已具备经济性,磷酸铁锂电池目前在海外调峰调频市场应用广泛,未来随着锂电池成本的快速下降,有望实现大规模商 请务必阅读正文之后的重要声明部分 - 2 - 行业深度研究 用化。储能发展仍需要政策支持,3 月能源局发布的《储能技术与产业发展指导意见》已完成意见征求阶段,关注政策的出台。推荐:南都电源(‚投资+运营‛商业模式,首支电站基金设立助力业绩释放)、科陆电子(磷酸铁锂电池储能)。 风险提示:宏观经济下行风险、电改不及预期、新能源、储能政策不及预期、工控产品国产化替代不及预期。 请务必阅读正文之后的重要声明部分 - 3 - 行业深度研究 内容目录 电力设备:跟踪局部最新变化,发掘确定性增量,继续把握业绩兑现主线 ....... - 5 - 特高压:关注项目落地带来的业绩确定性 ,柔直与海外拓展是亮点 ......... - 8 - 配网:关注政策导向与终端设备需求增长带来的业绩弹性 ....................... - 11 - 海外市场:多元化电力需求促龙头企业加速出海 ...................................... - 13 - 混改:以南瑞重组为标杆,重视行业内国改推进进程 ............................... - 14 - 智能制造大势所趋,工业自动化成长潜力巨大 ................................................. - 15 - 工业自动化:智能制造基石 ....................................................................... - 15 - 发展核心驱动力:产业升级+人力成本上升+国产替代 .............................. - 16 - 工控持续复苏,下半年行业增速或将环比趋缓但总体向好 ....................... - 19 - 新能源发电:核电机组审批有望重启、风光消纳改善、关注海上风电和分布式光伏- 20 - 核电:AP1000 和华龙一号齐头并进,核电机组审批有望年内重启.......... - 20 - 风电:消纳改善成全年主题,关注海上风电放量 ...................................... - 26 - 太阳能:下半年装机需求有保障,分布式光伏进入快车道 ....................... - 33 - 储能:用户侧率先实现商用化,关注储能政策出台 .................................. - 36 - 图表目录 图表 1:我国历年电源与电网投资比例 ............................................................... - 5 - 图表 2:2012~2017.5 电源基建投资同比变动 .................................................... - 6 - 图表 3:2012-2016 年电力投资情况分拆 ........................................................... - 6 - 图表 4:2017 电新板块上半年行业市场表现 ...................................................... - 7 - 图表 5:板块估值水平......................................................................................... - 7 - 图表 6:“五交八直”特高压审批建设进度 .......................................................... - 8 - 图表 7:特高压龙头公司在手(直流)订单概况 ................................................ - 9 - 图表 8:柔性直流与常规直流输电比较 ............................................................... - 9 - 图表 9:近年国内柔直工程阀和控制保护中标情况 ........................................... - 10 - 图表 10:政策日渐明晰,增量配网持续推进.................................................... - 11 - 图表 11:国网 DTU/FTU 招标情况 ................................................................... - 12 - 图表 12:新兴经济体智能电网建设市场规模预测(百万美元) ...................... - 13 - 图表 13:工业 4.0(智能制造)总括图 ............................................................ - 15 - 图表 14:工业自动化软件端细分市场普及率.....................................





发表评论取消回复