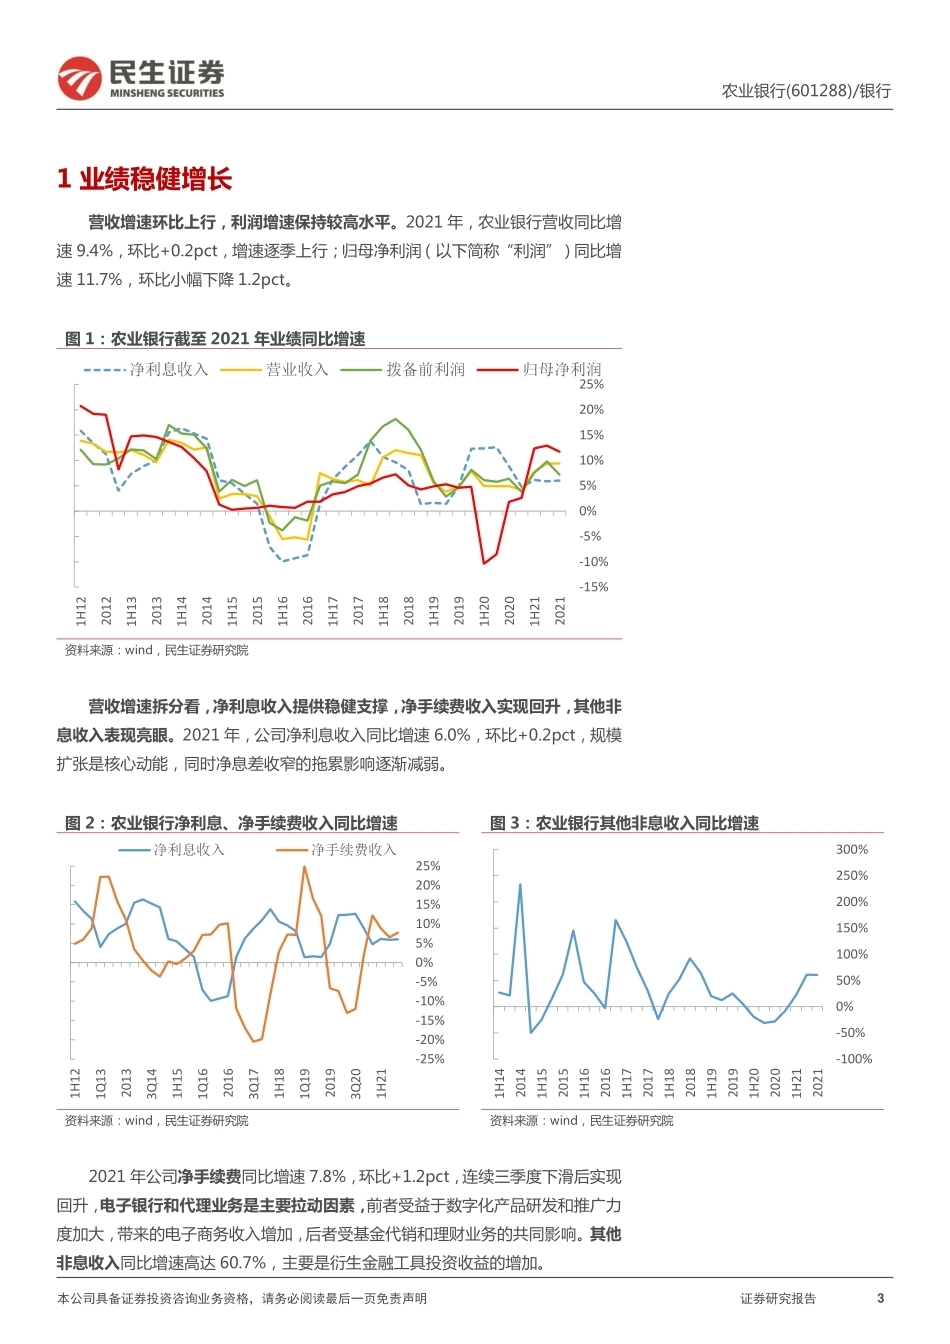
本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 1 [Table_Title] 农业银行(601288.SH)2021 年报详解 县域特色凸显,息差边际改善 2022 年 04 月 01 日 [Table_Summary] 事件:3 月 31 日,公司发布 2021 年年报,营业收入 7199.15 亿元,同比+9.4%,归母净利润 2411.83 亿元,同比+11.7%;净息差 2.12%,较年初-8BP;不良贷款率 1.43%,较年初-13BP;拨备覆盖率 299.7%,较年初+33.5pct。 营收增速环比上行,利润保持较高水平。营收增速拆分看,净利息收入提供稳健支撑,规模扩张是核心力量,净手续费收入同比增速 7.8%,连续三季度下滑后实现回升,其他非息收入表现亮眼。利润增速拆分看,除规模扩张、其他非息收入提供强支撑外,拨备对利润的反哺较为显著。截至 2021 年底,规模扩张对净利润增长的贡献度为 57.1%,其他非息收入为 22.5%,拨备为 31.6%。 服务乡村振兴,县域业务增长强劲。截至 2021 年底,公司县域贷款余额 6.2万亿元,同比增长 17.2%,在总贷款中的比重再提升 1.1pct,县域金融业务营收占比提升 1.2pct 至 40.8%。公司作为金融服务乡村振兴“排头兵”,或有望充分享受政策红利,保持良好扩张。 信贷投放强劲,改善资产结构,支撑净息差边际企稳。2021 年底,公司净息差较 21H1 环比持平,止住下滑趋势。资负两端拆分看,生息资产收益率环比小幅抬升是净息差边际企稳的主要原因,背后是强信贷投放的支撑,2021 年贷款同比增速 13.7%,领先生息资产 4pct。 不良率持续下降,拨备覆盖率提升超 30pct。2021 年底,公司不良贷款率较年初-13BP,资产质量持续优化,其中对公业务是核心推动力,不良先行指标表明资产向好趋势有望延续。拨备覆盖率升至 2015 年以来最高水平,为进一步反哺利润预留空间。 投资建议:受益乡村振兴战略,信贷投放强劲 业绩稳健增长,县域业务强劲,净息差边际企稳,资产质量显著改善。预计 22-24 年 EPS 分别为 0.75 元、0.84 元和 0.94 元,2022 年 3 月 31 日收盘价对应0.5 倍 22 年 PB,低于可比公司均值和中值,首次覆盖,给予“推荐”评级。 风险提示:宏观经济增速下滑;转型进度不及预期;资本补充面临压力。 [Table_Profit] 盈利预测与财务指标 项目/年度 2021A 2022E 2023E 2024E 营业收入(百万元) 719,915 787,201 861,810 946,356 增长率(%) 9.4 9.3 9.5 9.8 归属母公司股东净利润(百万元) 241,183 261,136 292,163 329,210 增长率(%) 11.7 8.3 11.9 12.7 每股收益(元) 0.69 0.75 0.84 0.94 PE 4 4 4 3 PB 0.5 0.5 0.4 0.4 资料来源:Wind,民生证券研究院预测;(注:股价为 2022 年 03 月 31 日收盘价) [Table_Invest] 推荐 首次评级 当前价格: 3.08 元 [Table_Author] 分析师: 余金鑫 执业证号: S0100521120003 邮箱: yujinxin@mszq.com [Table_docReport] 农业银行(601288)/银行 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 2 目录 1 业绩稳健增长........................................................................................................................................................... 3 2 县域业务增长强劲 .................................................................................................................................................... 4 3 净息差边际企稳 ....................................................................................................................................................... 5 4 资产质量显著改善 .................................................................................................................................................... 6 5 盈利预测与投资建议 ................................................................................................................................................ 7 5.1 盈利预测假设与业务拆分 ................................................................................................................................................................. 7 5.2 估值分析与投资建议 ......................................................................................................................................................................... 7 6 风险提示 ................................................................................................................................................................. 8 插图目录 .................................................................................................................................................................. 10 表格目录 .................................................................................................................................................................. 10 农业银行(601288)/银行 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 3 1 业绩稳健增长 营收增速环比上行,利润增速保持较高水平。2021 年,农业银行营收同比增速 9.4%,环比+0.2pct,增速逐季上行;归母净利润(以下简称“利润”)同比增速 11.7%,环比小幅下降 1.2pct。 图 1:农业银行截至 2021 年业绩同比增速 资料来源:wind,民生证券研究院 营收增速拆分看,净利息收入提供稳健支撑,净手续费收入实现回升,其他非息收入表现亮眼。2021 年,公司净利息收入同比增速 6.0%,环比+0.2pct,规模扩张是核心动能,同时净息差收窄的拖累影响逐渐减弱。 图 2:农业银行净利息、净手续费收入同比增速 图 3:农业银行其他非息收入同比增速 资料来源:wind,民生证券研究院 资料来源:wind,民生证券研究院 2021 年公司净手续费同比增速 7.8%,环比+1.2pct,连续三季度下滑后实现回升,电子银行和代理业务是主要拉动因素,前者受益于数字化产品研发和推广力度加大,带来的电子商务收入增加,后者受基金代销和理财业务的共同影响。其他非息收入同比增速高达 60.7%,主要是衍生金融工具投资收益的增加。 -15%-10%-5%0%5%10%15%20%25%1H1220121H1320131H1420141H1520151H1620161H1720171H1820181H1920191H2020201H212021净利息收入营业收入拨备前利润归母净利润-25%-20%-15%-10%-5%0%5%10%15%20%25%1H121Q1320133Q141H151Q1620163Q171H181Q1920193Q201H21净利息收入净手续费收入-100%-50%0%50%100%150%200%250%300%1H1420141H1520151H1620161H1720171H1820181H1920191H2020201H212021农业银行(601288)/银行 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 4 图 4:农业银行近三年中间业务收入结构(亿元) 资料来源:wind,民生证券研究院 净利润增速拆分看,除规模扩张、其他非息收入提供强支撑外,拨备对利润的反哺较为显著。截至 2021 年底,规模扩张对净利润增长的贡献度为 57.1%,其他非息收入为 22.5%,拨备为 31.6%,但随着二季度公司拨备计提力度的大幅增加,拨备对利润的反哺作用有所减弱。 图 5:农业银行截至 2021 年净利润同比增速拆解 资料来源:wind,民生证券研究院 2 县域业务增长强劲 定位于“服务乡村振兴领军银行“,使命担当,亦开拓可观增长空间。”三农“县域战略作为公司三大战略之一,引领公司县域金融业务高速成长,截至 2021年底,公司县域贷款余额 6.2 万亿元,同比增长 17.2%,县域贷款占比在总贷款中的比重再提升 1.1pct,县域金融业务营收占比提升 1.2pct 至 40.8%。 0100200300400结算清算代理业务担保承诺银行卡理财电子银行顾问投行融资租赁托管受托其他201920202021-25%-15%-5%5%15%25%35%1H1220121H1320131H1420141H1520151H1620161H1720171H1820181H1920191H2020201H212021规模扩张净息差中收其他非息成本拨备税收农业银行(601288)/银行 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 5 图 6:农业银行县域贷款增长情况 资料来源:公司财报,民生证券研究院 国家乡村振兴战略纵深发展,为公司带来进一步扩表空间。自 2018 年“乡村振兴”上升为国家战略以来,金融支持乡村振兴的政策不断升级,服务水平不断提高。2022 年 2 月,《中共中央国务院关于做好 2022 年全面推进乡村振兴重点工作的意见》发布,其中针对“强化乡村振兴金融服务”,提出进一步加大对相关金融机构的货币政策支持力度,并鼓励中长期信贷和农户信用贷款。公司作为金融服务乡村振兴“排头兵”,有望充分享...




发表评论取消回复