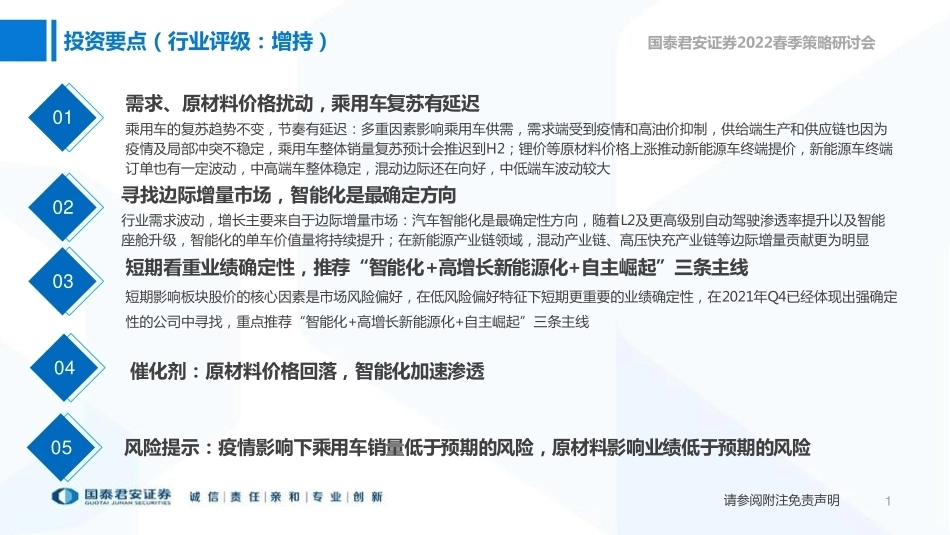
02022春季策略研讨会证券研究报告寻找边际增量,智能化确定性最强2022年3月29日汽车行业2022年春季策略报告行业评级:增持姓名:吴晓飞(分析师)邮箱:wuxiaofei@gtjas.com电话:0755-23976003证书编号: S0880517080003姓名:赵水平(分析师)邮箱:zhaoshuiping@gtjas.com电话:021-38031657证书编号: S0880521040002姓名:管正月(分析师)邮箱:guanzhengyue@gtjas.com电话:021-38032026证书编号:S08805210300031请参阅附注免责声明国泰君安证券2022春季策略研讨会投资要点(行业评级:增持)01需求、原材料价格扰动,乘用车复苏有延迟乘用车的复苏趋势不变,节奏有延迟:多重因素影响乘用车供需,需求端受到疫情和高油价抑制,供给端生产和供应链也因为疫情及局部冲突不稳定,乘用车整体销量复苏预计会推迟到H2;锂价等原材料价格上涨推动新能源车终端提价,新能源车终端订单也有一定波动,中高端车整体稳定,混动边际还在向好,中低端车波动较大0203寻找边际增量市场,智能化是最确定方向行业需求波动,增长主要来自于边际增量市场:汽车智能化是最确定性方向,随着L2及更高级别自动驾驶渗透率提升以及智能座舱升级,智能化的单车价值量将持续提升;在新能源产业链领域,混动产业链、高压快充产业链等边际增量贡献更为明显短期看重业绩确定性,推荐“智能化+高增长新能源化+自主崛起”三条主线短期影响板块股价的核心因素是市场风险偏好,在低风险偏好特征下短期更重要的业绩确定性,在2021年Q4已经体现出强确定性的公司中寻找,重点推荐“智能化+高增长新能源化+自主崛起”三条主线05风险提示:疫情影响下乘用车销量低于预期的风险,原材料影响业绩低于预期的风险04催化剂:原材料价格回落,智能化加速渗透2目录CONTENTS需求、原材料价格扰动,乘用车复苏有延迟01寻找边际增量市场,智能化是最确定方向02推荐“智能化+高增长新能源化+自主崛起”三条主线03风险提示0433请参阅附注免责声明01需求、原材料价格扰动,乘用车复苏有延迟4请参阅附注免责声明国泰君安证券2022春季策略研讨会多重因素影响乘用车销量复苏,新能源车销量有波动01012021年四季度观点2022年燃油车销量2022年新能源车销量H1:销量确定性强,生产&渠道补库存,延迟需求释放;H2:补库存周期结束后有一定不确定,看整体消费复苏情况预期销量500-550万辆,中高端电动车、混动&A00电动车三重驱动2022年3月观点H1:疫情、油价等多重因素影响下,复苏节奏再次延迟,不确定性增加H2:推迟需求视情况释放,有望好于原来预期预期销量450-500万辆,中高端电动车、混动双重驱动, A00电动车预期下修疫情、原材料价格等多重因素冲击资料来源:国泰君安证券研究5请参阅附注免责声明国泰君安证券2022春季策略研讨会整个乘用车的复苏节奏再次被推迟0101 疫情、油价等继续影响乘用车需求端复苏。2022年以来的疫情冲击一方面影响了消费者支出意愿,另一方面也影响了终端门店的运营;同时油价大幅上涨让燃油车消费者持观望态度。 疫情等因素也影响了生产环节。疫情冲击下部分整车厂出现了停工现象,同时也影响了ESP等关键零部件的供应;同时区域冲突以及日本地震等也对汽车供应链带来了一定影响。图:诸多一二线城市受到了疫情冲击,影响了乘用车的生产和需求图:春节以来石油价格大幅上涨城市人口(万)风险区数量汽车产业链分布情况上海248717上汽集团、特斯拉及部分零部件深圳17563比亚迪汽车天津138715长城汽车、一汽丰田、大众等工厂长春906135一汽集团旗下众多分子公司常州47223理想汽车工厂及部分零部件青岛10255一汽解放、一汽大众工厂沈阳7564华晨宝马工厂南京94211部分零部件哈尔滨100014大连74545(注:各城市风险区域数据截止2022年3月27日)资料来源:各地卫健委, wind,国泰君安证券研究6请参阅附注免责声明国泰君安证券2022春季策略研讨会原材料价格上涨向终端传导,新能源车需求短期有波动0101 上游锂价继续大幅上涨推动终端新能源车多次提价,电动车需求短期受到抑制,中期中高端电动车需求高景气度不变。2021年以来的锂价上涨开始向终端传导,主流电动车品牌纷纷提价,短期抑制需求,中期中高端电动车高景气不变。 混动车销量有望加速增长,A00级电动车受原材料以及双积分影响较大。低油耗、提价幅度低,混动车的终端需求继续稳步增长;A0级A00级电动车提价幅度较大,同时随着双积分价格下降整车厂推广动力不足,其销量受影响较大。图:2021年以来锂价持续大幅上涨图:2022年以来主流电动车品牌纷纷提价资料来源:wind,汽车之家,车企官网,国泰君安证券研究车企车型涨价金额(元)涨价幅度涨价时间威马汽车全系7000-260004.12-10.01%2022/3/28小鹏全系4300-59001.96-3.42%2022/1/1110100-200006.73-13.33%2022/3/21零跑T038100-910010.55-15.22%2021/12/28全系20000-3000012.58-16.69%2021/3/19长城欧拉全系3000-50002.89-3.33%2022/3/1欧拉好猫GT版12000 8.34-11.55%2022/3/1欧拉好猫全系6000-70004.28-5.33%2022/3/19哪吒全系2000-130001.88-10.59%2022/1/13000-50002.75-5.01%2022/3/18特斯拉Model3/Y10000-210883.91-10.16%2021/12/3110000 3.31%2022/3/1018000-200005.03%2022/3/15ModelY后驱版15060 4.99%2022/3/17比亚迪王朝系列、海洋系列1000-70001.27-8.77%2022/2/13000-60002.33%-6.01%2022/3/15吉利几何全系3000-70003.52-5.10%2022/3/17请参阅附注免责声明国泰君安证券2022春季策略研讨会乘用车自主品牌崛起趋势有分化、有反复0101 中期维度自主品牌崛起继续延续,在未来几年会不断强化。随着消费者结构变迁,自主品牌在外观设计、个性化以及智能化的优势会成为90后/00后的重要选择,类似于化妆品、服装行业正在经历的一样,乘用车自主品牌的崛起成为持续性很强的趋势。 2022年自主崛起有反复,有分化。自主品牌2021年的份额提升有一部分是由于缺芯问题带来的,随着2022年芯片问题缓解这部分增量会有反复;而在混动、中高端电动车领域的自主强势将会更加强化自主品牌合资品牌个性化、美观度智能化设计大胆前卫,符合年轻人审美经典车型策略,改款变动较小;经典但缺乏变化;新能源仍然以油改电为主在基本智能需求上满足年轻人需要,大屏、车联、自动泊车等智能化推进缓慢,系统协调性差图: 自主品牌在个性化、智能化等领域的优势不断凸显资料来源:国泰君安证券研究8请参阅附注免责声明国泰君安证券2022春季策略研讨会科技巨头跑步入场,汽车行业成为社会最优质要素的竞争0101 多方巨头加速入场。2020年以来汽车行业迎来多位重量级玩家:科技巨头华为、百度、大疆、苹果等,电子&家电巨头小米、富士康等公司。它们涉足汽车行业的方式有两种,一是亲自造车,二是作为服务或者零部件供应商为传统车企赋能。 全社会最优质要素的竞争。汽车行业的竞争从行业内部的竞争逐步演变成了社会最优质要素的竞争的,传统汽车巨头、造车新势力、消费电子巨头等各自在其擅长的领域里打造了很强的流量效应,在汽车产品在制造端差距在缩短的情况下,借助流量效应在新的品类进行品牌再塑造。科技类企业电子&家电企业其他企业华为、百度、大疆、苹果等小米、oppo、高通、英伟达、创维等恒大、滴滴等传统汽车巨头传统汽车巨头造车新势力各行业巨头传统汽车巨头造车新势力图:多方巨头加速入场,杀入汽车行业图:汽车行业成为全社会最优质要素的竞争资料来源:国泰君安证券研究9请参阅附注免责声明国泰君安证券2022春季策略研讨会中高端智能电动市场开始爆发,分化开始的分水岭0101 特斯拉、蔚来等引领下,中高端智能电动车的需求在逐步形成。中高端智能电动市场是在新造车势力的引领下创造的,更多的是新增市场而非对燃油车的替代。在这个领域自主品牌也更容易实现品牌向上的突破。 供给创造需求下这个子行业有望开启爆发增长。极氪、沙龙、阿维塔等传统车企的中高端智能品牌在2022年开始发力,带动这个细分市场的爆发式增长。资料来源:极氪官网,汽车之家图:极氪001上市后终端消费者反馈良好图: 预计长安高端电动车阿威塔第一款车将在2022年上市10请参阅附注免责声明国泰君安证券2022春季策略研讨会经济适用性下的突破,混动车销量有望开启高速增长0101 高性价比混动车带领新能源车杀入燃油车腹地。10-20万价格带的乘用车消费者更加看重产品性价比,随着技术进步和成本端下降部分混动产品已经能做到接近跟燃油车平价,并通过更低油耗和更好的智能体验获得消费者青睐。 比亚迪DMI带动下,更多车企加速推出混动车型,带动混动车销量高速增长。比亚迪DMI销量爆发的引领下,长城、吉利、长安加速推出混动车型,供给也在一定程度上创造需求,带动混动车销量的高速增长。资料来源:比亚迪官网图: 2021年以来比亚迪DMI销量不断增长11请参阅附注免责声明国泰君安证券2022春季策略研讨会原材料价格上涨对零部件企业影响将逐步显现0101资料来源:wind,国泰君安证券研究 多种原材料价格在2022年Q1大幅上涨,对零部件企业的影响将在Q1以及Q2逐步显现。2022年以来铝材、石油等大宗原材料价格大幅上涨,对部分零部件企业的成本端带来了较大压力。由于还有部分较低价格的库存,影响在Q1反应并不会很明显,预计Q2反应会更加充分。 议价能力取决于竞争格局,竞争激烈的子行业预计盈利波动会比较大。图: 铝材价格在2022年Q1出现明显上涨12请参阅附注免责声明国泰君安证券2022春季策略研讨会零部件领域的国产替代和全球化加速体现0101资料来源:国际汽车制造商协会,国泰君安证券研究 收入端下滑+费用端加大,全球零部件企业破产现象频现,中国企业凭借稳定的中国市场,加速推进市占率的提升。2020年全球汽车销量大幅下滑,对于重资产行业影响较大,同时新能源化加智能化要求企业投入不断加大,双重压力下全球零部件企业破产现象频现。中国零部件企业以稳定的中国市场为根基,加速提升在全球市场的市占率。 疫情影响下,整车厂重新审视供应链安全,在部分领域加速推进国产化进程。疫情影响下,部分零部件产品出现了断供现象,致使整车生产不得不中断。受此影响,整车厂在部分领域加速开拓国内备选供应商以备不时之需,推动了安全件等领域的国产化进程。图: 2020年全球汽车销量出现明显下滑,对整车和零部件企业带来明显冲击-20%-15%-10%-5%0%5%10%15%20%02,0004,0006,0008,00010,00012,000全球汽车销量(万辆)增速13请参阅附注免责声明国泰君安证券2022春季策略研讨会重卡:行业下行风险弱化,氢能源未来有望成为最佳替代动力0101 行业下行风险有望弱化,2022年下半年或将逐步企稳。重卡行业在经历2016-2020年连续五年景气上下周期后,于2021年下半年开始出现同比50%的大幅下滑,主要受国六切换等政策透支以及同期高基数影响。考虑到未来政策透支影响逐步减弱,行业下行风险亦将不断被弱化,2022年下半年起有望看到月度行业同比正增长。 氢能源未来有望成为最佳替代动力。重卡新能源化进展慢于乘用车及客车,考虑到动力性以及场景等因素考虑,纯电重卡未必是重卡新能源的最优选择,随着氢燃料技术的示范化运营推广以及技术...




发表评论取消回复