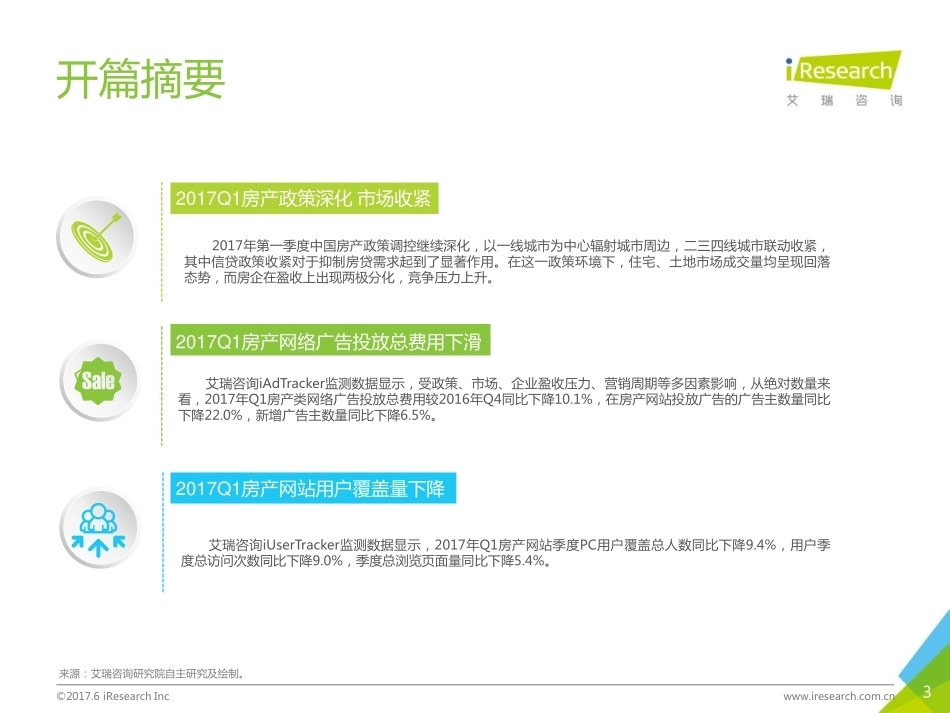
www.iresearch.com.cn中国房地产网站季度监测报告2017Q122017Q1中国房产网站广告主投放情况32017Q1中国房产网站PC用户访问情况42017Q1中国房地产政策环境概况2开篇摘要13©2017.6 iResearch Inc www.iresearch.com.cn开篇摘要来源:艾瑞咨询研究院自主研究及绘制。2017Q1房产政策深化 市场收紧2017年第一季度中国房产政策调控继续深化,以一线城市为中心辐射城市周边,二三四线城市联动收紧,其中信贷政策收紧对于抑制房贷需求起到了显著作用。在这一政策环境下,住宅、土地市场成交量均呈现回落态势,而房企在盈收上出现两极分化,竞争压力上升。2017Q1房产网络广告投放总费用下滑艾瑞咨询iAdTracker监测数据显示,受政策、市场、企业盈收压力、营销周期等多因素影响,从绝对数量来看,2017年Q1房产类网络广告投放总费用较2016年Q4同比下降10.1%,在房产网站投放广告的广告主数量同比下降22.0%,新增广告主数量同比下降6.5%。2017Q1房产网站用户覆盖量下降艾瑞咨询iUserTracker监测数据显示,2017年Q1房产网站季度PC用户覆盖总人数同比下降9.4%,用户季度总访问次数同比下降9.0%,季度总浏览页面量同比下降5.4%。4©2017.6 iResearch Inc www.iresearch.com.cn2017Q1中国房产网站广告主投放情况32017Q1中国房产网站PC用户访问情况42017Q1中国房地产政策环境概况2开篇摘要15©2017.6 iResearch Inc www.iresearch.com.cn中国房地产行业环境概况2017Q1调控政策继续深化,信贷收明显紧,市场成交回落2017年第一季度,房产政策调控继续分化,以一线城市为中心辐射城市周边,二三四线城市联动收紧,其中信贷政策收紧对于抑制房贷需求起到了显著作用。在这一政策环境下,住宅、土地市场成交量均呈现回落态势,而房企在盈收上出现两极分化,竞争压力上升。来源:艾瑞咨询研究院自主研究及绘制。政策市场房企信贷•以一线城市为中心辐射周边地区,二三四线城市联动收紧,覆盖50+城市。•一城一政策,中心城市多出现多次政策加码,出台150+楼市调控措施。•政策内容涉及房地产信贷、资金、购买资格、供应等多个方面。•除限购限贷外,认房又认贷或将成为各城市调控的普遍标准。•自2016年Q4开始,新房成交量开始出现回落,进入入2017年随着热点城市调控升级,新房的成交量继续回落,价格累计涨幅持续收窄。•2017年Q1,50个代表城市商品住宅市场月均成交量在2650万平方米,同比下降约15%;百城价格环比涨幅继续收窄,一季度涨幅较2016年Q4收窄1.28个百分点。政策调控继续深化两极分化 竞争压力大房贷增速出现回落•2017年Q1不同规模房企出现两极分化,大型房企仍然维持较高增速,部分中小房企出现亏损或者净利润同比下降。•限购措施导致开发商销售逐步放缓,流动性逐步收紧,房企在2017年面临更大的竞争压力。•房地产信贷政策明显收紧,房贷增速出现回落。调控升级以后,包括首套房利率优惠水平提升、首付比例提高等,对于抑制房贷需求起到了显著作用。•2017 年一季度末,个人住房贷款余额19.05 万亿元,同比增长35.7%,增速比上年末低1.1 个百分点。成交回落 价格涨幅收窄2017Q1中国房地产市场行业现状6©2017.6 iResearch Inc www.iresearch.com.cn中国房地产行业环境概况2017Q1商品房累计销售面积和销售额同比增速回落根据国家统计局的数据,2017年一季度,商品房销售面积29035万平方米,同比增长19.5%,增速比1-2月份回落5.6个百分点。其中,住宅增长16.9%,办公楼增长52.9%,商业营业用房增长35.6%。商品房销售额23182亿元,增长25.1%,增速回落0.9个百分点。其中,住宅增长20.2%,办公楼增长67.9%,商业营业用房增长49.3%。相比2016年Q4,2017年Q1各月份的累计销售面积和销售额同比增速持续回落。来源:国家统计局公开数据。43.6%54.1%55.9%50.7%42.1%39.8%38.7%41.3%41.2%37.5%34.8%26.0%25.1%28.2%33.1%36.5%33.2%27.9%26.4%25.5%26.9%26.8%24.3%22.5%25.1%19.5%0%10%20%30%40%50%60%1-2月1-3月1-4月1-5月1-6月1-7月1-8月1-9月1-10月1-11月1-12月1-2月1-3月2016年2017年2016年1月-2017年3月中国商品房销售面积和销售额同比增速商品房销售额同比(%)商品房销售面积同比(%)商品房销售额同比(%)商品房销售面积同比(%)7©2017.6 iResearch Inc www.iresearch.com.cn2017Q1中国房产网站广告主投放情况32017Q1中国房产网站PC用户访问情况42017Q1中国房地产政策环境概况2开篇摘要18©2017.6 iResearch Inc www.iresearch.com.cn11.0%12.4%13.3%15.2%9.4%11.5%14.5%15.7%9.8%11.9%14.0%12.3%13.2%0%5%10%15%20%14Q114Q214Q314Q415Q115Q215Q315Q416Q116Q216Q316Q417Q1iAdTracker-2014Q1-2017Q1中国房地产类网络广告投放费用在总体网络广告中的占比中国房产网站广告投放情况2017Q1房产类网络广告投放费用占比回升至13.2%艾瑞咨询iAdTracker监测数据显示,2017年Q1在总体网络广告投放费用中,房地产类网络广告投放费用占比为13.2%,环比上升1.0个百分点,同比上升3.5个百分点,份额占比有所上升。来源:iAdTracker2017.3基于对中国200多家主流网络媒体品牌图形广告投放的日监测数据统计,不含文字链及部分定向类广告,费用为预估值。房地产类网络广告投放费用占比(%)9©2017.6 iResearch Inc www.iresearch.com.cn33072886286019653046296323411533中国房产网站广告投放情况2017Q1广告投放总费用和广告主数量下滑艾瑞咨询iAdTracker监测数据显示,2017Q1房产类广告投放总费用为4.2亿元,虽然房产类广告在整个网络广告投放中占比提升,但受政策、市场、企业盈收压力、营销周期等多因素影响,从绝对数量来看,房产类网络广告投放总费用较2016年Q4有所下滑,同比下降10.1%,环比下降27.2%;在房产网站投放广告的广告主数量减少至1533个,同比下降22.0%,环比下降34.5%。来源:iAdTracker2017.3基于对中国200多家主流网络媒体品牌图形广告投放的日监测数据统计,不含文字链及部分定向类广告,费用为预估值。7.48.28.94.77.05.95.8房产网站广告主数量(个)房产网站广告投放费用(亿元)iAdTracker-2015Q2-2017Q1中国房地产类网络广告投放费用和广告主数量15Q2 15Q3 15Q4 16Q1 16Q2 16Q3 16Q4 17Q1 4.210©2017.6 iResearch Inc www.iresearch.com.cn中国房产网站广告投放情况2017Q1新增广告主数量继续缩减2017年Q1新增广告主数量较2016年Q4继续下滑,环比下降29.8%,同比下降6.5%。整体来看,房产类广告主在2017年Q1的线上营销投入继续维持谨慎观望的状态。来源:iAdTracker2017.3基于对中国200多家主流网络媒体品牌图形广告投放的日监测数据统计,不含文字链及部分定向类广告,费用为预估值。524468464186722576248174-37.2%-47.1%-42.4%-49.9%37.8%23.1%-46.6%-6.5%15Q215Q315Q416Q116Q216Q316Q417Q1iAdTracker-2015Q2-2017Q1中国房产网站新增广告主数量和同比增量新增广告主数量(个)同比增长率(%)11©2017.6 iResearch Inc www.iresearch.com.cn中国房产网站广告投放情况在数量和投放额上广东、北京、河南三地广告主位于头部广东8896.1万元,占比21.1%广告主165个福建2352.6万元,占比5.6%广告主77个河南3171.8万元,占比7.5%广告主162个河北2982.4万元,占比7.1%广告主112个北京4413.8万元,占比10.4%广告主121个山东1421.3万元,占比3.4%广告主64个江苏2383.4万元,占比5.6%广告主118个上海2347.9万元,占比5.6%广告主57个安徽1379.2万元,占比3.3%广告主103个浙江1545.9万元,占比3.7%广告主83个艾瑞咨询iAdTracker监测数据显示,2017年Q1广东、北京、河南三地的广告主在房产网络广告的投放额和广告主数量上位居全国前三。其中广东地区的广告投放额最高,为8896.1万元,在全国房产网络广告投放额的占比为21.1%,广告主165个;北京地区广告投放额4413.8万元,占比10.4%,广告主121个;河南地区投放额3171.8万元,占比7.5%,广告主162个。iAdTracker-2017Q1中国省市广告主投放费用TOP10来源:iAdTracker2017.3基于对中国200多家主流网络媒体品牌图形广告投放的日监测数据统计,不含文字链及部分定向类广告,费用为预估值。湖南12©2017.6 iResearch Inc www.iresearch.com.cn中国房产网站广告投放情况2017Q1TOP10广告主中有五家投放费用较2016年Q4增加从2017Q1的TOP10广告主的投放费用来看,前三位格局保持稳定但排名有变,恒大集团依然位于头部,但2017年Q1投放费用2372.5万元较之2016年Q4环比下滑19.0%;万科集团成为第二位,投放费用1156.6万元,环比上升25.2%;保利地产居于第三位,投放费用777.6万元,环比下降47.0%。在TOP10广告主中,万科集团、东方财富网、鸿业房地产、创兴合利、瑞璞置业在2017年Q1的投放费用较2016年Q4环比上升。来源:iAdTracker2017.3基于对中国200多家主流网络媒体品牌图形广告投放的日监测数据统计,不含文字链及部分定向类广告,费用为预估值。4624.9 923.6 1468.4 1076.2 322.7 257.5 143.6 536.7 8.6 317.3 2372.5 1156.6 777.6 651.9 431.6 425.3 391.4 385.1 331.3 312.8 010002000300040005000恒大集团万科集团保利地产 碧桂园集团 东方财富网 鸿业房地产 创兴合利融创控股瑞璞置业城发置业iAdTracker-2016Q4与2017Q1中国房产网站广告主广告投放TOP1016Q4投放费用(万元)17Q1投放费用(万元)13©2017.6 iResearch Inc www.iresearch.com.cn2017Q1中国房产网站广告主投放情况32017Q1中国房产网站PC用户访问情况42017Q1中国房地产政策环境概况2开篇摘要114©2017.6 iResearch Inc www.iresearch.com.cn100001200014000160001800020000220001月3月5月7月9月 11月 1月3月5月7月9月 11月 1月3月5月7月9月 11月 1月3月2014年2015年2016年2017年iUse...




发表评论取消回复