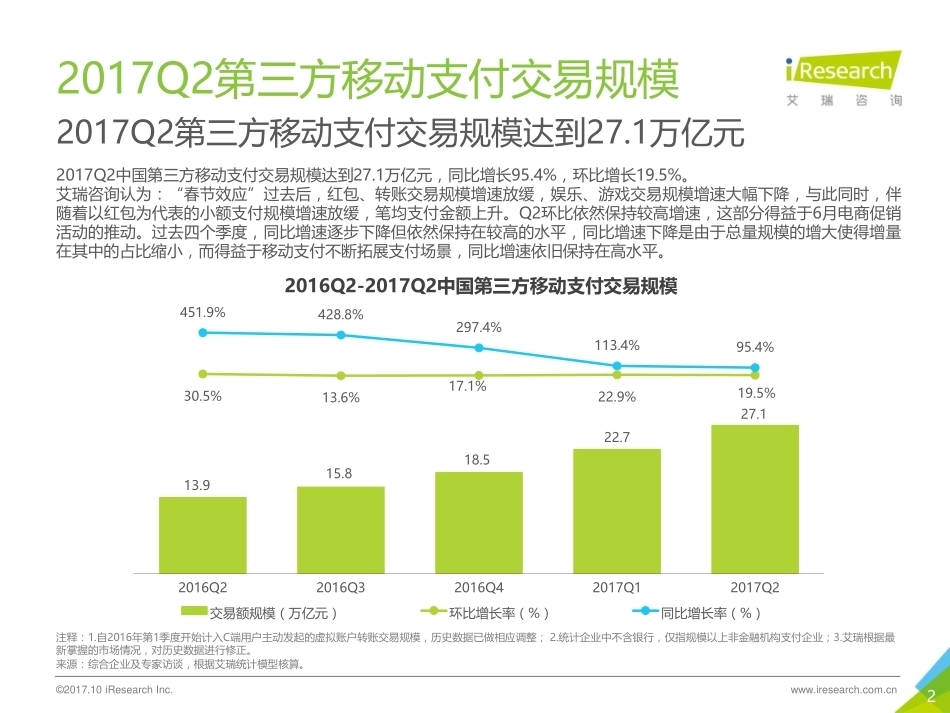
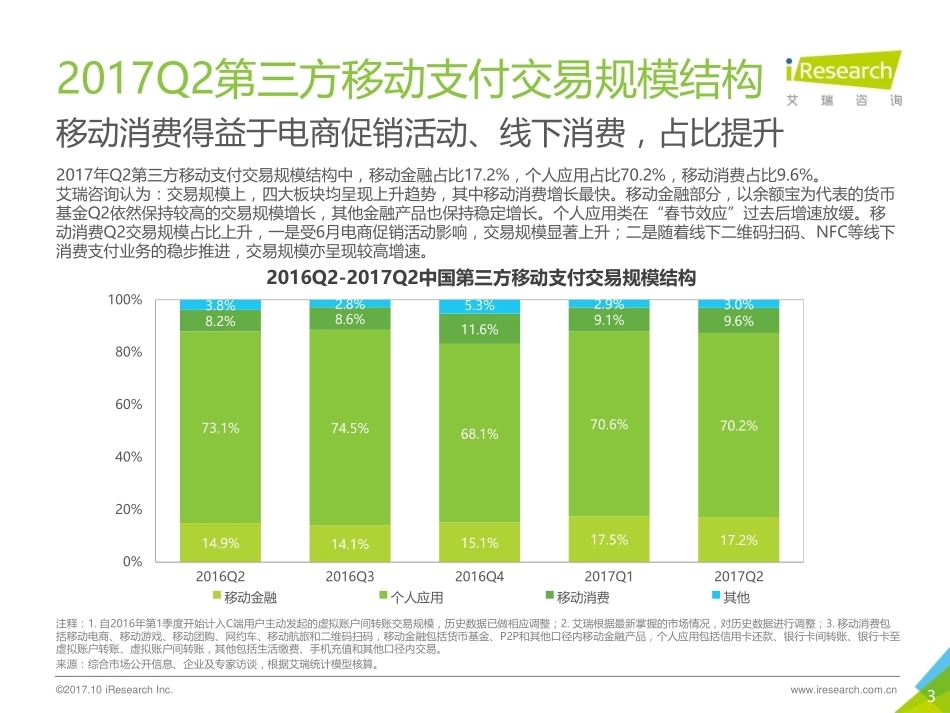
第三方移动支付Q2交易规模达27.1万亿2017Q2保持稳定增长态势22017Q2第三方移动支付交易规模2017Q2第三方移动支付交易规模达到27.1万亿元2017Q2中国第三方移动支付交易规模达到27.1万亿元,同比增长95.4%,环比增长19.5%。艾瑞咨询认为:“春节效应”过去后,红包、转账交易规模增速放缓,娱乐、游戏交易规模增速大幅下降,与此同时,伴随着以红包为代表的小额支付规模增速放缓,笔均支付金额上升。Q2环比依然保持较高增速,这部分得益于6月电商促销活动的推动。过去四个季度,同比增速逐步下降但依然保持在较高的水平,同比增速下降是由于总量规模的增大使得增量在其中的占比缩小,而得益于移动支付不断拓展支付场景,同比增速依旧保持在高水平。来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2017.10 iResearch Inc. www.iresearch.com.cn注释:1.自2016年第1季度开始计入C端用户主动发起的虚拟账户转账交易规模,历史数据已做相应调整; 2.统计企业中不含银行,仅指规模以上非金融机构支付企业;3.艾瑞根据最新掌握的市场情况,对历史数据进行修正。13.9 15.8 18.5 22.7 27.1 30.5%13.6%17.1%22.9%19.5%451.9%428.8%297.4%113.4%95.4%2016Q22016Q32016Q42017Q12017Q22016Q2-2017Q2中国第三方移动支付交易规模交易额规模(万亿元)环比增长率(%)同比增长率(%)32017Q2第三方移动支付交易规模结构移动消费得益于电商促销活动、线下消费,占比提升2017年Q2第三方移动支付交易规模结构中,移动金融占比17.2%,个人应用占比70.2%,移动消费占比9.6%。艾瑞咨询认为:交易规模上,四大板块均呈现上升趋势,其中移动消费增长最快。移动金融部分,以余额宝为代表的货币基金Q2依然保持较高的交易规模增长,其他金融产品也保持稳定增长。个人应用类在“春节效应”过去后增速放缓。移动消费Q2交易规模占比上升,一是受6月电商促销活动影响,交易规模显著上升;二是随着线下二维码扫码、NFC等线下消费支付业务的稳步推进,交易规模亦呈现较高增速。来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2017.10 iResearch Inc. www.iresearch.com.cn注释:1. 自2016年第1季度开始计入C端用户主动发起的虚拟账户间转账交易规模,历史数据已做相应调整;2. 艾瑞根据最新掌握的市场情况,对历史数据进行调整;3. 移动消费包括移动电商、移动游戏、移动团购、网约车、移动航旅和二维码扫码,移动金融包括货币基金、P2P和其他口径内移动金融产品,个人应用包括信用卡还款、银行卡间转账、银行卡至虚拟账户转账、虚拟账户间转账,其他包括生活缴费、手机充值和其他口径内交易。14.9%14.1%15.1%17.5%17.2%73.1%74.5%68.1%70.6%70.2%8.2%8.6%11.6%9.1%9.6%3.8%2.8%5.3%2.9%3.0%0%20%40%60%80%100%2016Q22016Q32016Q42017Q12017Q22016Q2-2017Q2中国第三方移动支付交易规模结构移动金融个人应用移动消费其他42017Q2第三方移动支付市场份额第三方移动支付市场整体格局稳定注释:1. 因目前第三方支付企业实际业务具有多元化、集团化、跨行业的特征,核算数据仅代表艾瑞针对支付交易规模这一业务维度的观点;2. 交易规模统计口径为C端用户在移动端主动发起的C2C、B2C、B2B2C单边交易规模,不包括资金归集等B2B业务;3. 交易规模核算范围为移动消费(移动电商、移动游戏、移动团购、网约车、移动航旅、二维码扫码)、移动金融(货币基金、P2P、其他口径内移动金融产品)、个人应用(信用卡还款、银行卡间转账、银行卡至虚拟账户转账、虚拟账户间转账)、其他(生活缴费、手机充值、其他口径内交易);4. 艾瑞根据最新掌握的市场情况,对历史数据进行调整;5. 部分企业处于缄默期,经与企业协商,艾瑞在发布企业交易规模时不对其业务情况进行单独披露。2017Q2数据显示,支付宝的市场份额为54.5%,财付通市场份额为39.8%,其他众多支付企业的市场份额之和为5.8%。艾瑞认为:在移动支付领域,用户规模与用户对支付品牌的熟知度对交易规模影响较大,这使得移动支付市场份额向支付宝、财付通持续集中。支付宝的余额宝个人申购份额Q2环比增长22.1%,这助力了支付宝的高速增长,此外,电商促销活动带来的交易规模增长同样可观,此外,在支付宝线下支付收款码的激励政策下,线下支付呈现高速增长趋势。财付通Q2移动支付交易规模在各场景保持稳定增长,同时笔均金额上涨,笔均金额上涨一部分是因为春节效应的退去,一部分则是来源于财付通在移动支付领域由社交向金融属性的过渡。除两大巨头,其他第三方移动支付机构也通过优惠活动、新场景布设、新合作模式的建立来实现较高增速。例如,京东支付Q2增长迅速,得益于优惠活动和新合作模式实现的场景布设,壹钱包通过520等营销活动实现用户活跃度提升,同时拓展了互联网地产、互联网汽车、商业地产等新兴场景。2017Q2中国部分第三方移动支付企业交易规模支付企业交易规模(亿元)壹钱包4207.7 联动优势2095.6 连连支付2079.0京东支付2068.2快钱1592.4易宝支付1439.0银联商务1242.7苏宁支付799.7 来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2017.10 iResearch Inc. www.iresearch.com.cn支付宝54.5%财付通39.8%其他5.8%2017Q2中国第三方移动支付交易规模市场份额52017年Q2第三方移动支付细分市场2017Q2可产生营收的移动支付规模达19.7万亿2017Q2,中国第三方移动支付交易规模为27.1万亿元,其中具有经济效益的交易规模为19.7万亿元,支付宝的市场份额占比最大,达到了63.1%,财付通次之,占比29.0%。来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2017.10 iResearch Inc. www.iresearch.com.cn注释: 1. 因目前第三方支付企业实际业务具有多元化、集团化、跨行业的特征,核算数据仅代表艾瑞针对可产生营收的支付交易规模这一业务维度的观点; 2. 交易规模统计口径为C端用户在移动端主动发起的C2C、B2C、B2B2C单边交易规模,不包括资金归集等B2B业务,以及虚拟账户间转账等不产生营收的业务;3. 艾瑞根据最新掌握的市场情况,对历史数据进行调整;4. 部分企业未披露。支付宝63.1%财付通29.0%壹钱包2.1%联动优势1.1%连连支付1.1%京东支付1.1%快钱0.8%易宝支付0.7%银联商务0.6%苏宁支付0.4%其他0.1%2017Q2中国第三方移动支付可产生营收的交易规模市场格局62017Q2第三方移动支付核心产品数据支付公司月度覆盖设备数保持稳定增长来源:mUserTracker,2017.6,基于对40万名家庭及办公(不含公共上网地点)样本网络行为的长期监测数据获得。©2017.10 iResearch Inc. www.iresearch.com.cn16.716.816.916.1016.1116.1217.117.217.317.417.517.6支付宝35039.7 34372.6 36760.4 36971.8 40421.6 41112.7 50044.7 42699.7 44130.7 43781.5 44389.7 45471.5翼支付739.1794.7807.3745.4717.8883.3930.2853.7942.5907.01091.61059.0华为钱包234.3291.2310.5300.5399.5423.0429.7430.0405.2423.9447.7479.0银联钱包468.4275.3319.6436.9474.3589.6387.5278.4266.3319.1278.8350.3壹钱包76.778.190.596.1102.1112.6225.1215.9183.2180.5196.2211.1mUserTracker-2016年7月-2017年6月中国第三方支付公司APP月度覆盖设备数TOP5覆盖设备数(万台)72017Q2第三方移动支付设备覆盖情况移动支付APP单机使用次数较为稳定来源:mUserTracker,2017.6,基于对40万名家庭及办公(不含公共上网地点)样本网络行为的长期监测数据获得。©2017.10 iResearch Inc. www.iresearch.com.cn3.7 3.6 3.9 3.9 4.2 4.3 5.2 4.4 4.6 4.5 4.6 4.7 1.6%-2.0%7.1%0.8%8.8%1.9%20.0%-14.2%3.0%-0.7%1.5%2.6%16.716.816.916.1016.1116.1217.117.217.317.417.517.6mUserTracker-2016年7月-2017年6月中国第三方支付公司APP月度覆盖设备数月度覆盖设备数(亿台)环比增长率(%)14.7 14.8 14.5 15.0 15.1 15.5 20.2 14.5 17.0 16.9 18.3 17.2 4.7%0.5%-2.0%3.7%0.7%2.4%30.3%-28.1%17.2%-0.9%8.4%-6.2%16.716.816.916.1016.1116.1217.117.217.317.417.517.6mUserTracker-2016年7月-2017年6月中国第三方支付公司APP单机使用次数单机使用次数(次)环比增长率(%)82017Q2第三方互联网支付交易规模2017Q2中国第三方互联网支付交易规模达到7.1万亿元2017Q2中国第三方互联网支付交易规模达到7.1万亿元,同比增长54.3%,环比增长10.9%。艾瑞咨询认为:2017Q2,受“6.18”促销活动及线上金融产品销售规模快速增长影响,电商、金融等行业支付规模回暖,第三方互联网支付规模环比增速较上季度有所提高。来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2017.10 iResearch Inc. www.iresearch.com.cn注释:1.互联网支付是指客户通过桌式电脑、便携式电脑等设备,依托互联网发起支付指令,实现货币资金转移的行为;2.艾瑞根据最新掌握的市场情况,对历史数据进行修正。4.6 5.2 6.1 6.4 7.1 12.5%14.6%16.2%4.9%10.9%62.0%69.9%71.2%56.1%54.3%2016Q22016Q32016Q42017Q12017Q22016Q2-2017Q2第三方互联网支付交易规模交易额规模(万亿元)环比增长率(%)同比增长率(%)92017Q2第三方互联网支付规模结构线上消费及互联网金融支付所占比重提升2017Q2中国第三方互联网支付交易规模结构中,互联网金融(包括理财销售、网络借贷等)占比为40.7%,个人业务(包括转账业务、信用卡还款业务等)占比27.1%,线上消费(包括网络购物、O2O、航空旅行等)占比17.7%,充值缴费(包括生活缴费、话费充值、网络游戏、虚拟产品等)占比为1.9%。2017Q2,少了春节因素的影响,个人业务支付比重相较Q1明显下滑,受“6.18”促销活动及线上金融产品销售规模快速增长影响,线上消费及互联网金融支付所占比重有所提升。目前,两个占比最大的细分行业分别是互联网金融和个人业务,其中个人业务规模基本被支付宝和财付通两大龙头企业占领。而互联网金融一直是中小企业争夺规模的重要战场。从余额宝诞生以来,用户的理财成本急剧下降,理财用户快速上涨,加上客单价高,整体行业存在...




发表评论取消回复