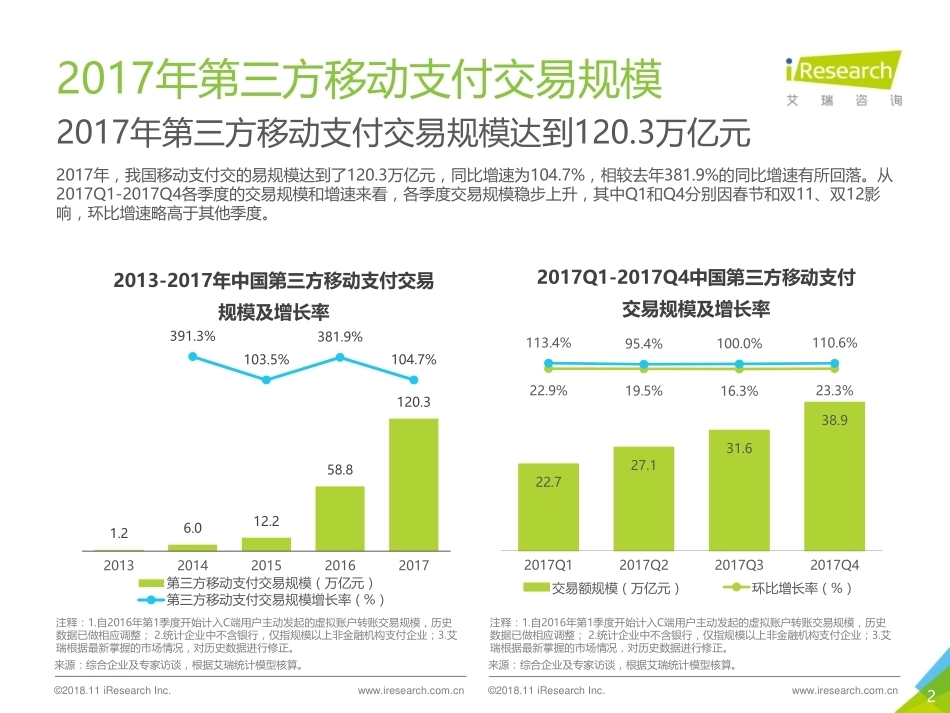
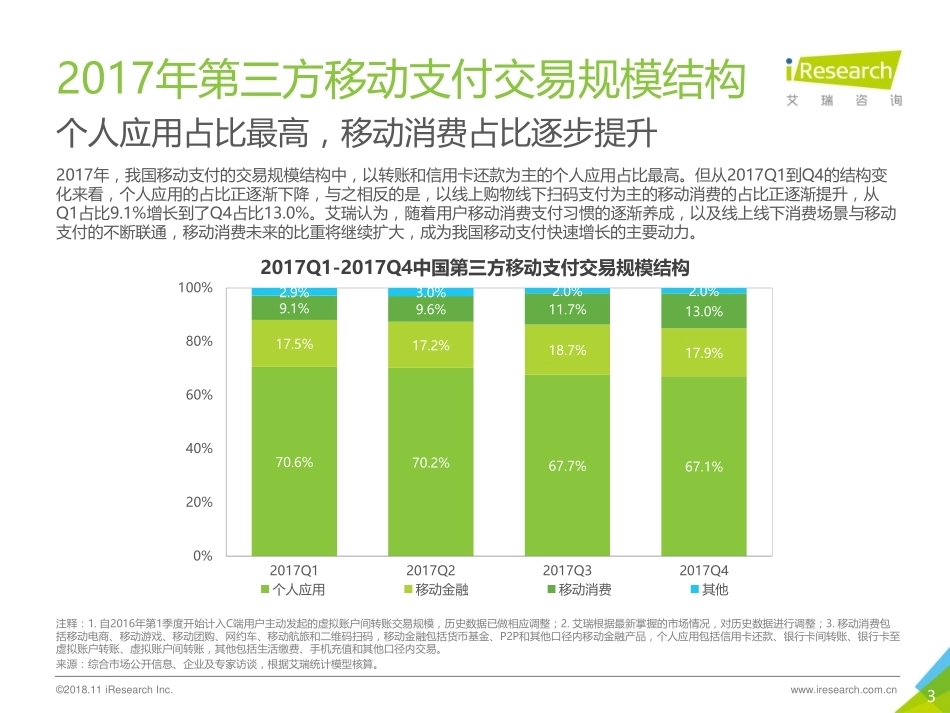
中国第三方移动支付交易规模达120.3万亿2017年22017年第三方移动支付交易规模2017年第三方移动支付交易规模达到120.3万亿元2017年,我国移动支付交的易规模达到了120.3万亿元,同比增速为104.7%,相较去年381.9%的同比增速有所回落。从2017Q1-2017Q4各季度的交易规模和增速来看,各季度交易规模稳步上升,其中Q1和Q4分别因春节和双11、双12影响,环比增速略高于其他季度。1.2 6.0 12.2 58.8 120.3 391.3%103.5%381.9%104.7%201320142015201620172013-2017年中国第三方移动支付交易规模及增长率第三方移动支付交易规模(万亿元)第三方移动支付交易规模增长率(%)22.7 27.1 31.6 38.9 22.9%19.5%16.3%23.3%113.4%95.4%100.0%110.6%2017Q12017Q22017Q32017Q42017Q1-2017Q4中国第三方移动支付交易规模及增长率交易额规模(万亿元)环比增长率(%)注释:1.自2016年第1季度开始计入C端用户主动发起的虚拟账户转账交易规模,历史数据已做相应调整; 2.统计企业中不含银行,仅指规模以上非金融机构支付企业;3.艾瑞根据最新掌握的市场情况,对历史数据进行修正。来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2018.11 iResearch Inc. www.iresearch.com.cn注释:1.自2016年第1季度开始计入C端用户主动发起的虚拟账户转账交易规模,历史数据已做相应调整; 2.统计企业中不含银行,仅指规模以上非金融机构支付企业;3.艾瑞根据最新掌握的市场情况,对历史数据进行修正。来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2018.11 iResearch Inc. www.iresearch.com.cn32017年第三方移动支付交易规模结构个人应用占比最高,移动消费占比逐步提升2017年,我国移动支付的交易规模结构中,以转账和信用卡还款为主的个人应用占比最高。但从2017Q1到Q4的结构变化来看,个人应用的占比正逐渐下降,与之相反的是,以线上购物线下扫码支付为主的移动消费的占比正逐渐提升,从Q1占比9.1%增长到了Q4占比13.0%。艾瑞认为,随着用户移动消费支付习惯的逐渐养成,以及线上线下消费场景与移动支付的不断联通,移动消费未来的比重将继续扩大,成为我国移动支付快速增长的主要动力。来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2018.11 iResearch Inc. www.iresearch.com.cn注释:1. 自2016年第1季度开始计入C端用户主动发起的虚拟账户间转账交易规模,历史数据已做相应调整;2. 艾瑞根据最新掌握的市场情况,对历史数据进行调整;3. 移动消费包括移动电商、移动游戏、移动团购、网约车、移动航旅和二维码扫码,移动金融包括货币基金、P2P和其他口径内移动金融产品,个人应用包括信用卡还款、银行卡间转账、银行卡至虚拟账户转账、虚拟账户间转账,其他包括生活缴费、手机充值和其他口径内交易。70.6%70.2%67.7%67.1%17.5%17.2%18.7%17.9%9.1%9.6%11.7%13.0%2.9%3.0%2.0%2.0%0%20%40%60%80%100%2017Q12017Q22017Q32017Q42017Q1-2017Q4中国第三方移动支付交易规模结构个人应用移动金融移动消费其他42017年第三方移动支付市场竞争格局第三方移动支付市场整体格局保持稳定注释:1. 因目前第三方支付企业实际业务具有多元化、集团化、跨行业的特征,核算数据仅代表艾瑞针对支付交易规模这一业务维度的观点;2. 交易规模统计口径为C端用户在移动端主动发起的C2C、B2C、B2B2C单边交易规模,不包括资金归集等B2B业务;3. 交易规模核算范围为移动消费(移动电商、移动游戏、移动团购、网约车、移动航旅、二维码扫码)、移动金融(货币基金、P2P、其他口径内移动金融产品)、个人应用(信用卡还款、银行卡间转账、银行卡至虚拟账户转账、虚拟账户间转账)、其他(生活缴费、手机充值、其他口径内交易);4. 艾瑞根据最新掌握的市场情况,对历史数据进行调整;5. 部分企业处于缄默期,经与企业协商,艾瑞在发布企业交易规模时不对其业务情况进行单独披露。2017年数据显示,中国第三方移动支付市场依然保持市场份额比较集中的情况,第一梯队的支付宝、财付通占据了约94%的市场份额。第二梯队的支付企业在各自的细分领域发力,其中壹钱包开展了520、920两大营销活动,并对平安内外综合金融账户服务持续拓展,整体支付交易规模保持快速增长;联动优势受益于平台化、智能化、链化、国际化战略,推出面向行业的支付+供应链金融综合服务,促进交易持续增长;京东支付受益于线下支付、金融领域的发力呈现较为明显的增长,排名上升。另外,连连支付积极开拓跨境支付市场,跨境支付交易规模增长迅速;快钱在万达场景如购物中心、院线、文化旅游等场景快速扩展;易宝支付加大营销力度,在互金、航旅领域持续发力;苏宁支付致力于O2O化发展,为C端消费者、B端商户提供便捷、安全的覆盖线上线下的全场景支付服务。2017年中国部分第三方移动支付企业交易规模支付企业交易规模区间(亿元)支付宝650000-670000财付通470000-490000壹钱包19500-20000联动优势9000-9500京东支付9000-9500连连支付8500-9000快钱7000-7500易宝支付6000-6500苏宁支付3500-4000来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2018.11 iResearch Inc. www.iresearch.com.cn52017年第三方移动支付市场增长亮点线下扫码支付规模增长迅速,成为移动支付市场重要增长点2017年是线下扫码支付高速发展的一年,全年线下扫码支付的交易规模超过6.35万亿元,虽然相比于2017年移动支付120.3万亿的总交易规模占比仅为5%左右,但增速较快。2017Q1,线下扫码支付的交易规模仅占2017Q1移动支付总交易规模的2.7%,到2017Q4该比例已经增长到了6.6%。艾瑞认为,高速发展的线下扫码支付市场已成为移动支付市场的重要增长点。6041.4 12331.0 19434.8 25722.7 104.1%57.6%32.4%2017Q12017Q22017Q32017Q42017Q1-2017Q4中国线下扫码支付交易规模交易额规模(亿元)环比增长率(%)2.7%4.6%6.2%6.6%97.3%95.4%93.8%93.4%0%20%40%60%80%100%2017Q12017Q22017Q32017Q42017Q1-2017Q4中国线下扫码支付交易规模占移动支付总规模的比例其他占比(%)线下扫码支付交易规模占移动支付交易规模比例(%)来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2018.11 iResearch Inc. www.iresearch.com.cn来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2018.11 iResearch Inc. www.iresearch.com.cn6支付宝30.1%财付通19.3%银联商务17.2%快钱7.7%中金支付5.1%宝付4.4%易宝支付3.7%京东支付3.0%苏宁支付2.2%其他7.3%2017年中国第三方互联网支付交易规模市场份额2017年第三方互联网支付交易规模2017年中国第三方互联网支付交易规模达到28.0万亿元2017年中国第三方互联网支付交易规模达到28.0万亿元,同比增长40.8%。艾瑞咨询认为:2017年,互联网金融行业网络理财及线上信贷的快速增长带动了我国第三方互联网支付规模在2017年继续保持稳定的增长。随着互联网支付市场支付宝、财付通从PC端支付到移动端支付的转移,互联网支付第二梯队企业所占的市场份额相较去年有所提升。第二梯队的各家支付企业正在积极发挥自身优势,走差异化发展道路,深耕细分领域,未来的互联网支付格局对各个参与者来说都充满了机会与挑战。5.4 8.1 11.9 19.9 28.0 46.8%50.3%46.9%67.8%40.8%201320142015201620172013-2017年中国第三方互联网支付交易规模及增长率第三方互联网支付交易规模(万亿元)第三方互联网支付同比增长率(%)注释:1.互联网支付是指客户通过桌式电脑、便携式电脑等设备,依托互联网发起支付指令,实现货币资金转移的行为;2.艾瑞根据最新掌握的市场情况,对历史数据进行修正。来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2018.11 iResearch Inc. www.iresearch.com.cn来源:综合企业及专家访谈,根据艾瑞统计模型核算。©2018.11 iResearch Inc. www.iresearch.com.cn注释:1.互联网支付是指客户通过桌式电脑、便携式电脑等设备,依托互联网发起支付指令,实现货币资金转移的行为;2.艾瑞根据最新掌握的市场情况,对历史数据进行修正。72017年第三方互联网支付规模结构互联网金融占比最高2017年中国第三方互联网支付交易规模结构中,互联网金融(包括理财销售、网络借贷等)占比为40.0%,个人业务(包括转账业务、信用卡还款业务等)占比27.4%,线上消费(包括网络购物、O2O、航空旅行等)占比15.4%,充值缴费(包括生活缴费、话费充值、网络游戏、虚拟产品等)占比为2.4%。目前,中国第三方互联网支付交易规模中,两个占比最大的细分行业分别是互联网金融和个人业务,其中个人业务规模基本被支付宝和财付通两大龙头企业占领,但随着PC端到移动端支付习惯的转移,个人业务占比相比之前有所减少。而互联网金融一直是第二梯队的支付企业争夺的重要战场。目前,多家平台正在积极布局网络借贷、基金、保险等互金细分领域,但受互金监管趋严及网络借贷行业动荡的影响,2018年互联网金融领域互联网支付规模增速或将放缓。注释:1.互联网支付是指客户通过桌式电脑、便携式电脑等设备,依托互联网发起支付指令,实现货币资金转移的行为;2.统计企业中不含银行;3.艾瑞根据最新掌握的市场情况,对历史数据进行修正。来源:综合市场公开信息、企业及专家访谈,根据艾瑞统计模型核算。©2018.11 iResearch Inc. www.iresearch.com.cn互联网金融40.0%个人业务27.4%线上消费15.4%充值缴费2.4%其他14.8%2017年中国第三方互联网支付交易规模结构8在艾瑞我们相信数据的力量,专注驱动大数据洞察为企业赋能。在艾瑞我们提供专业的数据、信息和咨询服务,让您更容易、更快捷的洞察市场、预见未来。在艾瑞我们重视人才培养,Keep Learning,坚信只有专业的团队,才能更好的为您服务。在艾瑞我们专注创新和变革,打破行业边界,探索更多可能。在艾瑞我们秉承汇聚智慧、成就价值理念为您赋能。关于艾瑞400-026-2099扫 描 二 维 码读 懂 全 行 业海 量 的 数 据专 业 的 报 告我们是艾瑞,我们致敬匠心始终坚信“工匠精神,持之以恒”,致力于成为您专属的商业决策智囊。ask@iresearch.com.cn9法律声明版权声明本报告为艾瑞咨询制作,报告中所有的文字、图片、表格均受有关商标和著作权的法律保护,部分文字和数据采集于公开信息,所有权为原著者所有。没有经过本公司书面许可,任何组织和个人不得以任何形式复制或传递。任何未经授权使用本报告的相关商业行为都将违反《中华人民共和国著作权法》和其他法律法规以及有关国际公约的规定。免责条款本报告中行业数据及相关市场预测主要为公司研究员采用桌面研究、行业访谈、市场调查及其他研究方法,并且结合艾瑞监测产品数据,通过艾瑞统计预测模...




发表评论取消回复