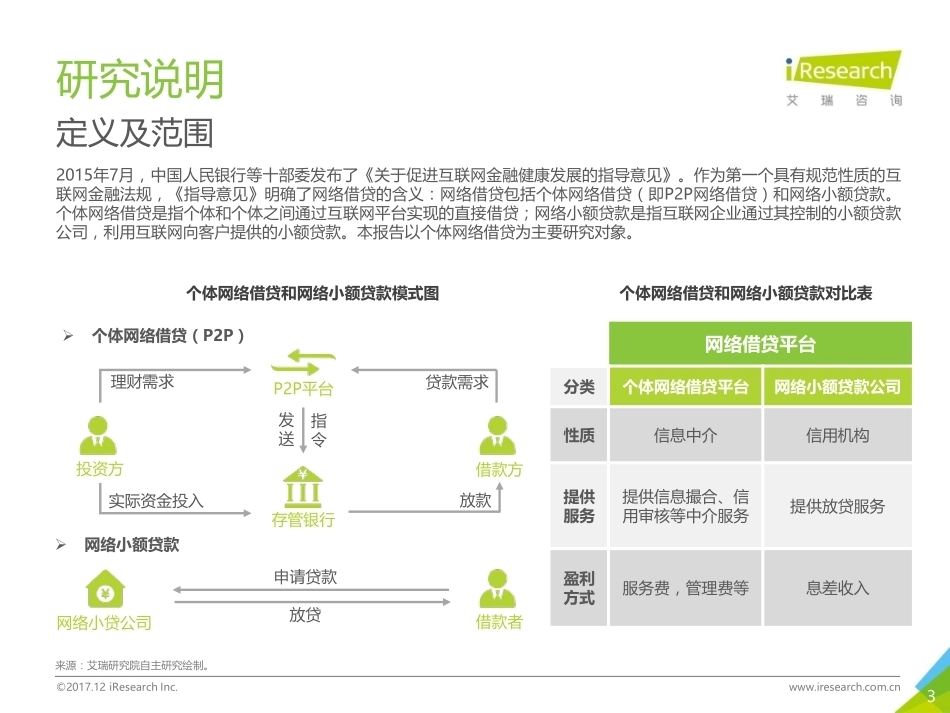
中国网络借贷行业研究报告2017年2来源:艾瑞研究院自主研究绘制。©2017.12 iResearch Inc. www.iresearch.com.cn摘要自2016年起出台了众多网络借贷监管细则,从机构定位、资金存管、备案管理、信息披露等方面对P2P进行了细则上的严规,有效抑制了非法集资、跑路事件等行业乱象的发生,让网贷行业处于前所未有的管理从紧力度。目前我国已构建网贷监管“1+3” 的制度框架,这标志着我国初步形成了较为完善的网贷行业制度政策体系,促进网贷机构优胜劣汰,自此监管有法可依、行业有章可循。P2P行业已显现运营资质、获客渠道、业务模式和运营模式四方面的同质化趋势,各平台采取的应对策略,在资产端表现为垂直领域细化以及更精细的用户分层与定价,在资金端表现为多元业务布局以及线上营销发力。网贷行业的风控能力已见起色,具体表现为数据的共享、数据效率的提升以及科技能力的输出。庞大的网贷需求及监管政策的明朗推动P2P行业回归理性增长。2016年,中国P2P交易规模达14955.1亿,P2P投资用户规模为1271.0万人,借款用户规模为876.0万人,人均借款金额15万元,人均投资金额5.1万元,综合收益率下降至10.5%。3个体网络借贷(P2P)网络小额贷款来源:艾瑞研究院自主研究绘制。©2017.12 iResearch Inc. www.iresearch.com.cn研究说明定义及范围2015年7月,中国人民银行等十部委发布了《关于促进互联网金融健康发展的指导意见》。作为第一个具有规范性质的互联网金融法规,《指导意见》明确了网络借贷的含义:网络借贷包括个体网络借贷(即P2P网络借贷)和网络小额贷款。个体网络借贷是指个体和个体之间通过互联网平台实现的直接借贷;网络小额贷款是指互联网企业通过其控制的小额贷款公司,利用互联网向客户提供的小额贷款。本报告以个体网络借贷为主要研究对象。投资方借款方P2P平台存管银行理财需求贷款需求实际资金投入发送指令放款网络小贷公司借款者申请贷款放贷网络借贷平台分类个体网络借贷平台网络小额贷款公司性质信息中介信用机构提供服务提供信息撮合、信用审核等中介服务提供放贷服务盈利方式服务费,管理费等息差收入个体网络借贷和网络小额贷款模式图个体网络借贷和网络小额贷款对比表4中国网络借贷行业概述1中国网络借贷行业现状2中国网络借贷典型案例3中国网络借贷发展趋势45P2P最早诞生于2005年的英国,作为世界上最早的P2P网贷公司,Zopa开创了一种新型的借贷模式——P2P作为中介平台,通过互联网实现有理财需求的投资者和有资金需求的借贷者之间的信息匹配,完成用户之间资金的借入和借出,整个过程无需银行介入。该模式逐渐在美国日本等世界范围内推广起来。两年后,中国开始陆续出现P2P试水者,2007年国内首家P2P网络借贷平台拍拍贷在上海成立。但由于监管环境宽松、部分平台缺乏自律等因素,P2P公司跑路、倒闭事件层出不穷,引起政府部门的高度重视。随着监管的介入和法规条文的颁布,行业环境得到了很大程度上的改善,健康的发展路径日益清晰。中国网络借贷行业发展历程P2P诞生引入中国乱象丛生监管明朗合规时代到来从无序到合规,从增“量”到增“质”来源:艾瑞研究院自主研究绘制。2005年2007年2013年2014年2016年至今世界最早的P2P网贷 公 司 Zopa 于2005年在英国成立。2006 年 和 2007 年美 国 Prosper 公 司和Lending Club公司相继成立,标志着美国网贷行业的兴起。2007 年 国 内 首 家P2P网络借贷平台在上海成立。随互联网金融概念的兴起,国人对网络借贷的认知度和接受度日益提升,加之各路机构纷纷进军网贷行业,整个行业进入快速发展阶段。由于外部宽松的监管环境,以及部分P2P平台内部合规自律意识的缺失,高速发展繁荣景象背后的隐患逐一暴露。业务违规、恶意跑路、涉嫌诈骗等负面事件频发,不断刷新投资者对网贷的信任度下限。针对行业乱象,监管部门在探索和实践中逐步摸索出P2P业务的管理逻辑。对于这类新兴的线上借贷业务,强硬规定了其信息中介地位,明确了监管主体和相关业务细则,行业柳暗花明。随政策的陆续下发,P2P网贷平台纷纷着手整改,以求在规定时间内达到监管对P2P产品及业务运营等方面的严标准严要求。马太效应显著,优质平台脱颖而出,劣质平台面临淘汰,行业集中度进一步加强,投资者信心回暖。P2P网络借贷行业发展时间线©2017.12 iResearch Inc. www.iresearch.com.cn6中国网络借贷发展的金融环境网络信贷用户规模破亿,让人又爱又恨的刚性兑付来源:中国人民银行,中国互联网信息中心,市场公开资料,根据艾瑞统计模型核算。来源:2016年艾瑞 iClick调研社区,N=356 。62.9%29.8%7.3%平台补偿本金及利息平台补偿本金损失部分但不补偿利息平台不提供任何补偿P2P投资发生损失后投资人的心理预期©2017.12 iResearch Inc. www.iresearch.com.cn©2017.12 iResearch Inc. www.iresearch.com.cn0.5 0.8 1.3 1.6 2.0 2.4 2.8 3.1 51.7%76.9%23.6%23.1%19.3%15.1%13.2%20132014201520162017e2018e2019e2020e2013-2020年中国网络信贷用户规模网络信贷用户规模(亿人)网络信贷用户增长率(%)2013年起,网络借贷借势互联网金融的兴起获得了快速发展。在线上化使得金融服务更加高效和便捷的同时,网络借贷的高收益和低门槛分别满足了投融资者各自的金融需求,让这种新兴的借贷方式一度受到青睐。数据显示,2016年中国网络信贷用户数量达1.6亿人,预计未来会以15.9%的年复合增长率快速增长。刚性兑付一直是中国金融行业的“传统”,连接资金端和资产端的P2P网贷自然也躲不开刚性兑付的争议。中国金融市场隐性担保已成常态,投资者难改保本付息的习惯性思维,坚信赔付机制应为投资风险埋单。虽然从用户角度来看刚兑迎合了投资者投资零损失的心态,但从宏观发展层面来看,这种隐性担保阻碍了资源优化配置,使风险定价一定程度上无效化,同时也削弱了市场对非理性投资的硬约束。投资者对违约风险和流动风险的错误预期,将会导致更多的刚性泡沫,使优劣标的的博弈更加复杂化。打破刚性兑付,加强风险教育,提高金融素养,中国的网络借贷参与者就是在这样一种氛围中砥砺前行。7经历了六年的发展,截至2013年,网络借贷行业创新、风险与监管之间的矛盾达到空前高度。2013年底网贷平台倒闭潮来袭,而在2014年银监会方才给予网络借贷明确的政策指导,法律保障相对于风险暴露的时间滞后性,在很大程度上增加了投资人、市场和监管部门的学习成本。2015年银监会宣布机构调整,正式将个体网络借贷纳入银监会普惠金融工作部的监管范围,由此结束了监管无主体的真空状态。2016年《网络借贷信息中介机构业务活动管理暂行办法》和《网络借贷信息中介机构备案登记管理指引》的颁布,从机构定位、资金存管、备案管理等方面进行了细则上的严规,让网贷行业处于前所未有的管理从紧力度。。©2017.12 iResearch Inc. www.iresearch.com.cn监管时代走出合规之路政策监管虽滞后但趋严注释:12条红线包括不能自融;不能设资金池;不能自担保;不能在互联网、固定电话、移动电话等电子渠道以外的物理场所进行宣传或推介融资项目;不能发放贷款;不能拆分融资项目期限;不能自行发售理财等金融产品募集资金或代销银行理财、券商资管、基金、保险或信托产品等金融产品;不能开展类资产证券化业务或实现以打包资产、证券化资产、信托资产、基金份额等形式的债权转让行为;(除允许外)不能与其他机构投资、代理销售、经纪等业务进行任何形式的混合、捆绑、代理;不能虚构、夸大融资项目的真实性、收益前景及隐瞒融资项目的瑕疵及风险等;不能向借款用途为投资股票、场外配资、期货合约、结构化产品及其他衍生品等高风险的融资提供信息中介服务;不能从事股权众筹等业务。来源:艾瑞研究院自主研究绘制。4月,银监会明确个体网络借贷4条红线7月,《关于促进互联网金融健康发展的指导意见》颁布8月,最高法首次就P2P互联网借贷平台的责任作出司法解释,并明确了包括P2P在内民间借贷的利率红线。8月, 《网络借贷信息中介机构业务活动管理暂行办法》12月,《关于做好P2P网络借贷风险专项整治整改验收工作的通知》8月,《网络借贷信息中介机构业务活动信息披露指引》6月,《关于进一步做好互联网金融风险专项整治清理整顿工作的通知》6月,《关于对互联网平台与各类交易所合作从事违法违规业务开展清理整顿的通知》2月,《网络借贷资金存管业务指引》11月,《网络借贷信息中介机构备案登记管理指引》4条红线包括不能设资金池、不能非法吸储、不能自担保、明确平台中介性质。利率红线:借贷双方约定的利率未超过年利率24%,出借人请求借款人按照约定的利率支付利息的,人民法院应予支持;约定利率超过年利率36%,超过部分的利息约定无效。明确了存管业务的三大基本原则:分账管理,依令行事,账务核对。最 迟 于2018年6 月 完成 整 改验收个体网络借贷第一部“基本法”明确个体网络 借 贷 12条红线;对备案管理、电信业务经营许可、借款额度上限等进行规范。网络借贷行业政策梳理8监管时代走出合规之路来源:艾瑞研究院自主研究绘制。©2017.12 iResearch Inc. www.iresearch.com.cn整改要求具体整改内容关键信息提炼限贷额度•同一自然人在同一网络借贷信息中介机构平台的借款余额上限不超过人民币20万元;•同一自然人在不同网络借贷信息中介机构平台借款总余额不超过人民币100万元;•同一法人或其他组织在同一网络借贷信息中介机构平台的借款余额上限不超过人民币100万元;•同一法人或其他组织在不同网络借贷信息中介机构平台借款总余额不超过人民币500万元。自然人和法人的借款余额上限降低意味P2P平台无法继续做大额标的备案管理•部分地区(如上海、 深圳、浙江等)要求属地化存管。备案的目的只确认平台提供的信息真实准确,不构成对机构经营能力、合规程度、资信状况的认可和评价银行存管•委托人开展网络借贷资金存管业务,应指定唯一一家存管人作为资金存管机构;•明确存管人为在中华人民共和国境内依法设立并取得企业法人资格的商业银行;•开展资金存管业务的前提是在工商管理部门完成注册登记并领取营业执照、完成备案登记、获得相应的增值电信业务经营许可等;•明确了存管业务的三大基本原则:分账管理,依令行事,账务核对。选择银行业金融机构作为资金存管机构,实现客户资金与自有资金应分账管理禁止线下宣传推介•网络借贷信息中介机构在互联网、固定电话、移动电话等电子渠道以外的物理场所只能进行信用信息采集、核实、贷后跟踪、抵质押管理等风险管理及网络借贷有关监管规定明确的部分必要经营环节。不能从事线下宣传,资金端获客渠道收窄分业经营•P2P网络借贷平台和股权众筹平台未经批准不得从事资产管理、债权或股权转让、高风险证券市场配资等金融业务。•同一集团内取得多项金融业务资质的,不得违反关联交易等相关业务规范。按照与传统金融企业一致的监管规则,要求集团建立“防火墙”制度,遵循关联交易等方面的监管规定,切实防范风险交叉传染。禁止混业经营,防范集团内关联交易存量消化•整改期间,从业机构存量不合规业务要逐步压降至零,不得新增不合规业务。化解存量严控增量信息披露•网络借贷信息中介机构及其分支机构通过其官方网站及其他互联网渠道向社会公众公示网络借贷信息中介机构基本信息、运营信息、项目信息、重大风险信息、消费者咨询投诉渠道信息等相关信息的行为。披露要素多且细;真实、准确、完整、及时影响力最大的P2P整改内容汇总表9来源:艾瑞研究院自主研究绘制。©2017.12 iResearch Inc. www.iresearch...




发表评论取消回复