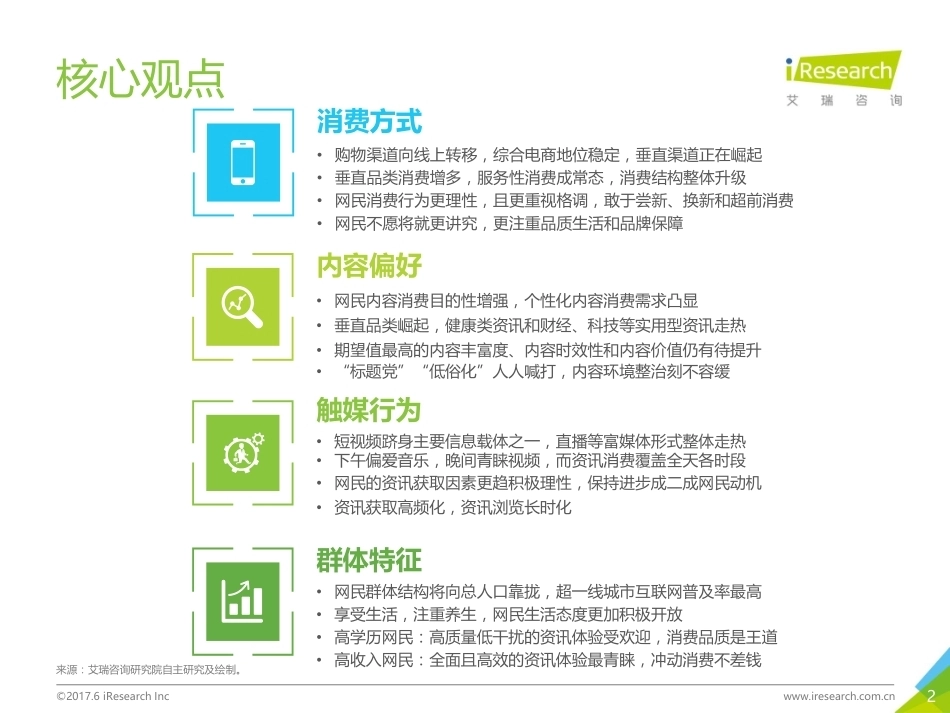
中国网民消费升级和内容升级洞察报告2017年2©2017.6 iResearch Incwww.iresearch.com.cn核心观点来源:艾瑞咨询研究院自主研究及绘制。内容偏好• 网民内容消费目的性增强,个性化内容消费需求凸显• 垂直品类崛起,健康类资讯和财经、科技等实用型资讯走热• 期望值最高的内容丰富度、内容时效性和内容价值仍有待提升• “标题党”“低俗化”人人喊打,内容环境整治刻不容缓触媒行为• 短视频跻身主要信息载体之一,直播等富媒体形式整体走热• 下午偏爱音乐,晚间青睐视频,而资讯消费覆盖全天各时段• 网民的资讯获取因素更趋积极理性,保持进步成二成网民动机• 资讯获取高频化,资讯浏览长时化群体特征• 网民群体结构将向总人口靠拢,超一线城市互联网普及率最高• 享受生活,注重养生,网民生活态度更加积极开放• 高学历网民:高质量低干扰的资讯体验受欢迎,消费品质是王道• 高收入网民:全面且高效的资讯体验最青睐,冲动消费不差钱消费方式• 购物渠道向线上转移,综合电商地位稳定,垂直渠道正在崛起• 垂直品类消费增多,服务性消费成常态,消费结构整体升级• 网民消费行为更理性,且更重视格调,敢于尝新、换新和超前消费• 网民不愿将就更讲究,更注重品质生活和品牌保障3新经济下的消费升级和内容升级1中国网民消费方式与消费观念分析2中国网民内容偏好分析3中国网民触媒行为分析4中国网民人群属性与生活态度分析54©2017.6 iResearch Incwww.iresearch.com.cn新经济下的消费升级和内容升级第三产业在国民生产总值中占比过半,消费结构整体升级自2006年开始,第三产业在国民生产总值中的占比持续上升,2013年首次超过第二产业,成为第一大产业,到2015年,在国民生产总值中占比已过半。我国的经济结构正处于转型升级阶段,由原来的工业主导型经济向服务主导型经济转变,人们的消费与生活也在发生重大改变。一方面,电子商务的兴起,为人们提供了更丰富的购物途径;另一方面,金融保险、文化产业等的高速发展,使得人们的消费对象迅速扩张,消费结构整体升级。来源:国家统计局。艾瑞咨询研究院自主研究及绘制。41.8%42.9%42.8%44.3%44.1%44.2%45.3%46.7%47.8%50.2%47.6%46.9%46.9%45.9%46.4%46.4%45.3%44.0%43.1%40.9%10.6%10.3%10.3%9.8%9.5%9.4%9.4%9.3%9.1%8.8%0%20%40%60%80%100%20062007200820092010201120122013201420152010-2015年中国国民生产总值构成第一产业增加值第二产业增加值第三产业增加值5©2017.6 iResearch Incwww.iresearch.com.cn新经济下的消费升级和内容升级技术风口渐次爆发,多元内容载体蓬勃发展从文字、图片到视频/短视频、直播,从报纸、电视、广播到电脑、手机以及其他智能设备,互联网的快速发展,使人们获取信息的途径和形式发生了巨大变化。经历过直播、VR等技术风口的渐次爆发,目前主流的内容载体包括资讯、视频、短视频及直播等。多元内容载体的蓬勃发展,见证了网民内容消费习惯和偏好的不断升级。来源:艾瑞咨询研究院自主研究及绘制。智能设备…文字图片视频/短视频手机电脑电视/广播报纸VR/直播信息获取途径及形式变迁发展历程梳理6©2017.6 iResearch Incwww.iresearch.com.cn新经济下的消费升级和内容升级移动资讯快速发展,信息类型渐趋丰富,内容外延不断扩大根据艾瑞移动网民行为监测系统mUserTracker的监测数据显示,2017年4月,移动综合资讯月独立设备数达5.9亿,同比增长31.1%。在网民的触网行为向移动端转移的趋势下,各移动新闻资讯平台通过整合内容资源、改变分发方式、丰富展现形式和布局自媒体生态等途径,争取用户注意力。从传统图文到短视频、直播等富媒体形式,信息载体的类型渐趋丰富;从传统的媒体资源到广泛的自媒体生产内容,新闻资讯的外延不断扩大,资讯内容整体升级。来源:mUserTracker.2017.4,基于日均400万手机、平板移动设备软件监测数据,与超过1亿移动设备的通讯监测数据,联合计算研究获得。4.54.64.64.74.95.15.25.45.55.45.45.65.92.2%1.5%2.4%4.0%3.2%1.2%4.5%2.4%-1.6%0.4%3.5%4.8%16.416.516.616.716.816.916.116.1116.1217.117.217.317.4mUserTracker-2016年4月-2017年4月中国移动端综合资讯月独立设备数及增长率移动端综合资讯月独立设备数(亿台)移动端综合资讯月独立设备数增长率(%)7©2017.6 iResearch Incwww.iresearch.com.cn7.928.188.448.668.528.638.428.618.688.908.959.231.131.181.221.341.321.461.641.491.311.341.301.313.3%3.2%2.5%-1.6%1.4%-2.5%2.2%0.9%2.6%0.5%3.1%3.9%3.2%10.3%-1.5%10.3%12.5%-9.1%-12.4%3.0%-3.3%0.5%16.516.616.716.816.916.116.1116.1217.117.217.317.4mUserTracker-2016年5月-2017年4月中国移动端在线视频&直播服务月独立设备数及增长率在线视频月独立设备数(亿台)直播服务月独立设备数(亿台)在线视频月独立设备数增长率(%)直播服务月独立设备数增长率(%)新经济下的消费升级和内容升级视频服务月独立设备数移动端排名第二,视频内容整体升级根据艾瑞移动网民行为监测系统mUserTracker的监测数据显示,2017年4月,移动在线视频和直播服务的月独立设备数分别达9.23亿和1.31亿,与2016年5月相比,增长率分别达到16.5%和15.9%。此外,移动端各个细分服务类别的月独立设备数排名中,视频服务(含在线视频、直播服务等)位列第二,视频已经成为用户在移动端的核心消费内容之一。一方面,直播和短视频热度攀升,视频服务类型渐趋丰富;另一方面,视频行业版权意识逐步建立,内容制作更加精良,视频内容整体升级。来源:mUserTracker.2017.4,基于日均400万手机、平板移动设备软件监测数据,与超过1亿移动设备的通讯监测数据,联合计算研究获得。8©2017.6 iResearch Incwww.iresearch.com.cn新经济下的消费升级和内容升级对高质量内容的追求,催生多元多向的内容变现路径在消费升级和内容升级的大环境下,群体性焦虑使得市场对于高质量内容的追求越加迫切。一方面,受到信息传播媒介影响,人们的消费观念和消费习惯逐渐改变,内容导购成为除了传统硬广展示外另一种广受关注的营销方式。另一方面,在需求和市场的引导下,用户为优质内容付费的习惯逐步形成。内容付费形式能够聚集大批具有付费意愿的高净值人群,伴随着内容生态的崛起,为内容变现带来更大想象空间。来源:艾瑞咨询研究院自主研究及绘制。2017年中国内容变现路径梳理社会新闻娱乐健康体育搞笑汽车农业游戏时尚用户内容付费内容打赏广告主硬广展示内容导购……9新经济下的消费升级和内容升级1中国网民消费方式与消费观念分析2中国网民内容偏好分析3中国网民触媒行为分析4中国网民人群属性与生活态度分析510©2017.6 iResearch Incwww.iresearch.com.cn中国网民消费行为分析购物渠道向线上转移,综合电商地位稳定,垂直渠道正在崛起超过75%的网民通过综合电商平台购物,同时,也有48.9%的网民选择通过垂直服务平台(含垂直电商平台)购买商品。与五年前相比,通过线下实体店购物的群体比例下降14.2%,而网络购物渠道的使用率整体提升,其中,通过垂直服务平台购物的用户比例涨幅最高,达到31.8%。整体而言,垂直渠道对相应领域消费者的影响力正在逐渐凸显,越来越多网民正在将垂直电商平台、垂直社区等垂直服务平台纳入自己的购物渠道。来源:N=1004,于2017年5月通过iUserSurvey调研获得。艾瑞咨询研究院自主研究及绘制。综合电商平台垂直服务平台线下商超/实体店跨境电商平台公众号微商城1.2%39.4%44.6%47.8%48.9%75.4%0其他微信公众号微商城跨境电商平台线下商超/实体店垂直服务平台综合电商平台2017年中国网民购物渠道分布网民购物渠道占比(%)30.1%31.8%-14.2%28.4%28.1%-1综合电商平台线下商超/实体店微信公众号微商城2012-2017年中国网民购物渠道变化网民购物渠道占比变化比例(%)©2017.6 iResearch In www.iresearch.com.cn样本:N=1004,于2017年5月通过iUserSurvey调研获得。©2017.6 iResearch In www.iresearch.com.cn样本:N=1004,于2017年5月通过iUserSurvey调研获得。11©2017.6 iResearch Incwww.iresearch.com.cn中国网民消费行为分析垂直品类消费增多,服务性消费成常态,消费结构整体升级在网民的多个消费类别中,除了生活必需的日用百货、服饰箱包和食品生鲜等常规类别外,家用电器、金融服务、家居厨卫等垂直品类的购买率也均超过40%。与此同时,经常进行网上充值、日常出行等服务性消费的网民占比分别达到60.5%和44.9%,服务性消费已成生活常态。人们的常购商品品类从生活必需品向各垂直品类覆盖,消费行为也从商品消费向服务性消费延展,消费结构整体升级。样本:N=1004,于2017年5月通过iUserSurvey调研获得。服饰箱包—————54.4%日用百货———————63.0%网上充值——————60.5%食品生鲜手机数码—————51.6%—————53.0%家用电器——————48.8%日常出行——————44.9%金融服务—————43.2%家居厨卫—————41.2%运动户外图书音像美妆个护2017年中国网民不同品类购买率分布12©2017.6 iResearch Incwww.iresearch.com.cn中国网民消费行为分析大部分品类月开销集中于100-500元,金融类月开销水平最高网民对日用百货、服饰箱包、食品生鲜等生活必需品的月开销主要集中于100-500元之间。服务性消费方面,网上充值的月开销主要分布在300元以下,而日常出行的月开销则集中在100-500元。此外,各种垂直品类的月开销则根据品类的不同存在较大差异:1)手机数码、家用电器、金融服务、机票酒店的月开销处于较高水平,整体分布在500元以上,其中,在金融服务上月开销2000元以上的群体占比达38.3%;2)家具厨卫、运动户外、医药保健等品类的月开销主要集中于100-500元之间;3)图书音像的月开销主要集中在300元以下,其中,月开销100元以下的群体占比达到33.7%。样本:N=1004,于2017年5月通过iUserSurvey调研获得。1.9%2.7%4.6%19.8%3.3%18.4%7.6%38.3%6.3%3.2%3.0%4.4%12.3%7.0%4.9%6.8%3.8%9.2%17.1%8.3%16.4%8.0%15.9%7.5%5.5%5.7%9.3%16.8%6.7%8.2%15.5%9.1%18.2%17.7%16.8%18.8%17.8%17.6%13.1%16.8%10.5%15.1%28.5%15.2%9.3%26.0%19.6%29.4%16.6%28.6%22.1%27.6%12.5%22.8%22.8%15.1%28.9%17....




发表评论取消回复