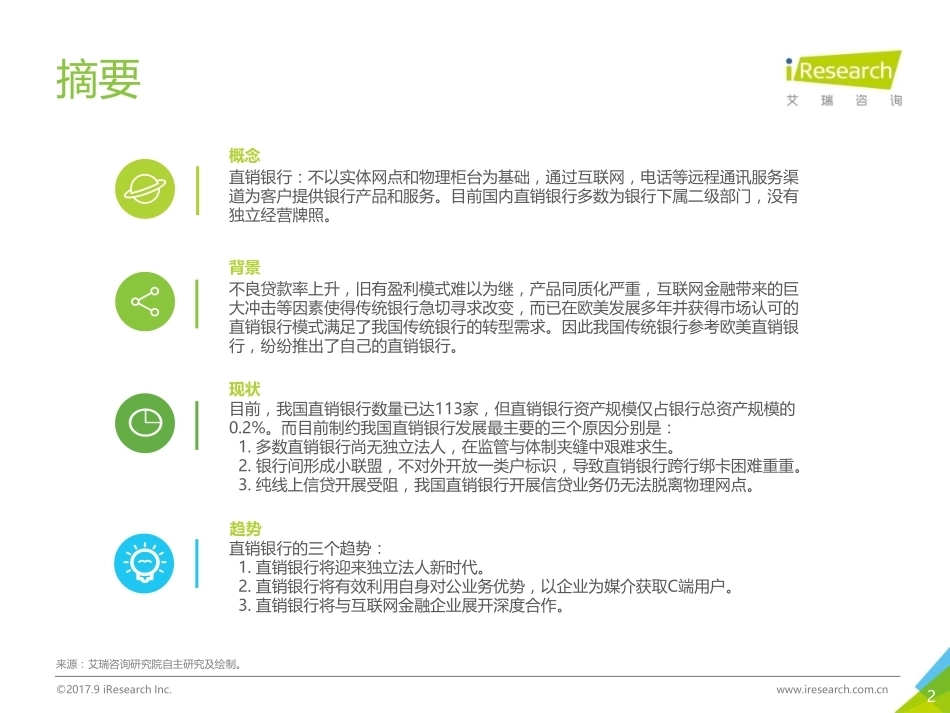
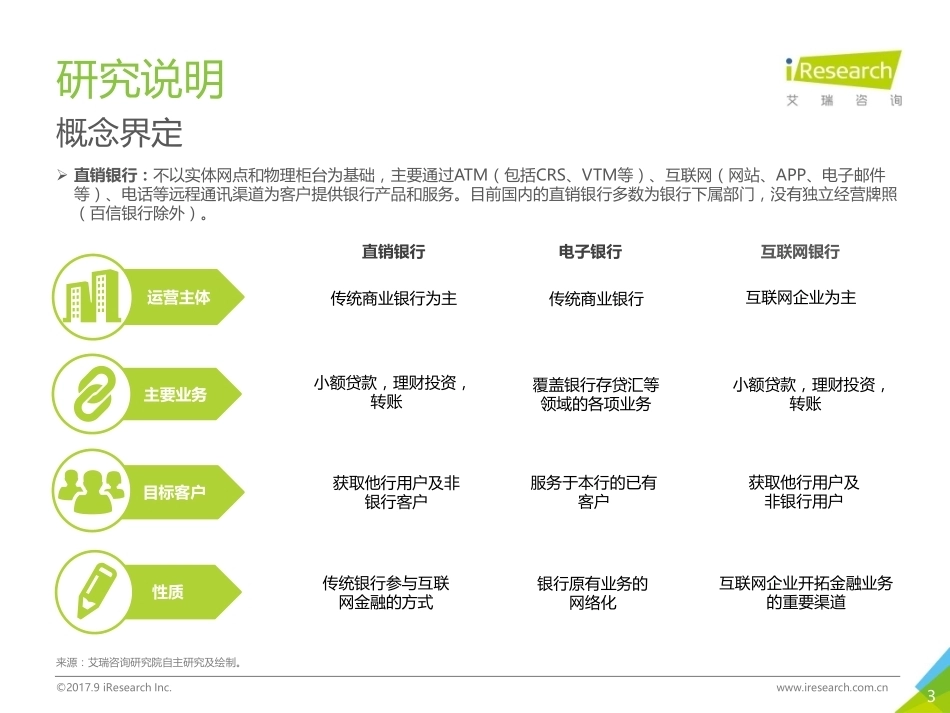
中国直销银行发展研究报告2017年2摘要直销银行的三个趋势:1. 直销银行将迎来独立法人新时代。2. 直销银行将有效利用自身对公业务优势,以企业为媒介获取C端用户。3. 直销银行将与互联网金融企业展开深度合作。直销银行:不以实体网点和物理柜台为基础,通过互联网,电话等远程通讯服务渠道为客户提供银行产品和服务。目前国内直销银行多数为银行下属二级部门,没有独立经营牌照。目前,我国直销银行数量已达113家,但直销银行资产规模仅占银行总资产规模的0.2%。而目前制约我国直销银行发展最主要的三个原因分别是:1. 多数直销银行尚无独立法人,在监管与体制夹缝中艰难求生。2. 银行间形成小联盟,不对外开放一类户标识,导致直销银行跨行绑卡困难重重。3. 纯线上信贷开展受阻,我国直销银行开展信贷业务仍无法脱离物理网点。不良贷款率上升,旧有盈利模式难以为继,产品同质化严重,互联网金融带来的巨大冲击等因素使得传统银行急切寻求改变,而已在欧美发展多年并获得市场认可的直销银行模式满足了我国传统银行的转型需求。因此我国传统银行参考欧美直销银行,纷纷推出了自己的直销银行。SMS概念背景现状趋势来源:艾瑞咨询研究院自主研究及绘制。©2017.9 iResearch Inc. www.iresearch.com.cn3研究说明概念界定 直销银行:不以实体网点和物理柜台为基础,主要通过ATM(包括CRS、VTM等)、互联网(网站、APP、电子邮件等)、电话等远程通讯渠道为客户提供银行产品和服务。目前国内的直销银行多数为银行下属部门,没有独立经营牌照(百信银行除外)。直销银行互联网银行主要业务目标客户性质小额贷款,理财投资,转账获取他行用户及非银行客户互联网企业开拓金融业务的重要渠道运营主体传统商业银行为主互联网企业为主电子银行传统商业银行银行原有业务的网络化服务于本行的已有客户传统银行参与互联网金融的方式获取他行用户及非银行用户覆盖银行存贷汇等领域的各项业务小额贷款,理财投资,转账来源:艾瑞咨询研究院自主研究及绘制。©2017.9 iResearch Inc. www.iresearch.com.cn4直销银行发展背景1直销银行发展现状2直销银行用户分析3直销银行典型案例4直销银行发展趋势55传统商业银行遭遇挑战内忧外患下的传统商业银行亟待改变银行不良资产率上升利率市场化,旧有盈利模式难以为继银行产品同质化严重内忧金融脱媒,银行在存贷两端的整体占比有所下降互联网金融的快速发展,在存贷汇三方面冲击银行业务外患传统银行亟待改变传统商业银行的内忧外患来源:艾瑞咨询研究院自主研究及绘制。©2017.9 iResearch Inc. www.iresearch.com.cn6传统商业银行遭遇挑战经济下行,银行不良贷款率上升受经济危机的延续影响,我国从2010年以来GDP增速已经连年下降。由“四万亿计划”开始,中国全面进入资本过剩时代,资本压迫成为威胁中国经济的最大问题。中国当前的资本压迫,又主要表现为房地产对实体经济的压迫,尤其是对制造、零售业的压迫。而实体经济的困难处境反应到金融业的一个表现就是银行的不良贷款率呈现出连续上涨的趋势。从下图可以看出,不同类型的银行不良贷款率差别很大。其中农商行管理办法要求农村金融机构一定要将一定比例的贷款用于支持农业发展,但是农业是基础弱势产业,具有投资风险大、易受经济周期影响、收益率低等特征,因此农商行不良贷款率近年来一直走高并超过了警戒线。商业银行不良贷款率在逼近警戒线时,在2016年有所回落,但是以信达、华融为代表的四大资产管理公司2015年从银行购入贷款金额同比大幅上涨,帮助商业银行将不良贷款率维持在较低位。可是假如除去资管公司这块“遮羞布”,商业银行的不良贷款率是否仍处于安全可控的警戒线以下呢?面对经济下行的压力,我国银行急需加快变革步伐来应对不良贷款率持续走高带来的巨大挑战。21.9 27.0 32.0 34.9 41.3 48.9 54.0 59.5 64.4 68.9 74.4 12.7%14.2%9.7% 9.4%10.6%9.5% 7.9% 7.8% 7.9% 6.9% 6.7%2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 20162006-2016年中国国内生产总值及增长率中国国内生产总值(万亿元)增长率(%)来源:国家统计局。©2017.9 iResearch Inc. www.iresearch.com.cn来源:银监会。©2017.9 iResearch Inc. www.iresearch.com.cn1.0% 1.1% 1.1% 1.2% 1.4% 1.5% 1.5% 1.7% 1.7% 1.7% 1.7%1.7% 1.7% 1.9% 1.9% 2.0% 2.2% 2.4% 2.5% 2.6% 2.6% 2.7%0.020.0%0.5%1.0%1.5%2.0%2.5%3.0%2014Q12014Q32015Q12015Q32016Q12016Q32014-2016年中国各季度不同类型的银行不良贷款率大型商业银行(%)股份制商业银行(%)城市商业银行(%)农村商业银行(%)外资银行(%)警戒线(%)7传统商业银行遭遇挑战利率市场化,旧有盈利模式难以为继随着我国存款利率市场化的放开,我国利率市场化进程已经推进到了最后阶段。利率市场化推动了银行之间更大程度的竞争,原有的以利差为主的盈利模式难以为继。从2010年以来,我国四大行利息净收入占总营收的比例正逐渐下降。尤其2015年央行连续5次降息,其中还包括一次贷款利率降幅大于存款利率降幅的非对称降息,使得四大行贷款利息收入减少的幅度远超过存款利息支出减少的幅度。存贷利差的进一步缩小迫使银行业务的转型与升级迫在眉睫。来源:中国人民银行。©2017.9 iResearch Inc. www.iresearch.com.cn83.4%81.3%81.0%81.3%82.5%81.3%78.7%77.7%76.7%76.7%75.2%74.9%72.8%69.8%77.7%76.7%76.6%76.6%76.7%75.6%69.0%70.1%69.5%70.2%69.6%70.4%69.3%63.3%60%65%70%75%80%85%20102011201220132014201520162010-2016年四大银行利息净收入占营业收入比率中国农业银行(%)中国工商银行(%)中国建设银行(%)中国银行(%)8传统商业银行遭遇挑战银行产品同质化严重一直以来,我国传统商业银行的产品都存在着同质化严重的问题,主要表现为服务对象同质化,创新模式同质化,推广模式同质化三个方面。造成银行产品同质化的原因有很多,其中影响最大两个原因的一是银行本身定位趋同且受到严格的金融管制,业务创新阻力很大;二是“官本位”思想以及行政化管理使得银行内部等级观念强,无法做到扁平化管理,没有形成利于创新的环境。随着金融进入移动互联网和金融科技驱动的新时期,金融产品创新迭代速度不断加快,线上app取代线下物理网点成为银行竞争的主战场,原有的同质化竞争矛盾将进一步的扩大。因此对于银行来说谋求转型走差异化路线刻不容缓。“官本位”对银行创新性的影响银行产品同质化全力争夺大企业与高端私人用户,没有覆盖到中小企业及长尾用户。服务对象同质化中国商业银行的创新还处于简单的复制与模仿阶段。创新模式同质化严格的金融管制限制银行产品创新商业银行产品设计权限过度集中商业银行间的定位趋同商业银行产品价格过度管制各家商业银行推出的产品虽然名称繁多,但更多的还是靠网点数量上的优势推广。推广模式同质化导致表现传统银行产品同质化来源:艾瑞咨询研究院自主研究及绘制。©2017.9 iResearch Inc. www.iresearch.com.cn9传统商业银行遭遇挑战金融脱媒,银行面临挑战随着我国金融体制改革的不断深化和社会经济的不断发展,金融脱媒现象加速显现,使我国商业银行面临巨大冲击和挑战。我国金融脱媒具体表现在,存款端居民储蓄率逐渐下降,贷款端大型银行信贷规模占全部金融机构信贷规模的比例逐年下降。我国依托股票、债券、投资基金等金融工具的直接融资快速发展,传统商业银行需要转型来应对金融脱媒趋势。来源:国家统计局,OECD经济合作发展组织,global finance magazine。©2017.9 iResearch Inc. www.iresearch.com.cn来源:中国人民银行。©2017.9 iResearch Inc. www.iresearch.com.cn57.9%40.9%40.7%38.5%38.3%37.6%-10%10%30%50%70%201020112012201320142015e2010-2015年全球储蓄率中国(%)美国(%)英国(%)9.0 10.4 11.7 13.3 15.1 17.4 20.0 22.6 25.2 27.8 30.4 59.2%59.3%59.7%57.7%56.3%56.3%55.0%54.2%53.5%52.9%52.5%051015202530354045502010 2011 2012 2013 2014 2015 2016 2017e2018e2019e2020e2010-2020年中国金融机构及中资全国大型银行信贷规模金融机构信贷规模(百万亿)中资全国大型银行信贷规模(百万亿)比例(%)10传统商业银行遭遇挑战互联网金融的快速发展对银行造成冲击2013年6月,余额宝横空出世,经过半年的酝酿,2014年开始爆发。这一现象级的金融产品引爆了我国网络理财市场。2015-2016年相关余额理财类产品层出不穷,触网的金融产品也从基金逐渐扩展到其他各个方面。与此同时网络信贷市场也走向繁荣,从P2P到消费金融,网络信贷余额从2013年的704.4亿增长到了2016年的11600.7亿。互联网金融的快速发展在存贷汇三个方面都对传统商业银行造成了巨大的冲击。来源:综合企业访谈,公开市场信息,证券投资基金业协会,保险业协会等机构,根据艾瑞统计模型核算。©2017.9 iResearch Inc. www.iresearch.com.cn45.5 114.3 179.8 277.3 346.1 421.0 516.5 656.4 7.0 26.8 66.3 116.0 178.7 259.9 401.2 570.7 151.4%57.3%54.2%24.8%21.7%22.7%27.1%280.0%147.8%74.9%54.1%45.4%54.4%42.3%0200400600800100012002013201420152016e2017e2018e2019e2020e2013-2020年中国网络资管及网络信贷市场规模网络资管规模(百亿元)网络信贷余额(百亿元)网络资管增速(%)网络信贷增速(%)11直销银行是传统银行的重要转型直销银行在利率高度市场化的美国获得认可直销银行起源于欧美,欧美商业银行积极参与互联网金融,推出了直销银行这一全新的商业模式,获得了较高的认可度。以美国为例,从2010年以来,美国直销银行占美国商业银行吸收存款规模的比例逐年上升,到2016年已经达到了5.4%。艾瑞分析认为,直销银行在我国遇冷,但在美国获得认可的原因主要有三点:首先是美国的直销银行多成立于互联网迅速崛起的1998年到2000年,成立初期没有受到互联网金融的冲击。但是我国直销银行萌芽于2013年,而2013年正是互联网金融的爆发元年,对直销银行的初期发展产生了较大的影响;其次是美国的直销银行从成立开始就是独立的公司运作,他们通过压缩成本与传统银行抢夺客户,和传统银行是竞争关系。但是我国直销银行绝大多数仍是以银行的二级部门存在,与传统银行是从属关系;最后是美国的直销银行实现了存贷业务的纯线上化,不依赖于物理网点。但是我国因监管要求,首次购买银行理财需临柜风险评估,贷款时查询央行征信需本人书面授权,我国直销银行无法实...




发表评论取消回复