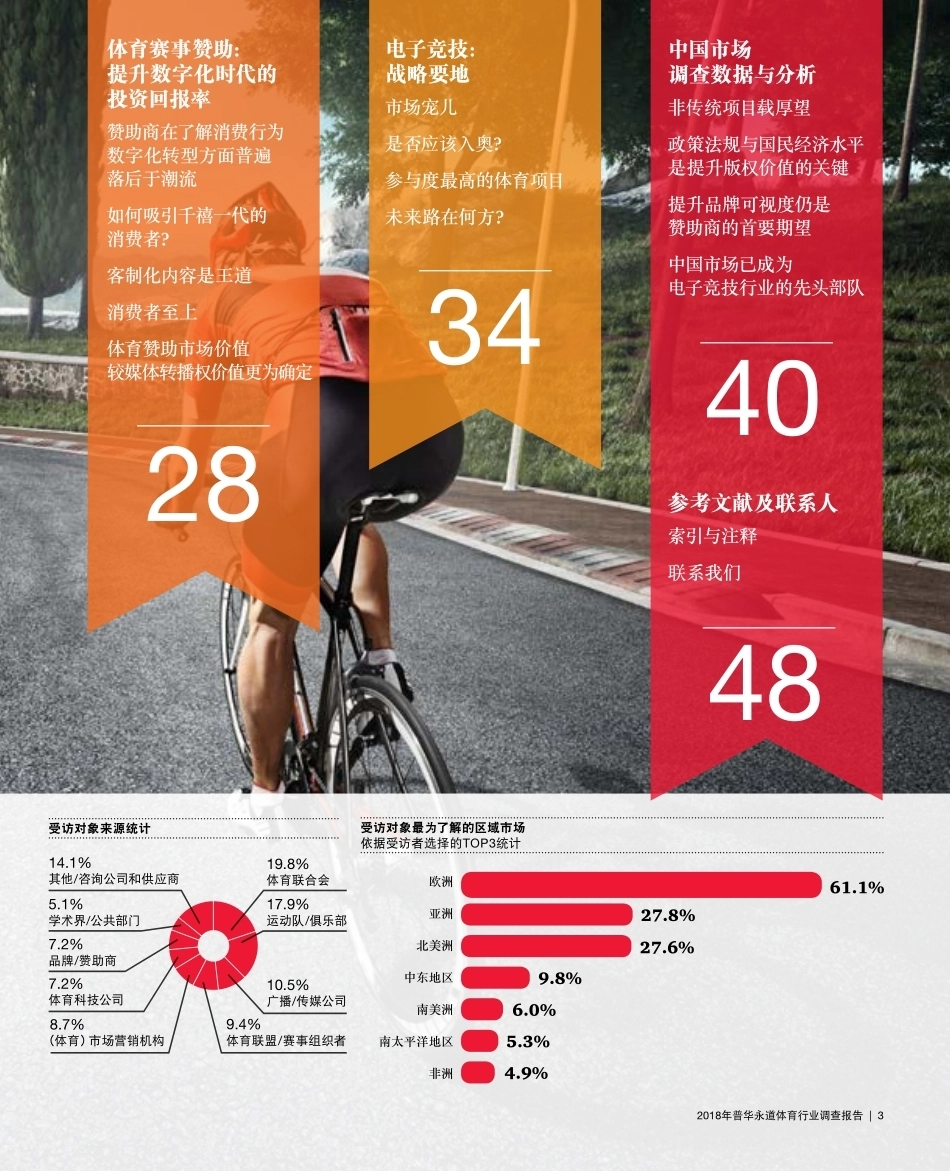
转型迷失,拨云见日2018年普华永道体育行业 调查报告2018年12月www.pwccn.com注:本报告中“中国”指“中国内地”。2 | 2018年普华永道体育行业调查报告本年度调查由体育业务咨询团队主导,在2018年5-6月间通过网上问卷的形式开展。受访对象主要为世界范围内体育行业的从业人士。通过问卷,我们致力于解析行业现状,并针对重点问题树立分析标杆。众多知名企业高管与行业领导人士通过向同行推荐此问卷的方式表达了其对这一愿景的支持,这也帮助我们进一步提升了在世界各地区的行业知名度。依托于普华永道全球网络协同,相较去年,我们进一步提高了调查参与度,其中亚洲地区尤为突出。最终,我们获得了来自42个不同国家地区的470余份受访者反馈。鉴于受访者会进行选择性的答题,我们在报告中相关位置已标注出具体样本数量。本报告中的数据与分析主要基于受访者的反馈,此外,我们还获得了德国的国际体育市场研究机构Intelligent Research给予的数据与研究成果支持。08领导者视角如何主导转型?20体育传媒: 吐故纳新?头部内容核心地位稳固,稳步实现数字化转型未来转播权市场价值走势尚无定论新晋OTT玩家的入场成为媒体转播权市场价值增长的关键动力科技企业入场, 未来“赛场”谁主沉浮?体育行业现状分析全球市场增长趋于稳定, 其中亚洲市场最为乐观体育科技公司前景无限, 传统广播公司与体育联盟 发展堪忧借力商业模式转型, 转播权与赞助收入 增长势头喜人电子竞技成为最具增长 潜力的体育项目消费行为的数字化转型1061.1%27.8%27.6%9.8%6.0%5.3%4.9% 2018年普华永道体育行业调查报告 | 3 28体育赛事赞助: 提升数字化时代的 投资回报率赞助商在了解消费行为 数字化转型方面普遍 落后于潮流如何吸引千禧一代的 消费者?客制化内容是王道消费者至上体育赞助市场价值 较媒体转播权价值更为确定34电子竞技: 战略要地市场宠儿是否应该入奥?参与度最高的体育项目未来路在何方?欧洲亚洲北美洲中东地区南美洲南太平洋地区非洲受访对象最为了解的区域市场 依据受访者选择的TOP3统计受访对象来源统计19.8%体育联合会14.1%其他/咨询公司和供应商5.1%学术界/公共部门7.2%品牌/赞助商9.4%体育联盟/赛事组织者10.5%广播/传媒公司17.9%运动队/俱乐部8.7%7.2%体育科技公司参考文献及联系人索引与注释联系我们中国市场 调查数据与分析非传统项目载厚望政策法规与国民经济水平是提升版权价值的关键提升品牌可视度仍是 赞助商的首要期望中国市场已成为 电子竞技行业的先头部队4048(体育)市场营销机构前言—时代的符号随着时间迈步进入2018,体育,在国人心中已从一份情结变成了一个社会符号:2017年全国举办800人以上规模马拉松及相关运动赛事场次达1100场,参赛人次近500万,而在2016年这两项数字分别为328场与280万;F1上海站度过了他15岁的生日;WTA国际女子网球协会宣布2019-2028年的WTA年终总决赛都将在深圳举行;FIBA第二届国际篮联篮球世界杯将于2019年8月在国内八个城市举行……不知不觉,体育已“飞入寻常百姓家”,成为一种生活方式,一种教育手段,一种精神载体,成为国民生活中必要的组成部分。同时,伴随国家经济结构转型与产业升级,体育产业作为新兴国家发展战略,也承载着实现“两个一百年”奋斗目标,实现中华民族伟大复兴“中国梦”的重要历史使命。从2014年的国发46号文、2016年的《体育发展“十三五”规划》、《全民健身计划(2016-2020)》到2017年的《体育产业发展“十三五”规划》,一系列利好政策文件的出台,为中国体育产业的蓬勃发展打开了历史性的机遇之门。另一方面,我们必须看到,数字化时代下传统行业的变革已经箭在弦上:电子竞技对传统体育行业的冲击不容小觑,流媒体时代头部内容的核心正在悄然变化,数字技术与设备的盛行使得赞助商们的核心诉求发生了根本性转变,从而进一步改变了版权方的角色与版权价值衡量标准……继往开来,普华永道在此非常荣幸的向大家介绍《2018年普华永道体育行业调查报告》,相较以往,此次受邀参与调查的体育行业人士增加了一倍以上。我们怀着树立独立视角与行业分析标杆的愿景,就近年来体育行业热点与重点问题进行了调研与探讨,主要包括:• 全球体育行业现状与未来前景预期• 体育传媒行业• 体育赞助• 电子竞技此外,在中文版本的报告里我们还增加了针对中国调研结果的分析,我们希望通过这份报告,与大家共同分享我们在全球体育领域知识领导力的成果。站在时代的转折点上,我们将一如既往地贡献我们的专业知识,致力于“解决重要问题,营造社会诚信”,与大家共赴国运。4 | 2018年普华永道体育行业调查报告 2018年普华永道体育行业调查报告 | 5 6 | 2018年普华永道体育行业调查报告敬启者:我们很高兴在此为您呈现《2018年普华永道体育行业调查报告》。今年,我们来自体育行业专业人士的受访人数较去年增长了一倍以上,为我们获取与分析有关此行业的重要见解提供了一系列多样化的洞见与视角。总体而言,受消费行为数字化转型不断深入的影响,可预见的未来充满变数,部分行业从业者在转型过程中可能会阶段性迷失。尽管围绕着体育转播权的商业模式瞬息万变,但受访者预计,体育内容的强劲需求仍将推动市场稳定增长。简而言之,体育行业仍具潜力。除了对行业潜在增长机会与可能面临的威胁进行全面评估外,我们还就以下三个方面进行了更为深入的探讨:(1)体育传媒行业的未来格局,(2)赞助商的策略转型和(3)如何看待电子竞技产业的高速发展。毋庸置疑,消费模式的数字化转型仍在不断加速,其已改变了体育传媒行业的传统格局,传统赞助商在理解与吸引千禧一代消费者方面已落后于潮流,而电子竞技已展示出了其蕴含的巨大商机。随着我们受访者群体的持续扩大,我们在不同地域、群体和行业的知名度与影响力不断提升。因此我坚信,我们的愿景—提供一个具有独立性、全球代表性和权威性的体育行业现状分析,必将得以实现。此致,David Dellea体育业务咨询部 2018年普华永道体育行业调查报告 | 7 如何主导 转型?行业增长率过去与未来3-5年最具潜力的十大运动项目依据全球范围内收入增长潜力排名领导者视角头部内容与渠道 未来3-5年的消费趋势预测客制化内容是王道赞助商应重点关注的内容7.7%过去3-5年平均增长率7.0%未来3-5年 平均增长率数字频道的 品牌内容通过客制化的内容精准定位消费者 (通过不断优化的CRM数据)12273%46.7%46.7%2. 直播内容3. 运动员/队原创内容4. 体育爱好者原创内容1. 精彩集锦/点播视频2. 纯OTT服务 (例如DAZN、Netflix)3. 版权持有者的OTT产品/服务4. 传统转播商的OTT服务1. 科技公司 (例如Facebook、亚马逊与谷歌等)49510Mass participation sportsTennisBoxing/martial artsCricket16EsportsRugby38BasketballCycling27Football/soccerAmerican football49510大众参与运动网球拳击/武术板球版权方数字渠道的品牌内容8 | 2018年普华永道体育行业调查报告16电子竞技英式橄榄球38篮球自行车骑行27足球/英式足球美式橄榄球五大行业威胁依据受访者反馈,按百分比统计年轻一代消费者行为转变171.8%体育娱乐的可替代内容增加254.2%体育内容付费意愿下降332.5%对体育监管机构缺乏信任431.4%盗版/非法流媒体525.5%细分市场增长率 分析未来3-5年赞助商是否与时俱进?按受访者百分比统计56.3%的业内人士认为全球范围内大部分赞助商的战略与策略落后于时代潮流创建电子竞技团队 “模拟”运动(例如足球 类游戏《FIFA 18》)数字媒体 转播权收购现有电子竞技团队或与其合作创建新的、独立的电子竞技品牌锁定新兴的 粉丝群体针对多种游戏组建多个 团队(例如英雄联盟、 DOTA2和反恐精英)创建新的电子竞技 初创公司将自主品牌扩展到 电子竞技领域锁定传统的 粉丝群体64%74%84%83%36%26%16%17%赞助和广告许可和授权参赛费票务与接待传统电视 转播权11.5%5.5%4.8%4.4%3.8%3.2%电子竞技迎来黄金时代?70.5%的受访者认为电子竞技迎来黄金时代进入电子竞技市场的战略权衡(按受访者百分比统计) 2018年普华永道体育行业调查报告 | 9 市场增长前景预测(按受访者所在地区统计) 未来3-5年预计年均增长率(%)过去3-5年未来3-5年总体7.07.7-10.2%美洲6.06.5-9.0%太平洋地区5.15.8-12.4%亚洲7.97.45.3%欧洲7.18.2-15.9%6.45.8中东和非洲9.4%体育行业现状分析体育行业现状分析全球市场增长趋于稳定, 亚洲市场最为乐观数据来源:普华永道David Dellea每一年,我们都会就体育行业的一些重点问题聆听相关业内人士的见解,这些具体问题包括产业收益预测、具体项目发展与行业面临的主要威胁因素等,旨在为大家呈现未来3-5年行业发展的宏观动向。在本报告中,我们将深入探讨当下部分热点问题及其对行业整体格局的影响。总体而言,依据受访人士预测,商业模式数字化转型的不断深入将为体育传媒与赞助商的收益增长做出持续贡献,进而推动整个体育市场的稳定增长。10 | 2018年普华永道体育行业调查报告据预测,未来3-5年整体行业增长率将从过去3-5年的7.7%降至7%,降幅10.2%。而在2017年的调查中,行业人士则更为悲观,其预计同期增长率从8%降至6.4%(降幅达20.7%)。我们认为,这一现象表明在消费行为数字化转型的过程中,行业市场状况正逐步趋向稳定,业内人士对未来市场前景也转忧为安。从不同地域的增长率预期(至2022年)来 看,亚洲地区的受访者 最 乐观,其预测的增长率为7.9%(过去3-5年为7.4%)。欧洲受访者次之,尽管相较过去3-5年8.2%的增长率预期降幅为15.9%,但仍将达到7.1%。中东和非洲地域的受访者预计,行业增长率将从过去3-5年的5.8%上升至未来3-5年的6.4%,涨幅为9.4%。而美洲地区的受访者则预测增长率将从6.5%降至6%,降幅达9%,这一结果可能蕴含着他们对北美地区产业饱和度较高的担忧。太平洋地区的受访者则预计增长率将从5.8%降至5.1%,降幅为12.4%。体育科技公司前景最为乐观,传统广播公司与体育联盟发展状况堪忧从体育行业内不同利益实体的发展来看,体育科技公司最被看好(预期增长率从7.6%增至8%,增幅6.1%),这说明技术创新孕育了大量的市场机会。资料来源:普华永道市场增长前景预测 年增长率过去3-5年未来3-5年体育联盟/ 赛事组织者7.79.7-20.6%体育科技公司8.07.66.1%体育联合会6.87.4-8.3%市场营销机构6.97.0-1.7%运动队/俱乐部7.17.9-9.5%学术/公共部门7.36.95.7%品牌/赞助商7.37.6-4.1%6.67.7其他/ 咨询公司和供应商-13.9%广播/传媒公司6.39.2-32.2% 2018年普华永道体育行业调查报告 | 11 另一方面,传统广播/传媒公司情况堪忧(预计增长率将从9.2%降至6.3%,降幅为32.2%)。尽管体育联盟/赛事组织者的预期增长率为7.7%,仅次于体育科技公司,但其预期增速已显著下降。我们认为,这一现象是众多因素共同作用的结果,而价格则是其中较为重要的因素之一。目前体育行业正面临着前所未有的价格压力,这一方面是由于其他可替代娱乐形式多样化导致的竞争加剧以及由此导致的消费者付费意愿降低,另一方面是由于市场(尤其是本土市场的)日趋饱和,顶级体育联盟的媒体转播权市场价值增长出现停滞,从而导致预期收入增速放缓。借力商业模式转型,转播权与赞助收入增长势头喜人从收入角度来看,数字媒体转播权最为...




发表评论取消回复