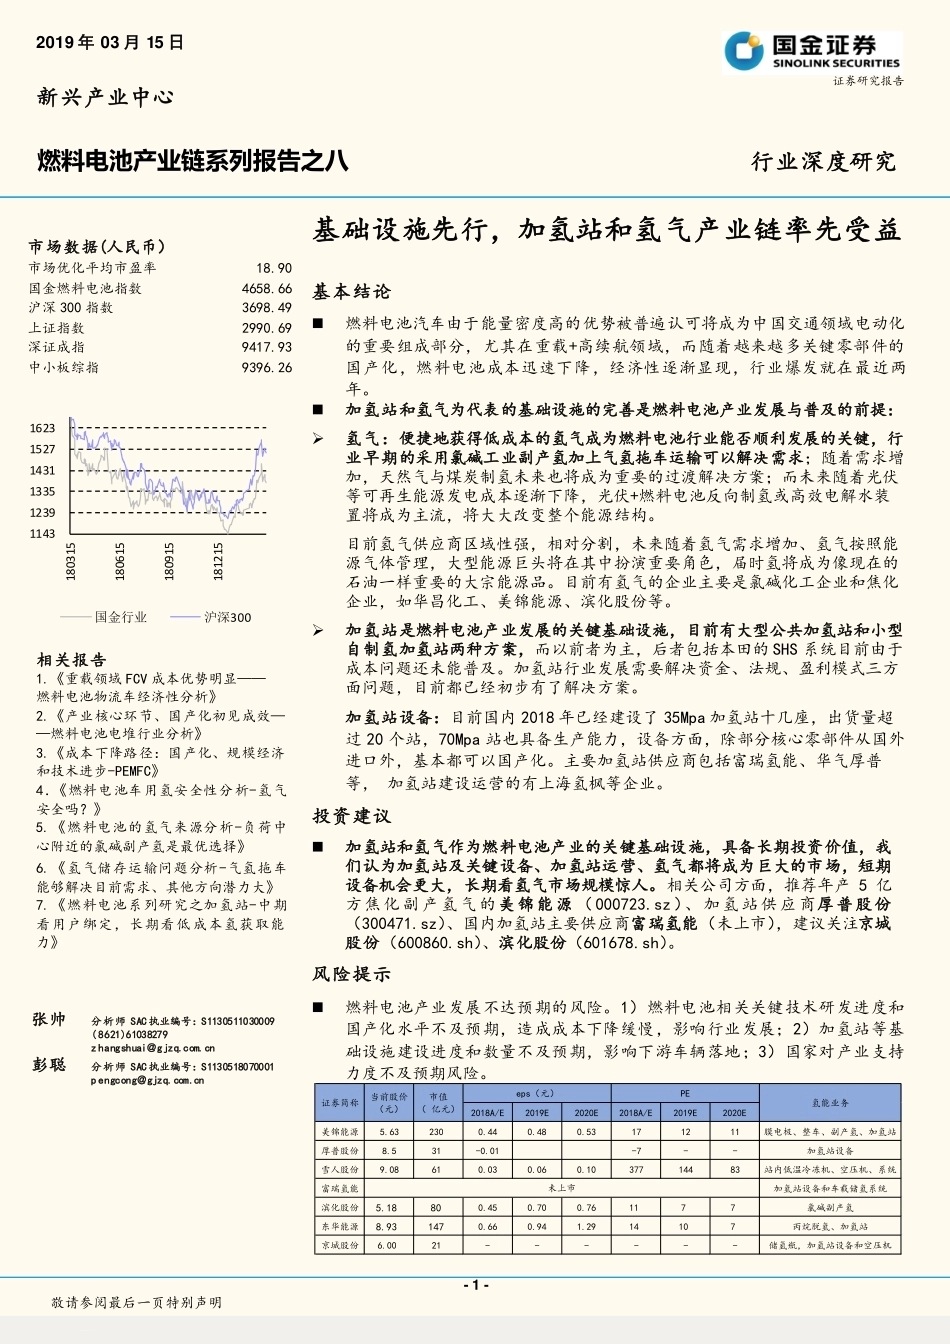
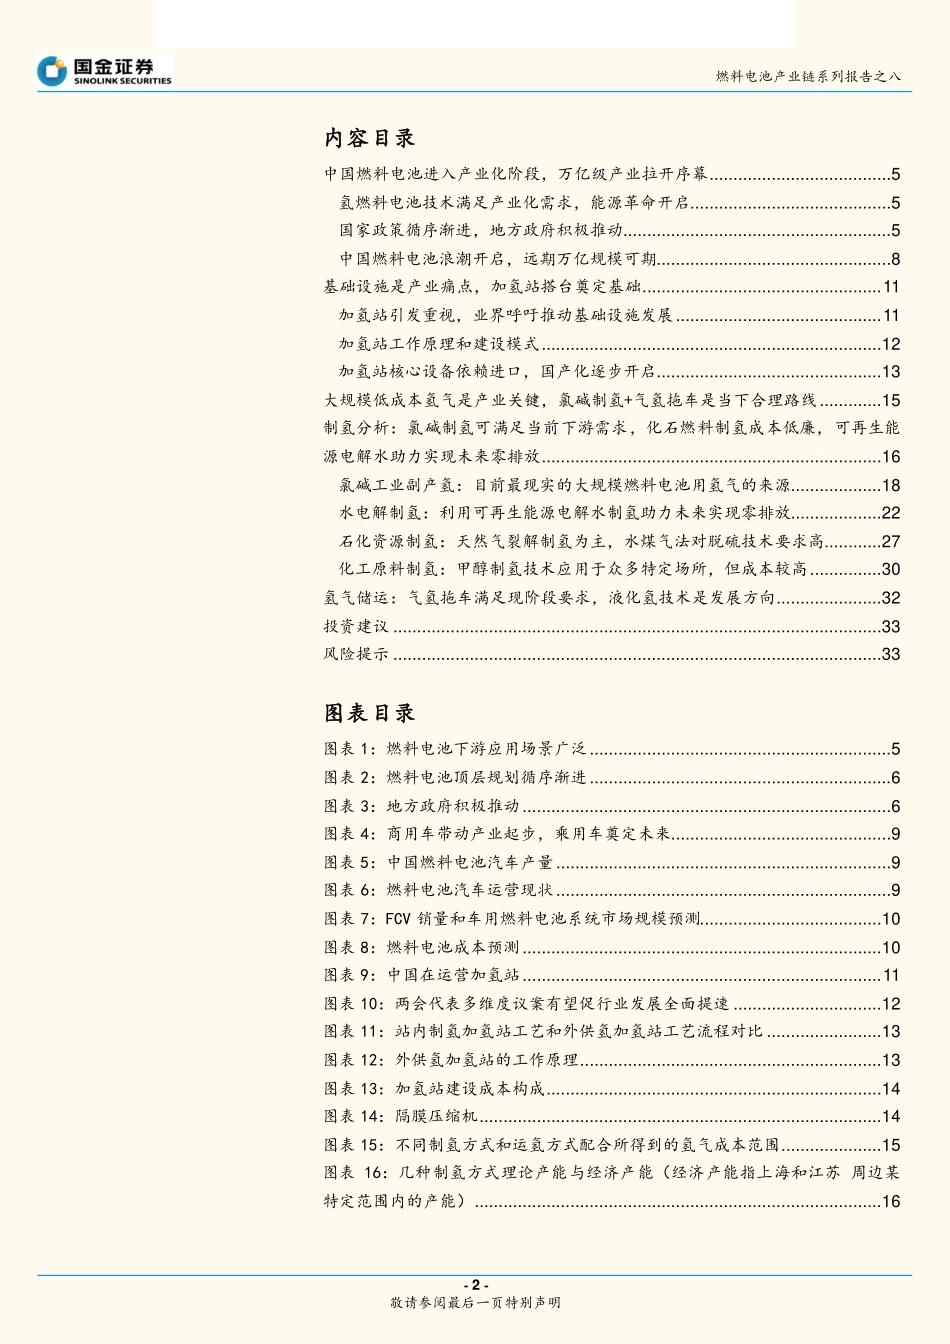
- 1 - 敬请参阅最后一页特别声明 2018A/E2019E2020E2018A/E2019E2020E美锦能源5.632300.440.480.53171211膜电极、整车、副产氢、加氢站厚普股份8.531-0.01-7--加氢站设备雪人股份9.08610.030.060.1037714483站内低温冷冻机、空压机、系统富瑞氢能加氢站设备和车载储氢系统滨化股份5.18800.450.700.761177氯碱副产氢东华能源8.931470.660.941.2914107丙烷脱氢、加氢站京城股份6.0021------储氢瓶,加氢站设备和空压机PE证券简称氢能业务当前股价(元)市值( 亿元)eps(元)未上市市场数据(人民币) 市场优化平均市盈率 18.90 国金燃料电池指数 4658.66 沪深 300 指数 3698.49 上证指数 2990.69 深证成指 9417.93 中小板综指 9396.26 相关报告 1.《重载领域 FCV 成本优势明显——燃料电池物流车经济性分析》 2.《产业核心环节、国产化初见成效——燃料电池电堆行业分析》 3.《成本下降路径:国产化、规模经济和技术进步-PEMFC》 4.《燃料电池车用氢安全性分析-氢气安全吗?》 5.《燃料电池的氢气来源分析-负荷中心附近的氯碱副产氢是最优选择》 6.《氢气储存运输问题分析-气氢拖车能够解决目前需求、其他方向潜力大》 7.《燃料电池系列研究之加氢站-中期看用户绑定,长期看低 成本氢获取能力》 张帅 分析师 SAC 执业编号:S1130511030009 ( 8621)61038279 z hangshuai@gjzq.com.cn 彭聪 分析师 SAC 执业编号:S1130518070001 p engcong@gjzq.com.cn 基础设施先行,加氢站和氢气产业链率先受益 基本结论 燃料电池汽车由于能量密度高的优势被普遍认可将成为中国交通领域电动化的重要组成部分,尤其在重载+高续航领域,而随着越来越多关键零部件的国产化,燃料电池成本迅速下降,经济性逐渐显现,行业爆发就在最近两年。加氢站和氢气为代表的基础设施的完善是燃料电池产业发展与普及的前提:氢气:便捷地获得低成本的氢气成为燃料电池行业能否顺利发展的关键,行业早期的采用氯碱工业副产氢加上气氢拖车运输可以解决需求;随着需求增加,天然气与煤炭制氢未来也将成为重要的过渡解决方案;而未来随着光伏等可再生能源发电成本逐渐下降,光伏+燃料电池反向制氢或高效电解水装置将成为主流,将大大改变整个能源结构。目前氢气供应商区域性强,相对分割,未来随着氢气需求增加、氢气按照能源气体管理,大型能源巨头将在其中扮演重要角色,届时氢将成为像现在的石油一样重要的大宗能源品。目前有氢气的企业主要是氯碱化工企业和焦化企业,如华昌化工、美锦能源、滨化股份等。加氢站是燃料电池产业发展的关键基础设施,目前有大型公共加氢站和小型自制氢加氢站两种方案,而以前者为主,后者包括本田的 SHS 系统目前由于成本问题还未能普及。加氢站行业发展需要解决资金、法规、盈利模式三方面问题,目前都已经初步有了解决方案。加氢站设备:目前国内 2018 年已经建设了 35Mpa 加氢站十几座,出货量超过 20 个站,70Mpa 站也具备生产能力,设备方面,除部分核心零部件从国外进口外,基本都可以国产化。主要加氢站供应商包括富瑞氢能、华气厚普等, 加氢站建设运营的有上海氢枫等企业。投资建议 加氢站和氢气作为燃料电池产业的关键基础设施,具备长期投资价值,我们认为加氢站及关键设备、加氢站运营、氢气都将成为巨大的市场,短期设备机会更大,长期看氢气市场规模惊人。相关公司方面,推荐年产 5 亿方焦化副产氢气的美锦能源 (000723.sz)、加氢站供应商厚普股份(300471.sz)、国内加氢站主要供应商富瑞氢能(未上市),建议关注京城股份(600860.sh)、滨化股份(601678.sh)。风险提示 燃料电池产业发展不达预期的风险。1)燃料电池相关关键技术研发进度和国产化水平不及预期,造成成本下降缓慢,影响行业发展;2)加氢站等基础设施建设进度和数量不及预期,影响下游车辆落地;3)国家对产业支持力度不及预期风险。114312391335143115271623180315180615180915181215国金行业 沪深300 2019 年 03 月 15 日燃料电池产业链系列报告之八 行业深度研究 证券研究报告 新兴产业中心 19861508/36139/20190315 14:34燃料电池产业链系列报告之八 - 2 - 敬请参阅最后一页特别声明 内容目录 中国燃料电池进入产业化阶段,万亿级产业拉开序幕 ......................................5 氢燃料电池技术满足产业化需求,能源革命开启..........................................5 国家政策循序渐进,地方政府积极推动........................................................5 中国燃料电池浪潮开启,远期万亿规模可期.................................................8 基础设施是产业痛点,加氢站搭台奠定基础 .................................................. 11 加氢站引发重视,业界呼吁推动基础设施发展 ........................................... 11 加氢站工作原理和建设模式 .......................................................................12 加氢站核心设备依赖进口,国产化逐步开启...............................................13 大规模低成本氢气是产业关键,氯碱制氢+气氢拖车是当下合理路线 .............15 制氢分析:氯碱制氢可满足当前下游需求,化石燃料制氢成本低廉,可再生能源电解水助力实现未来零排放 .......................................................................16 氯碱工业副产氢:目前最现实的大规模燃料电池用氢气的来源...................18 水电解制氢:利用可再生能源电解水制氢助力未来实现零排放...................22 石化资源制氢:天然气裂解制氢为主,水煤气法对脱硫技术要求高............27 化工原料制氢:甲醇制氢技术应用于众多特定场所,但成本较高 ...............30 氢气储运:气氢拖车满足现阶段要求,液化氢技术是发展方向 ......................32 投资建议 ......................................................................................................33 风险提示 ......................................................................................................33 图表目录 图表 1:燃料电池下游应用场景广泛 ...............................................................5 图表 2:燃料电池顶层规划循序渐进 ...............................................................6 图表 3:地方政府积极推动 .............................................................................6 图表 4:商用车带动产业起步,乘用车奠定未来..............................................9 图表 5:中国燃料电池汽车产量 ......................................................................9 图表 6:燃料电池汽车运营现状 ......................................................................9 图表 7:FCV 销量和车用燃料电池系统市场规模预测......................................10 图表 8:燃料电池成本预测 ...........................................................................10 图表 9:中国在运营加氢站 ........................................................................... 11 图表 10:两会代表多维度议案有望促行业发展全面提速 ...............................12 图表 11:站内制氢加氢站工艺和外供氢加氢站工艺流程对比 ........................13 图表 12:外供氢加氢站的工作原理 ...............................................................13 图表 13:加氢站建设成本构成 ......................................................................14 图表 14:隔膜压缩机 ....................................................................................14 图表 15:不同制氢方式和运氢方式配合所得到的氢气成本范围 .....................15 图表 16:几种制氢方式理论产能与经济产能(经济产能指上海和江苏 周边某特定范围内的产能) .....................................................................................16 19861508/36139/20190315 14:34燃料电池产业链系列报告之八 - 3 - 敬请参阅最后一页特别声明 图表 17:我国氢气售价构成 .........................................................................17 图表 18:各制氢方式综合对比 ......................................................................17 图表 19:氢能全面替代传统能源后市场规模将超 4 万亿美元 ........................18 图表 20:氢能体系 .......................................................................................19 图表 21:主流制氢方法 ................................................................................19 图表 22:全球制氢主要来...




发表评论取消回复