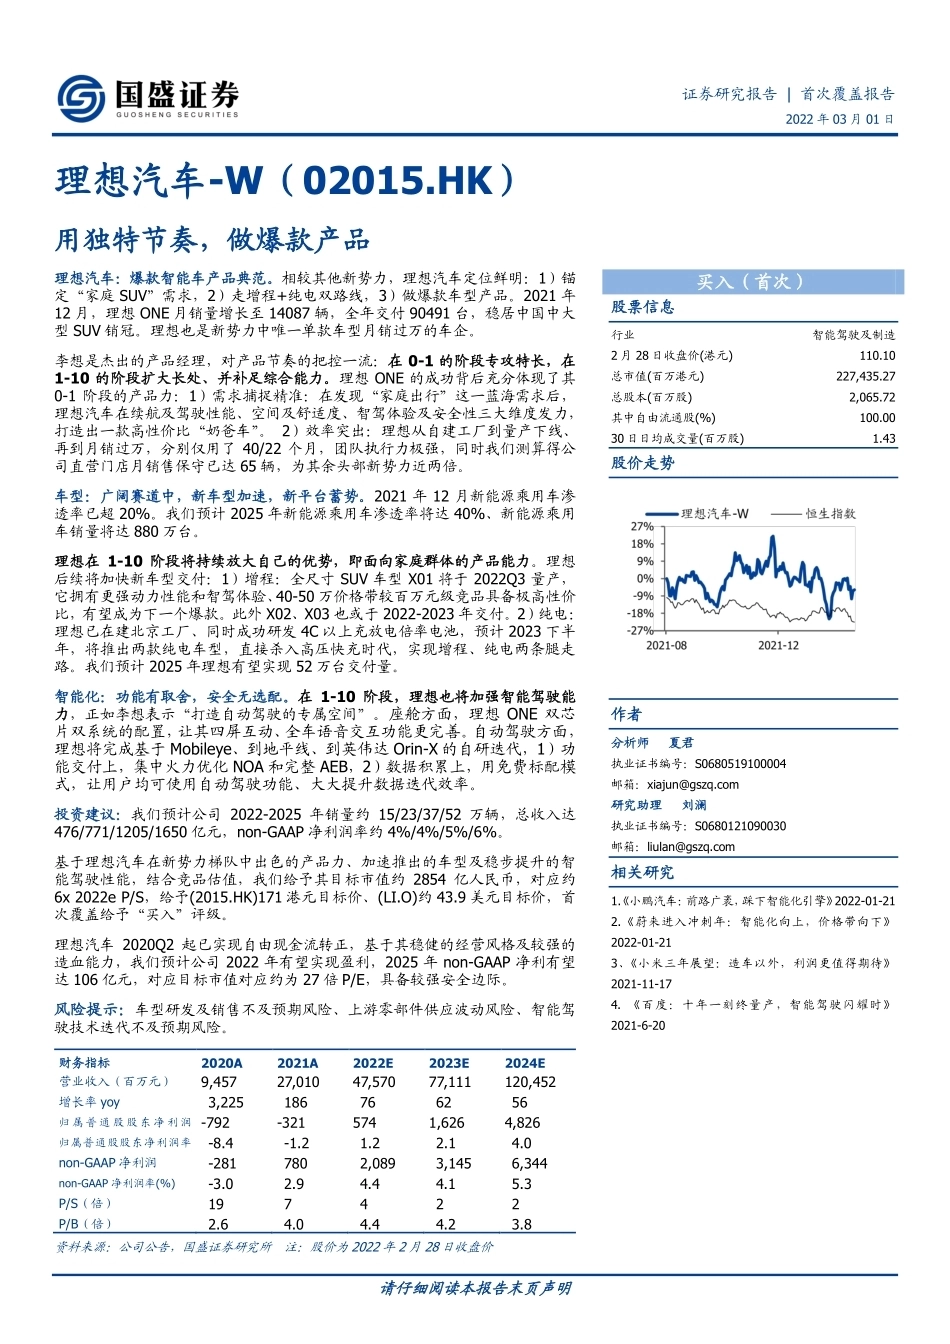
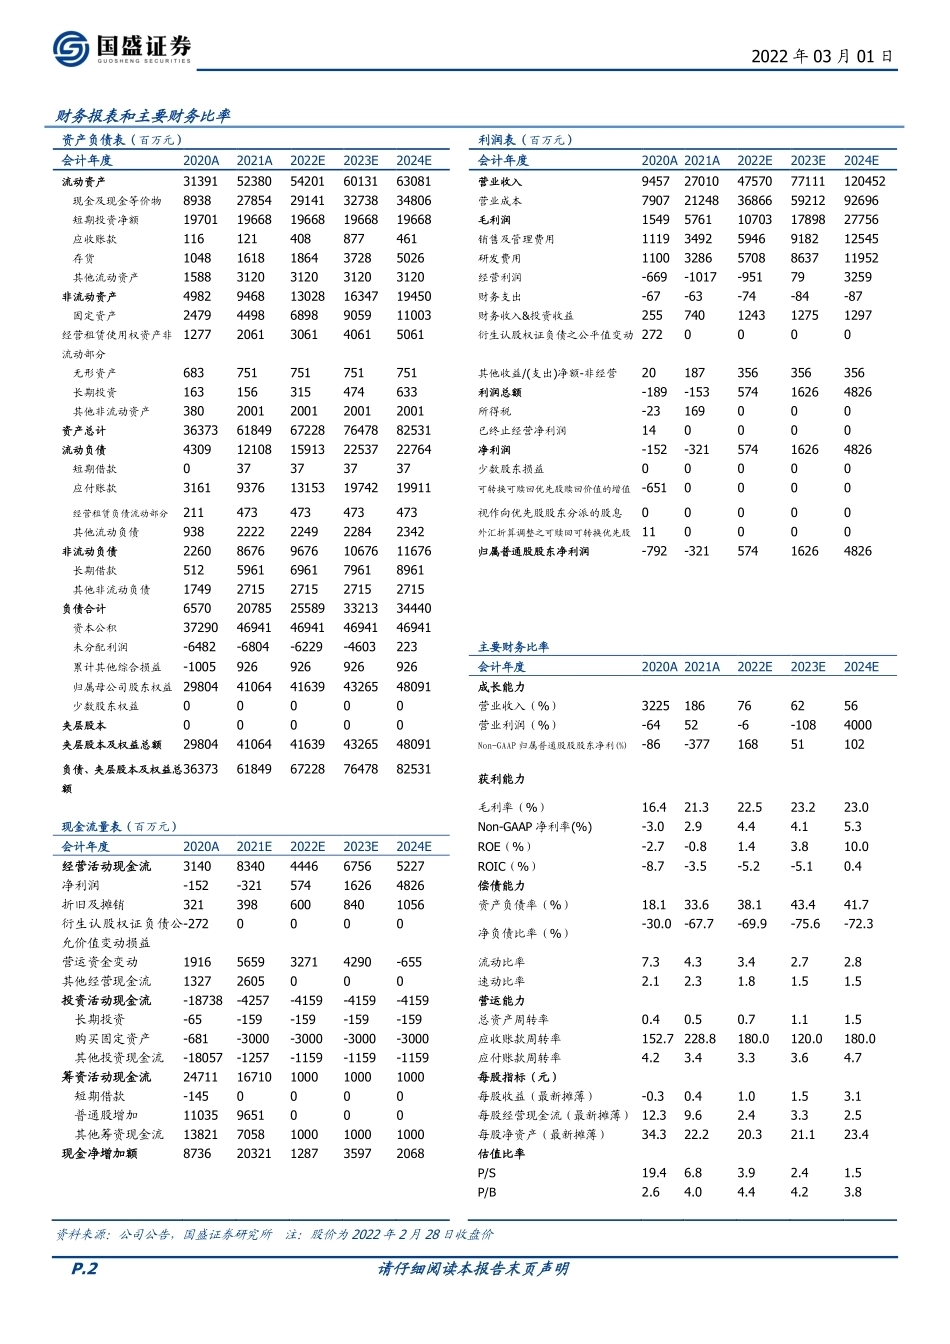
请仔细阅读本报告末页声明 证券研究报告 | 首次覆盖报告 2022 年 03 月 01 日 理想汽车-W(02015.HK) 用独特节奏,做爆款产品 理想汽车:爆款智能车产品典范。相较其他新势力,理想汽车定位鲜明:1)锚定“家庭 SUV”需求,2)走增程+纯电双路线,3)做爆款车型产品。2021 年12 月,理想 ONE 月销量增长至 14087 辆,全年交付 90491 台,稳居中国中大型 SUV 销冠。理想也是新势力中唯一单款车型月销过万的车企。 李想是杰出的产品经理,对产品节奏的把控一流:在 0-1 的阶段专攻特长,在1-10 的阶段扩大长处、并补足综合能力。理想 ONE 的成功背后充分体现了其0-1 阶段的产品力:1)需求捕捉精准:在发现“家庭出行”这一蓝海需求后,理想汽车在续航及驾驶性能、空间及舒适度、智驾体验及安全性三大维度发力,打造出一款高性价比“奶爸车”。 2)效率突出:理想从自建工厂到量产下线、再到月销过万,分别仅用了 40/22 个月,团队执行力极强,同时我们测算得公司直营门店月销售保守已达 65 辆,为其余头部新势力近两倍。 车型:广阔赛道中,新车型加速,新平台蓄势。2021 年 12 月新能源乘用车渗透率已超 20%。我们预计 2025 年新能源乘用车渗透率将达 40%、新能源乘用车销量将达 880 万台。 理想在 1-10 阶段将持续放大自己的优势,即面向家庭群体的产品能力。理想后续将加快新车型交付:1)增程:全尺寸 SUV 车型 X01 将于 2022Q3 量产,它拥有更强动力性能和智驾体验、40-50 万价格带较百万元级竞品具备极高性价比,有望成为下一个爆款。此外 X02、X03 也或于 2022-2023 年交付。2)纯电:理想已在建北京工厂、同时成功研发 4C 以上充放电倍率电池,预计 2023 下半年,将推出两款纯电车型,直接杀入高压快充时代,实现增程、纯电两条腿走路。我们预计 2025 年理想有望实现 52 万台交付量。 智能化:功能有取舍,安全无选配。在 1-10 阶段,理想也将加强智能驾驶能力,正如李想表示“打造自动驾驶的专属空间”。座舱方面,理想 ONE 双芯片双系统的配臵,让其四屏互动、全车语音交互功能更完善。自动驾驶方面,理想将完成基于 Mobileye、到地平线、到英伟达 Orin-X 的自研迭代,1)功能交付上,集中火力优化 NOA 和完整 AEB,2)数据积累上,用免费标配模式,让用户均可使用自动驾驶功能、大大提升数据迭代效率。 投资建议:我们预计公司 2022-2025 年销量约 15/23/37/52 万辆,总收入达476/771/1205/1650 亿元,non-GAAP 净利润率约 4%/4%/5%/6%。 基于理想汽车在新势力梯队中出色的产品力、加速推出的车型及稳步提升的智能驾驶性能,结合竞品估值,我们给予其目标市值约 2854 亿人民币,对应约6x 2022e P/S,给予(2015.HK)171 港元目标价、(LI.O)约 43.9 美元目标价,首次覆盖给予“买入”评级。 理想汽车 2020Q2 起已实现自由现金流转正,基于其稳健的经营风格及较强的造血能力,我们预计公司 2022 年有望实现盈利,2025 年 non-GAAP 净利有望达 106 亿元,对应目标市值对应约为 27 倍 P/E,具备较强安全边际。 风险提示:车型研发及销售不及预期风险、上游零部件供应波动风险、智能驾驶技术迭代不及预期风险。 财务指标 2020A 2021A 2022E 2023E 2024E 营业收入(百万元) 9,457 27,010 47,570 77,111 120,452 增长率 yoy 3,225 186 76 62 56 归 属 普 通 股 股 东 净 利 润(元)) (百万元) -792 -321 574 1,626 4,826 归属普通股股东净利润率(%)(%) -8.4 -1.2 1.2 2.1 4.0 non-GAAP 净利润 -281 780 2,089 3,145 6,344 non-GAAP 净利润率(%) -3.0 2.9 4.4 4.1 5.3 P/S(倍) 19 7 4 2 2 P/B(倍) 2.6 4.0 4.4 4.2 3.8 资料来源:公司公告,国盛证券研究所 注:股价为 2022 年 2 月 28 日收盘价 买入(首次) 股票信息 行业 智能驾驶及制造 2 月 28 日收盘价(港元) 110.10 总市值(百万港元) 227,435.27 总股本(百万股) 2,065.72 其中自由流通股(%) 100.00 30 日日均成交量(百万股) 1.43 股价走势 作者 分析师 夏君 执业证书编号:S0680519100004 邮箱:xiajun@gszq.com 研究助理 刘澜 执业证书编号:S0680121090030 邮箱:liulan@gszq.com 相关研究 1.《小鹏汽车:前路广袤,踩下智能化引擎》2022-01-21 2.《蔚来进入冲刺年:智能化向上,价格带向下》2022-01-21 3、《小米三年展望:造车以外,利润更值得期待》2021-11-17 4. 《百度:十年一刻终量产,智能驾驶闪耀时》2021-6-20 2022 年 03 月 01 日 P.2 请仔细阅读本报告末页声明 财务报表和主要财务比率 资产负债表(百万元) 利润表(百万元) 会计年度 2020A 2021A 2022E 2023E 2024E 会计年度 2020A 2021A 2022E 2023E 2024E 流动资产 31391 52380 54201 60131 63081 营业收入 9457 27010 47570 77111 120452 现金及现金等价物 8938 27854 29141 32738 34806 营业成本 7907 21248 36866 59212 92696 短期投资净额 19701 19668 19668 19668 19668 毛利润 1549 5761 10703 17898 27756 应收账款 116 121 408 877 461 销售及管理费用 1119 3492 5946 9182 12545 存货 1048 1618 1864 3728 5026 研发费用 1100 3286 5708 8637 11952 其他流动资产 1588 3120 3120 3120 3120 经营利润 -669 -1017 -951 79 3259 非流动资产 4982 9468 13028 16347 19450 财务支出 -67 -63 -74 -84 -87 固定资产 2479 4498 6898 9059 11003 财务收入&投资收益 255 740 1243 1275 1297 经营租赁使用权资产非流动部分 1277 2061 3061 4061 5061 衍生认股权证负债之公平值变动 272 0 0 0 0 无形资产 683 751 751 751 751 其他收益/(支出)净额-非经营 20 187 356 356 356 长期投资 163 156 315 474 633 利润总额 -189 -153 574 1626 4826 其他非流动资产 380 2001 2001 2001 2001 所得税 -23 169 0 0 0 资产总计 36373 61849 67228 76478 82531 已终止经营净利润 14 0 0 0 0 流动负债 4309 12108 15913 22537 22764 净利润 -152 -321 574 1626 4826 短期借款 0 37 37 37 37 少数股东损益 0 0 0 0 0 应付账款 3161 9376 13153 19742 19911 可转换可赎回优先股赎回价值的增值 -651 0 0 0 0 经营租赁负债流动部分 211 473 473 473 473 视作向优先股股东分派的股息 0 0 0 0 0 其他流动负债 938 2222 2249 2284 2342 外汇折算调整之可赎回可转换优先股 11 0 0 0 0 非流动负债 2260 8676 9676 10676 11676 归属普通股股东净利润 -792 -321 574 1626 4826 长期借款 512 5961 6961 7961 8961 其他非流动负债 1749 2715 2715 2715 2715 负债合计 6570 20785 25589 33213 34440 资本公积 37290 46941 46941 46941 46941 未分配利润 -6482 -6804 -6229 -4603 223 主要财务比率 累计其他综合损益 -1005 926 926 926 926 会计年度 2020A 2021A 2022E 2023E 2024E 归属母公司股东权益 29804 41064 41639 43265 48091 成长能力 少数股东权益 0 0 0 0 0 营业收入(%) 3225 186 76 62 56 夹层股本 0 0 0 0 0 营业利润(%) -64 52 -6 -108 4000 夹层股本及权益总额 29804 41064 41639 43265 48091 Non-GAAP 归属普通股股股东净利(%) -86 -377 168 51 102 负债、夹层股本及权益总额 36373 61849 67228 76478 82531 获利能力 毛利率(%) 16.4 21.3 22.5 23.2 23.0 现金流量表(百万元) Non-GAAP 净利率(%) -3.0 2.9 4.4 4.1 5.3 会计年度 2020A 2021E 2022E 2023E 2024E ROE(%) -2.7 -0.8 1.4 3.8 10.0 经营活动现金流 3140 8340 4446 6756 5227 ROIC(%) -8.7 -3.5 -5.2 -5.1 0.4 净利润 -152 -321 574 1626 4826 偿债能力 折旧及摊销 321 398 600 840 1056 资产负债率(%) 18.1 33.6 38.1 43.4 41.7 衍生认股权证负债公允价值变动损益 -272 0 0 0 0 净负债比率(%) -30.0 -67.7 -69.9 -75.6 -72.3 营运资金变动 1916 5659 3271 4290 -655 流动比率 7.3 4.3 3.4 2.7 2.8 其他经营现金流 1327 2605 0 0 0 速动比率 2.1 2.3 1.8 1.5 1.5 投资活动现金流 -18738 -4257 -4159 -4159 -4159 营运能力 长期投资 -65 -159 -159 -159 -159 总资产周转率 0.4 0.5 0.7 1.1 1.5 购买固定资产 -681 -3000 -3000 -3000 -3000 应收账款周转率 152.7 228.8 180.0 120.0 180.0 其他投资现金流 -18057 -1257 -1159 -1159 -1159 应付账款周转率 4.2 3.4 3.3 3.6 4.7 筹资活动现金流 24711 16710 1000 1000 1000 每股指标(元) 短期借款 -145 0 0 0 0 每股收益(最新摊薄) -0.3 0.4 1.0 1.5 3.1 普通股增加 11035 9651 0 0 0 每股经营现金流(最新摊薄) 12.3 9.6 2.4 3.3 2.5 其他筹资现金流 13821 7058 1000 1000 1000 每股净资产(最新摊薄) 34.3 22.2 20.3 21.1 23.4 现金净增加额 8736 20321 1287 3597 2068 估值比率 P/S 19.4 6.8 3.9 2.4 1.5 P/B 2.6 4.0 4.4 4.2 ...




发表评论取消回复