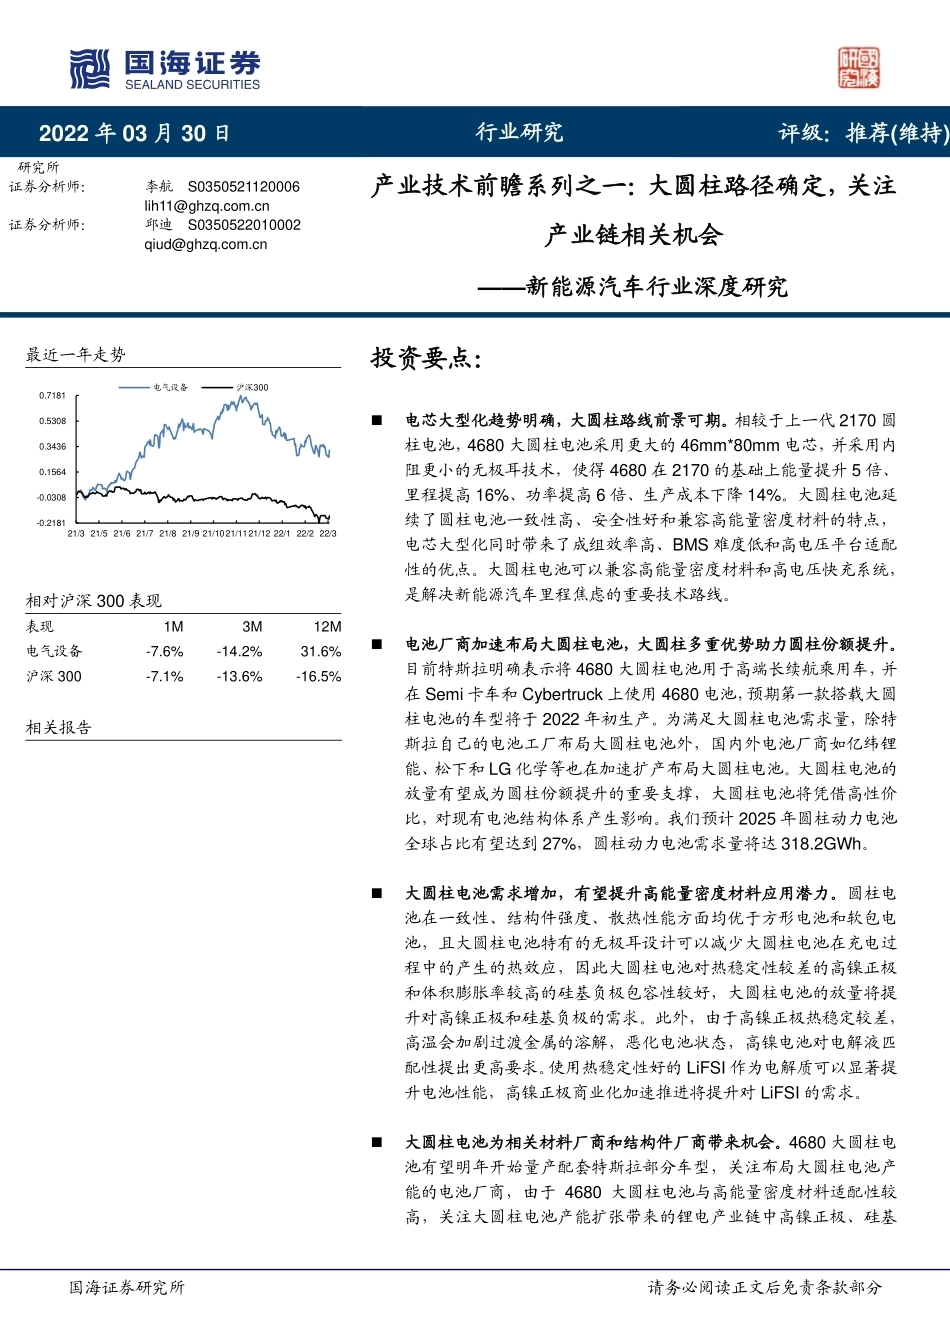
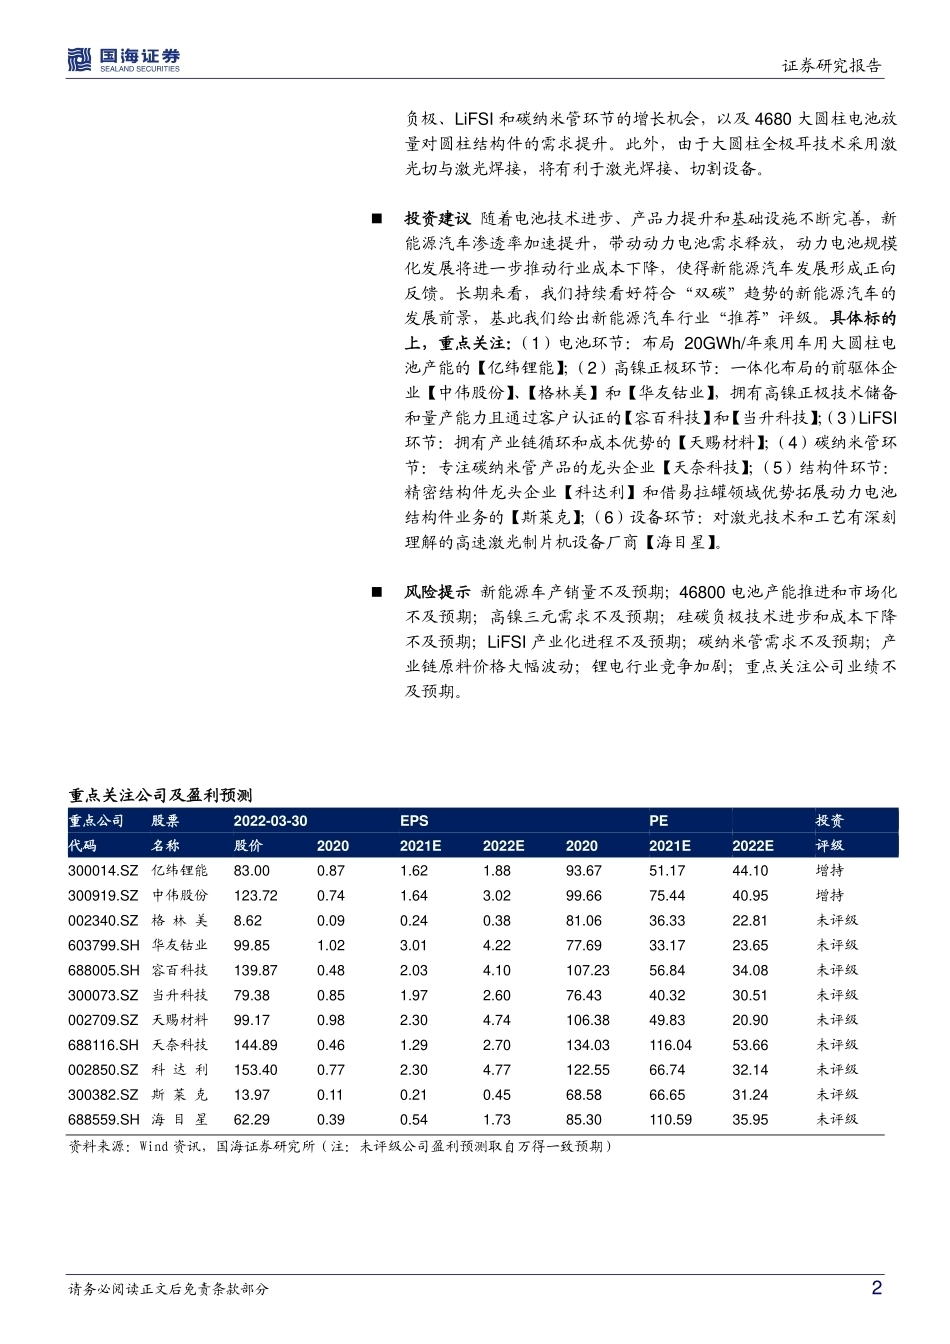
国海证券研究所 请务必阅读正文后免责条款部分 2022 年 03 月 30 日 行业研究 评级:推荐(维持)研究所 证券分析师: 李航 S0350521120006 lih11@ghzq.com.cn 证券分析师: 邱迪 S0350522010002 qiud@ghzq.com.cn 产业技术前瞻系列之一:大圆柱路径确定,关注产业链相关机会 ——新能源汽车行业深度研究 最近一年走势 相对沪深 300 表现 表现 1M 3M 12M 电气设备 -7.6% -14.2% 31.6% 沪深 300 -7.1% -13.6% -16.5% 相关报告 投资要点: ◼ 电芯大型化趋势明确,大圆柱路线前景可期。相较于上一代 2170 圆柱电池,4680 大圆柱电池采用更大的 46mm*80mm 电芯,并采用内阻更小的无极耳技术,使得 4680 在 2170 的基础上能量提升 5 倍、里程提高 16%、功率提高 6 倍、生产成本下降 14%。大圆柱电池延续了圆柱电池一致性高、安全性好和兼容高能量密度材料的特点,电芯大型化同时带来了成组效率高、BMS 难度低和高电压平台适配性的优点。大圆柱电池可以兼容高能量密度材料和高电压快充系统,是解决新能源汽车里程焦虑的重要技术路线。 ◼ 电池厂商加速布局大圆柱电池,大圆柱多重优势助力圆柱份额提升。目前特斯拉明确表示将 4680 大圆柱电池用于高端长续航乘用车,并在 Semi 卡车和 Cybertruck 上使用 4680 电池,预期第一款搭载大圆柱电池的车型将于 2022 年初生产。为满足大圆柱电池需求量,除特斯拉自己的电池工厂布局大圆柱电池外,国内外电池厂商如亿纬锂能、松下和 LG 化学等也在加速扩产布局大圆柱电池。大圆柱电池的放量有望成为圆柱份额提升的重要支撑,大圆柱电池将凭借高性价比,对现有电池结构体系产生影响。我们预计 2025 年圆柱动力电池全球占比有望达到 27%,圆柱动力电池需求量将达 318.2GWh。 ◼ 大圆柱电池需求增加,有望提升高能量密度材料应用潜力。圆柱电池在一致性、结构件强度、散热性能方面均优于方形电池和软包电池,且大圆柱电池特有的无极耳设计可以减少大圆柱电池在充电过程中的产生的热效应,因此大圆柱电池对热稳定性较差的高镍正极和体积膨胀率较高的硅基负极包容性较好,大圆柱电池的放量将提升对高镍正极和硅基负极的需求。此外,由于高镍正极热稳定较差,高温会加剧过渡金属的溶解,恶化电池状态,高镍电池对电解液匹配性提出更高要求。使用热稳定性好的 LiFSI 作为电解质可以显著提升电池性能,高镍正极商业化加速推进将提升对 LiFSI 的需求。 ◼ 大圆柱电池为相关材料厂商和结构件厂商带来机会。4680 大圆柱电池有望明年开始量产配套特斯拉部分车型,关注布局大圆柱电池产能的电池厂商,由于 4680 大圆柱电池与高能量密度材料适配性较高,关注大圆柱电池产能扩张带来的锂电产业链中高镍正极、硅基 -0.2181-0.03080.15640.34360.53080.718121/3 21/5 21/6 21/7 21/8 21/9 21/1021/1121/12 22/1 22/2 22/3电气设备沪深300证券研究报告 请务必阅读正文后免责条款部分 2 重点关注公司及盈利预测 重点公司 股票 2022-03-30 EPS PE 投资 代码 名称 股价 2020 2021E 2022E 2020 2021E 2022E 评级 300014.SZ 亿纬锂能 83.00 0.87 1.62 1.88 93.67 51.17 44.10 增持 300919.SZ 中伟股份 123.72 0.74 1.64 3.02 99.66 75.44 40.95 增持 002340.SZ 格 林 美 8.62 0.09 0.24 0.38 81.06 36.33 22.81 未评级 603799.SH 华友钴业 99.85 1.02 3.01 4.22 77.69 33.17 23.65 未评级 688005.SH 容百科技 139.87 0.48 2.03 4.10 107.23 56.84 34.08 未评级 300073.SZ 当升科技 79.38 0.85 1.97 2.60 76.43 40.32 30.51 未评级 002709.SZ 天赐材料 99.17 0.98 2.30 4.74 106.38 49.83 20.90 未评级 688116.SH 天奈科技 144.89 0.46 1.29 2.70 134.03 116.04 53.66 未评级 002850.SZ 科 达 利 153.40 0.77 2.30 4.77 122.55 66.74 32.14 未评级 300382.SZ 斯 莱 克 13.97 0.11 0.21 0.45 68.58 66.65 31.24 未评级 688559.SH 海 目 星 62.29 0.39 0.54 1.73 85.30 110.59 35.95 未评级 资料来源:Wind 资讯,国海证券研究所(注:未评级公司盈利预测取自万得一致预期) 负极、LiFSI 和碳纳米管环节的增长机会,以及 4680 大圆柱电池放量对圆柱结构件的需求提升。此外,由于大圆柱全极耳技术采用激光切与激光焊接,将有利于激光焊接、切割设备。 ◼ 投资建议 随着电池技术进步、产品力提升和基础设施不断完善,新能源汽车渗透率加速提升,带动动力电池需求释放,动力电池规模化发展将进一步推动行业成本下降,使得新能源汽车发展形成正向反馈。长期来看,我们持续看好符合“双碳”趋势的新能源汽车的发展前景,基此我们给出新能源汽车行业“推荐”评级。具体标的上,重点关注:(1)电池环节:布局 20GWh/年乘用车用大圆柱电池产能的【亿纬锂能】;(2)高镍正极环节:一体化布局的前驱体企业【中伟股份】、【格林美】和【华友钴业】,拥有高镍正极技术储备和量产能力且通过客户认证的【容百科技】和【当升科技】;(3)LiFSI环节:拥有产业链循环和成本优势的【天赐材料】;(4)碳纳米管环节:专注碳纳米管产品的龙头企业【天奈科技】;(5)结构件环节:精密结构件龙头企业【科达利】和借易拉罐领域优势拓展动力电池结构件业务的【斯莱克】;(6)设备环节:对激光技术和工艺有深刻理解的高速激光制片机设备厂商【海目星】。 ◼ 风险提示 新能源车产销量不及预期;46800 电池产能推进和市场化不及预期;高镍三元需求不及预期;硅碳负极技术进步和成本下降不及预期;LiFSI 产业化进程不及预期;碳纳米管需求不及预期;产业链原料价格大幅波动;锂电行业竞争加剧;重点关注公司业绩不及预期。 证券研究报告 请务必阅读正文后免责条款部分 3 内容目录 1、 电芯大型化趋势明确,大圆柱路线前景可期 .......................................................................................................... 6 1.1、 18650→21700→46800,圆柱电池大型化趋势明确 ....................................................................................... 6 1.2、 圆柱电池在一致性、安全性、材料应用等方面优势明显 ................................................................................. 8 1.3、 受益于大圆柱电池的高成组效率、低 BMS 难度和高电压平台适配性,大圆柱电池路线前景可期 ................. 9 2、 电池环节:电池厂商布局大圆柱电池,大圆柱多重优势助力圆柱份额提升 ......................................................... 12 2.1、 动力电池行业集中度高,国内外技术路线布局有所差异 ............................................................................... 12 2.2、 大圆柱电池产能即将放量,多重优势助力圆柱电池份额提升 ........................................................................ 13 3、 材料环节:大圆柱电池需求增加,有望提升高能量密度材料应用潜力 ................................................................ 15 3.1、 高镍正极:圆柱大型化趋势下迎高镍扩产高峰,一体化布局铸就高镍正极材料龙头 ................................... 15 3.1.1、 高镍材料能量密度优势明显,里程需求驱动 NCM811 占比提升 ........................................................ 15 3.1.2、 高镍三元与圆柱电池优缺点互补,高镍大圆柱电池优势明显 ............................................................. 17 3.1.3、 大圆柱放量提升高镍材料需求,三元前驱体和正极材料龙头企业受益 .............................................. 19 3.2、 硅基负极:硅基负极需求向上,商业化进程有望加速 .................................................................................. 25 3.2.1、 石墨负极接近理论比容上限,高比容硅材料备受关注 ........................................................................ 25 3.2.2、 硅基负极适配大圆柱电池,硅基负极规模商业化进程加速 ................................................................. 28 3.3、 LiFSI:大圆柱带动 LiFSI 需求提升,国内企业大规模布局加速 ................................................................... 31 3.3.1、 LiFSI 性能优势明显,高镍化助力提升 LiFSI 需求 .............................................................................. 31 3.3.2、 LiFSI 需求有望大幅提升,龙头公司强者恒强 .................................................................................... 34 3.4、 碳纳米管:大圆柱助力碳纳米管渗透率提升,龙头企业技术优势加深护城河 .............................................. 37 3.4.1、 碳纳米管性能优越,大圆柱电池助力碳纳米管渗透率提升 ................................................................. 37 3.4.2、 技术与性能构筑核心竞争力,龙头公司产能扩张强者恒强 ...................................................................




发表评论取消回复