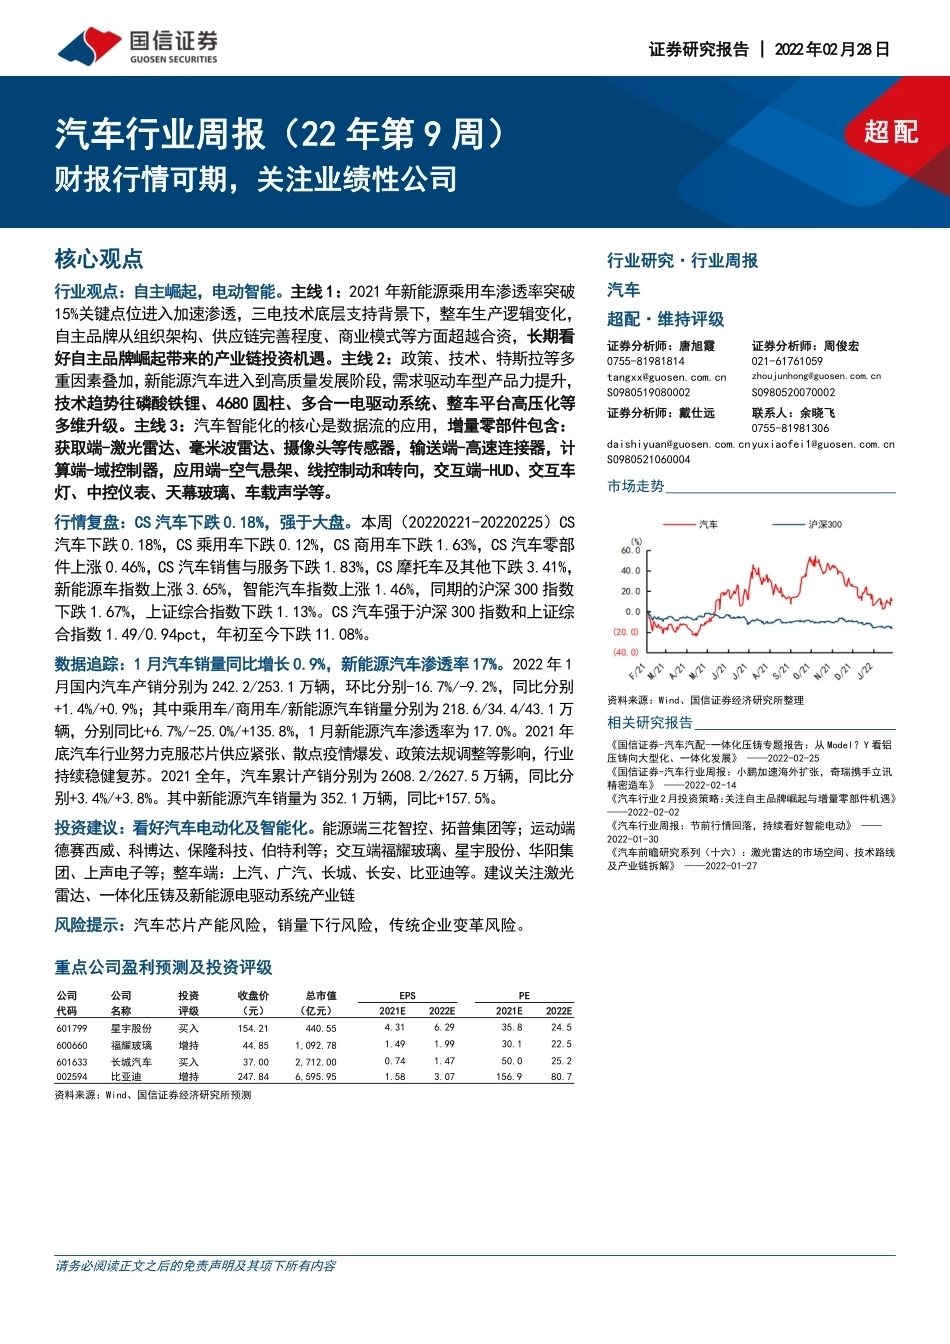
请务必阅读正文之后的免责声明及其项下所有内容证券研究报告 | 2022年02月28日超 配汽车行业周报(22 年第 9 周)财报行情可期,关注业绩性公司核心观点行业研究·行业周报汽车超配·维持评级证券分析师:唐旭霞证券分析师:周俊宏0755-81981814021-61761059tangxx@guosen.com.cnzhoujunhong@guosen.com.cnS0980519080002S0980520070002证券分析师:戴仕远联系人:余晓飞0755-81981306daishiyuan@guosen.com.cnyuxiaofei1@guosen.com.cnS0980521060004市场走势资料来源:Wind、国信证券经济研究所整理相关研究报告《国信证券-汽车汽配-一体化压铸专题报告:从 Model?Y 看铝压铸向大型化、一体化发展》 ——2022-02-25《国信证券-汽车行业周报:小鹏加速海外扩张,奇瑞携手立讯精密造车》 ——2022-02-14《汽车行业 2 月投资策略:关注自主品牌崛起与增量零部件机遇》——2022-02-02《汽车行业周报:节前行情回落,持续看好智能电动》 ——2022-01-30《汽车前瞻研究系列(十六):激光雷达的市场空间、技术路线及产业链拆解》 ——2022-01-27行业观点:自主崛起,电动智能。主线 1:2021 年新能源乘用车渗透率突破15%关键点位进入加速渗透,三电技术底层支持背景下,整车生产逻辑变化,自主品牌从组织架构、供应链完善程度、商业模式等方面超越合资,长期看好自主品牌崛起带来的产业链投资机遇。主线 2:政策、技术、特斯拉等多重因素叠加,新能源汽车进入到高质量发展阶段,需求驱动车型产品力提升,技术趋势往磷酸铁锂、4680 圆柱、多合一电驱动系统、整车平台高压化等多维升级。主线 3:汽车智能化的核心是数据流的应用,增量零部件包含:获取端-激光雷达、毫米波雷达、摄像头等传感器,输送端-高速连接器,计算端-域控制器,应用端-空气悬架、线控制动和转向,交互端-HUD、交互车灯、中控仪表、天幕玻璃、车载声学等。行情复盘:CS 汽车下跌 0.18%,强于大盘。本周(20220221-20220225)CS汽车下跌 0.18%,CS 乘用车下跌 0.12%,CS 商用车下跌 1.63%,CS 汽车零部件上涨 0.46%,CS 汽车销售与服务下跌 1.83%,CS 摩托车及其他下跌 3.41%,新能源车指数上涨 3.65%,智能汽车指数上涨 1.46%,同期的沪深 300 指数下跌 1.67%,上证综合指数下跌 1.13%。CS 汽车强于沪深 300 指数和上证综合指数 1.49/0.94pct,年初至今下跌 11.08%。数据追踪:1 月汽车销量同比增长 0.9%,新能源汽车渗透率 17%。2022 年 1月国内汽车产销分别为 242.2/253.1 万辆,环比分别-16.7%/-9.2%,同比分别+1.4%/+0.9%;其中乘用车/商用车/新能源汽车销量分别为 218.6/34.4/43.1 万辆,分别同比+6.7%/-25.0%/+135.8%,1 月新能源汽车渗透率为 17.0%。2021 年底汽车行业努力克服芯片供应紧张、散点疫情爆发、政策法规调整等影响,行业持续稳健复苏。2021 全年,汽车累计产销分别为 2608.2/2627.5 万辆,同比分别+3.4%/+3.8%。其中新能源汽车销量为 352.1 万辆,同比+157.5%。投资建议:看好汽车电动化及智能化。能源端三花智控、拓普集团等;运动端德赛西威、科博达、保隆科技、伯特利等;交互端福耀玻璃、星宇股份、华阳集团、上声电子等;整车端:上汽、广汽、长城、长安、比亚迪等。建议关注激光雷达、一体化压铸及新能源电驱动系统产业链风险提示:汽车芯片产能风险,销量下行风险,传统企业变革风险。重点公司盈利预测及投资评级公司公司投资收盘价总市值EPSPE代码名称评级(元)(亿元)2021E2022E2021E2022E601799星宇股份买入154.21440.554.316.2935.824.5600660福耀玻璃增持44.851,092.781.491.9930.122.5601633长城汽车买入37.002,712.000.741.4750.025.2002594比亚迪增持247.846,595.951.583.07156.980.7资料来源:Wind、国信证券经济研究所预测请务必阅读正文之后的免责声明及其项下所有内容证券研究报告2内容目录投资建议:关注自主品牌崛起和增量零部件机遇..........................................................................4本周行情回顾......................................................................................................................................6行业涨跌幅: CS 汽车下跌 0.18%,强于大盘................................................................................................6个股涨跌幅:乘用车、零部件分化.................................................................................................................. 7估值:汽车行业估值处于上游水平,较上周有所上涨..................................................................................8数据跟踪............................................................................................................................................10销量:1 月汽车销量同比增长 0.9%,新能源汽车渗透率 17%.....................................................................10库存:1 月经销商综合库存系数环比上升 2pct,库存水平回升................................................................12行业相关运营指标:下游需求稳定,部分原材料价格同环比均下降........................................................12重要行业新闻与上市车型................................................................................................................15重要行业新闻.....................................................................................................................................................152 月上市车型梳理............................................................................................................................................. 16公司重要公告....................................................................................................................................17免责声明............................................................................................................................................19请务必阅读正文之后的免责声明及其项下所有内容证券研究报告3图表目录图1: 中信一级行业一周(20220221-20220225)涨跌幅.....................................................................................6图2: 中信一级行业年初至今涨跌幅.......................................................................................................................6图3: 本周(20220221-20220225)CS 汽车涨跌幅前五名....................................................................................8图4: 年初至今 CS 汽车涨跌幅前五名.....................................................................................................................8图5: 本周中信一级分行业 PE..................................................................................................................................8图6: CS 汽车 PE......................................................................................................................................................... 9图7: CS 汽车零部件 PE.............................................................................................................................................9图8: CS 乘用车 PE..................................................................................................................................................... 9图9: CS 商用车 PE....................................................................................................................................................




发表评论取消回复