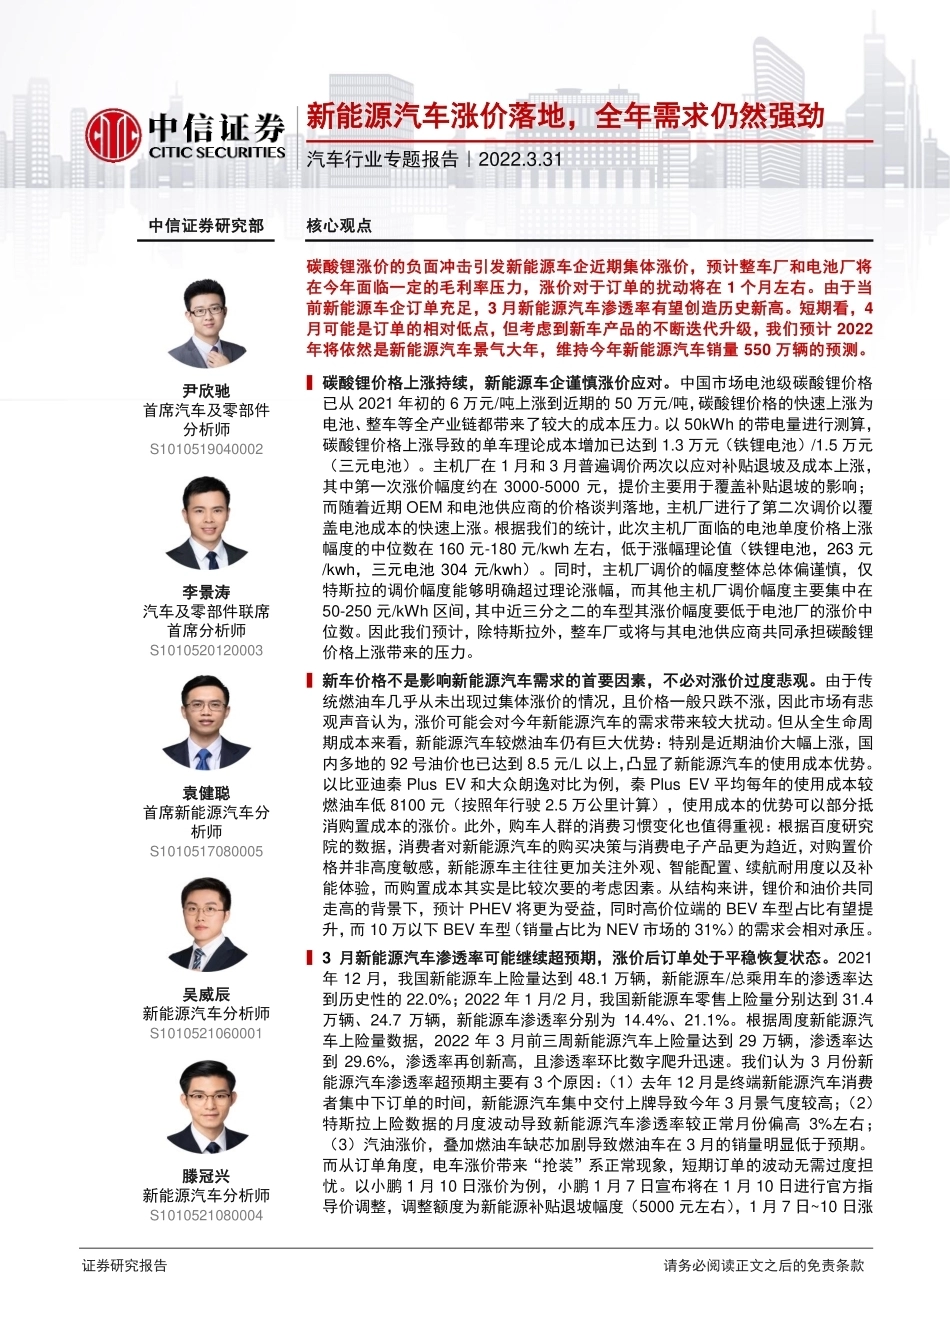
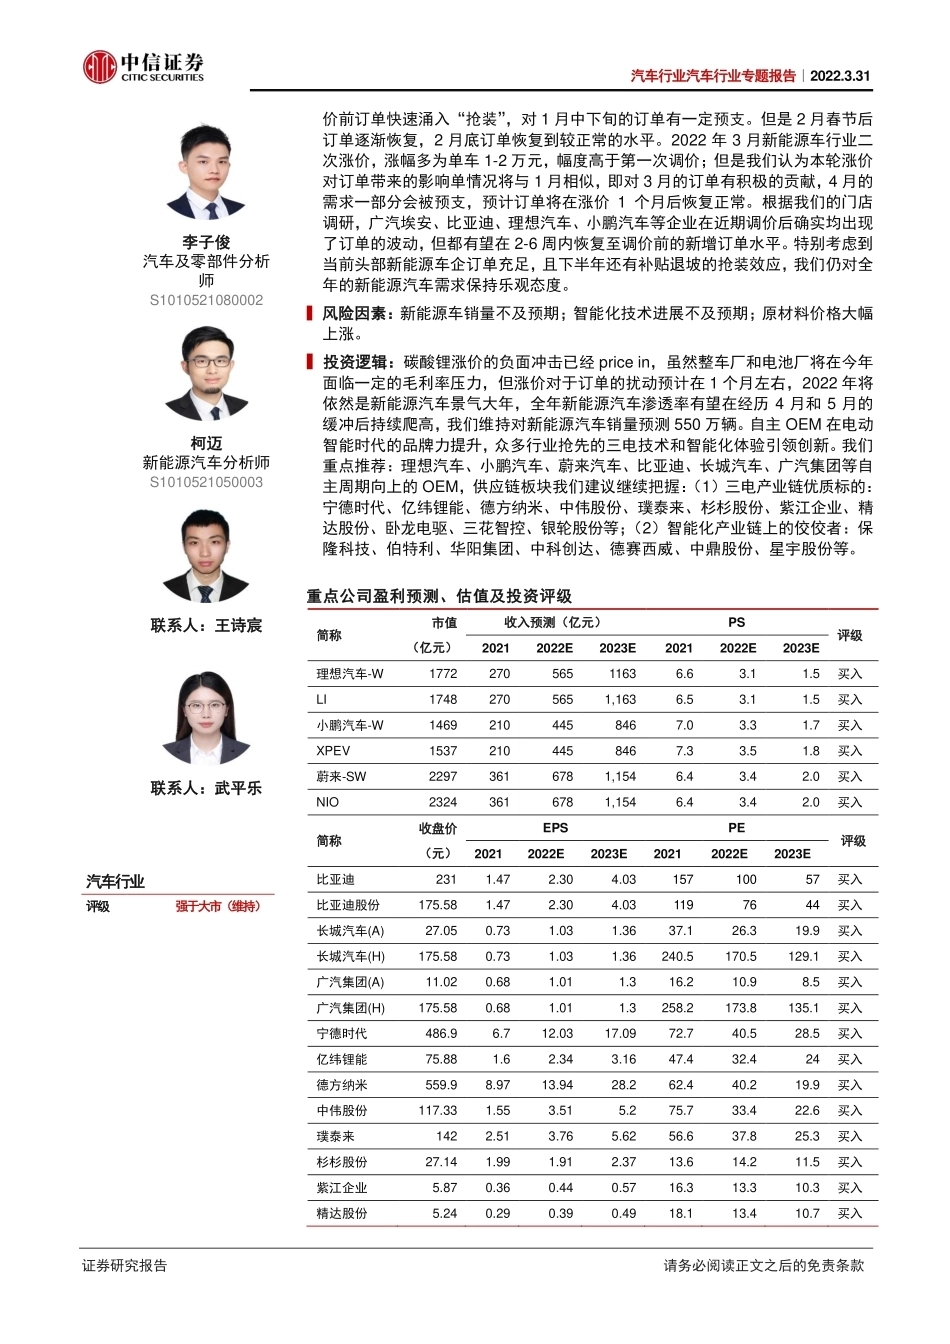
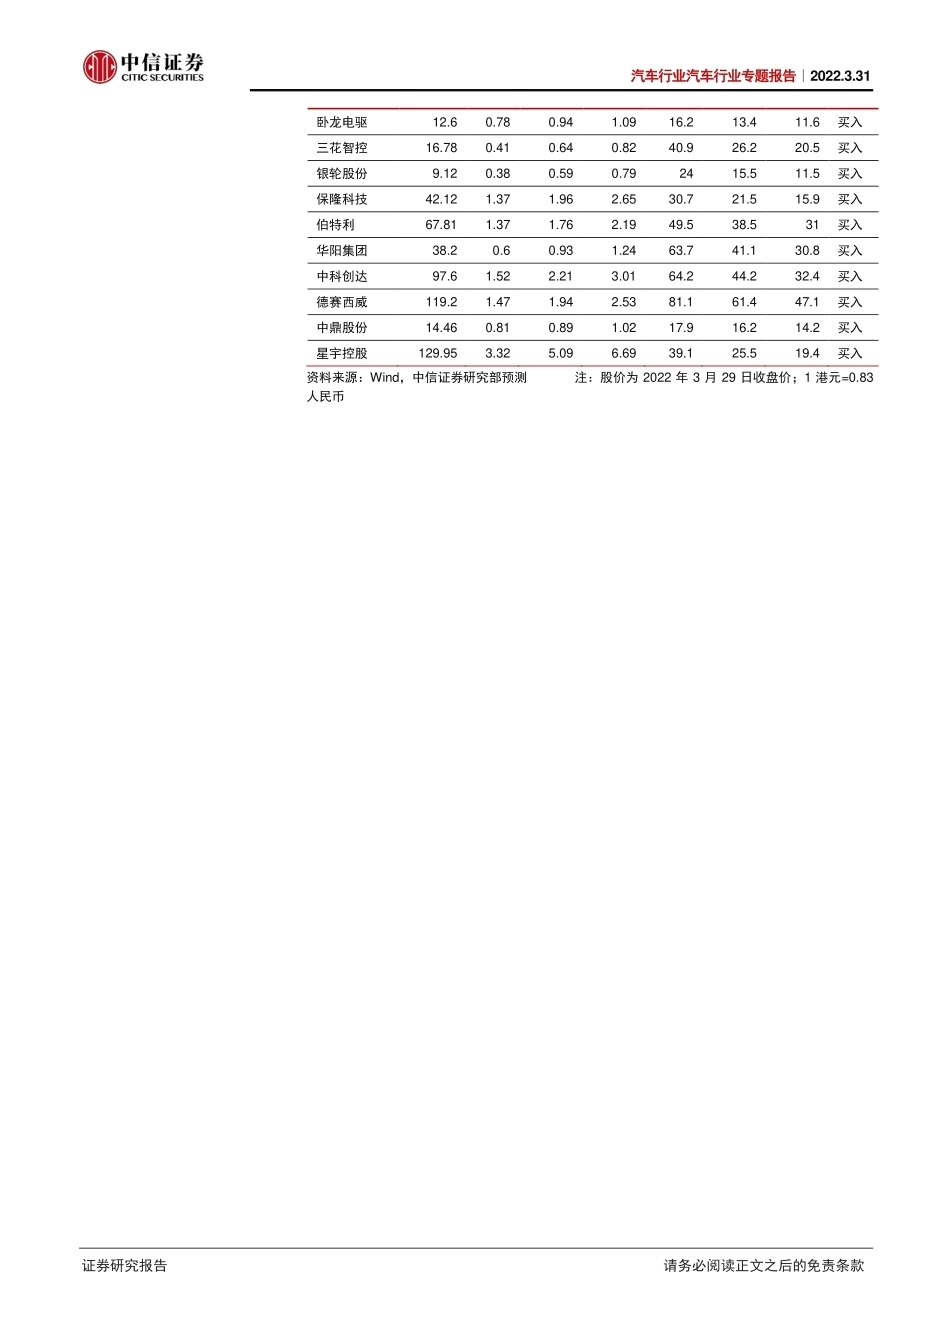
证券研究报告 请务必阅读正文之后的免责条款 新能源汽车涨价落地,全年需求仍然强劲 汽车行业专题报告|2022.3.31 中信证券研究部 核心观点 尹欣驰 首席汽车及零部件分析师 S1010519040002 李景涛 汽车及零部件联席首席分析师 S1010520120003 袁健聪 首席新能源汽车分析师 S1010517080005 吴威辰 新能源汽车分析师 S1010521060001 滕冠兴 新能源汽车分析师 S1010521080004 碳酸锂涨价的负面冲击引发新能源车企近期集体涨价,预计整车厂和电池厂将在今年面临一定的毛利率压力,涨价对于订单的扰动将在 1 个月左右。由于当前新能源车企订单充足,3 月新能源汽车渗透率有望创造历史新高。短期看,4月可能是订单的相对低点,但考虑到新车产品的不断迭代升级,我们预计 2022年将依然是新能源汽车景气大年,维持今年新能源汽车销量 550 万辆的预测。 ▍碳酸锂价格上涨持续,新能源车企谨慎涨价应对。中国市场电池级碳酸锂价格已从 2021 年初的 6 万元/吨上涨到近期的 50 万元/吨,碳酸锂价格的快速上涨为电池、整车等全产业链都带来了较大的成本压力。以 50kWh 的带电量进行测算,碳酸锂价格上涨导致的单车理论成本增加已达到 1.3 万元(铁锂电池)/1.5 万元(三元电池)。主机厂在 1 月和 3 月普遍调价两次以应对补贴退坡及成本上涨,其中第一次涨价幅度约在 3000-5000 元,提价主要用于覆盖补贴退坡的影响;而随着近期 OEM 和电池供应商的价格谈判落地,主机厂进行了第二次调价以覆盖电池成本的快速上涨。根据我们的统计,此次主机厂面临的电池单度价格上涨幅度的中位数在 160 元-180 元/kwh 左右,低于涨幅理论值(铁锂电池,263 元/kwh,三元电池 304 元/kwh)。同时,主机厂调价的幅度整体总体偏谨慎,仅特斯拉的调价幅度能够明确超过理论涨幅,而其他主机厂调价幅度主要集中在50-250 元/kWh 区间,其中近三分之二的车型其涨价幅度要低于电池厂的涨价中位数。因此我们预计,除特斯拉外,整车厂或将与其电池供应商共同承担碳酸锂价格上涨带来的压力。 ▍新车价格不是影响新能源汽车需求的首要因素,不必对涨价过度悲观。由于传统燃油车几乎从未出现过集体涨价的情况,且价格一般只跌不涨,因此市场有悲观声音认为,涨价可能会对今年新能源汽车的需求带来较大扰动。但从全生命周期成本来看,新能源汽车较燃油车仍有巨大优势:特别是近期油价大幅上涨,国内多地的 92 号油价也已达到 8.5 元/L 以上,凸显了新能源汽车的使用成本优势。以比亚迪秦 Plus EV 和大众朗逸对比为例,秦 Plus EV 平均每年的使用成本较燃油车低 8100 元(按照年行驶 2.5 万公里计算),使用成本的优势可以部分抵消购置成本的涨价。此外,购车人群的消费习惯变化也值得重视:根据百度研究院的数据,消费者对新能源汽车的购买决策与消费电子产品更为趋近,对购置价格并非高度敏感,新能源车主往往更加关注外观、智能配置、续航耐用度以及补能体验,而购置成本其实是比较次要的考虑因素。从结构来讲,锂价和油价共同走高的背景下,预计 PHEV 将更为受益,同时高价位端的 BEV 车型占比有望提升,而 10 万以下 BEV 车型(销量占比为 NEV 市场的 31%)的需求会相对承压。 ▍3 月新能源汽车渗透率可能继续超预期,涨价后订单处于平稳恢复状态。2021年 12 月,我国新能源车上险量达到 48.1 万辆,新能源车/总乘用车的渗透率达到历史性的 22.0%;2022 年 1 月/2 月,我国新能源车零售上险量分别达到 31.4万辆、24.7 万辆,新能源车渗透率分别为 14.4%、21.1%。根据周度新能源汽车上险量数据,2022 年 3 月前三周新能源汽车上险量达到 29 万辆,渗透率达到 29.6%,渗透率再创新高,且渗透率环比数字爬升迅速。我们认为 3 月份新能源汽车渗透率超预期主要有 3 个原因:(1)去年 12 月是终端新能源汽车消费者集中下订单的时间,新能源汽车集中交付上牌导致今年 3 月景气度较高;(2)特斯拉上险数据的月度波动导致新能源汽车渗透率较正常月份偏高 3%左右;(3)汽油涨价,叠加燃油车缺芯加剧导致燃油车在 3 月的销量明显低于预期。而从订单角度,电车涨价带来“抢装”系正常现象,短期订单的波动无需过度担忧。以小鹏 1 月 10 日涨价为例,小鹏 1 月 7 日宣布将在 1 月 10 日进行官方指导价调整,调整额度为新能源补贴退坡幅度(5000 元左右),1 月 7 日~10 日涨 汽车行业汽车行业专题报告|2022.3.31 证券研究报告 请务必阅读正文之后的免责条款 李子俊 汽车及零部件分析师 S1010521080002 柯迈 新能源汽车分析师 S1010521050003 联系人:王诗宸 联系人:武平乐 价前订单快速涌入“抢装”,对 1 月中下旬的订单有一定预支。但是 2 月春节后订单逐渐恢复,2 月底订单恢复到较正常的水平。2022 年 3 月新能源车行业二次涨价,涨幅多为单车 1-2 万元,幅度高于第一次调价;但是我们认为本轮涨价对订单带来的影响单情况将与 1 月相似,即对 3 月的订单有积极的贡献,4 月的需求一部分会被预支,预计订单将在涨价 1 个月后恢复正常。根据我们的门店调研,广汽埃安、比亚迪、理想汽车、小鹏汽车等企业在近期调价后确实均出现了订单的波动,但都有望在 2-6 周内恢复至调价前的新增订单水平。特别考虑到当前头部新能源车企订单充足,且下半年还有补贴退坡的抢装效应,我们仍对全年的新能源汽车需求保持乐观态度。 ▍风险因素:新能源车销量不及预期;智能化技术进展不及预期;原材料价格大幅上涨。 ▍投资逻辑:碳酸锂涨价的负面冲击已经 price in,虽然整车厂和电池厂将在今年面临一定的毛利率压力,但涨价对于订单的扰动预计在 1 个月左右,2022 年将依然是新能源汽车景气大年,全年新能源汽车渗透率有望在经历 4 月和 5 月的缓冲后持续爬高,我们维持对新能源汽车销量预测 550 万辆。自主 OEM 在电动智能时代的品牌力提升,众多行业抢先的三电技术和智能化体验引领创新。我们重点推荐:理想汽车、小鹏汽车、蔚来汽车、比亚迪、长城汽车、广汽集团等自主周期向上的 OEM,供应链板块我们建议继续把握:(1)三电产业链优质标的:宁德时代、亿纬锂能、德方纳米、中伟股份、璞泰来、杉杉股份、紫江企业、精达股份、卧龙电驱、三花智控、银轮股份等;(2)智能化产业链上的佼佼者:保隆科技、伯特利、华阳集团、中科创达、德赛西威、中鼎股份、星宇股份等。 重点公司盈利预测、估值及投资评级 简称 市值 (亿元) 收入预测(亿元) PS 评级 2021 2022E 2023E 2021 2022E 2023E 理想汽车-W 1772 270 565 1163 6.6 3.1 1.5 买入 LI 1748 270 565 1,163 6.5 3.1 1.5 买入 小鹏汽车-W 1469 210 445 846 7.0 3.3 1.7 买入 XPEV 1537 210 445 846 7.3 3.5 1.8 买入 蔚来-SW 2297 361 678 1,154 6.4 3.4 2.0 买入 NIO 2324 361 678 1,154 6.4 3.4 2.0 买入 简称 收盘价(元) EPS PE 评级 2021 2022E 2023E 2021 2022E 2023E 比亚迪 231 1.47 2.30 4.03 157 100 57 买入 比亚迪股份 175.58 1.47 2.30 4.03 119 76 44 买入 长城汽车(A) 27.05 0.73 1.03 1.36 37.1 26.3 19.9 买入 长城汽车(H) 175.58 0.73 1.03 1.36 240.5 170.5 129.1 买入 广汽集团(A) 11.02 0.68 1.01 1.3 16.2 10.9 8.5 买入 广汽集团(H) 175.58 0.68 1.01 1.3 258.2 173.8 135.1 买入 宁德时代 486.9 6.7 12.03 17.09 72.7 40.5 28.5 买入 亿纬锂能 75.88 1.6 2.34 3.16 47.4 32.4 24 买入 德方纳米 559.9 8.97 13.94 28.2 62.4 40.2 19.9 买入 中伟股份 117.33 1.55 3.51 5.2 75.7 33.4 22.6 买入 璞泰来 142 2.51 3.76 5.62 56.6 37.8 25.3 买入 杉杉股份 27.14 1.99 1.91 2.37 13.6 14.2 11.5 买入 紫江企业 5.87 0.36 0.44 0.57 16.3 13.3 10.3 买入 精达股份 5.24 0.29 0.39 0.49 18.1 13.4 10.7 买入 汽车行业 评级 强于大市(维持) 汽车行业汽车行业专题报告|2022.3.31 证券研究报告 请务必阅读正文之后的免责条款 卧龙电驱 12.6 0.78 0.94 1.09 16.2 13.4 11.6 买入 三花智控 16.78 0.41 0.64 0.82 40.9 26.2 20.5 买入 银轮股份 9.12 0.38 0.59 0.79 24 15.5 11.5 买入 保隆科技 42.12 1.37 1.96 2.65 30.7 21.5 15.9 买入 伯特利 67.81 1.37 1.76 2.19 49.5 38.5 31 买入 华阳集团 38.2 0.6 0.93 1.24 63.7 41.1 30.8 买入 中科创达 97.6 1.52 2.21 3.01 64.2 44.2 32.4 买入 德赛西威 119.2 1.47 1.94 2.53 81.1 61.4 47.1 买入 中鼎股份 14.46 0.81 0.89 1.02 17.9 16.2 14.2 买入 星宇控股 129.95 3.32 5.09 6.69 39.1 25.5 19.4 买入 资料来源:Wind,中信证券研究部预测 注:股价为 2022 年 3 月 29 日收盘价;1 港元=0.83人民币 汽车行业专题报告|2022.3.31 请务必阅读正文之后的免责条款部分 目录 受碳酸锂价格影响,新能源汽车近期集体涨价 ................................................................. 1 新能车仍有 TCO 优势,对下游需求可适当乐观 ............................................................... 4 3 月新能源车渗透率有望再创新高,调价后订单逐渐恢复 ................................................ 9 风险因素 ......................................................................................................................... 11 投资建议 ......................................................................................................................... 12 汽车行业专题报告|2022.3.31 请务必阅读正文之后的免责条款部分 插图目录 图 1:各项原材料成本对于整车以及电池 BOM 成本的影响推算 ...................................... 1 图 2:2021-2022 ...




发表评论取消回复