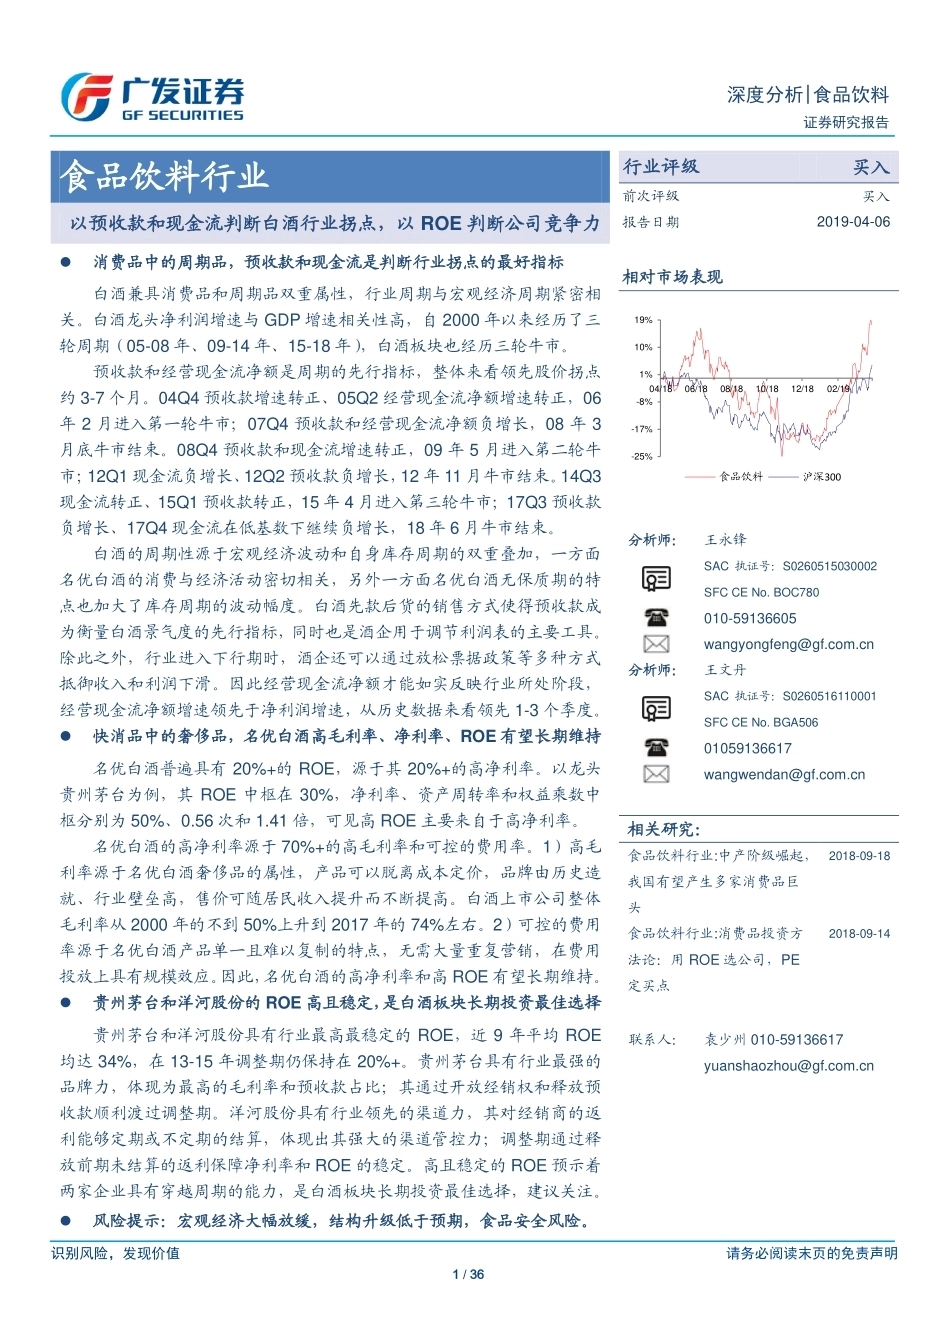
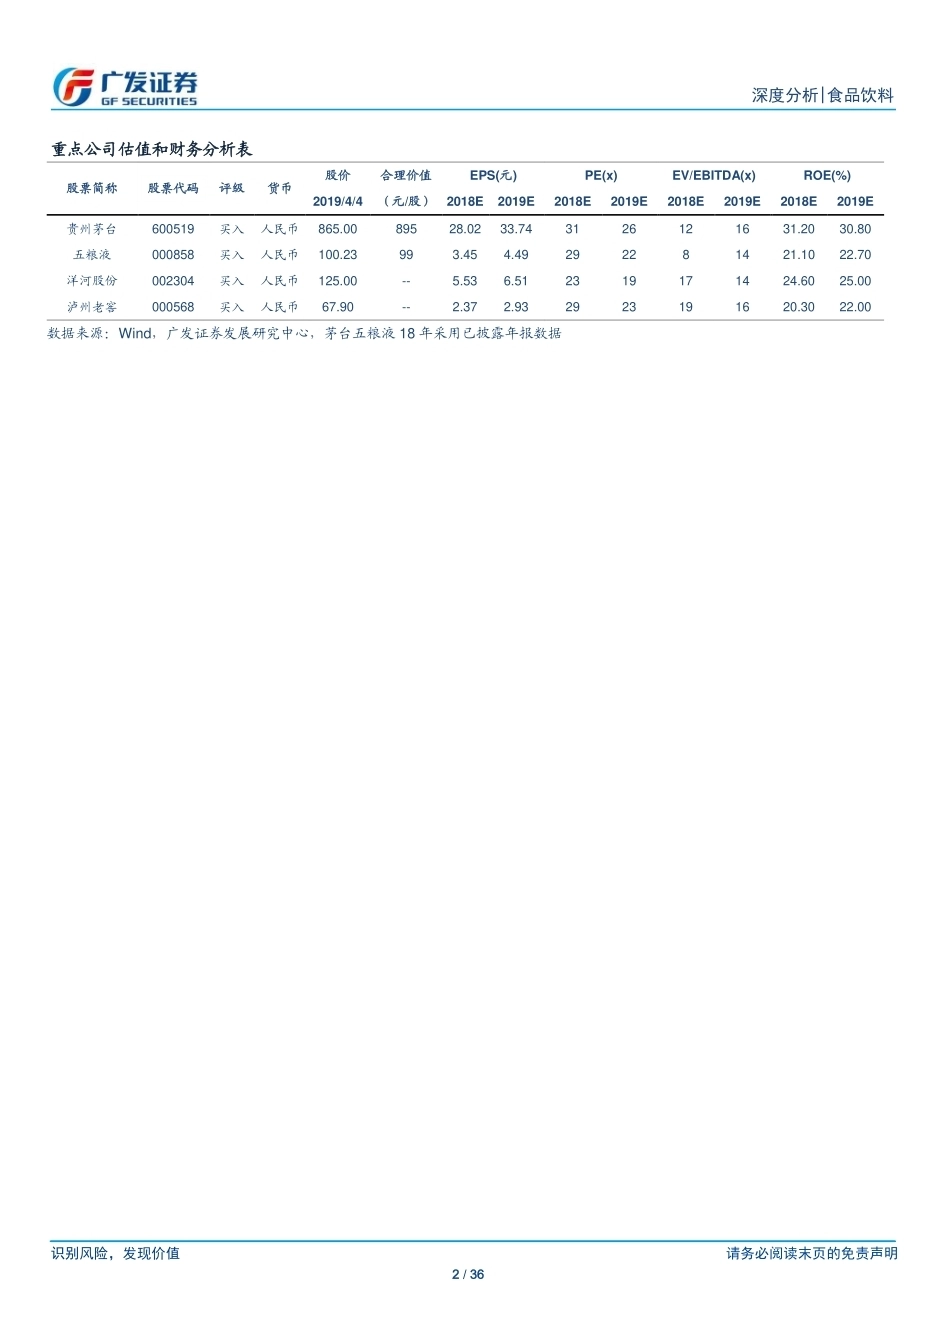
识别风险,发现价值请务必阅读末页的免责声明 1 / 36 [Table_Page] 深度分析|食品饮料 证券研究报告 [Table_Title]食品饮料行业 以预收款和现金流判断白酒行业拐点,以 ROE 判断公司竞争力[Table_Summary]消费品中的周期品,预收款和现金流是判断行业拐点的最好指标白酒兼具消费品和周期品双重属性,行业周期与宏观经济周期紧密相关。白酒龙头净利润增速与 GDP 增速相关性高,自 2000 年以来经历了三轮周期(05-08 年、09-14 年、15-18 年),白酒板块也经历三轮牛市。 预收款和经营现金流净额是周期的先行指标,整体来看领先股价拐点约 3-7 个月。04Q4 预收款增速转正、05Q2 经营现金流净额增速转正,06年 2 月进入第一轮牛市;07Q4 预收款和经营现金流净额负增长,08 年 3月底牛市结束。08Q4 预收款和现金流增速转正,09 年 5 月进入第二轮牛市;12Q1 现金流负增长、12Q2 预收款负增长,12 年 11 月牛市结束。14Q3现金流转正、15Q1 预收款转正,15 年 4 月进入第三轮牛市;17Q3 预收款负增长、17Q4 现金流在低基数下继续负增长,18 年 6 月牛市结束。 白酒的周期性源于宏观经济波动和自身库存周期的双重叠加,一方面名优白酒的消费与经济活动密切相关,另外一方面名优白酒无保质期的特点也加大了库存周期的波动幅度。白酒先款后货的销售方式使得预收款成为衡量白酒景气度的先行指标,同时也是酒企用于调节利润表的主要工具。除此之外,行业进入下行期时,酒企还可以通过放松票据政策等多种方式抵御收入和利润下滑。因此经营现金流净额才能如实反映行业所处阶段,经营现金流净额增速领先于净利润增速,从历史数据来看领先 1-3 个季度。 快消品中的奢侈品,名优白酒高毛利率、净利率、ROE 有望长期维持名优白酒普遍具有 20%+的 ROE,源于其 20%+的高净利率。以龙头贵州茅台为例,其 ROE 中枢在 30%,净利率、资产周转率和权益乘数中枢分别为 50%、0.56 次和 1.41 倍,可见高 ROE 主要来自于高净利率。 名优白酒的高净利率源于 70%+的高毛利率和可控的费用率。1)高毛利率源于名优白酒奢侈品的属性,产品可以脱离成本定价,品牌由历史造就、行业壁垒高,售价可随居民收入提升而不断提高。白酒上市公司整体毛利率从 2000 年的不到 50%上升到 2017 年的 74%左右。2)可控的费用率源于名优白酒产品单一且难以复制的特点,无需大量重复营销,在费用投放上具有规模效应。因此,名优白酒的高净利率和高 ROE 有望长期维持。 贵州茅台和洋河股份的 ROE 高且稳定,是白酒板块长期投资最佳选择贵州茅台和洋河股份具有行业最高最稳定的 ROE,近 9 年平均 ROE均达 34%,在 13-15 年调整期仍保持在 20%+。贵州茅台具有行业最强的品牌力,体现为最高的毛利率和预收款占比;其通过开放经销权和释放预收款顺利渡过调整期。洋河股份具有行业领先的渠道力,其对经销商的返利能够定期或不定期的结算,体现出其强大的渠道管控力;调整期通过释放前期未结算的返利保障净利率和 ROE 的稳定。高且稳定的 ROE 预示着两家企业具有穿越周期的能力,是白酒板块长期投资最佳选择,建议关注。 风险提示:宏观经济大幅放缓,结构升级低于预期,食品安全风险。 [Table_Grade]行业评级 买入 前次评级 买入 报告日期 2019-04-06 [Table_PicQuote]相对市场表现 [Table_Author]分析师: 王永锋 SAC 执证号:S0260515030002 SFC CE No. BOC780 010-59136605 wangyongfeng@gf.com.cn 分析师: 王文丹 SAC 执证号:S0260516110001 SFC CE No. BGA506 01059136617 wangwendan@gf.com.cn [Table_DocReport]相关研究: 食品饮料行业:中产阶级崛起,我国有望产生多家消费品巨头 2018-09-18 食品饮料行业:消费品投资方法论:用 ROE 选公司,PE定买点 2018-09-14 [Table_Contacts]联系人: 袁少州 010-59136617 yuanshaozhou@gf.com.cn -25%-17%-8%1%10%19%04/1806/1808/1810/1812/1802/19食品饮料沪深30020196714/36139/20190407 10:16 识别风险,发现价值 请务必阅读末页的免责声明 2 / 36 [Table_PageText] 深度分析|食品饮料 重点公司估值和财务分析表 股票简称 股票代码 评级 货币 股价 合理价值 (元/股) EPS(元) PE(x) EV/EBITDA(x) ROE(%) 2019/4/4 2018E 2019E 2018E 2019E 2018E 2019E 2018E 2019E 贵州茅台 600519 买入 人民币 865.00 895 28.02 33.74 31 26 12 16 31.20 30.80 五粮液 000858 买入 人民币 100.23 99 3.45 4.49 29 22 8 14 21.10 22.70 洋河股份 002304 买入 人民币 125.00 -- 5.53 6.51 23 19 17 14 24.60 25.00 泸州老窖 000568 买入 人民币 67.90 -- 2.37 2.93 29 23 19 16 20.30 22.00 数据来源:Wind,广发证券发展研究中心,茅台五粮液 18 年采用已披露年报数据 20196714/36139/20190407 10:16 识别风险,发现价值 请务必阅读末页的免责声明 3 / 36 [Table_PageText] 深度分析|食品饮料 目录索引 一、消费品中的周期品,预收款和现金流是判断行业拐点的最好指标 .............................. 7 1、白酒具有一定的周期品属性,预收款和现金流是判断拐点的最好指标 ................ 7 2、周期性源于经济波动和库存周期的叠加,预收款和现金流的领先性则源于先款后货的特点 ................................................................................................................... 11 二、快消品中的奢侈品,高毛利率、高净利率、高 ROE 有望长期维持 .......................... 15 1、名优白酒兼具奢侈品与快消品双重属性,普遍高的 ROE 有望维持 ................... 15 2、名优白酒毛利率、净利率持续提升,保障 ROE 维持高位 .................................. 17 (1)名优白酒具有 70%+的高毛利率,源于奢侈品和快消品的双重属性 ............... 18 (2)名优白酒具有 20%+的高净利率,源于产品单一且无法复制的属性 ............... 19 三、茅台和洋河的 ROE 高且稳定,是白酒板块长期投资最佳选择 ................................. 22 1、茅台具有高且稳定的 ROE,源于其具有行业中最强的品牌力 ........................... 23 (1)茅台的高 ROE 源于其具有行业中最强的品牌力 ............................................. 23 (2)调整期茅台 ROE 仍保持稳定,品牌力保障其能够穿越周期 ........................... 25 2、洋河具有高且稳定的 ROE,源于其具有行业领先的渠道力 ............................... 28 (1)强大的渠道管理能力,使洋河具有稳定的净利率和较高的权益乘数 .............. 28 (2)强渠道力使洋河能够穿越周期,但品牌力仍有较大提升空间 ......................... 31 四、可比公司估值 ............................................................................................................. 34 风险提示 ........................................................................................................................... 34 20196714/36139/20190407 10:16 识别风险,发现价值 请务必阅读末页的免责声明 4 / 36 [Table_PageText] 深度分析|食品饮料 图表索引 图 1:白酒龙头净利润增速与 GDP 增速相关性高,具有较强的周期性 ................ 7 图 2:从股价上来看,白酒板块自 2000 年以来经历三轮牛市 .............................. 7 图 3:预收款增速转正预示着行业转暖,转负预示着行业景气度已至高点,整体看领先股价 3-7 个月 ............................................................................................... 8 图 4:经营现金流净额增速转正预示行业转暖,负增长预示行业景气度已至高点,整体看领先股价 3-7 个月 ........................................................................................ 8 图 5:04Q4 预收款增速转正、05Q2 现金流增速转正,07Q4 预收款和现金流负增长 ......................................................................................................................... 9 图 6:第一轮牛市于 06 年 2 月开启,08 年 3 月结束 ........................................... 9 图 7:08Q4 预收款和现金流增速转正,12Q1 现金流负增长、12Q2 预收款负增长 .......................................................................................................................... 10 图 8:第二轮牛市于 09 年 5 月底开启,12 年 11 月结束 .................................... 10 图 9:14Q3 现金流转正、15Q1 预收款转正,17Q3 预收款出现负增长、17Q4 现金流在低基数下负增长 ......................................................................................... 10 图 10:第三轮牛市于 15 年 4 月开启,18 年 6 月底结束 .................................... 10 ...




发表评论取消回复