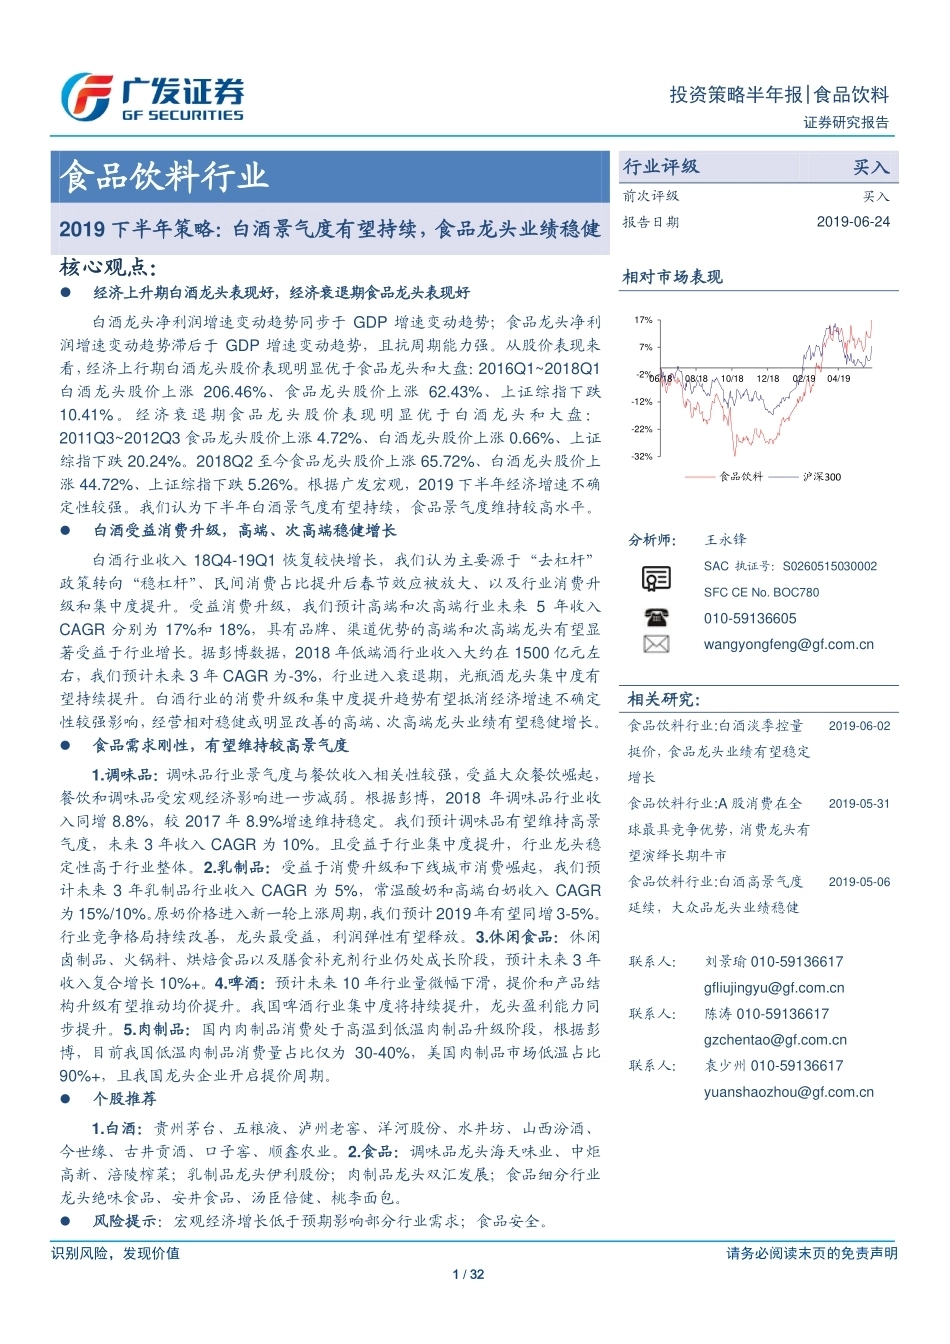
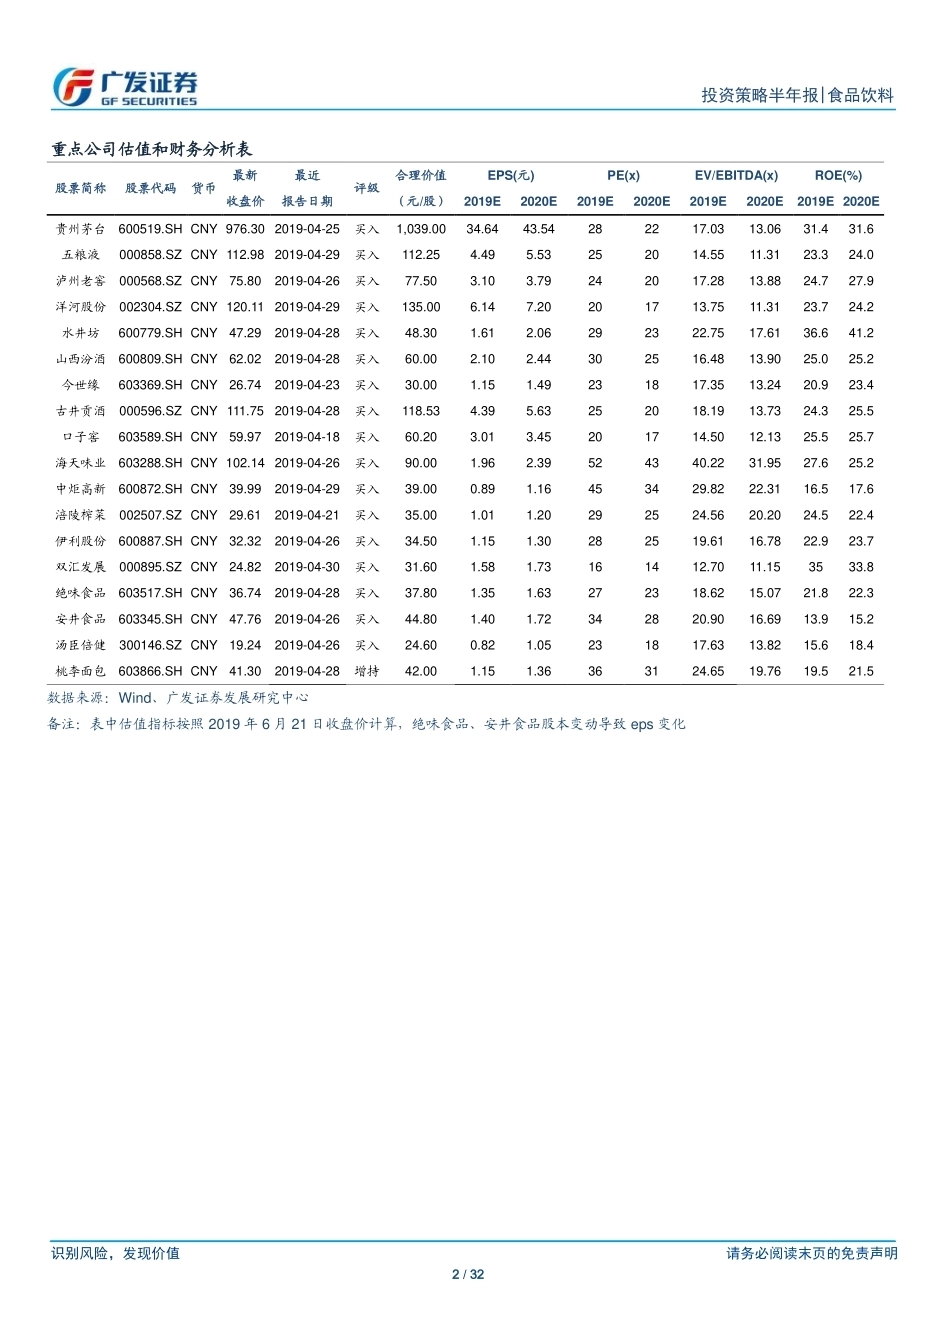
识别风险,发现价值 请务必阅读末页的免责声明 1 / 32 [Table_Page] 投资策略半年报|食品饮料 证券研究报告 [Table_Title] 食品饮料行业 2019 下半年策略:白酒景气度有望持续,食品龙头业绩稳健 [Table_Summary] 核心观点: 经济上升期白酒龙头表现好,经济衰退期食品龙头表现好 白酒龙头净利润增速变动趋势同步于 GDP 增速变动趋势;食品龙头净利润增速变动趋势滞后于 GDP 增速变动趋势,且抗周期能力强。从股价表现来看,经济上行期白酒龙头股价表现明显优于食品龙头和大盘:2016Q1~2018Q1白酒龙头股价上涨 206.46%、食品龙头股价上涨 62.43%、上证综指下跌10.41% 。 经 济 衰 退 期 食 品 龙 头 股 价 表 现 明 显 优 于 白 酒 龙 头 和 大 盘 :2011Q3~2012Q3 食品龙头股价上涨 4.72%、白酒龙头股价上涨 0.66%、上证综指下跌 20.24%。2018Q2 至今食品龙头股价上涨 65.72%、白酒龙头股价上涨 44.72%、上证综指下跌 5.26%。根据广发宏观,2019 下半年经济增速不确定性较强。我们认为下半年白酒景气度有望持续,食品景气度维持较高水平。 白酒受益消费升级,高端、次高端稳健增长 白酒行业收入 18Q4-19Q1 恢复较快增长,我们认为主要源于“去杠杆”政策转向“稳杠杆”、民间消费占比提升后春节效应被放大、以及行业消费升级和集中度提升。受益消费升级,我们预计高端和次高端行业未来 5 年收入CAGR 分别为 17%和 18%,具有品牌、渠道优势的高端和次高端龙头有望显著受益于行业增长。据彭博数据,2018 年低端酒行业收入大约在 1500 亿元左右,我们预计未来 3 年 CAGR 为-3%,行业进入衰退期,光瓶酒龙头集中度有望持续提升。白酒行业的消费升级和集中度提升趋势有望抵消经济增速不确定性较强影响,经营相对稳健或明显改善的高端、次高端龙头业绩有望稳健增长。 食品需求刚性,有望维持较高景气度 1.调味品:调味品行业景气度与餐饮收入相关性较强,受益大众餐饮崛起,餐饮和调味品受宏观经济影响进一步减弱。根据彭博,2018 年调味品行业收入同增 8.8%,较 2017 年 8.9%增速维持稳定。我们预计调味品有望维持高景气度,未来 3 年收入 CAGR 为 10%。且受益于行业集中度提升,行业龙头稳定性高于行业整体。2.乳制品:受益于消费升级和下线城市消费崛起,我们预计未来 3 年乳制品行业收入 CAGR 为 5%,常温酸奶和高端白奶收入 CAGR为 15%/10%。原奶价格进入新一轮上涨周期,我们预计 2019 年有望同增 3-5%。行业竞争格局持续改善,龙头最受益,利润弹性有望释放。3.休闲食品:休闲卤制品、火锅料、烘焙食品以及膳食补充剂行业仍处成长阶段,预计未来 3 年收入复合增长 10%+。4.啤酒:预计未来 10 年行业量微幅下滑,提价和产品结构升级有望推动均价提升。我国啤酒行业集中度将持续提升,龙头盈利能力同步提升。5.肉制品:国内肉制品消费处于高温到低温肉制品升级阶段,根据彭博,目前我国低温肉制品消费量占比仅为 30-40%,美国肉制品市场低温占比90%+,且我国龙头企业开启提价周期。 个股推荐 1.白酒:贵州茅台、五粮液、泸州老窖、洋河股份、水井坊、山西汾酒、今世缘、古井贡酒、口子窖、顺鑫农业。2.食品:调味品龙头海天味业、中炬高新、涪陵榨菜;乳制品龙头伊利股份;肉制品龙头双汇发展;食品细分行业龙头绝味食品、安井食品、汤臣倍健、桃李面包。 风险提示:宏观经济增长低于预期影响部分行业需求;食品安全。 [Table_Grade] 行业评级 买入 前次评级 买入 报告日期 2019-06-24 [Table_PicQuote] 相对市场表现 [Table_Author] 分析师: 王永锋 SAC 执证号:S0260515030002 SFC CE No. BOC780 010-59136605 wangyongfeng@gf.com.cn [Table_DocReport] 相关研究: 食品饮料行业:白酒淡季控量挺价,食品龙头业绩有望稳定增长 2019-06-02 食品饮料行业:A 股消费在全球最具竞争优势,消费龙头有望演绎长期牛市 2019-05-31 食品饮料行业:白酒高景气度延续,大众品龙头业绩稳健 2019-05-06 [Table_Contacts] 联系人: 刘景瑜 010-59136617 gfliujingyu@gf.com.cn 联系人: 陈涛 010-59136617 gzchentao@gf.com.cn 联系人: 袁少州 010-59136617 yuanshaozhou@gf.com.cn -32%-22%-12%-2%7%17%06/1808/1810/1812/1802/1904/19食品饮料沪深300 识别风险,发现价值 请务必阅读末页的免责声明 2 / 32 [Table_PageText] 投资策略半年报|食品饮料 重点公司估值和财务分析表 股票简称 股票代码 货币 最新 最近 评级 合理价值 EPS(元) PE(x) EV/EBITDA(x) ROE(%) 收盘价 报告日期 (元/股) 2019E 2020E 2019E 2020E 2019E 2020E 2019E 2020E 贵州茅台 600519.SH CNY 976.30 2019-04-25 买入 1,039.00 34.64 43.54 28 22 17.03 13.06 31.4 31.6 五粮液 000858.SZ CNY 112.98 2019-04-29 买入 112.25 4.49 5.53 25 20 14.55 11.31 23.3 24.0 泸州老窖 000568.SZ CNY 75.80 2019-04-26 买入 77.50 3.10 3.79 24 20 17.28 13.88 24.7 27.9 洋河股份 002304.SZ CNY 120.11 2019-04-29 买入 135.00 6.14 7.20 20 17 13.75 11.31 23.7 24.2 水井坊 600779.SH CNY 47.29 2019-04-28 买入 48.30 1.61 2.06 29 23 22.75 17.61 36.6 41.2 山西汾酒 600809.SH CNY 62.02 2019-04-28 买入 60.00 2.10 2.44 30 25 16.48 13.90 25.0 25.2 今世缘 603369.SH CNY 26.74 2019-04-23 买入 30.00 1.15 1.49 23 18 17.35 13.24 20.9 23.4 古井贡酒 000596.SZ CNY 111.75 2019-04-28 买入 118.53 4.39 5.63 25 20 18.19 13.73 24.3 25.5 口子窖 603589.SH CNY 59.97 2019-04-18 买入 60.20 3.01 3.45 20 17 14.50 12.13 25.5 25.7 海天味业 603288.SH CNY 102.14 2019-04-26 买入 90.00 1.96 2.39 52 43 40.22 31.95 27.6 25.2 中炬高新 600872.SH CNY 39.99 2019-04-29 买入 39.00 0.89 1.16 45 34 29.82 22.31 16.5 17.6 涪陵榨菜 002507.SZ CNY 29.61 2019-04-21 买入 35.00 1.01 1.20 29 25 24.56 20.20 24.5 22.4 伊利股份 600887.SH CNY 32.32 2019-04-26 买入 34.50 1.15 1.30 28 25 19.61 16.78 22.9 23.7 双汇发展 000895.SZ CNY 24.82 2019-04-30 买入 31.60 1.58 1.73 16 14 12.70 11.15 35 33.8 绝味食品 603517.SH CNY 36.74 2019-04-28 买入 37.80 1.35 1.63 27 23 18.62 15.07 21.8 22.3 安井食品 603345.SH CNY 47.76 2019-04-26 买入 44.80 1.40 1.72 34 28 20.90 16.69 13.9 15.2 汤臣倍健 300146.SZ CNY 19.24 2019-04-26 买入 24.60 0.82 1.05 23 18 17.63 13.82 15.6 18.4 桃李面包 603866.SH CNY 41.30 2019-04-28 增持 42.00 1.15 1.36 36 31 24.65 19.76 19.5 21.5 数据来源:Wind、广发证券发展研究中心 备注:表中估值指标按照 2019 年 6 月 21 日收盘价计算,绝味食品、安井食品股本变动导致 eps 变化 识别风险,发现价值 请务必阅读末页的免责声明 3 / 32 [Table_PageText] 投资策略半年报|食品饮料 目录索引 一、经济上升期白酒表现好,经济衰退期食品表现好 ........................................................ 6 二、白酒受益消费升级,高端、次高端稳健增长 ............................................................... 8 1.经济增速不确定性较强,但受益消费升级白酒龙头收入仍稳健增长 .................... 8 2.高端酒价格上涨打开全行业增长空间,次高端竞争略有加剧 ............................... 9 (1)茅台批价不断上涨,五粮液和国窖充分受益 ..................................................... 9 (2)地产龙头酒企布局次高端,行业竞争略有加剧 ............................................... 10 (3)光瓶酒龙头顺鑫农业预收款维持高位,全年收入稳健增长可期 ...................... 11 三、食品需求刚性,有望维持较高景气度 ........................................................................ 12 1.调味品抗周期性最强,龙头业绩稳健增长 .......................................................... 12 2.乳制品竞争格局持续改善,龙头企业最受益....................................................... 15 3.休闲食品优选成长阶段子行业 ............................................................................ 17 4.啤酒行业未来集中度有望持续提升,期待成本下降释放龙头利润弹性 .............. 18 5.肉制品景气度稳定,产品结构升级和提价有望推动行业盈利能力提升 .............. 20 四、重点公司推荐 ............................................................................................................. 21 1.白酒:推荐能够...




发表评论取消回复