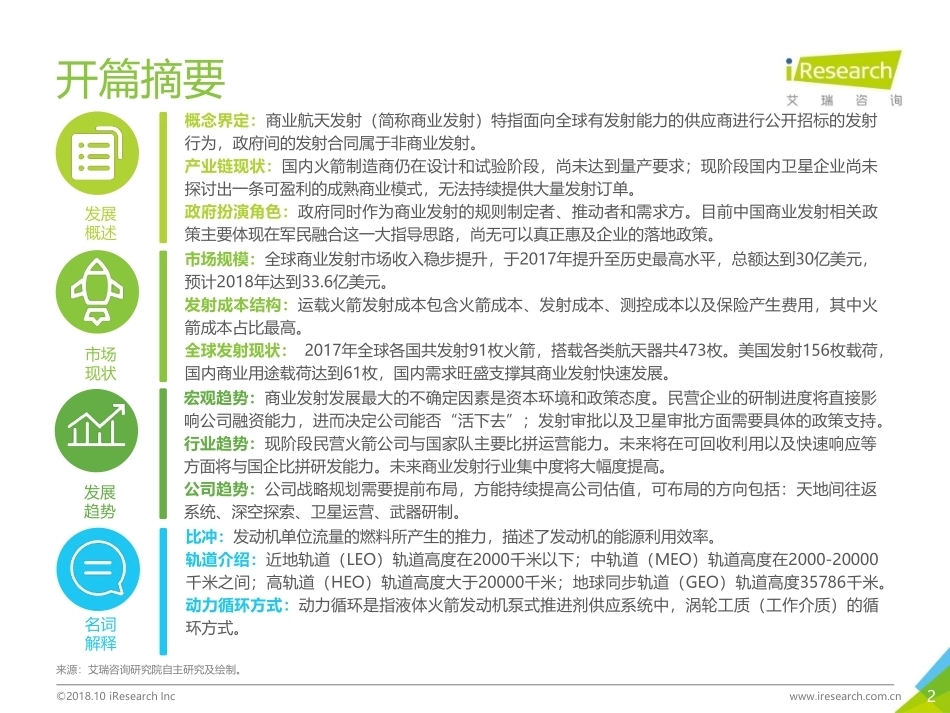
前进四2018年中国商业发射市场研究报告2©2018.10 iResearch Incwww.iresearch.com.cn开篇摘要发展概述概念界定:商业航天发射(简称商业发射)特指面向全球有发射能力的供应商进行公开招标的发射行为,政府间的发射合同属于非商业发射。产业链现状:国内火箭制造商仍在设计和试验阶段,尚未达到量产要求;现阶段国内卫星企业尚未探讨出一条可盈利的成熟商业模式,无法持续提供大量发射订单。政府扮演角色:政府同时作为商业发射的规则制定者、推动者和需求方。目前中国商业发射相关政策主要体现在军民融合这一大指导思路,尚无可以真正惠及企业的落地政策。市场现状市场规模:全球商业发射市场收入稳步提升,于2017年提升至历史最高水平,总额达到30亿美元,预计2018年达到33.6亿美元。发射成本结构:运载火箭发射成本包含火箭成本、发射成本、测控成本以及保险产生费用,其中火箭成本占比最高。全球发射现状: 2017年全球各国共发射91枚火箭,搭载各类航天器共473枚。美国发射156枚载荷,国内商业用途载荷达到61枚,国内需求旺盛支撑其商业发射快速发展。发展趋势宏观趋势:商业发射发展最大的不确定因素是资本环境和政策态度。民营企业的研制进度将直接影响公司融资能力,进而决定公司能否“活下去”;发射审批以及卫星审批方面需要具体的政策支持。行业趋势:现阶段民营火箭公司与国家队主要比拼运营能力。未来将在可回收利用以及快速响应等方面将与国企比拼研发能力。未来商业发射行业集中度将大幅度提高。公司趋势:公司战略规划需要提前布局,方能持续提高公司估值,可布局的方向包括:天地间往返系统、深空探索、卫星运营、武器研制。来源:艾瑞咨询研究院自主研究及绘制。名词解释比冲:发动机单位流量的燃料所产生的推力,描述了发动机的能源利用效率。轨道介绍:近地轨道(LEO)轨道高度在2000千米以下;中轨道(MEO)轨道高度在2000-20000千米之间;高轨道(HEO)轨道高度大于20000千米;地球同步轨道(GEO)轨道高度35786千米。动力循环方式:动力循环是指液体火箭发动机泵式推进剂供应系统中,涡轮工质(工作介质)的循环方式。3商业发射概述1商业发射收入成本分析2商业发射订单分析3产品与技术4保险、人才与资金5商业发射发展趋势64©2018.10 iResearch Incwww.iresearch.com.cn来源:艾瑞咨询研究院根据互联网公开发布资料整理及绘制。商业航天与商业发射概念界定按市场规则运行的航天活动商业航天是以市场为主导,采用市场手段,运用市场机制,按照市场规律开展的航天活动,是航天事业发展到一定阶段的必然产物。商业航天涵盖火箭生产与发射、卫星研发与运营、地面设备制造与服务、新型航天活动等诸多领域,其中火箭生产与发射是所有航天应用的基础,亦是本文研究的主要领域。根据美国联邦航空管理局公布的《商业空间运输年度纲要:2013》,商业航天发射(简称商业发射)特指面向全球有发射能力的供应商进行公开招标的发射行为,政府间的发射合同属于非商业发射。国家类航天工程项目商业化运营私企能承担的国家重大航天任务通过市场机制交割私营企业运营非政府航天工程项目的商业运行商业航天项目完全由私营企业自行发起、社会投资、自主经营、自担风险航天应用领域商业化私营企业围绕卫星通信、卫星遥感、卫星导航等领域提供航天产品和服务商业航天内涵传统航天与商业航天特点对比时代性经济性市场驱动性约束性高技术高投入高风险商业航天传统航天5©2018.10 iResearch Incwww.iresearch.com.cn来源:艾瑞咨询研究院自主研究及绘制。商业发射产业链产业链协调发展保障商业发射行业稳步成长商业航天发射真正实现市场化是从SpaceX、轨道科学ATK等私营公司在没有政府直接干预条件下成功研制并发射火箭和飞船开始的。国际发射市场竞争激烈,国内民营火箭公司只有在深耕国内市场的基础上,才能在国际市场获得立足之地。目前国内火箭制造商仍在设计和试验阶段,尚未达到量产要求。一旦进入量产阶段,保障零组件配套商按时交付可靠的零组件将成为各家火箭公司的关注重点。现阶段国内卫星企业尚未探讨出一条可盈利的成熟商业模式,无法持续提供大量发射订单。因此产业链协调发展是保障商业发射稳步发展的唯一途径。火箭制造商发射服务提供方发射服务需求方商业发射产业链结构6©2018.10 iResearch Incwww.iresearch.com.cn美国商业发射发展历程政府同时作为商业发射的规则制定者、推动者和需求方纵观美国商业发射的发展历程,可以发现政府是所有参与者中最为重要的角色。政府从国家发展战略角度,制定有利民营航天企业发展的政策法规,是规则制定者;政府在民营航天企业技术不成熟资金不到位的情况下,通过合作项目给予技术和资金方面的支持,是推动者;政府在民营企业技术成熟后,通过招标签署合同享受民营企业提供的发射服务,是需求方。来源:艾瑞咨询研究院自主研究及绘制。政策法规航天事故公司发展政府项目1984颁布商业航天发射法1986挑战者号失事1988颁布商业航天发射法修正案1998颁布商业航天法2002Space X成立2003哥伦比亚号失事2004颁布商业航天发射法修正案2006NASA推出“商业轨道服务”计划20082010NASA推出“商业补给服务”项目2011NASA推出“商业乘员开发”项目NASA研发的航天飞机全面退役20122013颁布商业航天运输政策2013SpaceX猎鹰-9火箭成功执行商业卫星发射任务2015颁布商业航天发射竞争法案2015Space X在陆地成功回收火箭第一级美国政府促使波音与洛马联合成立美国联合发射联盟美国商业发射发展重点事件7©2018.10 iResearch Incwww.iresearch.com.cn美国发展商业发射源动力充足,中国略显不足中美发展商业发射源动力对比美国具有充足的源动力发展商业发射。相比之下,中国发展商业发射源动力稍显不足。受制于体制因素,国企对于市场的敏感性以及商业模式的创新方面不如民营企业,民营火箭公司的发展可以为国企发展航天商业化提供借鉴思路;引入社会资本帮助中国发展航天事业,减轻了政府财政压力;此外,如民营火箭公司发展良好可倒逼国企改革。在中国,目前商业发射相关政策主要体现在军民融合这一大指导思路,但尚无可以真正惠及企业的落地政策,期待未来航天法出台能为商业发射带来真正的帮助。避险国内垄断国外价格高昂抢占国际市场缓解财政压力由美国国家航空航天局主导的航天器(航天飞机),一旦发射失败,使政府遭受选民谴责,不利于总统后续竞选以及政府申请航天预算,发展商业航天可以有效规避风险。2005年由联邦政府主导,波音和洛马各自出资50%成立美国联合发射联盟(ULA)此后ULA垄断了美国空军、NASA和其他政府机构的项目,导致发射成本急剧上升。航天飞机2011年退役,自此美国不具备载人以及空间站往返的能力,只得购买俄罗斯的服务,俄罗斯趁此机会漫天要价,单名宇航员报价从2007年的接近2500万美元,增至2012年的5000万美元。2012年全球商业发射20次,其中仅有2次属于美国,这与美国强大的航天技术水平相悖。发展商业发射有利于美国的航天企业抢占国际市场。美国通过鼓励私营企业进军航天领域,降低了美国政府的财政压力,使得NASA可以集中精力发展深空探索以及基础航天技术研究。美国近十年大力发展商业发射原因剖析来源:艾瑞咨询研究院自主研究及绘制。8商业发射概述1商业发射收入成本分析2商业发射订单分析3产品与技术4保险、人才与资金5商业发射发展趋势69©2018.10 iResearch Incwww.iresearch.com.cn来源:Federal Aviation Administration.全球商业发射市场规模美国商业发射高速发展,引领全球商业发射收入稳步提升总体上看,全球商业发射市场收入稳步提升,于2017年提升至历史最高水平,总额达到30亿美元,预计2018年达到33.6亿美元。美国商业发射市场高速发展,后来居上,过去5年美国商业发射收入CAGR高达 50.2%,远高于全球平均的CAGR12.1%。2013年美国商业发射收入仅有3.4亿美元,市场占有率17.9%,而2017年美国商业发射收入17.3亿美元,市场占有率高达57.7%。美国原本是俄罗斯商业发射的最大客户,受制于美国商业发射的发展,俄罗斯商业发射收入以及市场占有率严重缩水。欧洲商业发射收入缓慢上升,市场占有率变化不大。未来随着中国商业航天的发展,中国的商业发射将成为新引擎带动全球商业发射收入增长。2015年6月,美国太空探索技术公司(Space X)的猎鹰-9火箭在发射过程中出现严重事故,火箭以及搭载的卫星全部损毁。这次事故使得该公司原本10枚火箭发射计划缩减至6枚,进而导致美国以及全球商业发射收入在该年降低。19.0 23.6 22.0 25.0 30.0 3.4 11.1 6.2 11.9 17.3 7.6 2.2 2.9 1.3 2.0 7.1 9.2 10.7 11.5 10.9 201320142015201620172013-2017年全球商业发射市场收入全球美国俄罗斯欧洲单位:亿美元10©2018.10 iResearch Incwww.iresearch.com.cn来源:艾瑞咨询研究院根据互联网公开发布资料整理及绘制。商业发射成本结构火箭成本是民营火箭公司最重要的可控成本运载火箭发射成本包含火箭成本、发射成本、测控成本以及保险产生费用。根据SpaceX公布的猎鹰9号发射成本结构,火箭成本占发射总成本的53%,占比最高;根据火箭规模的不同,国内租用发射场、地面设备以及加注推进剂等发射成本在500万-1000万;租用测控船的价格高达千万量级,租用测控站价格仅为百万量级,民营火箭公司受制于资金因素,现阶段都会租用测控站;保险成本占整枚火箭发射费用的5-20%,保险费率主要取决于火箭发射成功率。在一次发射运载火箭的成本构成中,火箭成本占比最高且是民营火箭公司最重要的可控成本。火箭成本53%发射成本5%保险费用8%测控成本10%利润24%猎鹰9运载火箭发射成本结构发射运载火箭的成本发射成本火箭成本测控成本保险成本推进剂发射场地面设施测控站,测控船、指挥中心发射一次运载火箭的成本构成11©2018.10 iResearch Incwww.iresearch.com.cn来源:艾瑞咨询研究院自主研究及绘制。商业发射收入成本结构改善措施设计、制造、复用三驾马车助力企业改善成本结构有效降低火箭研制及制造成本的方式包括:设计、制造、复用。目前国内民营企业研制过程中主要应用模块化、通用化、标准化设计标准,通过量产来降低分摊设计费用。关于可重复使用技术,目前蓝箭航天在液体火箭设计过程中埋入相关接口,在未来可以增加组件或进行修正来进行复用试验。目前国内第一梯队的民营火箭公司中仅有蓝箭航天自建工厂,自行生产核心部件,并进行总装总测。这样可缩短供应链,但会带来三个问题:1.重资产运营模式增加企业的资金压力;2.制造团队从无到有,需要一定时间的技术积累和人才储备,才能保证产品质量;3. 火箭产量不足造成生产线资源阶段性浪费。降低火箭成本设计复用制造降低研制及制造成本措施12商业发射概述1商业发射收入成本分析2商业发射订单分析3产品与技术4保险、人才与资金5商业发射发展趋势613©2018.10 iResearch Incwww.iresearch.com.cn全球商业发射数量美国商业发射数量急剧增长,中国商业发射亟待发展纵观全球主要国家和地区的航天发射次数,全球商业发射次数稳步上升,其中美国商业发射次显著增多,2017年达到历史最高点(21次),非商业发射次数略有降低;欧洲商业发射次数略有提高,非商业发射次数保持不变;由于美国商业发射的崛起,俄罗斯商业发射次数大幅缩水,非商业发射次数也略微降低;中国军事和民用航天发射数量略微提升,然而截至2017年中国商业发射次数依然为零;全球商业发射发展...




发表评论取消回复