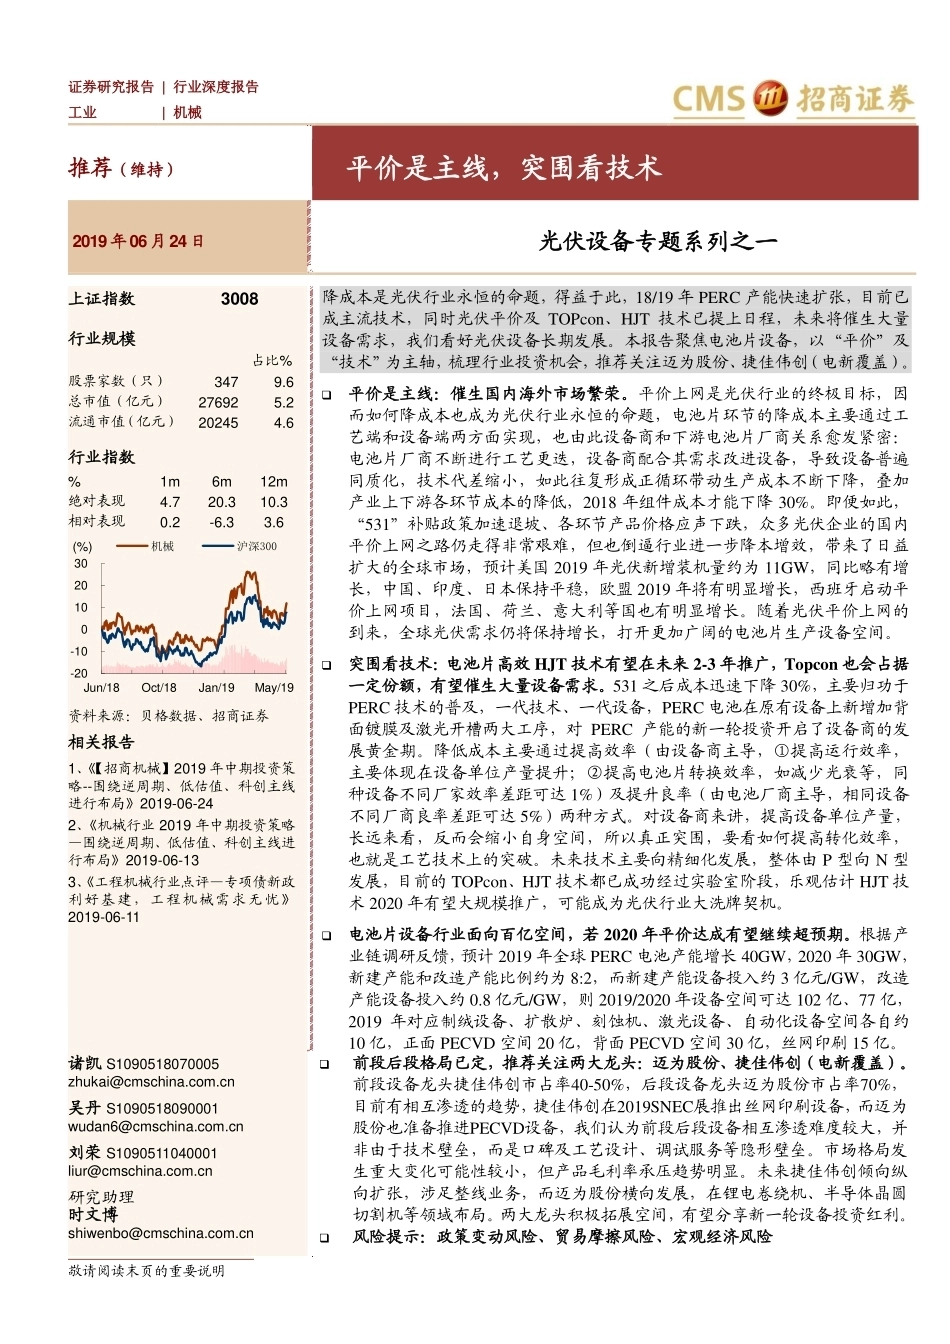
敬请阅读末页的重要说明 证券研究报告 | 行业深度报告 工业 | 机械 推荐(维持) 平价是主线,突围看技术 2019 年06 月24 日 光伏设备专题系列之一 上证指数 3008 行业规模 占比% 股票家数(只) 347 9.6 总市值(亿元) 27692 5.2 流通市值(亿元) 20245 4.6 行业指数 % 1m 6m 12m 绝对表现 4.7 20.3 10.3 相对表现 0.2 -6.3 3.6 资料来源:贝格数据、招商证券 相关报告 1、《【招商机械】2019 年中期投资策略--围绕逆周期、低估值、科创主线进行布局》2019-06-24 2、《机械行业 2019 年中期投资策略—围绕逆周期、低估值、科创主线进行布局》2019-06-13 3、《工程机械行业点评—专项债新政利好基建,工程机械需求无忧》2019-06-11 降成本是光伏行业永恒的命题,得益于此,18/19 年 PERC 产能快速扩张,目前已成主流技术,同时光伏平价及 TOPcon、HJT 技术已提上日程,未来将催生大量设备需求,我们看好光伏设备长期发展。本报告聚焦电池片设备,以“平价”及“技术”为主轴,梳理行业投资机会,推荐关注迈为股份、捷佳伟创(电新覆盖)。 ❑ 平价是主线:催生国内海外市场繁荣。平价上网是光伏行业的终极目标,因而如何降成本也成为光伏行业永恒的命题,电池片环节的降成本主要通过工艺端和设备端两方面实现,也由此设备商和下游电池片厂商关系愈发紧密:电池片厂商不断进行工艺更迭,设备商配合其需求改进设备,导致设备普遍同质化,技术代差缩小,如此往复形成正循环带动生产成本不断下降,叠加产业上下游各环节成本的降低,2018 年组件成本才能下降 30%。即便如此,“531”补贴政策加速退坡、各环节产品价格应声下跌,众多光伏企业的国内平价上网之路仍走得非常艰难,但也倒逼行业进一步降本增效,带来了日益扩大的全球市场,预计美国 2019 年光伏新增装机量约为 11GW,同比略有增长,中国、印度、日本保持平稳,欧盟 2019 年将有明显增长,西班牙启动平价上网项目,法国、荷兰、意大利等国也有明显增长。随着光伏平价上网的到来,全球光伏需求仍将保持增长,打开更加广阔的电池片生产设备空间。 ❑ 突围看技术:电池片高效 HJT 技术有望在未来 2-3 年推广,Topcon 也会占据一定份额,有望催生大量设备需求。531 之后成本迅速下降 30%,主要归功于PERC 技术的普及,一代技术、一代设备,PERC 电池在原有设备上新增加背面镀膜及激光开槽两大工序,对 PERC 产能的新一轮投资开启了设备商的发展黄金期。降低成本主要通过提高效率(由设备商主导,①提高运行效率,主要体现在设备单位产量提升;②提高电池片转换效率,如减少光衰等,同种设备不同厂家效率差距可达 1%)及提升良率(由电池厂商主导,相同设备不同厂商良率差距可达 5%)两种方式。对设备商来讲,提高设备单位产量,长远来看,反而会缩小自身空间,所以真正突围,要看如何提高转化效率,也就是工艺技术上的突破。未来技术主要向精细化发展,整体由 P 型向 N 型发展,目前的 TOPcon、HJT 技术都已成功经过实验室阶段,乐观估计 HJT 技术 2020 年有望大规模推广,可能成为光伏行业大洗牌契机。 ❑ 电池片设备行业面向百亿空间,若 2020 年平价达成有望继续超预期。根据产业链调研反馈,预计 2019 年全球 PERC 电池产能增长 40GW,2020 年 30GW,新建产能和改造产能比例约为 8:2,而新建产能设备投入约 3 亿元/GW,改造产能设备投入约 0.8 亿元/GW,则 2019/2020 年设备空间可达 102 亿、77 亿,2019 年对应制绒设备、扩散炉、刻蚀机、激光设备、自动化设备空间各自约10 亿,正面 PECVD 空间 20 亿,背面 PECVD 空间 30 亿,丝网印刷 15 亿。 诸凯 S1090518070005 zhukai@cmschina.com.cn 吴丹 S1090518090001 wudan6@cmschina.com.cn 刘荣 S1090511040001 liur@cmschina.com.cn 研究助理 时文博 shiwenbo@cmschina.com.cn ❑ 前段后段格局已定,推荐关注两大龙头:迈为股份、捷佳伟创(电新覆盖)。前段设备龙头捷佳伟创市占率40-50%,后段设备龙头迈为股份市占率70%,目前有相互渗透的趋势,捷佳伟创在2019SNEC展推出丝网印刷设备,而迈为股份也准备推进PECVD设备,我们认为前段后段设备相互渗透难度较大,并非由于技术壁垒,而是口碑及工艺设计、调试服务等隐形壁垒。市场格局发生重大变化可能性较小,但产品毛利率承压趋势明显。未来捷佳伟创倾向纵向扩张,涉足整线业务,而迈为股份横向发展,在锂电卷绕机、半导体晶圆切割机等领域布局。两大龙头积极拓展空间,有望分享新一轮设备投资红利。 ❑ 风险提示:政策变动风险、贸易摩擦风险、宏观经济风险 -20-100102030Jun/18Oct/18Jan/19May/19(%)机械沪深300 行业研究 敬请阅读末页的重要说明 Page 2 正文目录 一、光伏设备的看点有哪些? ....................................................................................... 3 二、“工艺+设备”两条腿,国产设备商是降本主力......................................................... 3 2.1 光伏产业链面面观 ................................................................................................... 3 1)硅料:多晶硅进口比例下降,技术路线以改良西门子法为主 ................................. 4 2)硅片:金刚线切割基本全面渗透,单晶替代多晶趋势明显 ..................................... 5 3)电池片:最有可能重大突破的环节 .......................................................................... 6 4)组件:叠瓦工艺有望引领新一轮革新 ...................................................................... 9 2.2 电池片设备格局已定,面向百亿市场 .................................................................... 11 1)核心设备集中在电池片、组件环节 ........................................................................ 11 2)前段后段格局已定,HJT 有望成为行业大洗牌契机 .............................................. 14 三、平价是主线,突围看技术 ..................................................................................... 17 3.1 平价是主线:国内海外双受益 ............................................................................... 17 1)国内光伏平价提上日程,最快有望 2020 年底达成 ............................................... 17 2)海外市场多点开花 ................................................................................................. 20 3)光伏发电想象空间较大,长期将保持稳定增长 ..................................................... 21 3.2 技术进步是行业发展核心动力 ............................................................................... 23 四、产业链上市公司梳理 ............................................................................................ 28 4.1 迈为股份:丝网印刷设备龙头,积极拓宽下游业务 .............................................. 28 4.2 捷佳伟创(电新覆盖):前段设备龙头,具备整线能力 ........................................ 30 4.3 罗博特科:自动化设备领先商 ............................................................................... 32 4.4 上机数控:金刚线切割机先行者,布局单晶硅拉晶生产 ...................................... 33 行业研究 敬请阅读末页的重要说明 Page 3 一、光伏设备的看点有哪些? “光伏工艺技术进步—下游厂商开启新一轮投产周期—设备厂商根据客户需求进一步改进”,是光伏产业的发展模式,如何降成本是行业永恒的命题。无论是电池片厂商还是设备商,所做的一切技术努力,最终都降低了电池片、组件成本(包括提升转化效率、降低单位制造成本等不同方式),这里指的技术是可商业推广的产业化技术:PERC 技术在 2018 年才真正大批量推广,成为真正意义的主流技术,而早在 1983 年就由澳大利亚科学家 Martin Green 提出;同样目前风头更盛的 HJT 技术最早由日本三洋 1990年成功开发,2015 年已经实验室内转换效率达到 25.6%。由此可见,实验室技术并非目前制约行业发展的核心要素,可产业化推广的技术才是重中之重。 可产业化推广的技术重要践行者,就是光伏设备生产商,但国内外光伏设备公司盈利模式有所区别:国外光伏设备公司如应用材料、梅耶博格等,依靠数十年技术沉淀和雄厚的资金实力,不断设计和生产跨时代新产品,是光伏设备行业的领军者,赚的是技术溢价;国内公司则以“随叫随到”全方位服务作为切入点,不断将市场已有设备,根据客户不同的需求改进更新,产品虽然存在一定同质化,但出色的服务和定制化能力,客户高基数,使设备厂商博采众长,取各家工艺优点不断改进,应用工艺领先国外对手,是新技术降本的主力军。 现阶段光伏设备看点包含如下,也是本文研究的重点: (1)平价刺激设备需求:补贴退坡倒逼行业降本增效,而效率提升、技术迭代需要增加新设备,建设更为高效的产能,催生大量光伏设备需求。 (2)海外光伏需求不断超预期:日益下降的光伏发电成本带来了日益扩大的全球市场,海外市场在光伏成本能够实现平价之后,迅速被点燃,有望继续超预期。 (3)HJT 技术有望未来 2-3 年有望推广:设备厂商真正突围,要看如何提高转化效率,也就是工艺技术上的突破。未来技术主要向精细化发展,整体由 P 型向 N 型发展,目前的 TOPcon、HJT 技术都已成功经过实验室阶段,乐观估计 HJT 技术 2020 年有望大规模推广,可能成为光伏行业大洗牌契机。 本文第二章对光伏产业链做整...





发表评论取消回复