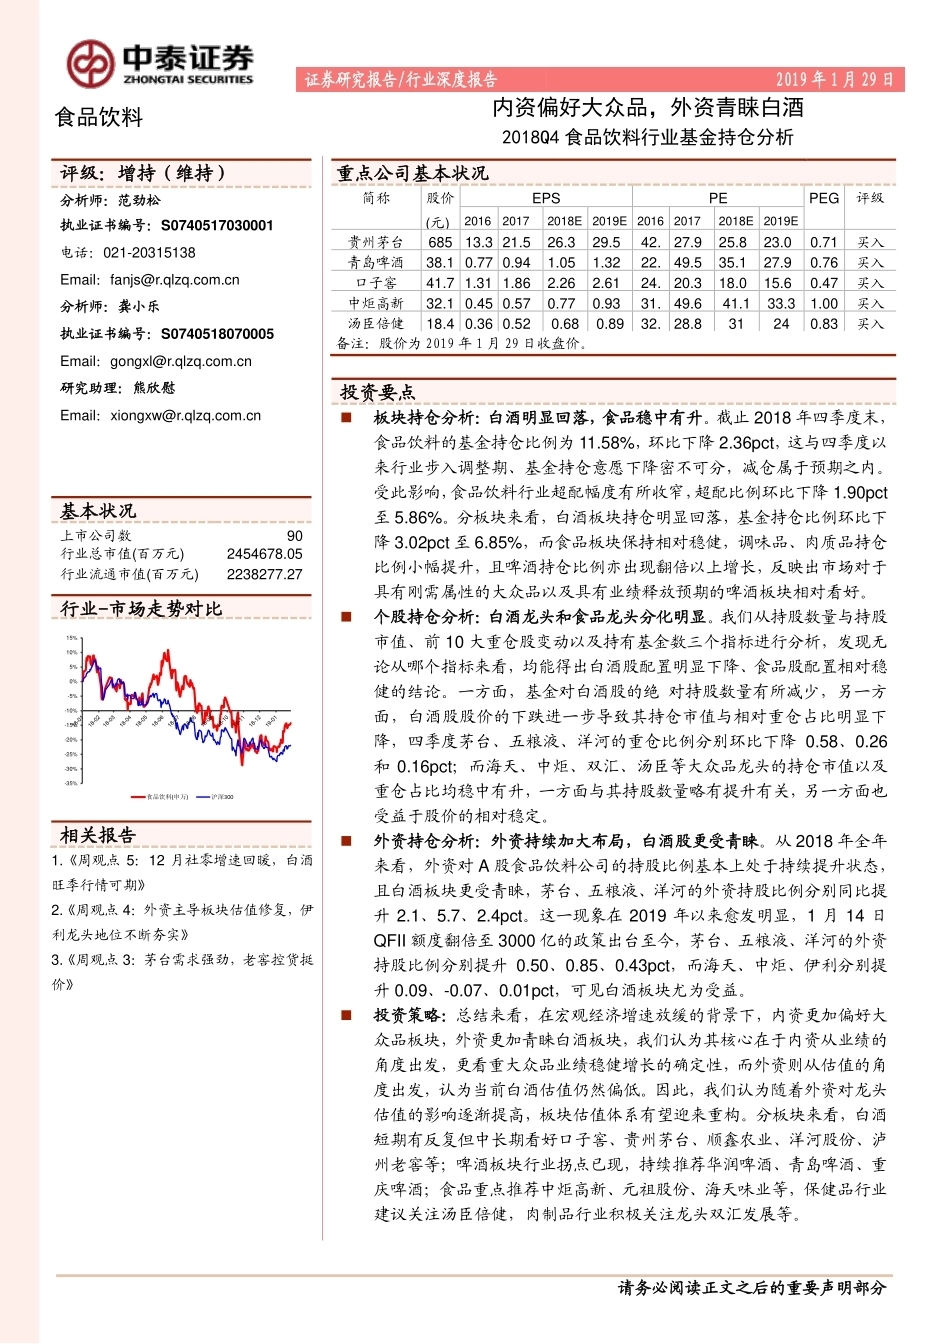
请务必阅读正文之后的重要声明部分 [Table_Industry]证券研究报告/行业深度报告 2019 年 1 月 29 日 食品饮料 内资偏好大众品,外资青睐白酒 2018Q4 食品饮料行业基金持仓分析 [Table_Main][Table_Title]评级:增持(维持)分析师:范劲松 执业证书编号:S0740517030001 电话:021-20315138 Email:fanjs@r.qlzq.com.cn 分析师:龚小乐 执业证书编号:S0740518070005 Email:gongxl@r.qlzq.com.cn 研究助理:熊欣慰 Email:xiongxw@r.qlzq.com.cn [Table_Profit]基本状况 上市公司数90 行业总市值(百万元) 2454678.05806575行业流通市值(百万元) 2238277.27076839[Table_QuotePic]行业-市场走势对比 公司持有该股票比例[Table_Report]相关报告 1.《周观点 5:12 月社零增速回暖,白酒旺季行情可期》 2.《周观点 4:外资主导板块估值修复,伊利龙头地位不断夯实》 3.《周观点 3:茅台需求强劲,老窖控货挺价》 [Table_Finance]重点公司基本状况 简称 股价 (元) EPS PE PEG 评级 2016 2017 2018E 2019E 2016 2017 2018E 2019E 贵州茅台 685 13.3121.56 26.30 29.54 42.227.9 25.8 23.0 0.71 买入 青岛啤酒 38.130.77 0.94 1.05 1.32 22.049.5 35.1 27.9 0.76 买入 口子窖 41.7 1.31 1.86 2.26 2.61 24.620.3 18.0 15.6 0.47 买入 中炬高新 32.150.45 0.57 0.77 0.93 31.049.6 41.1 33.3 1.00 买入 汤臣倍健 18.480.36 0.52 0.68 0.89 32.828.8 31 24 0.83 买入 备注:股价为 2019 年 1 月 29 日收盘价。 [Table_Summary]投资要点 板块持仓分析:白酒明显回落,食品稳中有升。截止 2018 年四季度末,食品饮料的基金持仓比例为 11.58%,环比下降 2.36pct,这与四季度以来行业步入调整期、基金持仓意愿下降密不可分,减仓属于预期之内。受此影响,食品饮料行业超配幅度有所收窄,超配比例环比下降 1.90pct至 5.86%。分板块来看,白酒板块持仓明显回落,基金持仓比例环比下降 3.02pct 至 6.85%,而食品板块保持相对稳健,调味品、肉质品持仓比例小幅提升,且啤酒持仓比例亦出现翻倍以上增长,反映出市场对于具有刚需属性的大众品以及具有业绩释放预期的啤酒板块相对看好。个股持仓分析:白酒龙头和食品龙头分化明显。我们从持股数量与持股市值、前 10 大重仓股变动以及持有基金数三个指标进行分析,发现无论从哪个指标来看,均能得出白酒股配置明显下降、食品股配置相对稳健的结论。一方面,基金对白酒股的绝 对持股数量有所减少,另一方面,白酒股股价的下跌进一步导致其持仓市值与相对重仓占比明显下降,四季度茅台、五粮液、洋河的重仓比例分别环比下降 0.58、0.26和 0.16pct;而海天、中炬、双汇、汤臣等大众品龙头的持仓市值以及重仓占比均稳中有升,一方面与其持股数量略有提升有关,另一方面也受益于股价的相对稳定。外资持仓分析:外资持续加大布局,白酒股更受青睐。从 2018 年全年来看,外资对 A 股食品饮料公司的持股比例基本上处于持续提升状态,且白酒板块更受青睐,茅台、五粮液、洋河的外资持股比例分别同比提升 2.1、5.7、2.4pct。这一现象在 2019 年以来愈发明显,1 月 14 日QFII 额度翻倍至 3000 亿的政策出台至今,茅台、五粮液、洋河的外资持股比例分别提升 0.50、0.85、0.43pct,而海天、中炬、伊利分别提升 0.09、-0.07、0.01pct,可见白酒板块尤为受益。投资策略:总结来看,在宏观经济增速放缓的背景下,内资更加偏好大众品板块,外资更加青睐白酒板块,我们认为其核心在于内资从业绩的角度出发,更看重大众品业绩稳健增长的确定性,而外资则从估值的角度出发,认为当前白酒估值仍然偏低。因此,我们认为随着外资对龙头估值的影响逐渐提高,板块估值体系有望迎来重构。分板块来看,白酒短期有反复但中长期看好口子窖、贵州茅台、顺鑫农业、洋河股份、泸州老窖等;啤酒板块行业拐点已现,持续推荐华润啤酒、青岛啤酒、重庆啤酒;食品重点推荐中炬高新、元祖股份、海天味业等,保健品行业建议关注汤臣倍健,肉制品行业积极关注龙头双汇发展等。-35%-30%-25%-20%-15%-10%-5%0%5%10%15%食品饮料(申万)沪深300 请务必阅读正文之后的重要声明部分 - 2 - 行业深度研究 风险提示:中高端酒动销不及预期、三公消费限制力度持续加大、食品安全事件风险。 请务必阅读正文之后的重要声明部分 - 3 - 行业深度研究 内容目录 板块持仓分析:白酒明显回落,食品稳中有升 ................................................... - 4 - 板块持仓下降,但仍处于超配 ..................................................................... - 4 - 分板块来看,白酒仓位进一步回落,食品、啤酒仓位略有提升 .................. - 5 - 个股持仓分析:白酒龙头和食品龙头分化明显 ................................................... - 5 - 持股数量和市值:持仓市值降幅大于持股数量降幅,且白酒股降幅更大.... - 5 - 前十大重仓股:重仓股基本稳定,白酒股配置明显回落,食品股相对平稳 - 6 - 持股基金数:白酒股持有基金数出现下降,食品股则稳中有升 .................. - 6 - 外资持仓分析:外资持续加大布局,白酒股更受青睐 ........................................ - 7 - 投资建议 .............................................................................................................. - 8 - 风险提示 .............................................................................................................. - 9 - 图表目录 图表 1:食品饮料板块持仓市值下降 ................................................................... - 4 - 图表 2:18Q4 食品饮料持仓比例降至 11.58% ................................................... - 4 - 图表 18:18Q4 食品饮料超配比例降至 5.86% ................................................... - 4 - 图表 1:18Q4 白酒板块持仓比例明显回落 ......................................................... - 5 - 图表 2:18Q4 食品、啤酒板块持仓比例略有提升 .............................................. - 5 - 图表 1:18Q4 白酒股的持股数量下降明显 ......................................................... - 6 - 图表 2:18Q4 白酒股的持股市值大幅下降 ......................................................... - 6 - 图表 5:18Q4 白酒股配置比例回落,食品股配置比例稳中有升 ........................ - 6 - 图表 18:18Q4 白酒股持有基金数出现下降 ....................................................... - 7 - 图表 5: 2018 年以来食品饮料公司的外资持股比例持续提升 .......................... - 7 - 图表 1:2019 年以来白酒外资持股比例加速提升 ............................................... - 8 - 图表 2:2019 年以来食品外资持股比例稳中有升 ............................................... - 8 - 图表 19:重点公司盈利预测表 ........................................................................... - 9 - 请务必阅读正文之后的重要声明部分 - 4 - 行业深度研究 板块持仓分析:白酒明显回落,食品稳中有升 板块持仓下降,但仍处于超配 四季度行业步入调整期,基金持仓比例回落。依据我们策略组测算,截止 2018 年四季度末,食品饮料的基金持仓比例为 11.58%,环比下降2.36pct,同比去年年末下降 1.50pct。全年来看,食品饮料行业基金持仓水平与行业市场表现基本一致,四季度随着行业步入调整期,基金持仓意愿受到影响,减仓属于预期之内。 图表 1:食品饮料板块持仓市值下降 图表 2:18Q4 食品饮料持仓比例降至 11.58% 来源:wind、中泰证券研究所 来源:wind、中泰证券研究所 行业仍处于超配状态。近年来行业始终处于超配水平,虽然四季度行业持仓水平有所回落,但相对于行业市值占总市值的比例而言,行业持仓仍处于超配状态。纵向对比来看,四季度行业超配比例随着持仓比例的下降而下降,超配比例由 7.76%降至 5.86%,环比下降 1.90pct。 图表 3:18Q4 食品饮料超配比例降至 5.86% 来源:wind、中泰证券研究所 0501001502002503003504004505002018/12/312018/9/302018/6/302018/3/312017/12/310%2%4%6%8%10%12%14%16%-20%-10%0%10%20%30%40%50%60%70%80%90%食品饮料收益率食品饮料持仓0%1%2%3%4%5%6%7%8%9%超配幅度 请务必阅读正文之后的重要声明部分 - 5 - 行业深度研究 分板块来看,白酒仓位进一步回落,食品、啤酒仓位略有提升 分板块来看,四季度白酒板块基金持仓比例由 9.87%降至 6.85%,环比下降 3.02pct,受龙头业绩不达预期、行业景气度下行的影响,白酒板块减仓较为明显。除白酒以外的其他板块仓位略有提升,其中,调味品和肉制品板块持仓比例分别环比提升 0.25、0.18pct 至 1.06%、0.65%,配置水平均升至历史高位。值得注意的是,啤酒板块持仓比例升至 0.32%,较 Q3 出现翻倍以上增长,反映出在提价滞后效应+包材价格下行+减税的预期下,基金对于啤酒板块前景看好,配置意愿增强。 图表 4:18Q4 白酒板块持仓比例明显回落 图表 5:18Q4 食品、啤酒板...




发表评论取消回复